उधारी वसूल कशी करावी याचं उत्तर तीन शब्दांत आहे: नोंद, तारीख, पाठपुरावा. प्रत्येक उधारीची लेखी नोंद, ठरलेली परतफेडीची तारीख आणि दर आठवड्याला एक सभ्य reminder. कायद्याची बाजू 2026 मध्येही तीच: Limitation Act 1963 नुसार उधारीचा दावा दाखल करण्याची मुदत 3 वर्षं, आणि मुदत संपण्याआधी ग्राहकाने सही केलेली लेखी कबुली दिली, किंवा part-payment दिली आणि तिची नोंद त्याच्या हस्ताक्षरात किंवा सहीने झाली, तर ती मुदत नव्याने सुरू होते.
उधारी वसुलीची योग्य पद्धत कोणती?
योग्य पद्धत म्हणजे चार पायऱ्या, त्याच क्रमाने: उधारी देतानाच लेखी नोंद आणि परतफेडीची तारीख; तारीख आली की ठरलेल्या दिवशी सभ्य reminder; तारीख उलटली तरी नियमित पाठपुरावा; आणि तरीही पैसे आले नाहीत तरच पुढची पायरी, तीही ठरलेल्या process ने, रागाने नाही.
बहुतेक उधारी अडकते ती ग्राहक बदमाश असतो म्हणून नाही. ती अडकते कारण तारीख ठरलेलीच नसते, नोंद "लक्षात" असते आणि मागायला संकोच वाटतो. "बघू, पुढच्या आठवड्यात" हे वाक्य दुकानदार आणि ग्राहक दोघांच्याही सोयीचं असतं, आणि त्यातच सहा महिने निघून जातात. पद्धत असली की संकोच आपोआप कमी होतो. मागणं ही "तुमच्या पैशांची" गोष्ट राहत नाही, तो "दुकानाचा नियम" होतो.
उधारी वसूल कशी करावी: 10 उपाय कोणते?
खाली दहा उपाय आहेत. पहिले सात रोजच्या दुकानदारीत वापरायचे, आठवा कायदेशीर बाजू सांभाळण्यासाठी, आणि शेवटचे दोन आधीच अडकलेल्या उधारीसाठी. उदाहरणातल्या रकमा फक्त समजण्यासाठी आहेत.
1. उधारी लिहितानाच तारीख ठरवा
"कधी देणार?" हा प्रश्न माल हातात देतानाच विचारा, आणि उत्तर नोंदीत लिहा. खात्यात "₹1,200, 10 तारखेला" असं लिहिलेलं असेल तर 11 तारखेला विचारायला कोणालाही अवघड वाटत नाही, ग्राहकालाही नाही. तारीख नसलेली उधारी म्हणजे ग्राहकाच्या सोयीने चालणारं बिनव्याजी कर्ज.
2. आठवड्यातला एक दिवस फक्त वसुलीचा
समजा दर शनिवारी संध्याकाळ. दुकान बंद करण्याआधी अर्धा तास खातं उघडा, ज्यांची तारीख उलटली त्यांची यादी करा आणि सगळ्यांना एकाच बैठकीत message किंवा call. रोज एकेकाला आठवत आठवत मागण्यापेक्षा हे कमी दमवणारं आहे, आणि दोन महिन्यांत ग्राहकांनाही कळतं की शनिवारी फोन येणार, म्हणजे शुक्रवारपर्यंत पैसे बाजूला काढून ठेवायचे.
3. Reminder ची शिडी, WhatsApp किंवा SMS वर
एकच message पुन्हा पुन्हा नाही, तर चढत्या क्रमाने चार. तारखेच्या दोन दिवस आधी: "काका, 10 तारखेला ₹1,200 ची नोंद आहे, आठवण म्हणून." तारखेला: "आज देता आलं तर बरं होईल." तीन दिवस उलटल्यावर: "10 तारखेचे ₹1,200 अजून बाकी आहेत, या आठवड्यात कधी येणार?" आठवड्याने थेट फोन. प्रत्येक पायरीवर शब्द थोडे स्पष्ट होतात, आवाज नाही. तयार message हवे असतील तर payment reminder message चे नमुने इथे आहेत.
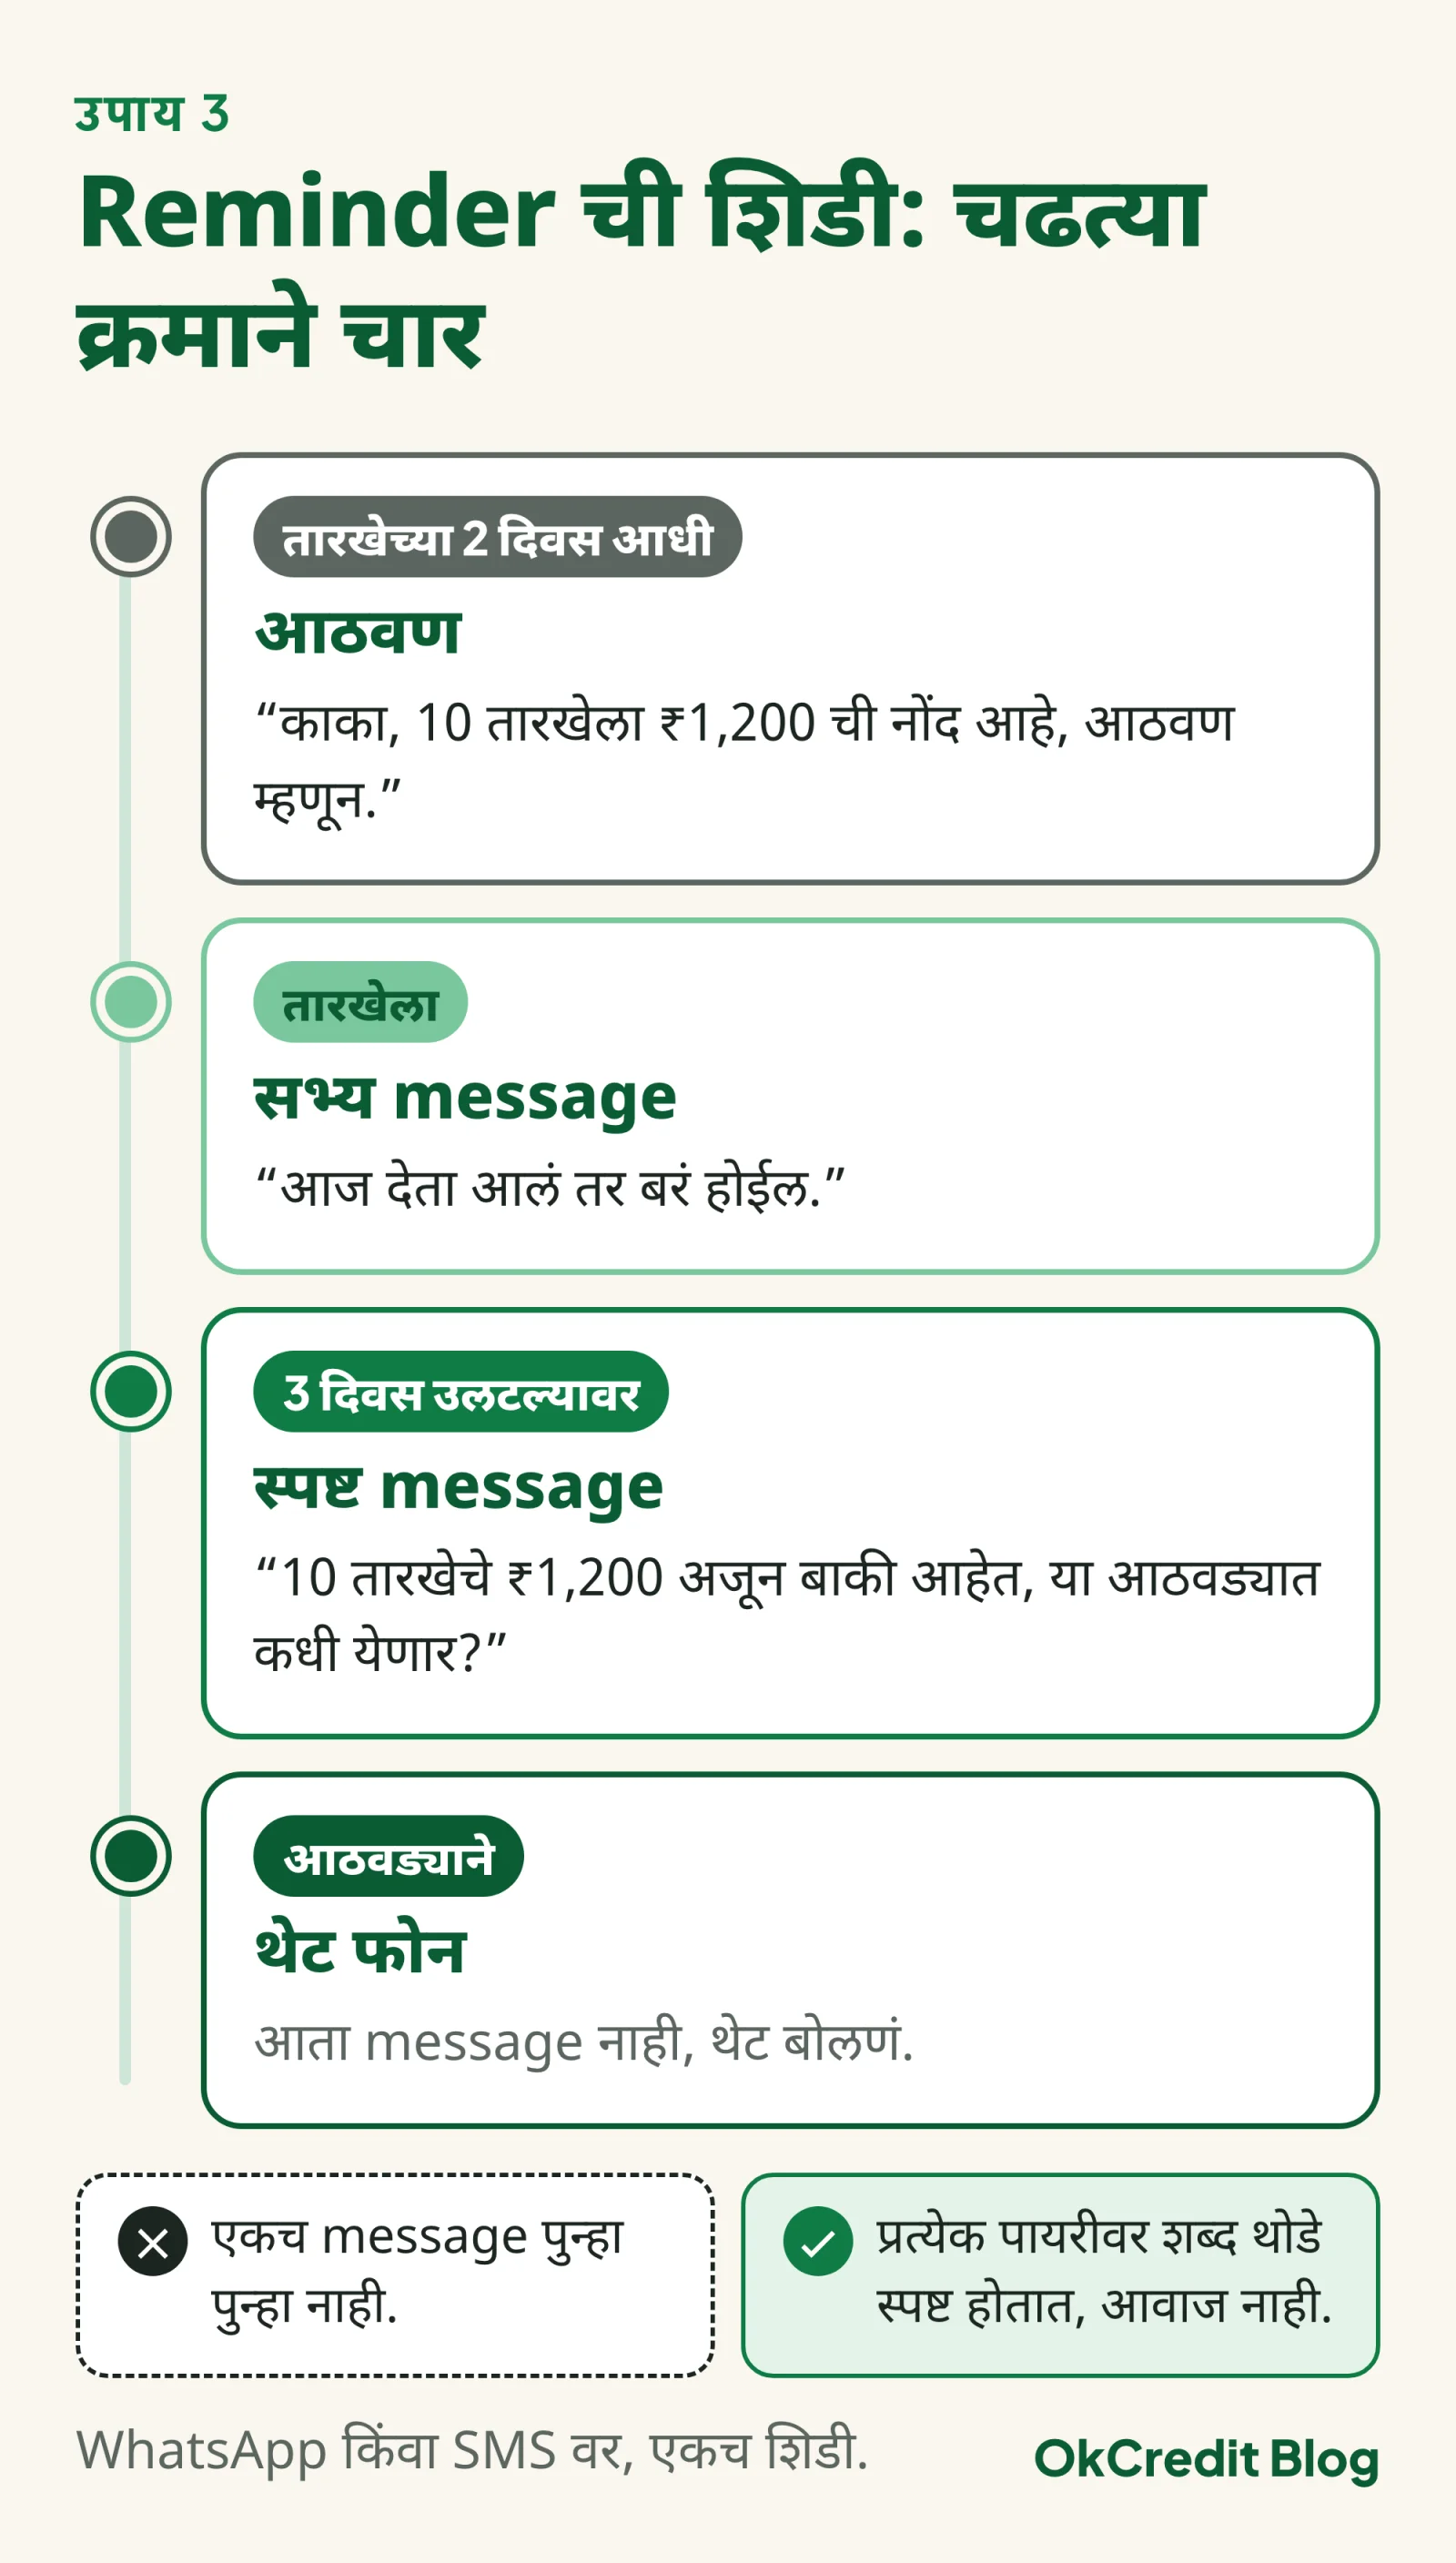 चार पायऱ्या, चढत्या क्रमाने. प्रत्येक पायरीवर शब्द थोडे स्पष्ट होतात, आवाज नाही.
4. एकरकमी नाही तर हप्त्यांची शिडी
₹5,000 थकलेत आणि ग्राहक "पुढच्या महिन्यात एकदम देतो" म्हणतोय? ते "एकदम" सहसा येत नाही. त्याऐवजी: "आज ₹1,000 द्या, उरलेले दर आठवड्याला ₹1,000." पैसे यायला लागतात, ग्राहकाला ओझं हलकं वाटतं, आणि पाच आठवड्यांत हिशोब बंद. प्रत्येक हप्त्याची नोंद करा आणि receipt वर सही घ्या; ते का महत्त्वाचं आहे ते आठव्या उपायात.
5. पगाराचा दिवस, बाजाराचा दिवस
नोकरदार ग्राहकाकडे 1 ते 5 तारखेदरम्यान पैसे असतात, 20 तारखेला नसतात. शेतकऱ्याकडे आठवडी बाजाराच्या दिवशी आणि सुगीनंतर असतात. रिक्षावाल्याकडे शनिवारी रात्री असतात. reminder ची तारीख ग्राहकाच्या पैसे येण्याच्या दिवसाशी जुळवा; चुकीच्या दिवशी मागितलेले पैसे "नाही" ऐकवतात आणि पुढच्या वेळी मागणं अजून अवघड करतात.
6. जुनी फिटेपर्यंत नवी उधारी नाही
हा नियम शांतपणे आणि सगळ्यांना सारखा. वाक्य एकच: "आधीचे ₹2,000 आले की पुढचं लगेच लिहू." ग्राहक पूर्ण रक्कम आणत नसेल तर चौथा उपाय जोडा आणि थोडं घेऊन थोडं द्या. ज्या दुकानात हा नियम नसतो तिथे उधारी कधीच फिटत नाही, ती फक्त वाढत जाते.
7. महागड्या वस्तू cash, रोजच्या वस्तू खात्यावर
पूर्ण नकार देणं जमत नसेल तर टोपली छोटी करा. दूध, ब्रेड, डाळ खात्यावर लिहा; ₹800 चा तुपाचा डबा, mobile recharge किंवा सणाचं मोठं सामान cash. ग्राहक टिकतो, आणि तुमची जोखीम दर महिन्याला काहीशे रुपयांच्या आत राहते.
8. सही असलेली कबुली, म्हणजे उधारी कायद्याने जिवंत
Limitation Act 1963 च्या कलम 18 नुसार, 3 वर्षांची मुदत संपण्याआधी ग्राहकाने सही केलेली लेखी कबुली दिली तर सहीच्या तारखेपासून नवीन 3 वर्षं सुरू होतात. कलम 19 नुसार, मुदत संपण्याआधी दिलेल्या part-payment नेही मुदत नव्याने सुरू होते, पण त्या payment ची नोंद ग्राहकाच्या हस्ताक्षरात किंवा त्याने सही केलेल्या कागदावर असायला हवी. दोन्ही गोष्टी मुदत संपण्याच्या आधीच घडायला हव्यात; संपल्यानंतर घेतलेल्या सहीने उपयोग नाही.
व्यवहारात याचा अर्थ: तोंडी "देतो" किंवा सही नसलेला SMS reply कमजोर पुरावा, खात्यावरची ग्राहकाची सही किंवा हप्त्याच्या receipt वरची सही मजबूत पुरावा. सही केलेले किंवा स्पष्टपणे authenticate झालेले message कोर्ट प्रकरणानुसार तपासतात, त्यामुळे कागदावरची सही हाच सोपा मार्ग. मोठ्या उधारीवर दर सहा महिन्यांनी खात्यावर ग्राहकाची सही घ्या; प्रत्येक नोंदीचा SMS ग्राहकाला जात असेल तर तो अतिरिक्त trail होतो.
9. अडकलेल्या उधारीसाठी साक्षीदारासमोर बैठक
सहा महिने reminder आणि तरी हालचाल नाही? दोघेही ज्याला मानता अशा तिसऱ्या व्यक्तीसमोर, ग्राहकाच्या संमतीने, दुकानात किंवा तटस्थ जागी बैठक ठरवा: बाजार समितीचा सदस्य, society चा chairman, सामाईक ओळखीचा माणूस. समोर खातं ठेवा, ठरलं ते कागदावर लिहा, तिघांच्या सह्या घ्या. ग्राहकाच्या घरी न सांगता जाणं किंवा त्याच्या कुटुंबाला मध्ये ओढणं हा या उपायाचा भाग नाही; तो नातं आणि कायदा दोन्ही बिघडवतो.
10. मृत उधारीसाठी round-down, एकरकमी settlement
दोन वर्षं जुने ₹7,400 आणि ग्राहकाकडे कधीच पूर्ण रक्कम नसते? "आज ₹6,000 दिले तर हिशोब बंद, पुढे काही नाही." शून्यापेक्षा 80 टक्के बरे, आणि ग्राहकाला सन्मानाने बाहेर पडायचा रस्ता मिळतो. "full and final" असं लिहून दोघांच्या सह्या घ्या. कोणती उधारी वाचवण्यासारखी आहे आणि कोणती सोडून द्यायची, यावर फसलेली उधारी परत येईल का हा लेख वाचा.
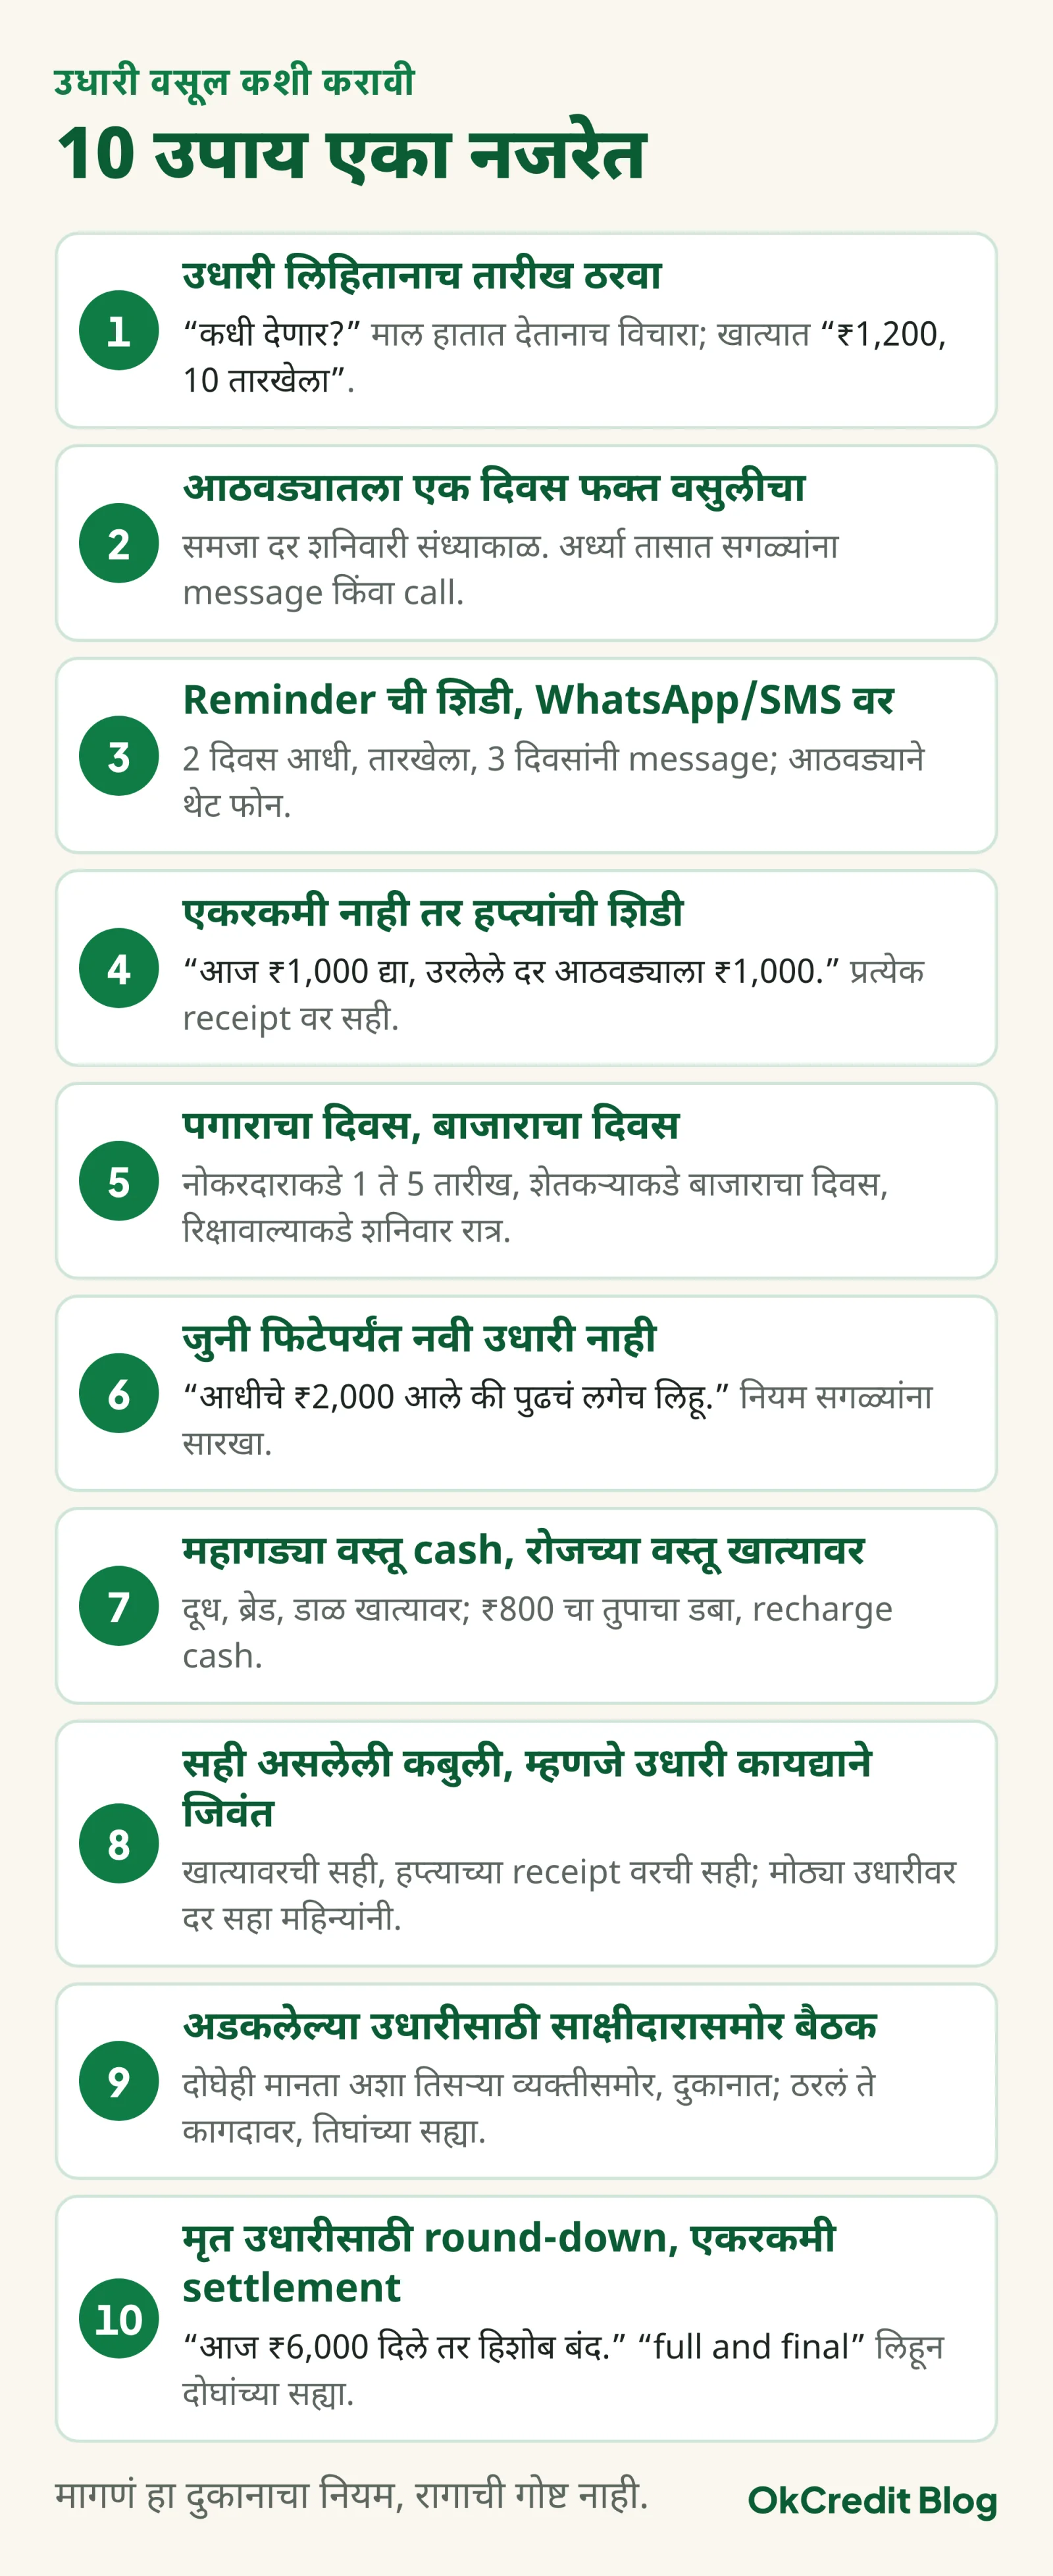 दहाही उपाय एका नजरेत. मागणं हा दुकानाचा नियम, रागाची गोष्ट नाही.
वसुलीत काय करावं आणि काय करू नये?
वसुलीचा एकच नियम: बोलणं फक्त ज्याने उधारी घेतली त्याच्याशीच, थेट आणि खाजगीत. बाकी सगळं त्यातून येतं.
| करा | करू नका |
|---|---|
| उधारी लिहितानाच तारीख ठरवा आणि नोंद SMS/WhatsApp ने ग्राहकाला पाठवा | तारखेशिवाय "नंतर बघू" उधारी |
| Reminder ग्राहकाला थेट, personal message किंवा call वर | WhatsApp group मध्ये नाव टाकणं किंवा दुकानात थकबाकीदारांची यादी लावणं |
| दुकानाच्या वेळेत, दुकानात किंवा फोनवर बोलणं | रात्री-अपरात्री घरी जाणं, दारात उभं राहणं |
| फक्त ज्याने उधारी घेतली त्याच्याशीच बोलणं | बायको, मुलं, आई-वडील किंवा शेजाऱ्यांकडे तगादा |
| "आधीचं आलं की पुढचं लिहू" हा एकच नियम सगळ्यांना | "बघून घेईन", "पोलिसात जाईन", "CIBIL मध्ये नाव टाकीन" अशा धमक्या |
| हप्ते स्वीकारणं आणि प्रत्येक receipt वर सही घेणं | न ठरलेलं व्याज लावणं किंवा रकमेत भर घालणं |
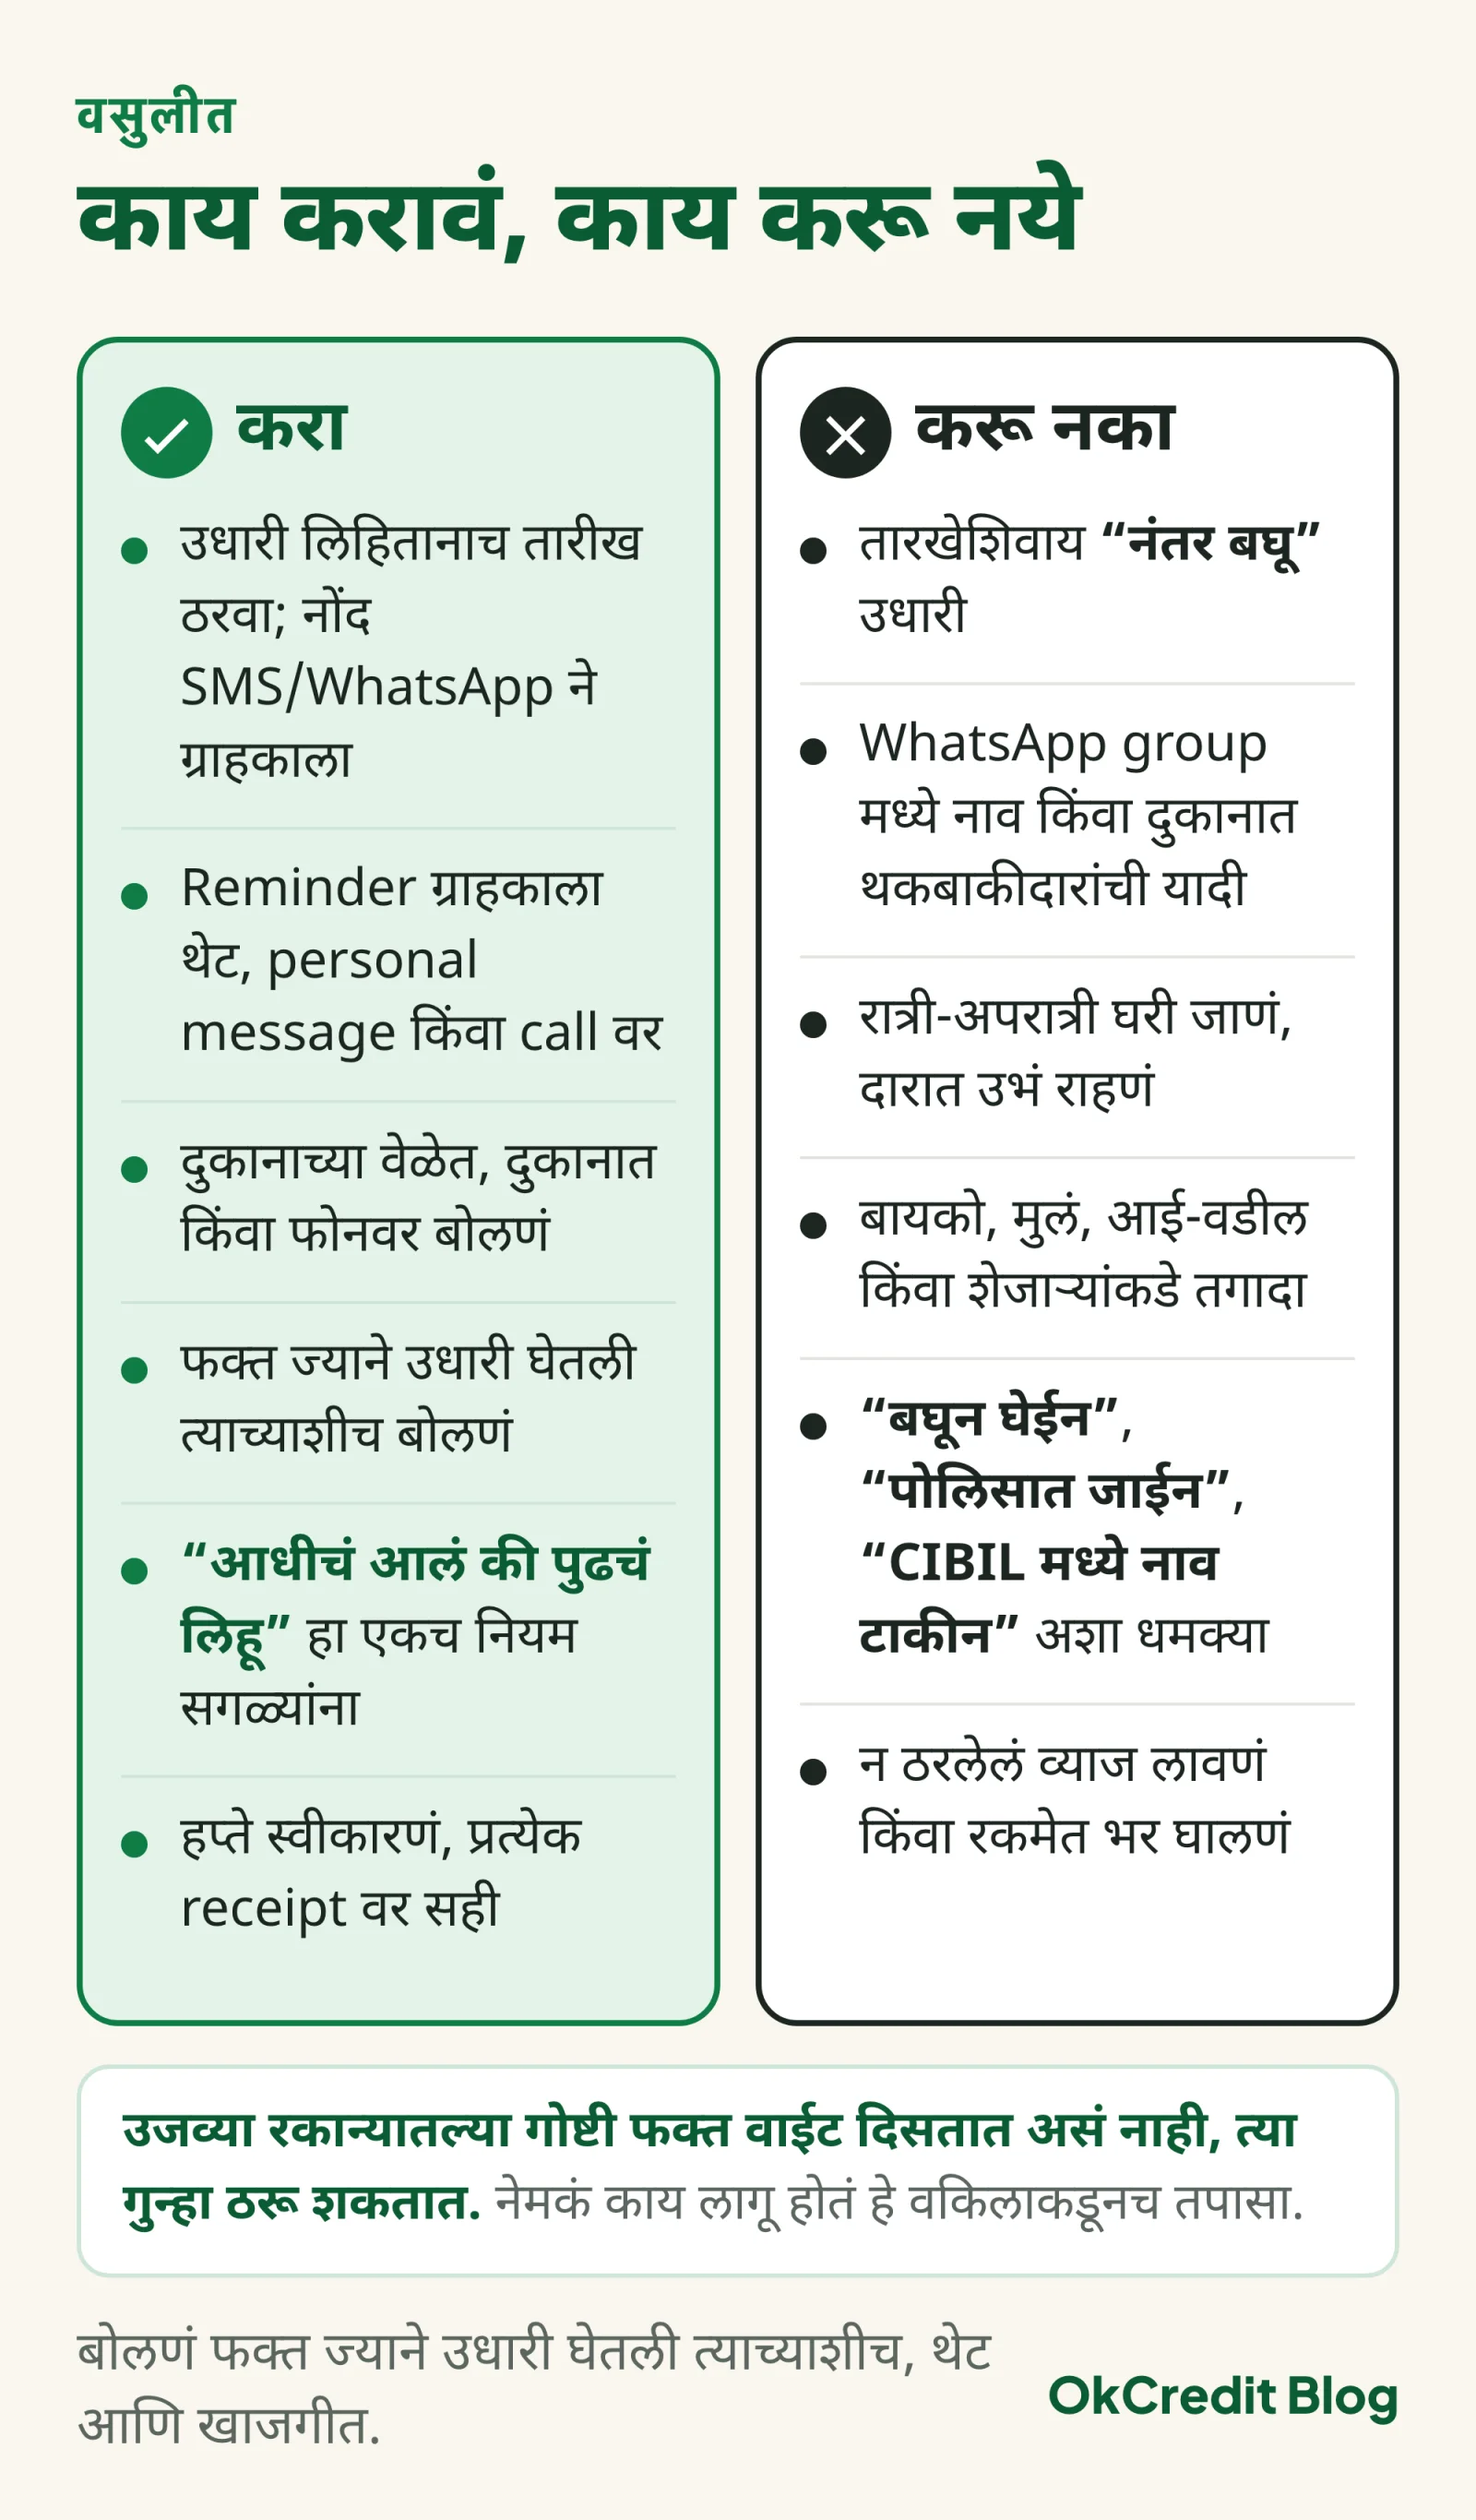 डाव्या बाजूची प्रत्येक ओळ नोंद बनवते. उजव्या बाजूच्या गोष्टी फक्त वाईट दिसत नाहीत, त्या गुन्हा ठरू शकतात.
उजव्या रकान्यातल्या गोष्टी फक्त वाईट दिसतात असं नाही, त्या गुन्हा ठरू शकतात. 1 जुलै 2024 पासून IPC च्या जागी Bharatiya Nyaya Sanhita 2023 लागू आहे. त्यातलं कलम 356 defamation (बदनामी) आहे: कोणाचं नाव कोणत्याही प्रकारे सार्वजनिक करणं, म्हणजे group मध्ये टाकणं किंवा यादी चिकटवणं, यात येऊ शकतं. कलम 351 criminal intimidation आहे: "पैसे दे नाहीतर..." ही रात्रीची भेट यात येऊ शकते. दोन्हीत 2 वर्षांपर्यंत शिक्षेची तरतूद आहे (2026). जुने IPC 499/500 आणि 503/506 हे numbers आता चालत नाहीत. CIBIL ची धमकी का पोकळ आहे ते CIBIL defaulter list चं सत्य इथे आहे. तुमच्या प्रकरणात नेमकं काय लागू होतं हे वकिलाकडूनच तपासा.
कायदेशीर मार्ग कधी आणि कसा घ्यावा?
कायदेशीर मार्गाची वेळ तेव्हा, जेव्हा रक्कम काही हजारांच्या वर आहे, reminder आणि साक्षीदारासमोरची बैठक दोन्ही निष्फळ ठरली आहे, आणि 3 वर्षांची मुदत जवळ येते आहे.
मुदत आधी समजून घ्या. Limitation Act 1963 नुसार (2026) उधारीचा दावा 3 वर्षांत दाखल करावा लागतो. ही मुदत माल दिल्याच्या तारखेपासून मोजली जाते, किंवा ठरलेली उधारीची मुदत असेल तर ती संपल्यापासून; शेवटच्या reminder पासून नाही. आठव्या उपायात सांगितल्याप्रमाणे, मुदत संपण्याआधी ग्राहकाने सही केलेली कबुली (कलम 18) किंवा त्याच्या हस्ताक्षरात/सहीने नोंद झालेली part-payment (कलम 19) मिळाली तरच ती नव्याने सुरू होते.
पायऱ्या क्रमाने. पहिली, लेखी मागणी: रक्कम, नोंदींच्या तारखा आणि 15 दिवसांची मुदत असलेलं पत्र किंवा WhatsApp message, त्याची प्रत तुमच्याकडे. दुसरी, वकिलामार्फत legal notice. तिसरी, Lok Adalat: Legal Services Authorities Act 1987 खाली जिल्हा विधी सेवा प्राधिकरणाकडे (DLSA) थेट पूर्व-दावा अर्ज करता येतो, court fee नाही, DLSA ग्राहकाला notice पाठवते; तिथे झालेला समझोता civil court च्या decree सारखा अंतिम आणि बंधनकारक असतो, त्यावर appeal नाही; पण तिथले सदस्य फक्त समेट घडवतात, कोणालाही जबरदस्ती नाही. 2026 मधली पुढची National Lok Adalat 12 डिसेंबर रोजी आहे (NALSA), helpline 15100. चौथी आणि शेवटची, civil suit.
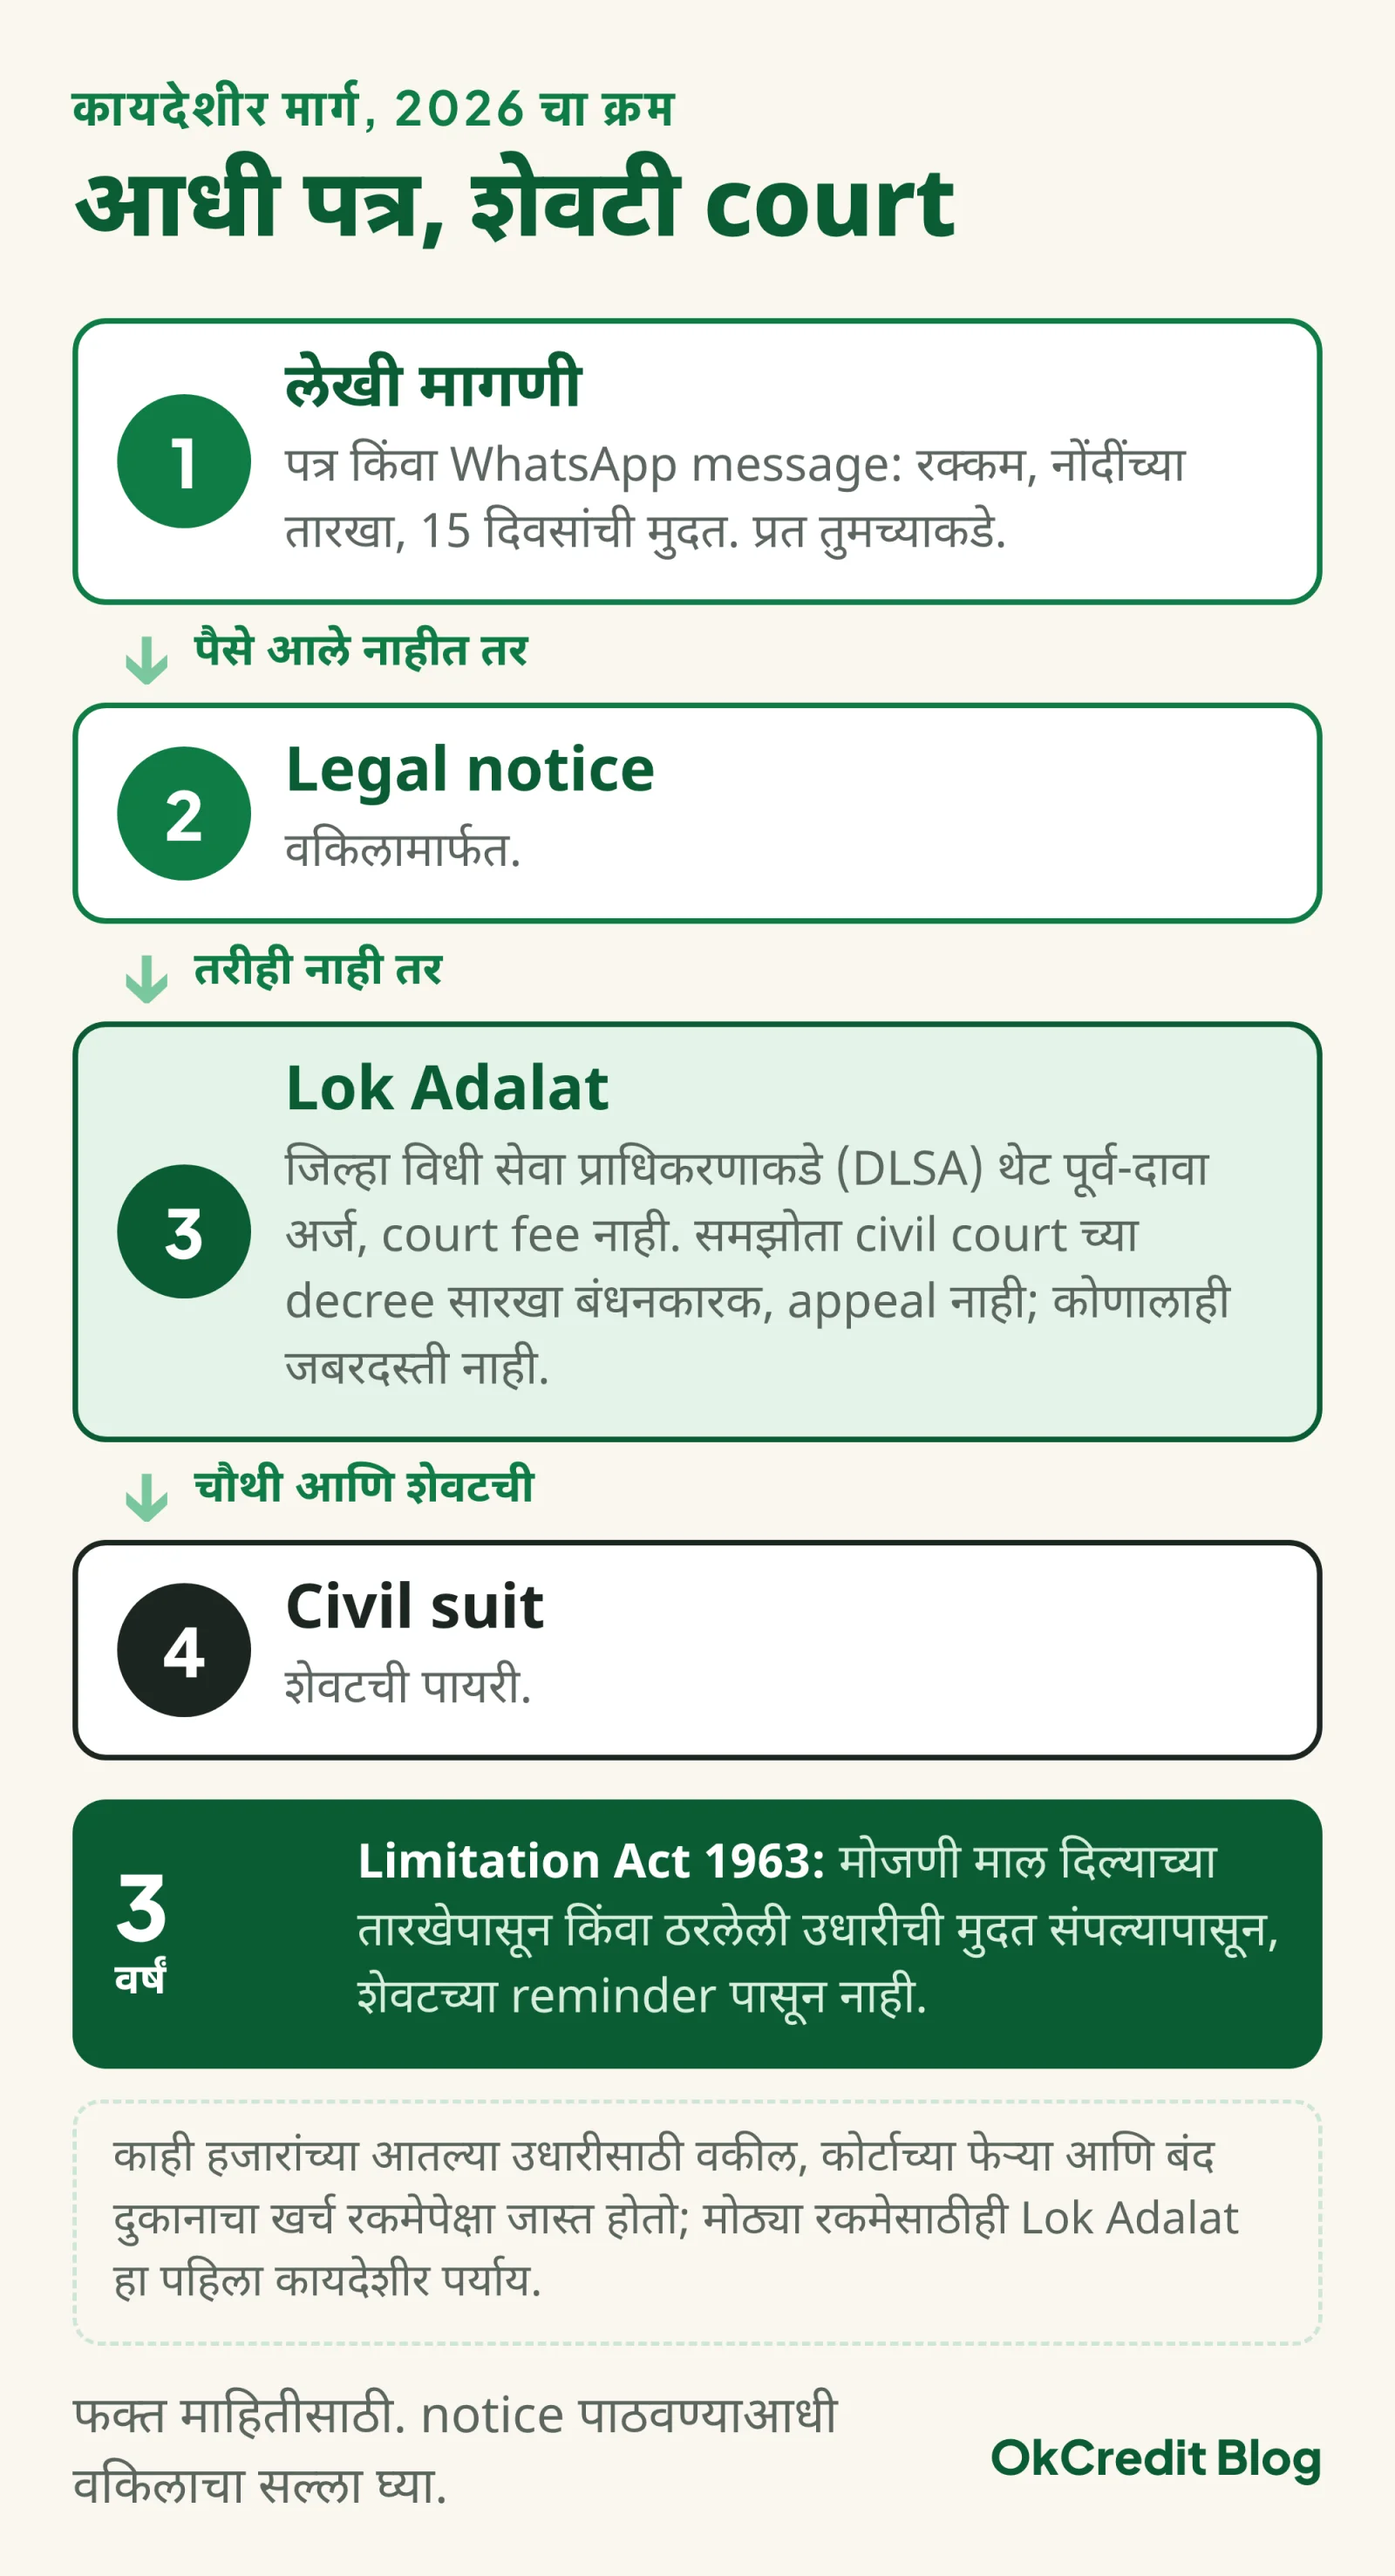 चार पायऱ्या, याच क्रमाने. 3 वर्षांची मोजणी माल दिल्यापासून, शेवटच्या reminder पासून नाही.
Cheque ने उधारी दिली असेल तर वेगळा रस्ता. Negotiable Instruments Act च्या कलम 138 नुसार (2026): cheque त्याच्या तारखेपासून 3 महिन्यांत बँकेत लावा; bounce झाल्याचा बँकेचा memo मिळाल्यापासून 30 दिवसांत लेखी demand notice पाठवा; notice मिळाल्यापासून ग्राहकाला पैसे द्यायला 15 दिवस; ते संपल्यावर 1 महिन्याच्या आत कोर्टात तक्रार. शिक्षा 2 वर्षांपर्यंत आणि/किंवा cheque च्या दुप्पट रकमेपर्यंत दंड, पण फक्त कायदेशीर देण्यासाठीच. सप्टेंबर 2025 मध्ये Supreme Court ने (Sanjabij Tari v. Kishore S. Borcar) सर्व कोर्टांना निर्देश दिले: summons email/WhatsApp ने, पहिल्या टप्प्यावरच UPI/QR ने settlement ची संधी, आणि बचावाचा पुरावा सुरू होण्याआधी cheque ची रक्कम दिली तर कोणतीही अतिरिक्त cost नाही; अंमलबजावणीची मुदत 1 नोव्हेंबर 2025 होती. Notice ला उत्तरच न देणं दाव्याला बळ देतं, असंही कोर्टाने नमूद केलं.
तुम्ही Udyam नोंदणी असलेले supplier असाल आणि उधारी दुसऱ्या व्यवसायाची असेल, तर MSMED Act 2006 खाली 45 दिवसांचा नियम आणि MSME Samadhaan/ODR चा मार्ग आहे; दुकानातल्या ग्राहकांच्या उधारीला तो लागू नाही.
हिशोब लावा. काही हजारांच्या आतल्या उधारीसाठी वकील, कोर्टाच्या फेऱ्या आणि बंद दुकानाचा खर्च रकमेपेक्षा जास्त होतो. मोठ्या रकमेसाठीही समझोता दाव्यापेक्षा लवकर आणि स्वस्त सुटतो, म्हणून Lok Adalat हा पहिला कायदेशीर पर्याय. हा भाग माहितीसाठी आहे; notice पाठवण्याआधी वकिलाचा सल्ला घ्या.
उधारी फसण्यापासून कशी वाचवावी?
वसुलीपेक्षा सोपं म्हणजे उधारी फसू न देणं, आणि त्यासाठी तीन सवयी पुरतात. पहिली, प्रत्येक ग्राहकाची मर्यादा: नवीन ग्राहकाला ₹500, वर्षभराच्या नियमित ग्राहकाला ₹3,000, त्यापुढे नाही. दुसरी, प्रत्येक नोंद लेखी आणि ग्राहकाच्या फोनवर पोहोचलेली; तोंडी हिशोबाला कोणीही "एवढं नव्हतं" म्हणू शकतं. तिसरी, महिन्याच्या ठरलेल्या तारखेला हिशोब बंद, म्हणजे उधारी कधीही एका महिन्यापेक्षा जुनी होत नाही.
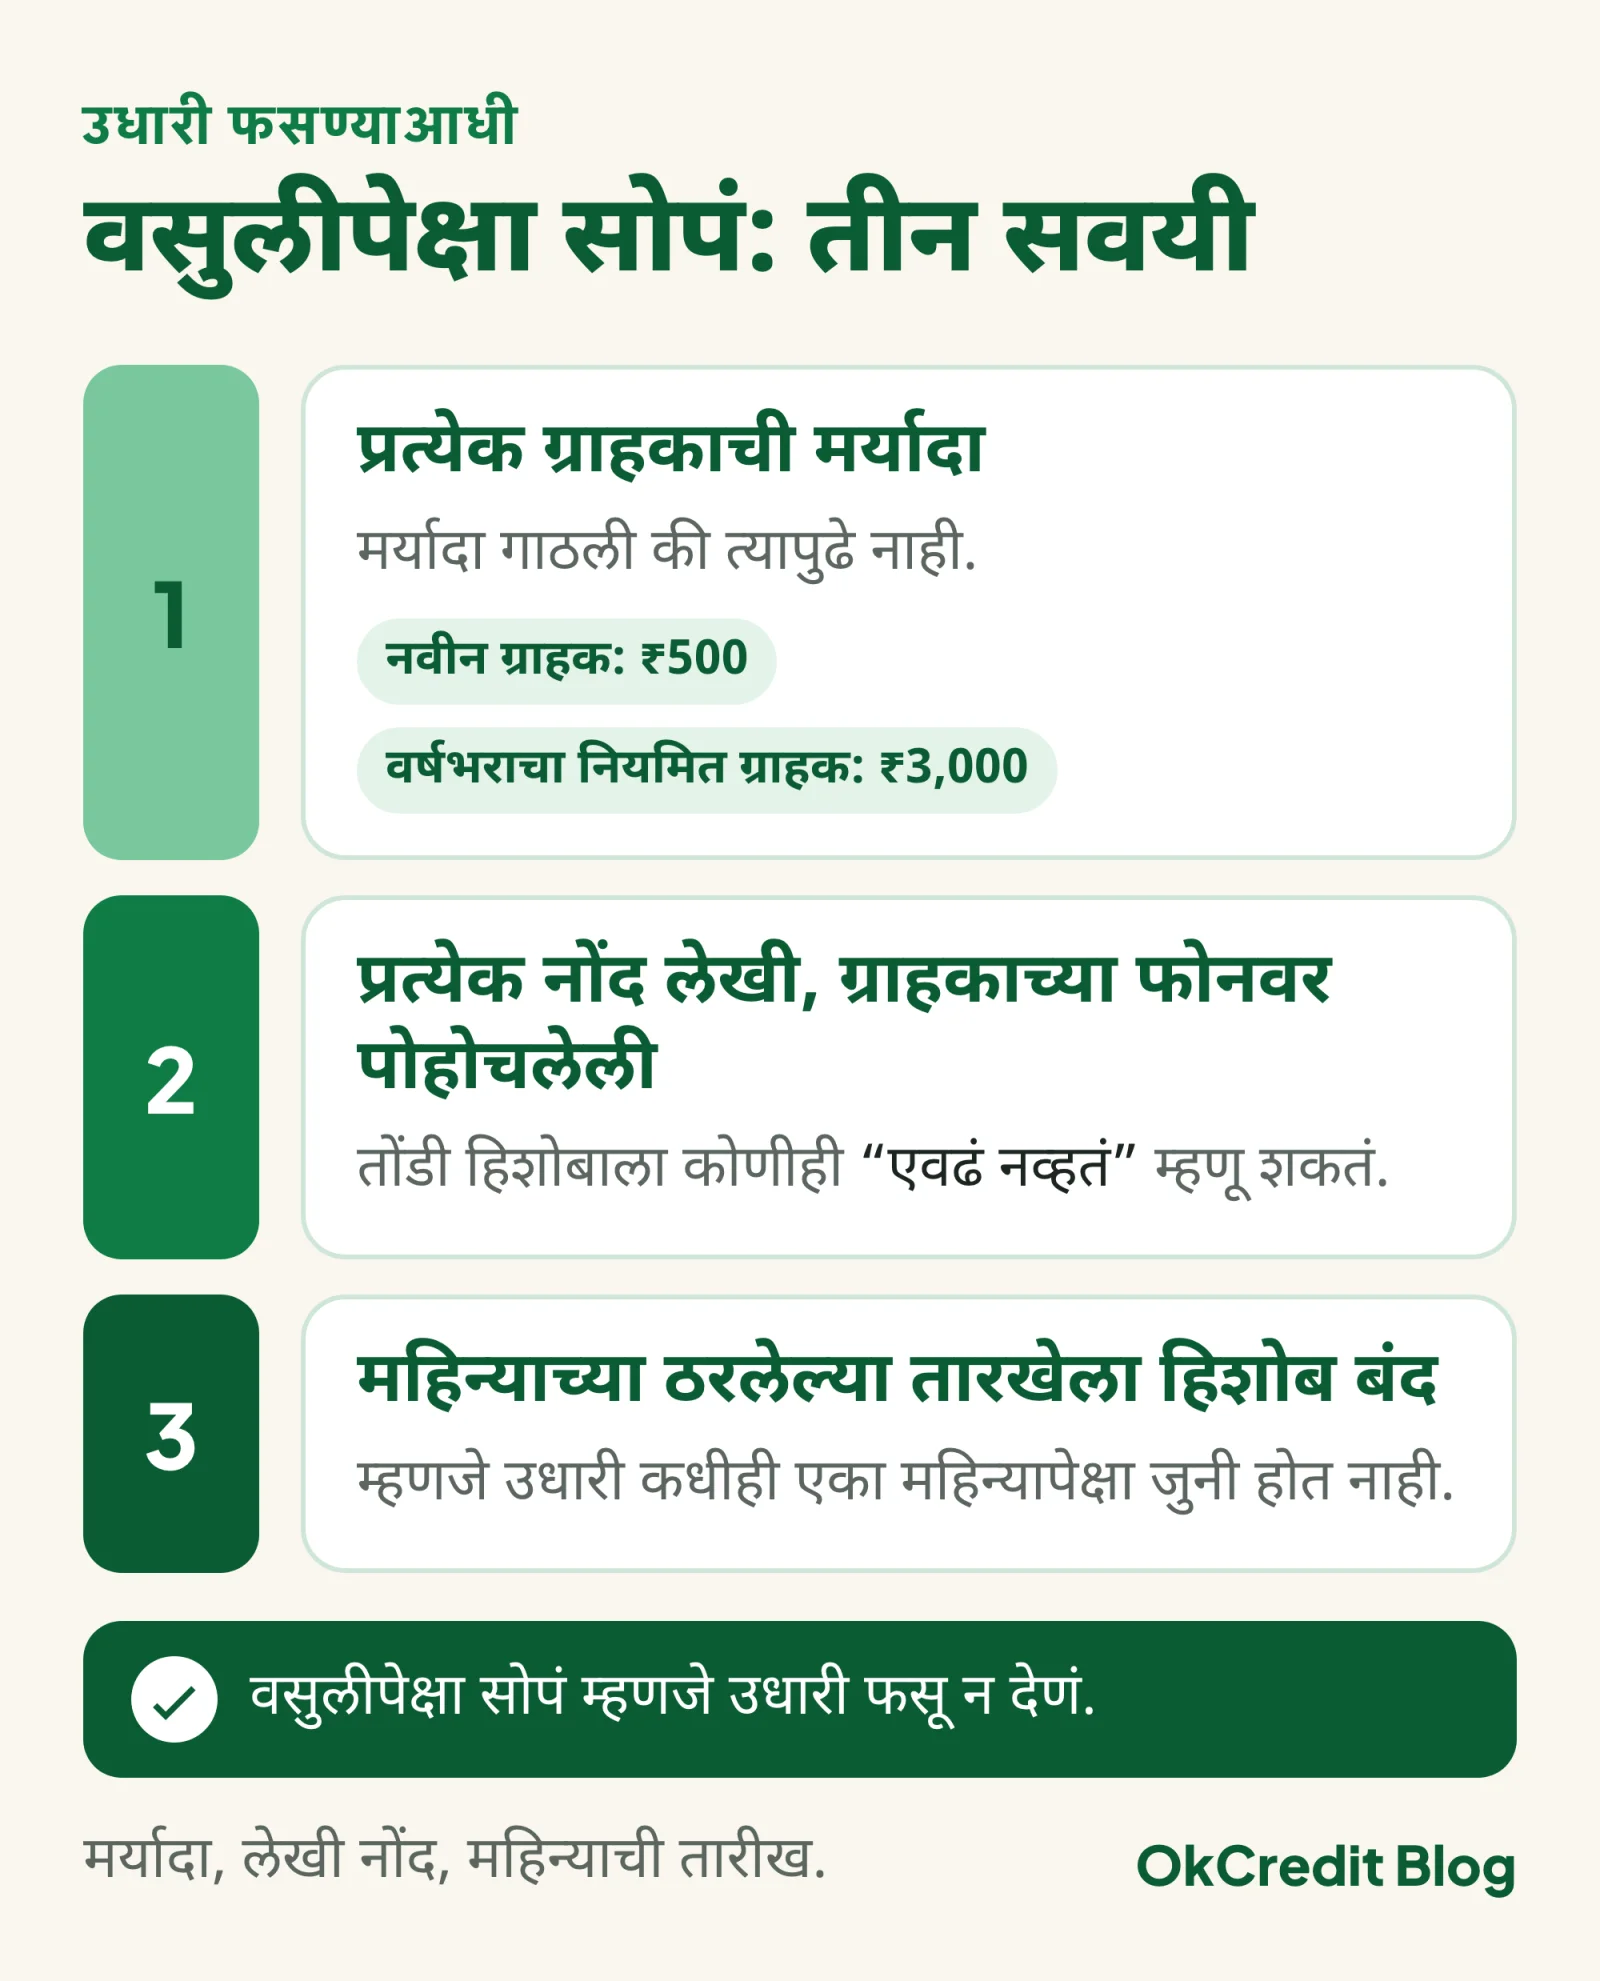 तीन सवयी, प्रत्येक ग्राहकासाठी. मर्यादा, लेखी नोंद, महिन्याची ठरलेली तारीख.
हिशोब ठेवण्यासाठी OkCredit सारखं free digital खातं app वापरता येतं: प्रत्येक नोंदीचा SMS ग्राहकाला पाठवता येतो, ऑटो रिमाइंडर चालू केलं तर थकबाकीवर SMS reminder आपोआप जातात (तुमच्याच फोनवरून), आणि online backup मुळे फोन बदलला तरी खातं राहतं. उधारी देण्याआधी काय तपासावं याची पूर्ण यादी उधारी देण्याआधीची checklist मध्ये आहे.
उधारी वसुलीबद्दल नेहमीचे प्रश्न
उधारी वसूल करण्याची कायदेशीर मुदत किती आहे?
Limitation Act 1963 नुसार 3 वर्षं (2026 मध्येही तीच). माल दिल्याच्या तारखेपासून, किंवा ठरलेली उधारीची मुदत संपल्यापासून ही मुदत मोजली जाते, शेवटच्या reminder पासून नाही. मुदत संपण्याआधी ग्राहकाने सही केलेली लेखी कबुली दिली (कलम 18) किंवा part-payment दिली आणि तिची नोंद त्याच्या हस्ताक्षरात किंवा सहीने केली (कलम 19), तर सहीच्या तारखेपासून नवी 3 वर्षं सुरू होतात.
ग्राहक फोन उचलत नसेल तर उधारी कशी वसूल करावी?
फोनऐवजी लेखी मागणी पाठवा: रक्कम, तारखा आणि 15 दिवसांची मुदत असलेला WhatsApp message किंवा पत्र. त्यालाही उत्तर नाही आणि रक्कम काही हजारांच्या वर असेल तर DLSA मार्फत Lok Adalat मध्ये पूर्व-दावा अर्ज करा; तिथून ग्राहकाला अधिकृत notice जाते. घरी जाऊन तगादा, कुटुंबाला फोन किंवा group मध्ये नाव, हे मात्र टाळा.
₹2,000 ते ₹3,000 च्या उधारीसाठी कोर्टात जाणं फायद्याचं आहे का?
सहसा नाही. वकिलाची फी, कोर्टाच्या फेऱ्या आणि दुकान बंद ठेवण्याचा खर्च रकमेपेक्षा जास्त होतो. एवढ्या रकमेसाठी लेखी मागणी, साक्षीदारासमोर बैठक किंवा round-down एकरकमी settlement जास्त फायद्याचं. Lok Adalat मध्ये court fee नसते, त्यामुळे रक्कम मोठी असेल तर तो पहिला कायदेशीर पर्याय.
थकबाकीदाराचं नाव WhatsApp group मध्ये टाकलं तर चालतं का?
नाही. सार्वजनिकपणे नाव जाहीर करणं Bharatiya Nyaya Sanhita 2023 च्या कलम 356 (defamation) खाली येऊ शकतं, आणि "पैसे दे नाहीतर" अशा धमक्या कलम 351 (criminal intimidation) खाली; दोन्हीत 2 वर्षांपर्यंत शिक्षेची तरतूद आहे. उधारी वसूल करायचा तुमचा हक्क आहे, पण तो ग्राहकाशी थेट आणि खाजगीत बोलूनच. नेमकं काय लागू होतं ते वकिलाकडून तपासा.
उधारीसाठी दिलेला cheque bounce झाला तर काय करावं?
Negotiable Instruments Act च्या कलम 138 नुसार (2026): cheque त्याच्या तारखेपासून 3 महिन्यांत बँकेत लावा; bounce झाल्याचा बँकेचा memo मिळाल्यापासून 30 दिवसांत लेखी demand notice पाठवा; notice मिळाल्यापासून ग्राहकाला 15 दिवस पैसे द्यायला मिळतात; ते संपल्यावर 1 महिन्याच्या आत कोर्टात तक्रार. सप्टेंबर 2025 च्या Supreme Court च्या निर्देशांनुसार कोर्टांनी पहिल्या टप्प्यावरच UPI/QR ने settlement ची संधी द्यायची आहे. Notice पाठवण्याआधी वकिलाचा सल्ला घ्या.