अडकलेली उधारी परत येते, पण ती किती जुनी आहे त्यावर सगळं अवलंबून आहे. काही आठवड्यांची उधारी एका रिमाइंडरने बहुतेक वेळा परत येते. काही महिन्यांची असेल तर ठरवून पाठपुरावा लागतो. वर्षभराहून जुनी असेल तर settlement ची offer द्यावी लागते. एक पक्का आकडा लक्षात ठेवा: Limitation Act 1963 नुसार 3 वर्षांत कोर्टात दावा दाखल केला नाही, तर तो रस्ता बंद होतो. 2026 मध्येही हाच नियम आहे.
पैसे अडकणं ही फक्त तुमच्या दुकानाची समस्या नाही. Economic Survey 2025-26 नुसार देशातल्या MSME चे अंदाजे ₹8.1 लाख कोटी delayed payments मध्ये अडकले आहेत. तो आकडा व्यवसाय-ते-व्यवसाय व्यवहारांचा आहे, तुमच्या counter वरच्या उधारीचा नाही. पण मुद्दा तोच: उधारी अडकते, आणि ती सोडवायला रागापेक्षा पद्धत लागते.
अडकलेली उधारी परत येते का? खरं उत्तर काय आहे
उधारी जितकी ताजी, तितकी परत येण्याची शक्यता जास्त; जितकी जुनी, तितकी वसुलीची पद्धत बदलावी लागते. उधारीच्या वयानुसार किती टक्के परत येते, यावर भारतात कुठलाही official आकडा नाही. म्हणून इथे टक्केवारी नाही, फक्त counter मागचा अनुभव आणि एक कायदेशीर मर्यादा.
| उधारी किती जुनी | काय अपेक्षा ठेवायची | काय करायचं |
|---|---|---|
| ताजी, महिन्याच्या आत | बहुतेक परत येते. ग्राहक टाळत नसतो, विसरलेला असतो | एक साधा रिमाइंडर: रक्कम आणि तारीख सांगून |
| 1 ते 3 महिने | परत येते, पण ग्राहक आपणहून येत नाही | आठवड्याचा ठरलेला दिवस, पुढच्या खरेदीच्या वेळी आधीच्या रकमेचं बोलणं |
| 3 ते 12 महिने | अर्धवट किंवा हप्त्याने येते | हप्त्यांची offer, त्या ग्राहकाची नवी उधारी बंद |
| 1 वर्षाहून जुनी | पूर्ण रक्कम क्वचित | थोडी सूट देऊन एकरकमी settlement, नाहीतर write off. 3 वर्षे संपण्याआधी कायदेशीर पर्याय तपासा |
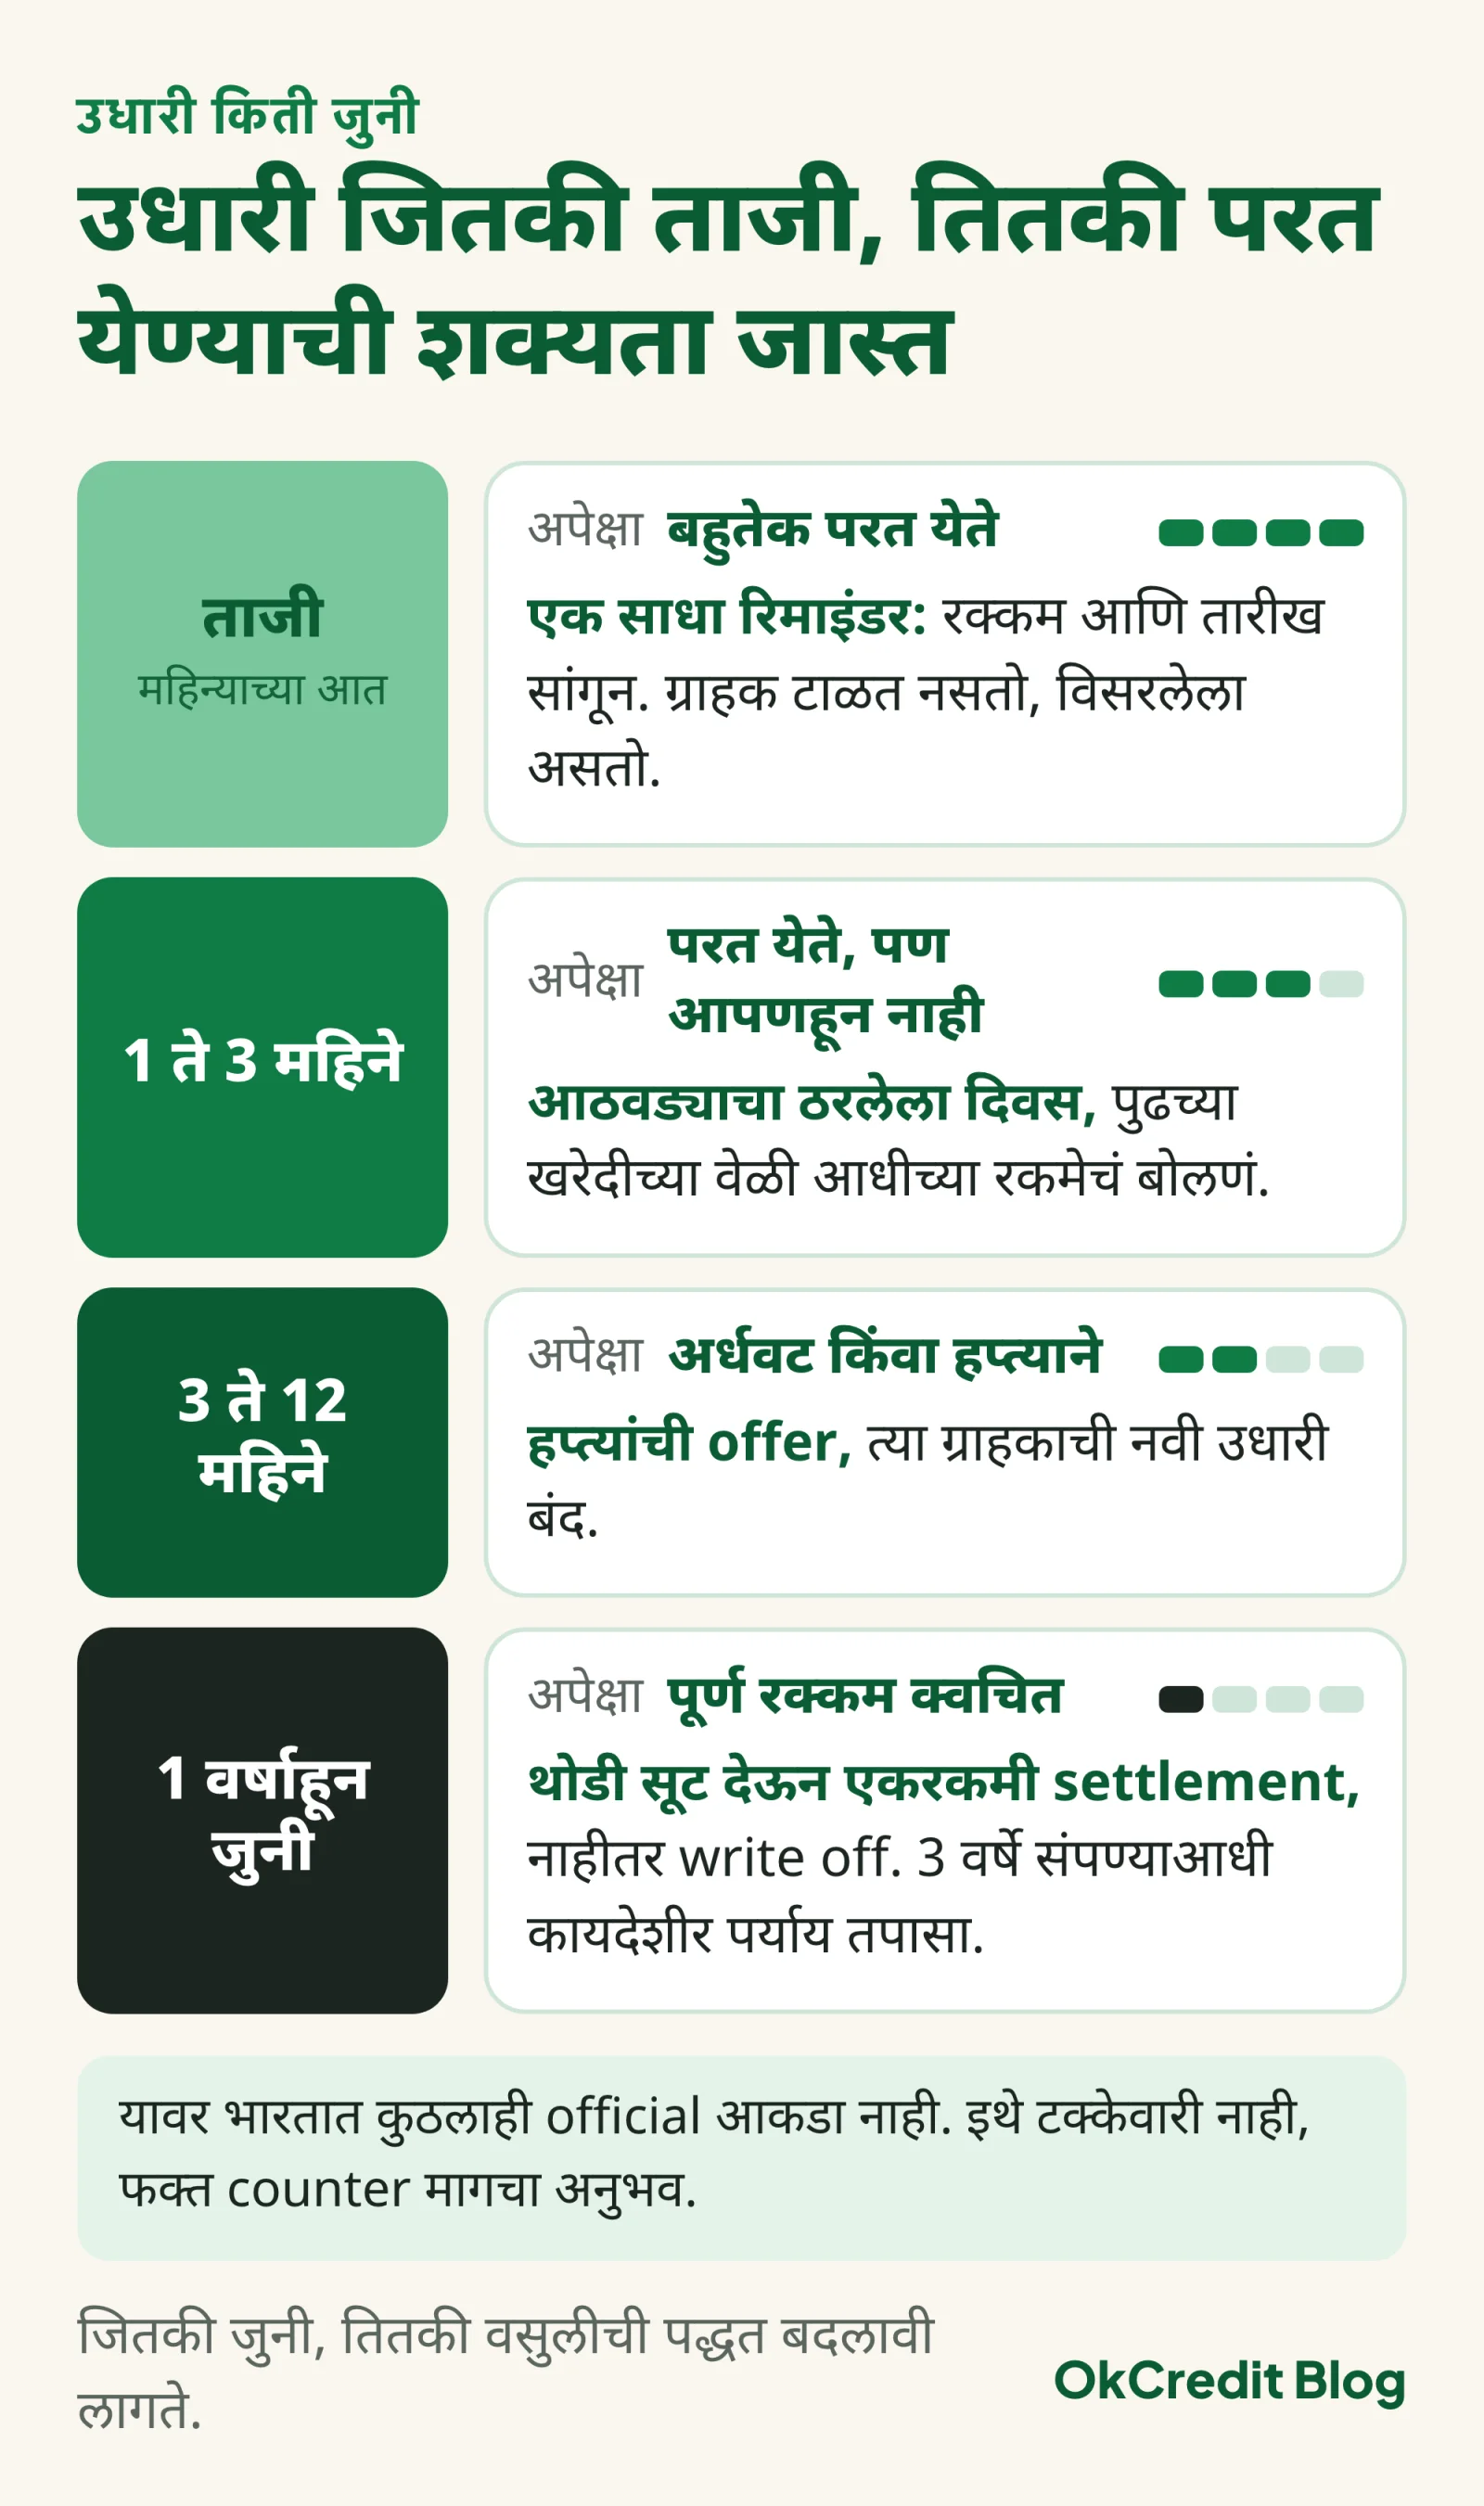 उधारी जितकी जुनी, तितकी अपेक्षा कमी आणि पद्धत वेगळी. ताज्या उधारीला एक रिमाइंडर पुरतो, वर्षभराहून जुन्या उधारीला settlement ची offer.
उधारी अडकते ती तीन कारणांनी. मागताना दोघांनाही अवघडल्यासारखं वाटतं, म्हणून विषय टळत जातो. देताना परतफेडीची तारीख ठरलेली नसते, म्हणून "नंतर देतो" म्हणजे कधीच नाही. आणि लिहून ठेवलेलं नसतं, म्हणून सहा महिन्यांनी रकमेवरूनच वाद सुरू होतो. या तिन्ही गोष्टी तुमच्या हातात आहेत, ग्राहकाच्या नाही.
उधारी किती जुनी झाली की कायदेशीर रस्ता बंद होतो?
Limitation Act 1963 नुसार पैसे वसुलीचा दावा 3 वर्षांच्या आत दाखल करावा लागतो; 2026 मध्ये कायदा तसाच आहे. दुकानाच्या उधारीसाठी ही 3 वर्षे साधारणपणे माल दिल्याच्या तारखेपासून मोजली जातात (Schedule, Article 14), शेवटच्या रिमाइंडरपासून नाही. ठराविक credit period ठरली असेल तर ती संपल्यापासून (Article 15). रोख रक्कम उसनी दिली असेल तर दिल्याच्या तारखेपासून (Article 19).
हे घड्याळ पुन्हा सुरू करता येतं, दोन प्रकारे, आणि दोन्ही 3 वर्षे संपण्याआधीच व्हायला हवेत. कलम 18: ग्राहकाने "माझ्याकडे इतकी रक्कम बाकी आहे" असं लिहून सही केली, तर त्या सहीच्या तारखेपासून नवी 3 वर्षे. कलम 19: ग्राहकाने थोडी रक्कम भरली, तर भरल्याच्या तारखेपासून नवी 3 वर्षे. पण कलम 19 ला एक अट आहे: ती रक्कम भरल्याची नोंद ग्राहकाच्या स्वतःच्या हस्ताक्षरात असावी किंवा त्याने सही केलेल्या कागदावर असावी.
व्यवहारात याचा अर्थ सरळ आहे. तुमच्या स्वतःच्या वहीतली रोख entry हा पुरावा म्हणून कमकुवत ठरतो. ग्राहकाने सही केलेली पावती, त्याचा स्वतःचा message, UPI note मध्ये "उधारी" असा उल्लेख, हे जास्त मजबूत. WhatsApp किंवा SMS वरचं उत्तर "सही केलेला लेख" म्हणून धरलं जाईल का, हा पुराव्याच्या कायद्याचा प्रश्न आहे. म्हणून रक्कम मोठी असेल तर वकिलाचा सल्ला घ्या; हा लेख माहितीसाठी आहे, कायदेशीर सल्ला नाही.
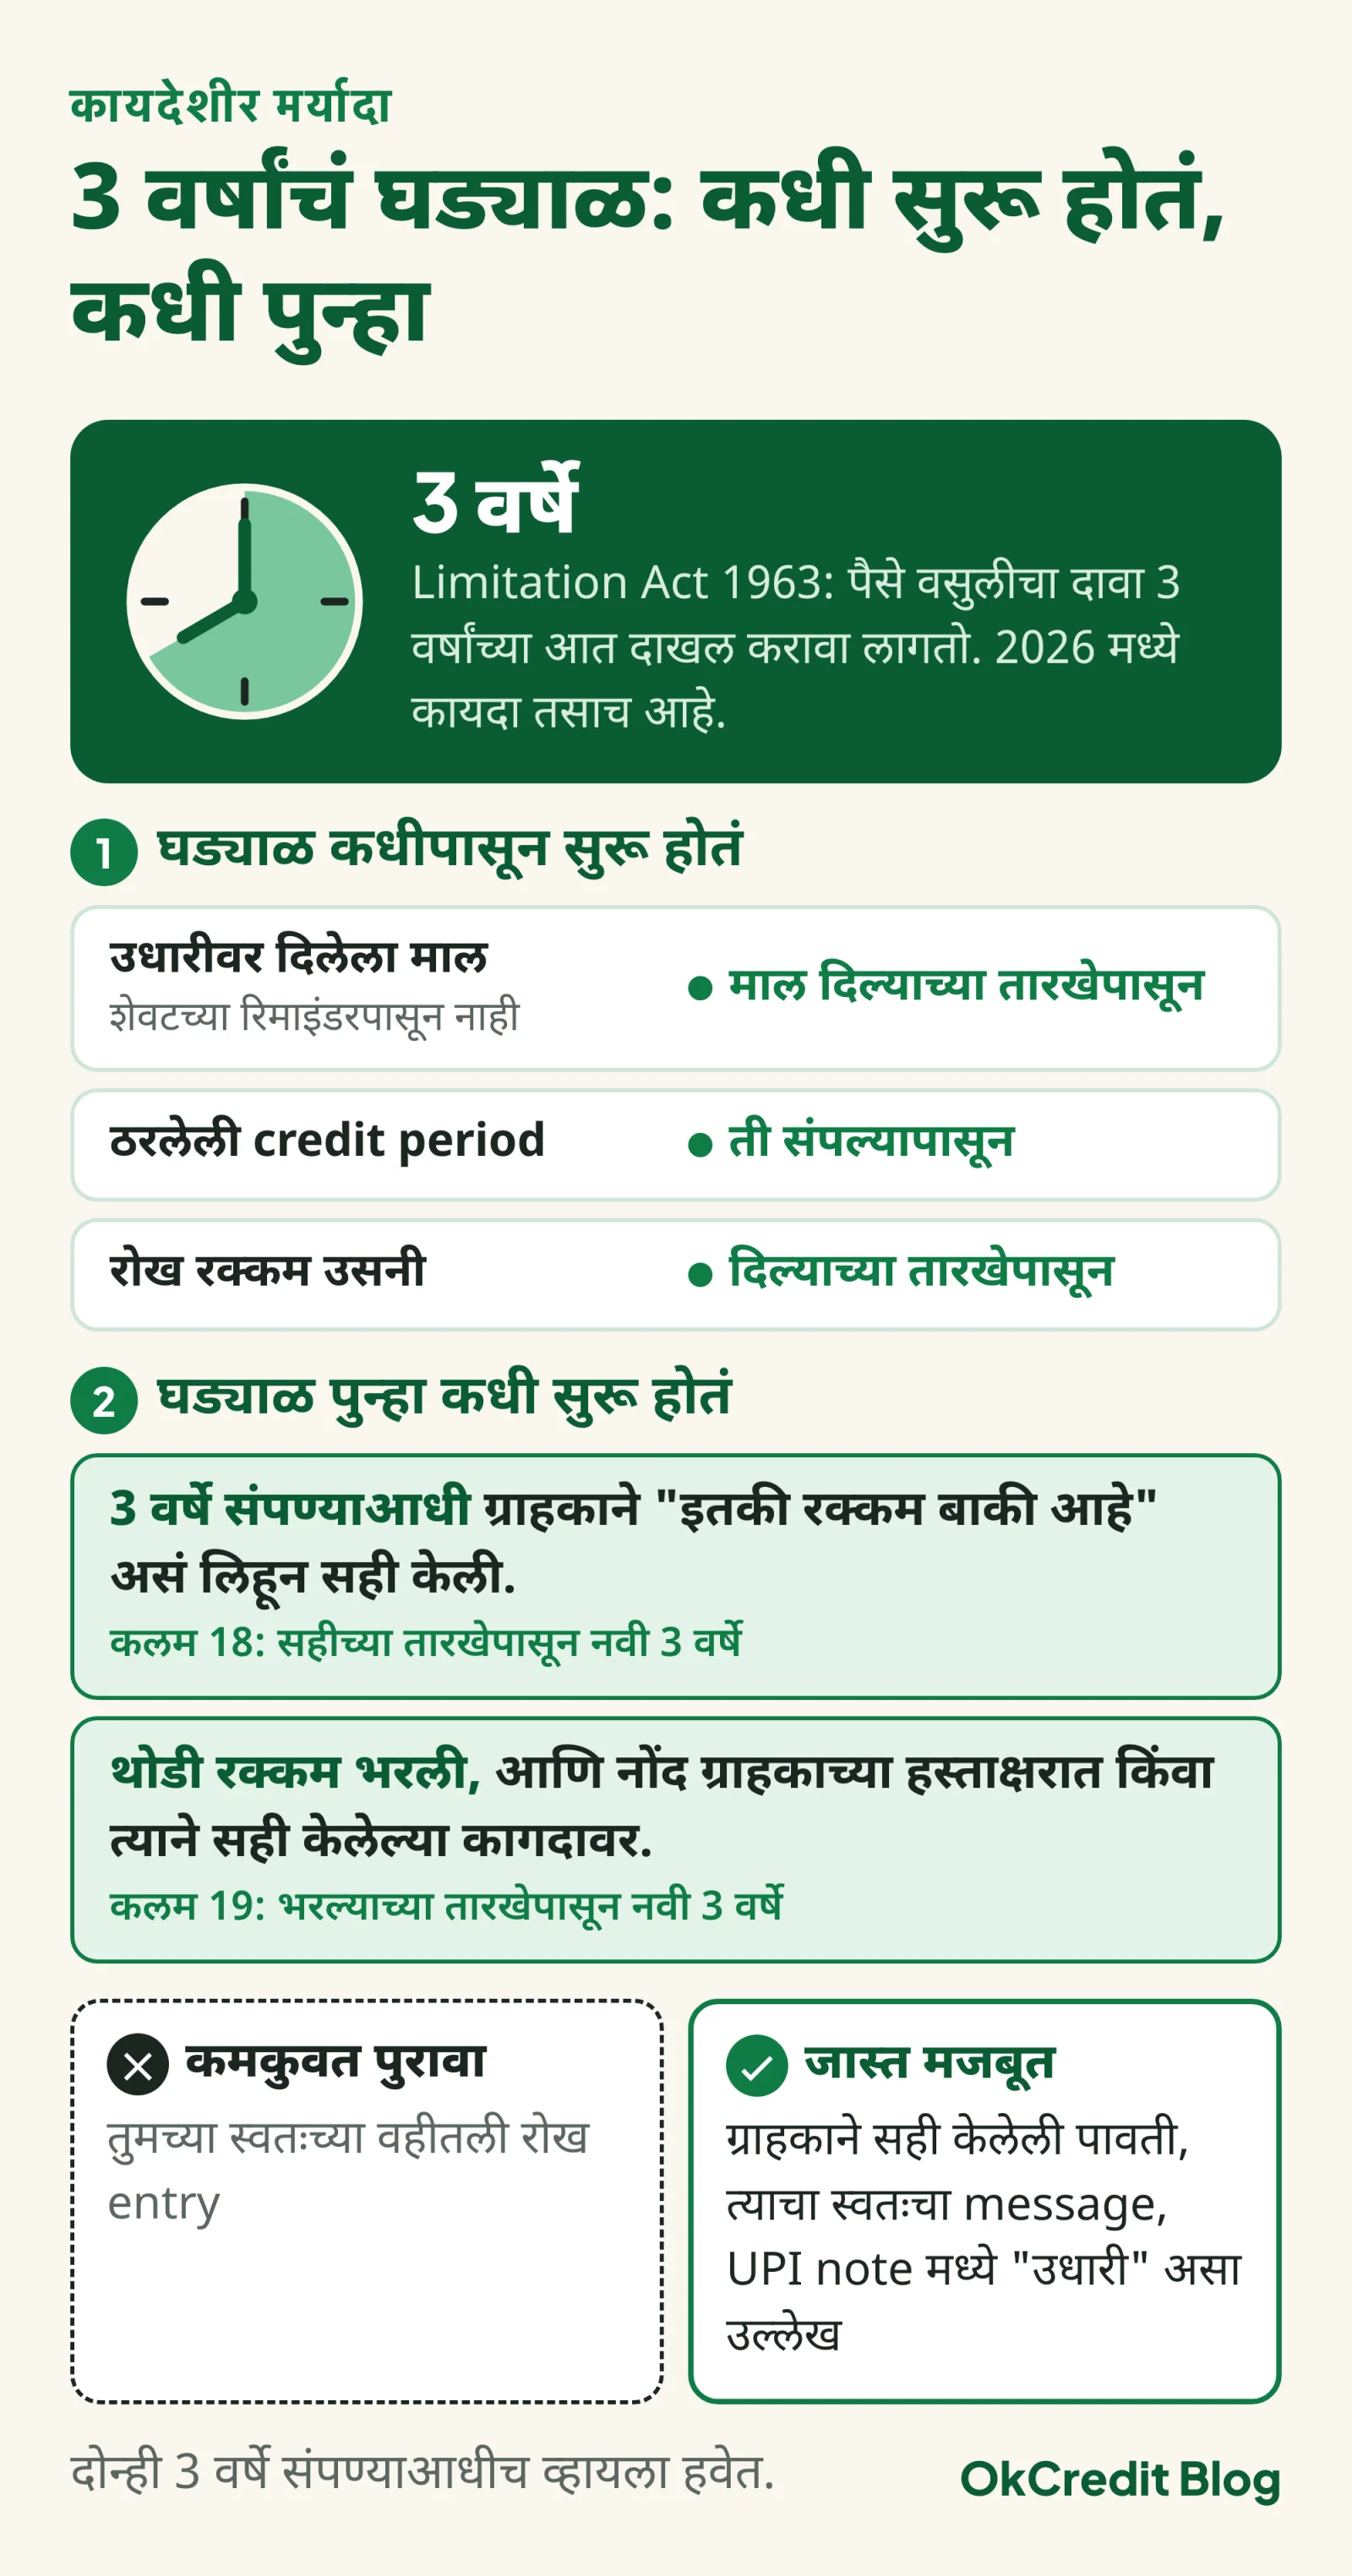 घड्याळ कधीपासून सुरू होतं, आणि कुठल्या पुराव्याने पुन्हा सुरू होतं. तुमच्या वहीतल्या entry ने नाही, ग्राहकाच्या सहीने किंवा त्याच्या स्वतःच्या हस्ताक्षराने.
रस्ता कोणता? उधारीचा दावा civil court मध्ये जातो, ग्राहक जिथे राहतो किंवा व्यवहार जिथे झाला त्या भागातल्या. छोट्या रकमांसाठी Small Causes Court असतं, पण त्याची रकमेची मर्यादा राज्यानुसार वेगळी, म्हणून इथे आकडा नाही. स्वस्त आणि जलद पर्याय म्हणजे Lok Adalat. District किंवा Taluka Legal Services Authority कडे अर्ज केला की case दाखल न करताही (pre-litigation) प्रकरण घेतलं जातं, court fee लागत नाही, आणि झालेला निवाडा civil court च्या decree सारखा final असतो, त्यावर appeal नाही. एकच अट: समोरच्यानेही समझोत्याला तयार असावं लागतं; Lok Adalat कुणावर जबरदस्ती करत नाही. National Lok Adalat वर्षातून चार वेळा भरतं, मार्च, मे, सप्टेंबर आणि डिसेंबरच्या दुसऱ्या शनिवारी. NALSA नुसार 2026 मधल्या पुढच्या तारखा 12 डिसेंबर.
एक वेगळी गोष्ट: तुमचा ग्राहक स्वतः व्यापारी असेल आणि तुमचं Udyam registration असेल, तर 15 ऑक्टोबर 2025 पासून MSMED Act खालच्या delayed payment च्या तक्रारी MSME ODR Portal (odr.msme.gov.in) वरच दाखल होतात. सामान्य ग्राहकाच्या उधारीला हे लागू नाही.
अडकलेली उधारी परत आणण्याचा 3-step system काय आहे?
पद्धत तीन पायऱ्यांची: आधी हिशोब, मग क्रम, मग समझोता. बहुतेक दुकानदार थेट तिसऱ्या पायरीवर उडी मारतात आणि म्हणून अडकतात.
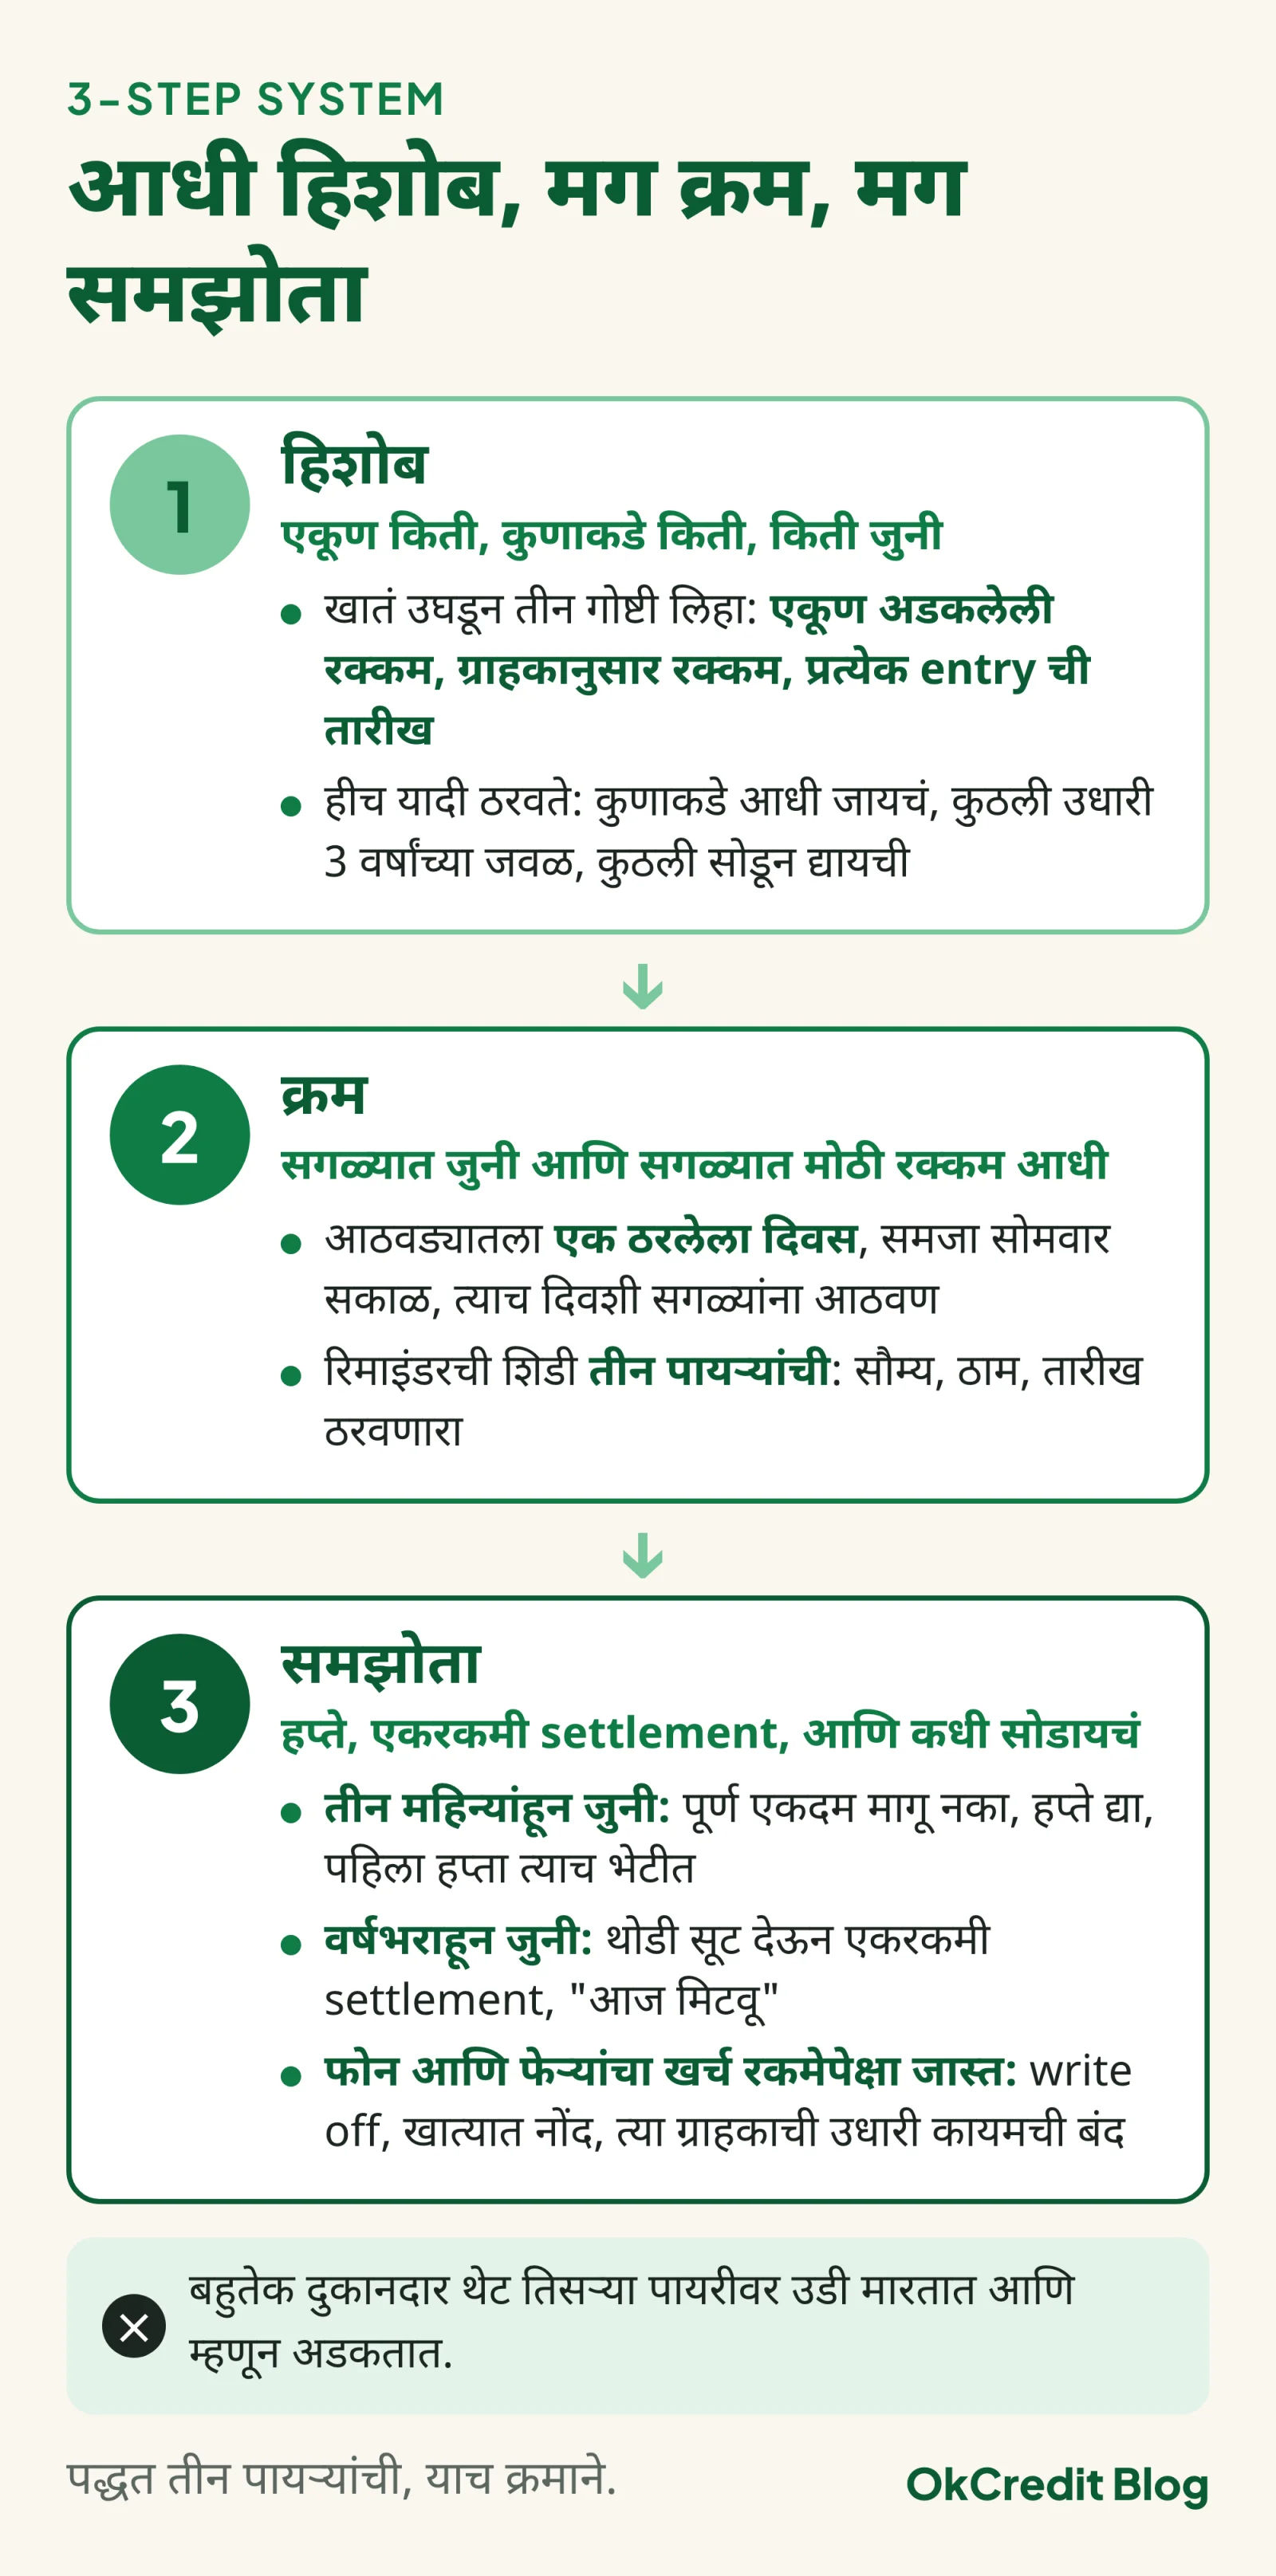 तीन पायऱ्या, याच क्रमाने. हिशोबाशिवाय क्रम ठरत नाही, आणि क्रमाशिवाय समझोत्याची वेळच येत नाही.
Step 1: हिशोब
खातं उघडा आणि तीन गोष्टी लिहा: एकूण अडकलेली रक्कम, ग्राहकानुसार रक्कम, आणि प्रत्येक entry ची तारीख. जुन्या वहीत तारखा नसतील तर आठवून अंदाजे लिहा; "साधारण दिवाळीच्या आधी" हेही चालेल. ही यादी पुढचं सगळं ठरवते: कुणाकडे आधी जायचं, कुठली उधारी 3 वर्षांच्या जवळ आली आहे, आणि कुठली सोडून द्यायची.
Step 2: क्रम आणि तगाद्याचा दिवस
सगळ्यात जुनी आणि सगळ्यात मोठी रक्कम आधी. आठवड्यातला एक दिवस ठरवा, समजा सोमवार सकाळ, आणि त्याच दिवशी सगळ्यांना आठवण करा. ठरलेला दिवस असला की तगादा हा तुमचा मूड न राहता दुकानाची पद्धत होते, आणि ग्राहकालाही ते कळतं.
रिमाइंडरची शिडी तीन पायऱ्यांची. पहिला सौम्य: रक्कम, तारीख, "सोयीने द्या". दुसरा ठाम: तीच रक्कम, "या आठवड्यात". तिसरा तारीख ठरवणारा: ग्राहकालाच विचारा "कोणत्या तारखेला देता?" आणि ती तारीख लिहून ठेवा, त्याला message करून. तयार मजकूर हवा असेल तर पेमेंट रिमाइंडर मेसेजचे नमुने इथे आहेत.
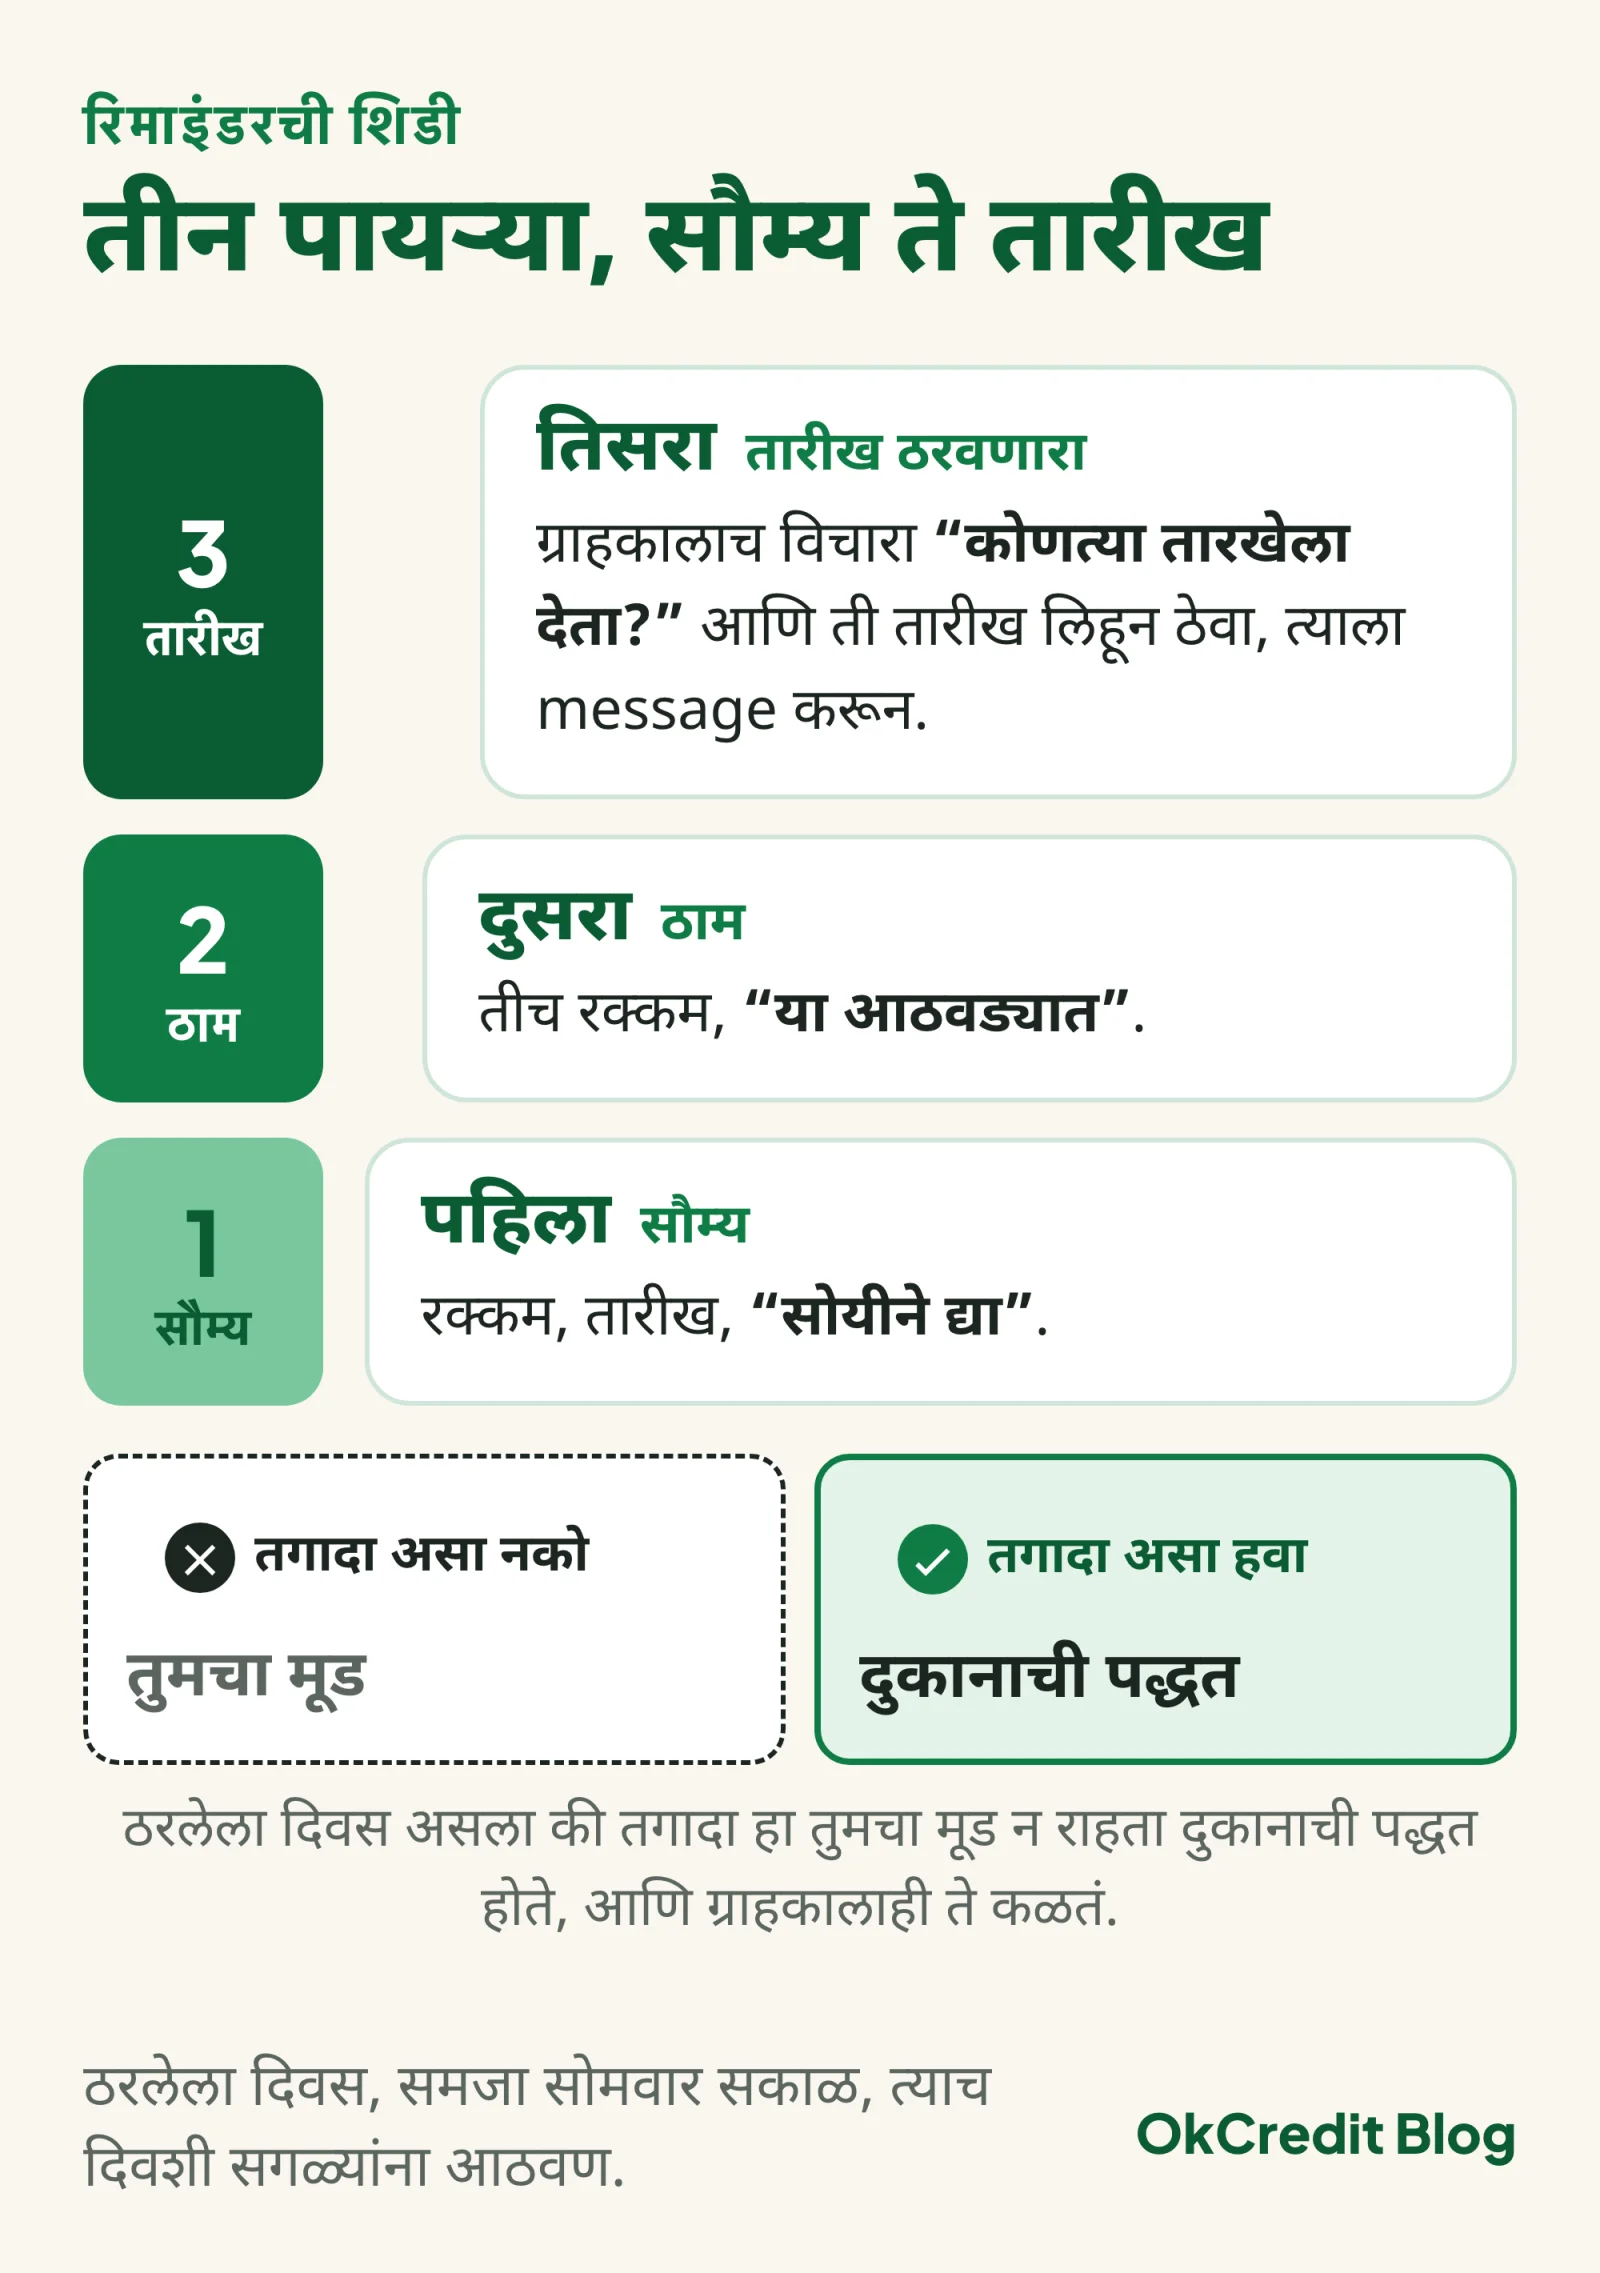 सौम्य पासून सुरुवात, तारखेवर शेवट. ठरलेला दिवस असला की तगादा मूड न राहता दुकानाची पद्धत होते.
Step 3: समझोता
तीन महिन्यांहून जुनी रक्कम पूर्ण एकदम मागू नका; हप्ते द्या, आणि पहिला हप्ता त्याच भेटीत घ्या. तो पहिला हप्ता म्हणजे कलम 19 चा पुरावा होऊ शकतो, फक्त ग्राहकाकडून लिहून घ्या. वर्षभराहून जुनी रक्कम असेल तर थोडी सूट देऊन एकरकमी settlement द्या: बाकी रक्कम थोडी कमी करून "आज मिटवू" ही offer. आणि जेव्हा फोन आणि फेऱ्यांचा खर्च रकमेपेक्षा जास्त व्हायला लागतो, तेव्हा write off करा, खात्यात तसं लिहा, आणि त्या ग्राहकाची उधारी कायमची बंद करा. आणखी पद्धती हव्या असतील तर उधारी वसुलीचे 10 मार्ग वाचा.
ग्राहकाकडून पैसे मागताना काय करू नये?
नाव जाहीर करणं, WhatsApp group मध्ये टाकणं, दुकानाच्या फळ्यावर यादी लावणं, धमकी देणं, रात्री-अपरात्री घरी जाणं: यातलं काहीही करू नका. कारणं दोन.
पहिलं, धंदा. तो ग्राहक आणि त्याचं गल्लीतलं वर्तुळ कायमचं जातं, आणि उधारी तरीही परत येत नाही. जाहीर बदनामी झालेला माणूस पैसे देऊन विषय संपवत नाही, तो ताठर होतो.
दुसरं, कायदा. 1 जुलै 2024 पासून IPC च्या जागी Bharatiya Nyaya Sanhita 2023 लागू आहे. कुणाला बदनाम करणं BNS कलम 356 (मानहानी) मध्ये, आणि धमकी देणं कलम 351 (criminal intimidation) मध्ये येऊ शकतं. जुने लेख अजून IPC 499 आणि 506 सांगतात, ते आता कालबाह्य झाले. इथे कुठल्या प्रकरणात काय निकाल लागेल हे सांगायचं नाही; इतकंच की तगादा हा गुन्हा नाही, पण बदनामी आणि धमकी असू शकते. "तुझं नाव defaulter list मध्ये टाकतो" अशा धमक्याही देऊ नका; CIBIL defaulter list चं खरं काय आहे ते आधी वाचा.
संपूर्ण पद्धत एवढीच: नम्रपणे, पण न थांबता, ठरलेल्या दिवशी, लिहून ठेवत.
उधारी पुन्हा अडकू नये म्हणून काय बदलायचं?
विक्रीच्या वेळीच लिहून ठेवणं, ग्राहकाला त्याच क्षणी SMS किंवा WhatsApp ने confirmation, प्रत्येक ग्राहकाची उधारीची मर्यादा, आणि ठरलेली settlement तारीख: हे चार बदल पुरेसे आहेत.
लिहून ठेवणं म्हणजे माल हातात दिला त्याच वेळी entry, "रात्री लिहीन" नाही. ग्राहकाला confirmation गेला की रकमेवरून वाद होत नाही; पण कलम 18 आणि 19 साठी ग्राहकाच्या स्वतःच्या सहीचा किंवा त्याच्या हाताने लिहिलेला पुरावा लागतो, तुमचा एकतर्फी message पुरेसा नाही. मर्यादा ग्राहकानुसार ठरवा; नियमित येणाऱ्या कुटुंबाची मर्यादा वेगळी, नव्या ग्राहकाची वेगळी. आणि settlement ची तारीख देतानाच सांगा, "महिन्याच्या 5 तारखेला हिशोब" असं. तारीख ठरली की "नंतर देतो" हा शब्दच संपतो. नवी उधारी देण्याआधी काय तपासायचं, याची उधारी देण्यापूर्वीची checklist वेगळी ठेवली आहे.
उधारीचा हिशोब ठेवायला OkCredit सारखं free digital khata app वापरता येतं: प्रत्येक entry चा SMS ग्राहकालाही पाठवता येतो, ऑटो रिमाइंडर चालू केलं तर थकलेल्या रकमेवर SMS reminder आपोआप जातो (तुमच्याच फोनवरून), आणि फोन बदलला तरी खातं online backup मध्ये राहतं.
नेहमीचे प्रश्न
उधारी किती वर्षांनंतर कायदेशीर वसूल करता येत नाही?
Limitation Act 1963 नुसार पैसे वसुलीचा civil दावा 3 वर्षांत दाखल करावा लागतो; 2026 मध्येही हाच नियम आहे. दुकानाच्या उधारीसाठी ही 3 वर्षे सहसा माल दिल्याच्या तारखेपासून मोजली जातात. त्याआधी ग्राहकाने सही करून लिहून दिलेली कबुली (कलम 18) किंवा ग्राहकाने लिहून/सही करून मान्य केलेली अंशतः भरणा (कलम 19) झाली, तर त्या तारखेपासून नवी 3 वर्षे मिळतात. मोठ्या रकमेसाठी वकिलाचा सल्ला घ्या.
ग्राहकाने थोडे पैसे भरले तर 3 वर्षांचं घड्याळ पुन्हा सुरू होतं का?
होय, Limitation Act च्या कलम 19 नुसार, पण दोन अटींवर. ती रक्कम मूळ 3 वर्षे संपण्याआधी भरलेली असावी, आणि भरल्याची नोंद ग्राहकाच्या स्वतःच्या हस्ताक्षरात किंवा त्याने सही केलेल्या लिखाणात असावी. तुमच्या वहीतली फक्त तुमची entry पुरेशी नाही. म्हणून पहिला हप्ता घेताना ग्राहकाकडून लिहून घ्या.
अडकलेली उधारी Lok Adalat मध्ये नेता येते का?
येते. District किंवा Taluka Legal Services Authority कडे अर्ज केला की case दाखल न करताही pre-litigation प्रकरण घेतलं जातं, court fee लागत नाही, आणि झालेला निवाडा civil court च्या decree सारखा final असतो. अट एवढीच की ग्राहकानेही समझोत्याला तयार असावं लागतं. National Lok Adalat वर्षातून चार वेळा भरतं; 2026 मधल्या पुढच्या तारखा 12 डिसेंबर आहेत.
ग्राहकाचं नाव दुकानात किंवा WhatsApp group मध्ये लावलं तर काय होतं?
ग्राहक आणि त्याचं वर्तुळ कायमचं जातं, आणि कायद्याचा धोका वेगळा. 1 जुलै 2024 पासून लागू असलेल्या Bharatiya Nyaya Sanhita 2023 मध्ये बदनामी कलम 356 आणि धमकी कलम 351 खाली येऊ शकते. तगादा करणं गुन्हा नाही; नाव जाहीर करणं आणि धमकावणं असू शकतं. नम्र पण ठरलेल्या दिवशीचा पाठपुरावा हाच रस्ता.
वर्षभराहून जुनी उधारी write off करावी का?
आधी थोडी सूट देऊन एकरकमी settlement ची offer द्या; अनुभवाने वर्षभराहून जुनी रक्कम पूर्ण क्वचितच येते, यावर टक्केवारीचा आकडा नाही. फोन आणि फेऱ्यांचा खर्च रकमेपेक्षा जास्त व्हायला लागला की write off करा, खात्यात नोंद ठेवा, आणि त्या ग्राहकाची नवी उधारी बंद करा. रक्कम मोठी असेल आणि 3 वर्षे पूर्ण झाली नसतील, तर Lok Adalat किंवा वकिलाचा पर्याय आधी तपासा.