हाँ, ताज़ा फंसा उधार ज़्यादातर वापस आता है, उम्र के साथ उम्मीद घटती है। हफ्तों पुराना उधार एक याद दिलाने से निकल आता है, महीनों पुराने के लिए plan चाहिए, साल भर पुराने में कुछ छोड़कर settle करना पड़ता है। कानूनी हद भी है: Limitation Act, 1963 के तहत वसूली का मुकदमा 3 साल के अंदर दायर होता है (2026)।
जिसे हम दुकान वाले fasa udhaar कहते हैं, उसका ताज़ा हिस्सा गया नहीं है, अटका है। नीचे पहले उम्र के हिसाब से सच्चा जवाब है, फिर कानून की हद, फिर वो system जिससे अटका पैसा हिलता है।
क्या फंसा उधार वापस आता है? सच्चाई क्या है
जितना ताज़ा उधार, उतनी पक्की वापसी; साल भर से पुराना बकाया पूरा वापस आना मुश्किल है, पर उसका एक हिस्सा भी निकल सकता है। इस पर कोई सरकारी आँकड़ा नहीं है, इसलिए यहाँ percentage नहीं, दुकान के अनुभव वाली बात है।
| उधार की उम्र | वापस आने की उम्मीद | क्या करना है |
|---|---|---|
| ताज़ा (कुछ हफ्ते) | ज़्यादा | एक बार हिसाब बताएँ, तारीख तय करें |
| 1 से 3 महीने | ठीक-ठाक | हर हफ्ते एक तगादा, ज़रूरत हो तो किस्त में लें |
| 3 से 12 महीने | कम, मेहनत लगेगी | बैठकर लिखित हिसाब दिखाएँ, छोटी part-payment से शुरुआत |
| 1 साल से ज़्यादा | बहुत कम | कुछ छोड़कर एकमुश्त settlement offer, 3 साल पूरे होने से पहले फैसला |
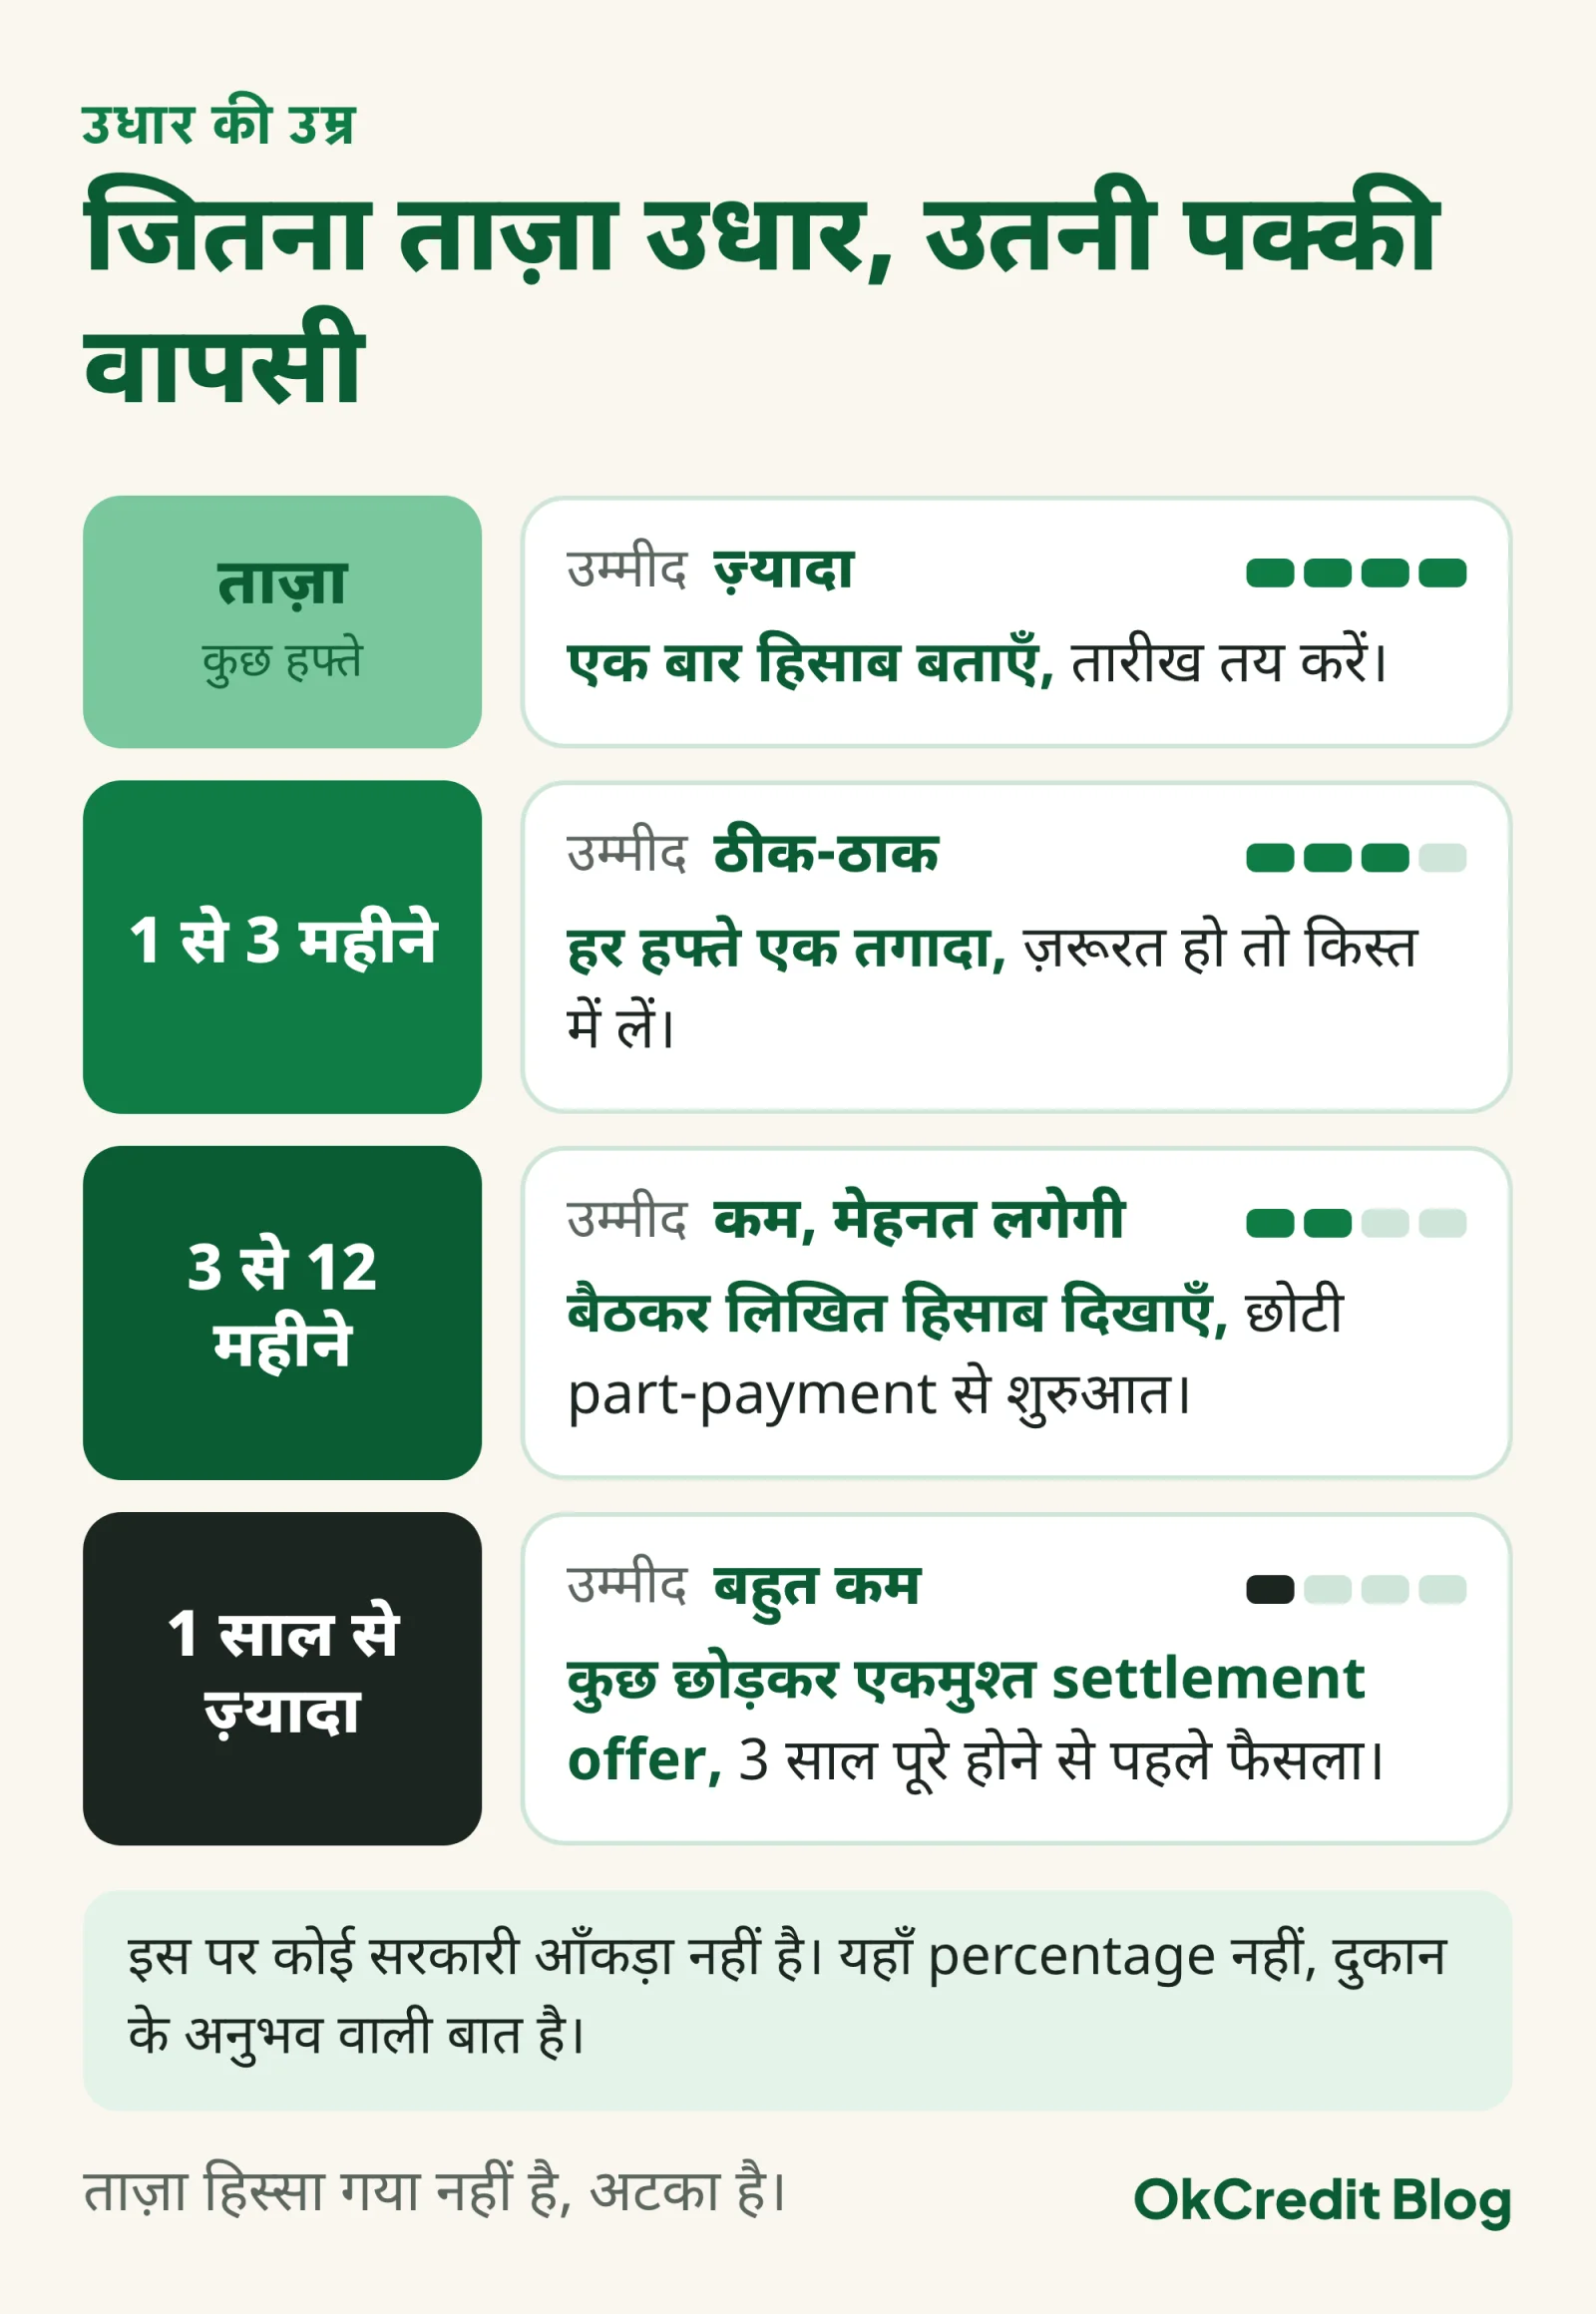 उम्र बढ़ने के साथ उम्मीद घटती है और तरीका बदलता है। ताज़े उधार पर सिर्फ़ हिसाब बताना काफ़ी है, साल भर पुराने पर settlement की बात।
उधार फंसता क्यों है? तीन वजहें बार-बार दिखती हैं। पहली, दोनों तरफ झिझक: ग्राहक शर्म से दुकान आना छोड़ देता है और दुकानदार रिश्ता बचाने के चक्कर में मांगता नहीं। दूसरी, तारीख तय नहीं हुई थी, और "अगले हफ्ते" कभी नहीं आता। तीसरी, लिखा-पढ़ी नहीं है, तो रकम पर ही बहस छिड़ जाती है।
पैसा फंसना अकेले आपकी दुकान की बीमारी नहीं है: Economic Survey 2025-26 के मुताबिक देश के MSMEs का करीब ₹8.1 लाख करोड़ (2026) delayed payments में अटका है। वो बड़े कारोबारों का आपसी बकाया है, गल्ले का उधार नहीं, पर बात वही है: बिना मांगे पैसा रुका रहता है।
उधार कितना पुराना होने पर कानूनी रास्ता बंद हो जाता है?
Limitation Act, 1963 के मुताबिक वसूली का दीवानी मुकदमा 3 साल के अंदर दायर करना होता है; 2026 में भी यही नियम है। उधार पर दिए सामान की घड़ी आमतौर पर सामान देने के दिन से चलती है (Schedule, Article 14), आखिरी तगादे से नहीं। तय credit period हो तो उसके खत्म होने से (Article 15), नकद उधार में देने के दिन से (Article 19, 21)।
घड़ी दोबारा शुरू भी हो सकती है। Section 18 कहता है कि 3 साल पूरे होने से पहले ग्राहक ने लिखकर, दस्तखत के साथ, कर्ज़ माना तो उसी दिन से नए 3 साल गिने जाएँगे। Section 19 में part-payment का यही असर है, शर्त ये कि भुगतान का ज़िक्र भुगतान करने वाले की लिखावट या उसके दस्तखत वाली पर्ची में हो। मतलब आपके अपने खाते की entry कमज़ोर सबूत है; ग्राहक की दस्तखत वाली पर्ची, उसका अपना message या UPI note ज़्यादा मज़बूत। WhatsApp का "हाँ, दे दूँगा" दस्तखत माना जाएगा या नहीं, ये सबूत के कानून का मामला है; बड़ी रकम में किसी वकील से सलाह लें।
सीधा मतलब: पैसा ठंडा होने से पहले छोटी किस्त या लिखित मंज़ूरी ले लीजिए, रास्ता खुला रहेगा।
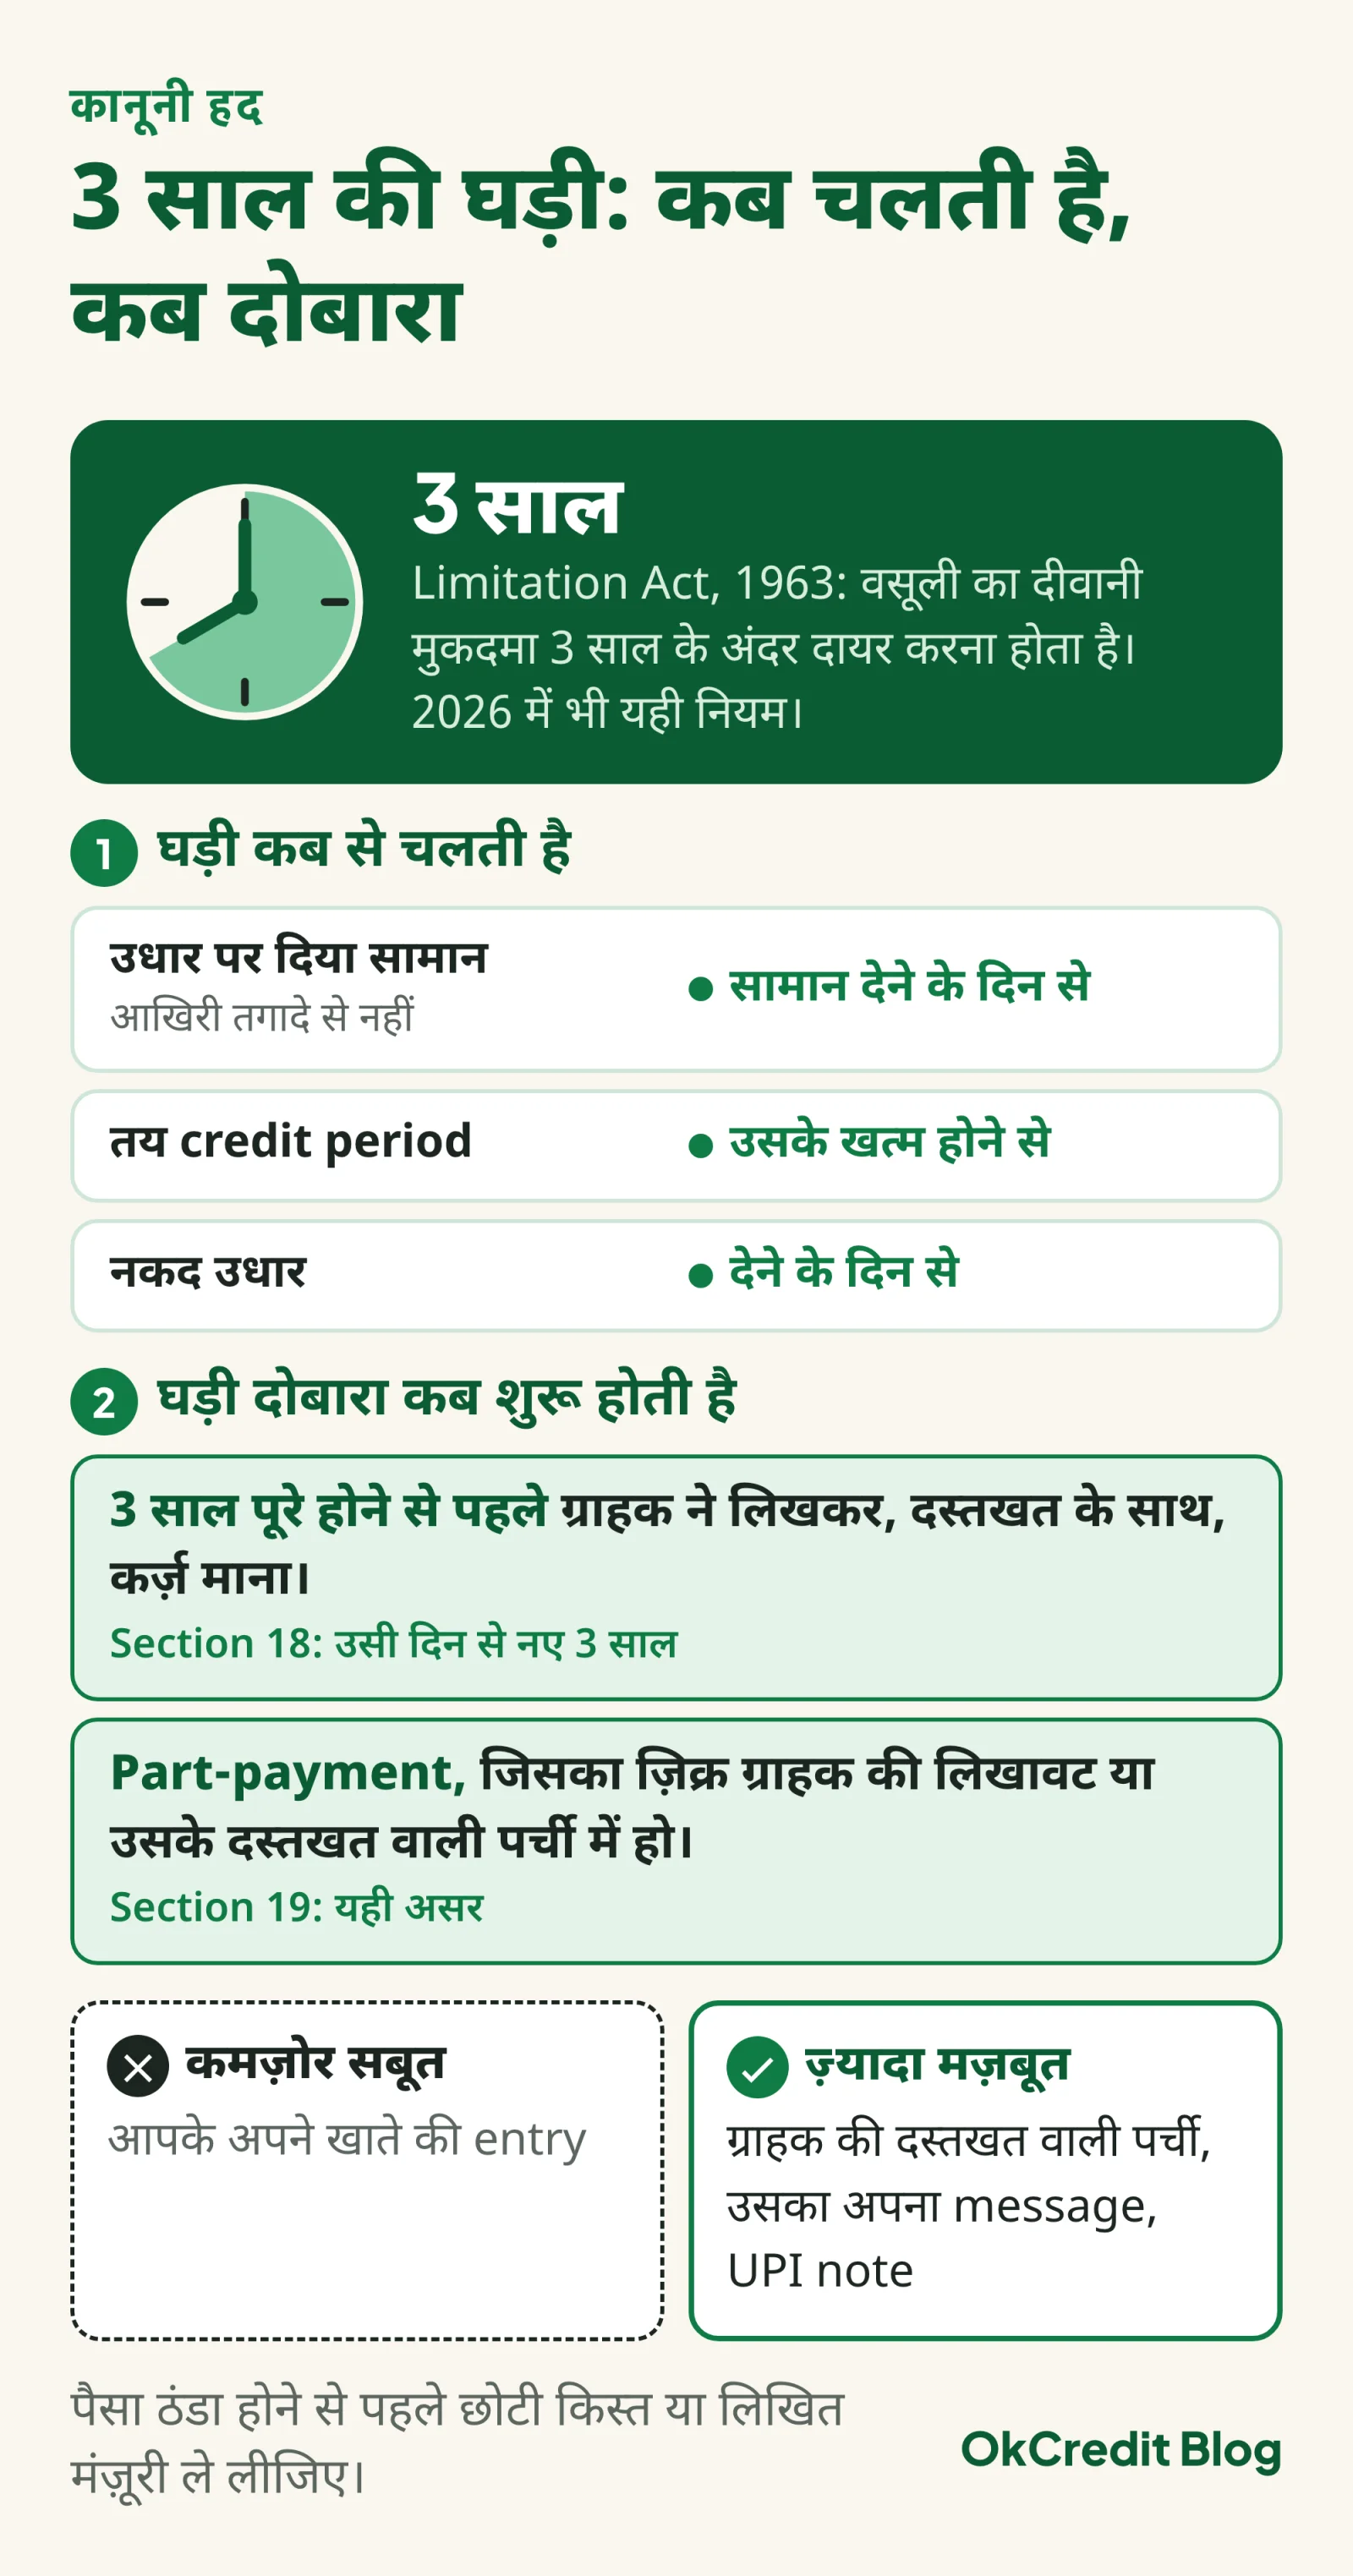 घड़ी कब से चलती है, और किस सबूत से दोबारा शुरू होती है। अपने खाते की entry से नहीं, ग्राहक की दस्तखत या उसकी अपनी लिखावट से।
मुकदमे तक जाना पड़े तो वसूली का दावा उस इलाके की civil court में जाता है जहाँ ग्राहक रहता है या जहाँ सौदा हुआ। सस्ता रास्ता Lok Adalat है। NALSA के मुताबिक वहाँ court fee नहीं लगती, मुकदमा दायर होने से पहले भी District Legal Services Authority में अर्जी दी जा सकती है, और वहाँ हुआ फैसला civil court की decree जैसा, अंतिम और बाध्यकारी होता है। शर्त एक है: ग्राहक समझौते के लिए राज़ी हो, ये किसी को घसीटने की जगह नहीं है। National Lok Adalat 2026 में साल में चार बार लगता है, March, May, September और December के दूसरे शनिवार।
fasa udhaar वापस लाने का 3-step system क्या है?
तीन काम, इसी क्रम में: पहले हिसाब, फिर तगादे का क्रम, आखिर में समझौता। जो दुकानदार सीधे तगादे पर कूदता है, वो अक्सर सबसे आसान पैसा भी छोड़ देता है।
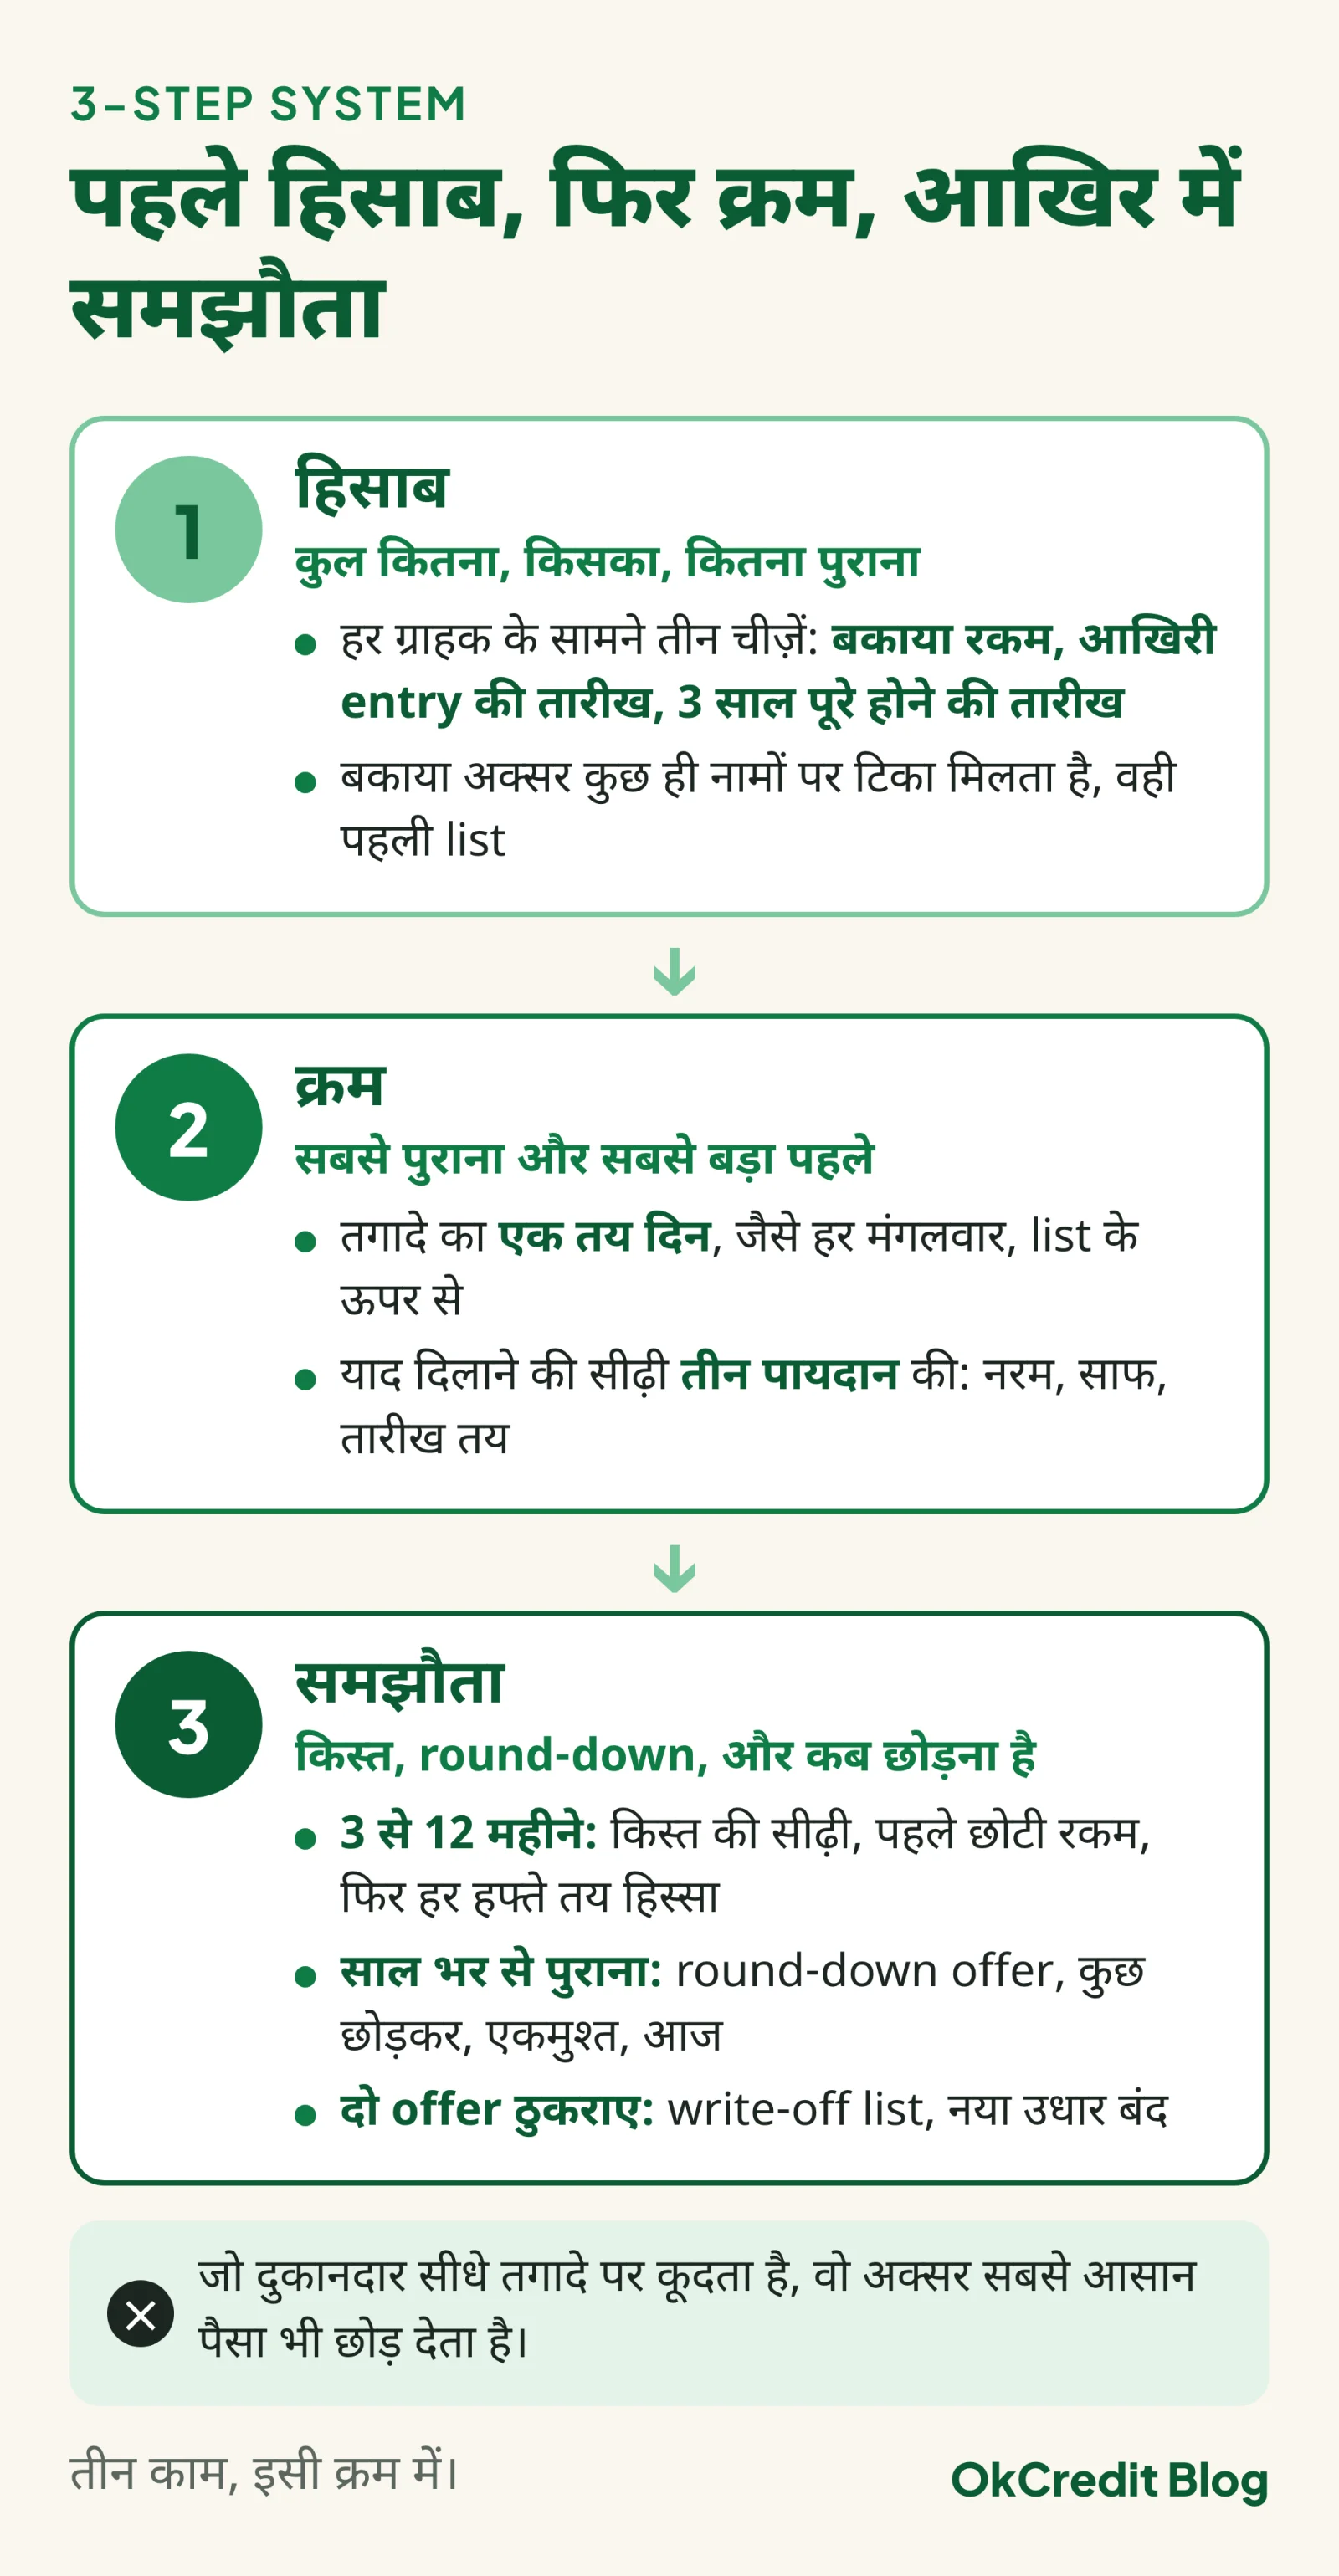 तीन step, इसी क्रम में। हिसाब के बिना क्रम नहीं बनता, और क्रम के बिना समझौते की बारी ही नहीं आती।
Step 1: हिसाब, कुल कितना, किसका, कितना पुराना
खाता खोलिए और हर ग्राहक के सामने तीन चीज़ें लिखिए: बकाया रकम, आखिरी entry की तारीख, और वो तारीख जब 3 साल पूरे होंगे। कुल फंसा पैसा एक नज़र में दिखेगा। अक्सर बकाया कुछ ही नामों पर टिका मिलता है; वही आपकी पहली list है।
Step 2: क्रम, सबसे पुराना और सबसे बड़ा पहले
तगादे का एक दिन तय कीजिए, मान लीजिए हर मंगलवार, और उसी दिन list के ऊपर से शुरू कीजिए। याद दिलाने की सीढ़ी तीन पायदान की है। पहला message नरम: बस हिसाब बता दीजिए। दूसरा हफ्ते भर बाद, साफ: इतनी रकम, इस तारीख तक। तीसरा तारीख तय करने वाला: "रविवार को कितना दे पाओगे?" सवाल "कब दोगे" नहीं, "कितना" होना चाहिए, इससे किस्त की बात खुद खुलती है। तैयार शब्द चाहिए तो payment reminder के Hindi messages वाली post देख लीजिए।
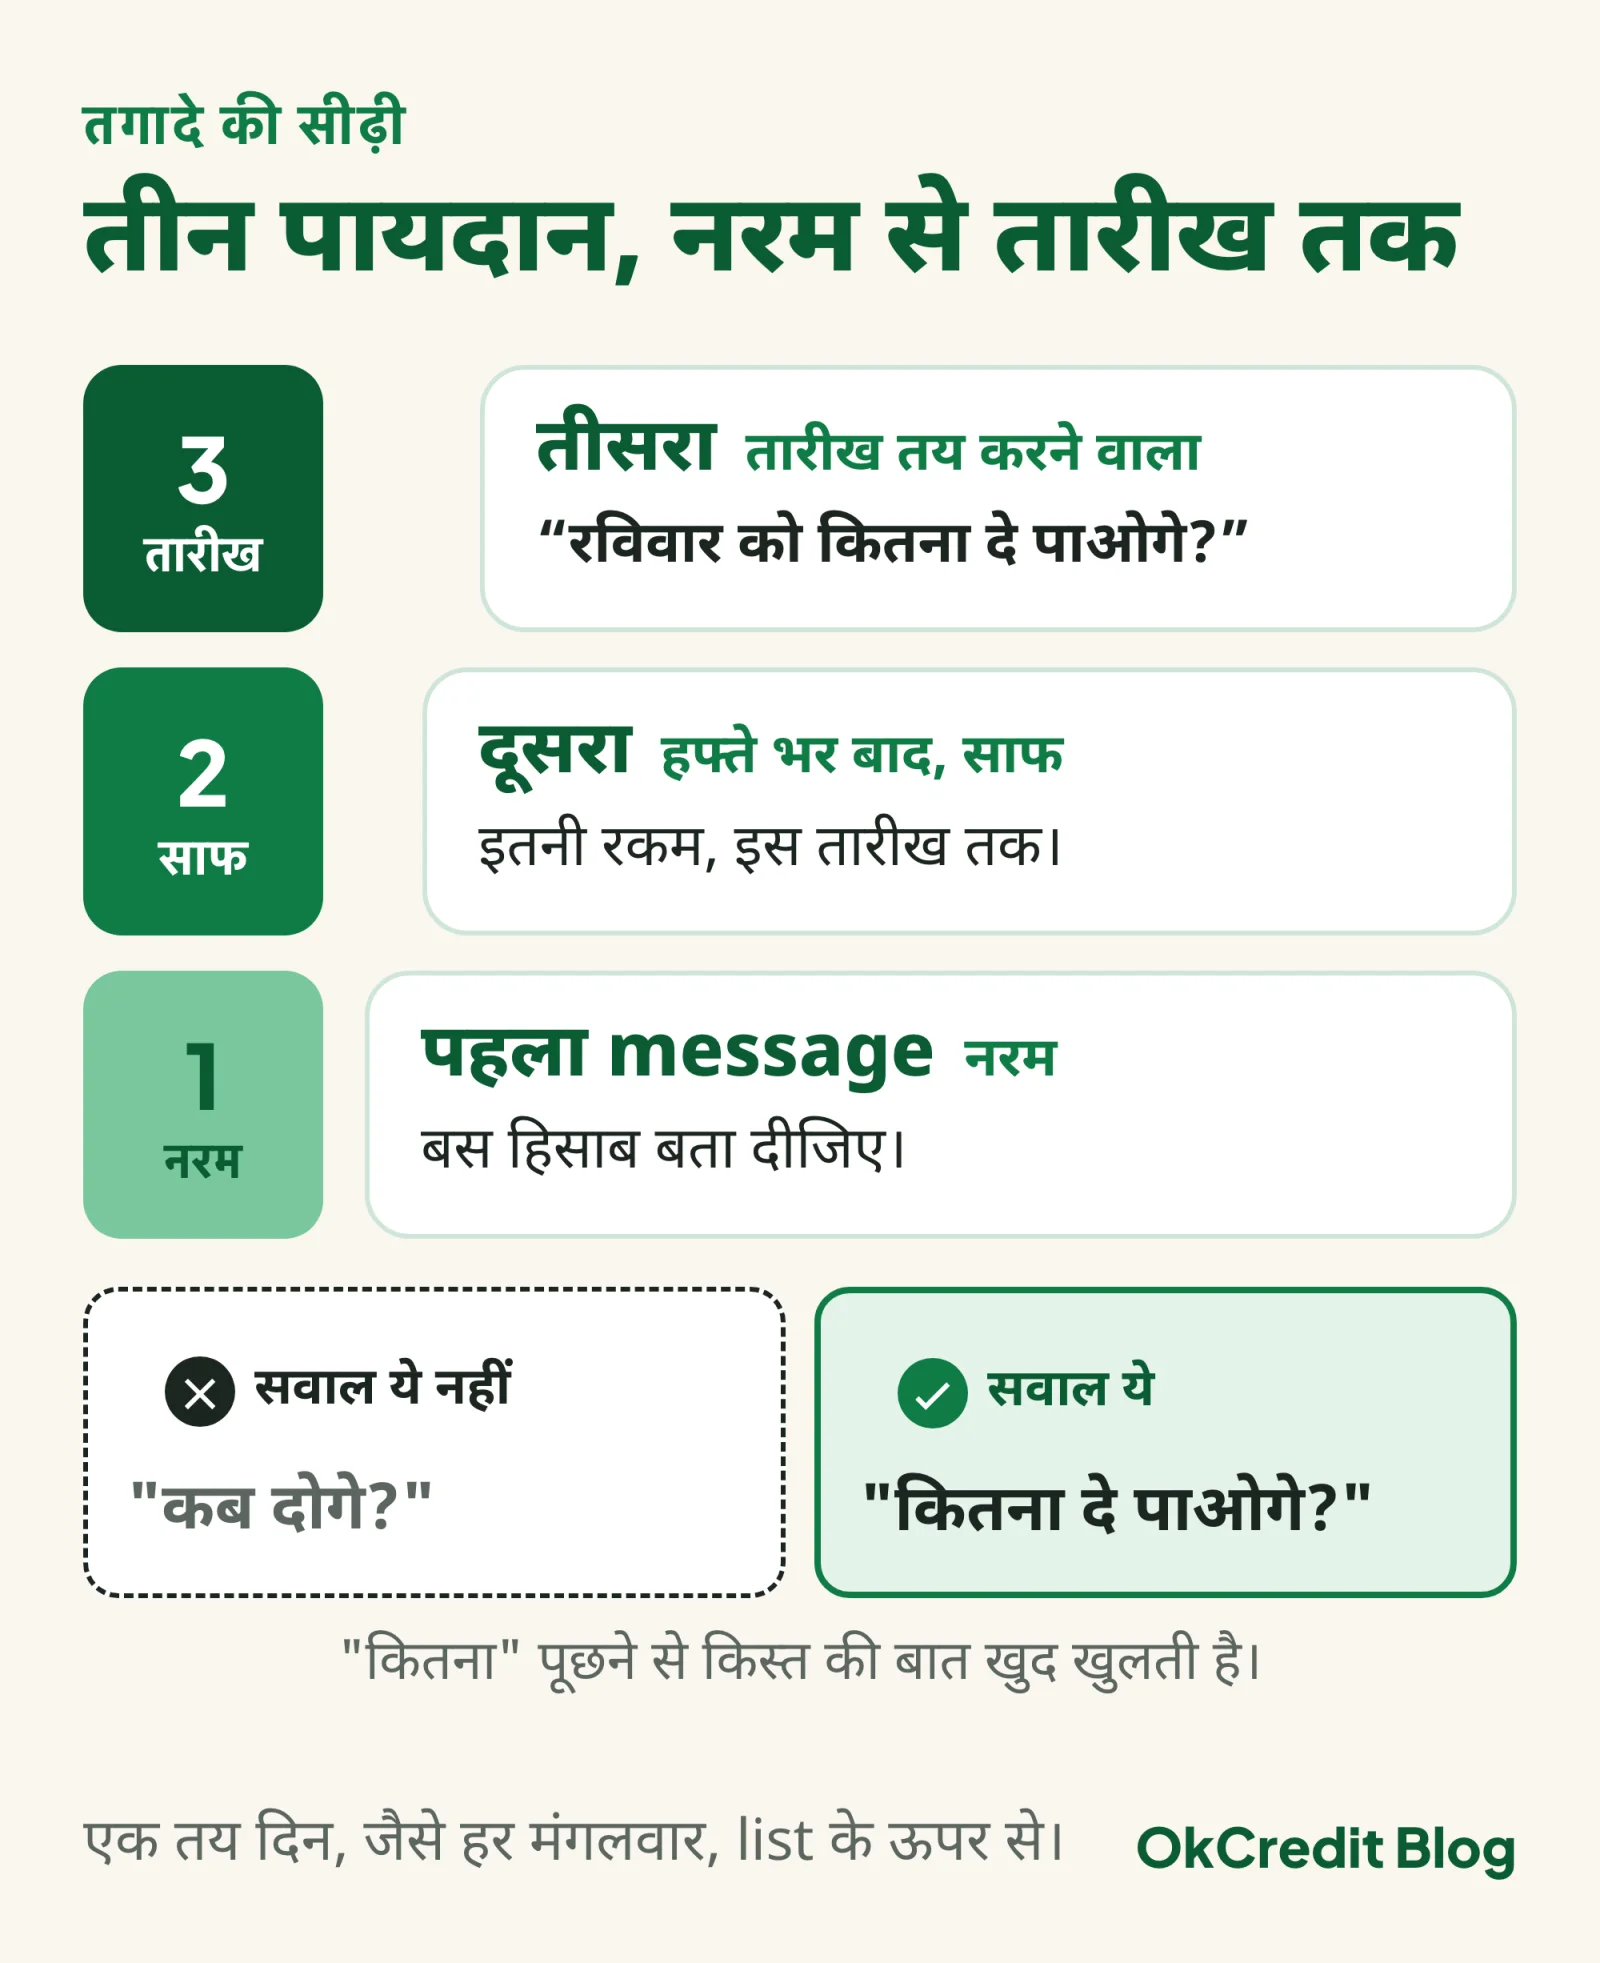 नरम से शुरू, तारीख पर खत्म। तीसरे पायदान पर "कब" नहीं, "कितना" पूछिए।
नाम याद रखना भारी पड़े तो OkCredit जैसे free digital खाता app में ऑटो रिमाइंडर चालू करें तो बकाया पर SMS reminder अपने आप चला जाता है (आपके अपने phone से), और हर entry का SMS ग्राहक को भी भेजा जा सकता है।
Step 3: समझौता, किस्त, round-down, और कब छोड़ना है
3 से 12 महीने पुराने बकाए पर किस्त की सीढ़ी काम करती है: पहले छोटी रकम, फिर हर हफ्ते तय हिस्सा। साल भर से पुराना बकाया, जिसे आप मन में मरा मान चुके हैं, उस पर round-down offer दीजिए: कुछ छोड़कर, एकमुश्त, आज। एक हिस्सा वापस आना शून्य से बेहतर है, और वही part-payment, अगर ग्राहक की दस्तखत वाली पर्ची या उसके अपने message में दर्ज हो, कानूनी घड़ी भी दोबारा चलाती है। दो offer ठुकराने वाले ग्राहक को write-off list में डालिए और नया उधार बंद कीजिए। बाकी तरीके udhaar vasooli के 10 tarike में हैं।
ग्राहक से पैसे मांगते समय क्या नहीं करना चाहिए?
नाम सार्वजनिक करना, WhatsApp group में डालना, दुकान के बोर्ड पर लिखना, धमकी देना या बेवक्त घर पहुँचना, ये सब रिश्ता तो तोड़ते ही हैं, आपको खुद कानूनी पचड़े में डाल सकते हैं। 1 July 2024 से IPC की जगह Bharatiya Nyaya Sanhita, 2023 लागू है; किसी को बदनाम करना उसकी धारा 356 (मानहानि) और धमकी देना धारा 351 (criminal intimidation) के दायरे में आ सकता है। पुराने articles में लिखी IPC 499 या 506 अब 2026 में stale हैं।
दूसरी गलती ऊँची आवाज़ है। जो ग्राहक शर्मिंदा हो जाता है, वो दुकान बदल लेता है और बकाया साथ ले जाता है। पूरा तरीका बस इतना है: विनम्र, हर हफ्ते, लिखित हिसाब के साथ, और सबसे आखिर में कानूनी रास्ता। किसी ने "CIBIL में नाम डलवा दो" कहा हो तो पहले CIBIL defaulter list का सच पढ़ लीजिए।
फंसा उधार दोबारा न हो, इसके लिए क्या बदलें?
उधार फंसने से रोकने का सबसे सस्ता तरीका बिक्री के वक्त ही लिखना और ग्राहक को उसी वक्त बता देना है। जो entry ग्राहक ने उसी दिन SMS या WhatsApp पर देख ली, उस पर महीनों बाद बहस नहीं होती। बाकी दो नियम: हर ग्राहक की एक limit, और हर खाते की एक तय तारीख, जैसे तनख्वाह वाला दिन। limit छूते ही नया उधार रुकता है, तारीख आते ही तगादा शुरू होता है; झिझक की जगह नहीं बचती।
नया ग्राहक उधार मांगे तो पहले udhaar dene se pehle ki checklist देख लीजिए। फंसा उधार वापस लाने से आसान है उसे फंसने ही न देना।
अक्सर पूछे जाने वाले सवाल
फंसा उधार कितने साल बाद कोर्ट से नहीं मिल सकता?
Limitation Act, 1963 के तहत वसूली का मुकदमा 3 साल के अंदर दायर करना होता है (2026)। घड़ी आमतौर पर सामान देने की तारीख से चलती है। इस अवधि में ग्राहक की दस्तखत वाली लिखित मंज़ूरी, या ऐसी part-payment जिसका ज़िक्र ग्राहक की अपनी लिखावट या दस्तखत वाली पर्ची में हो, मिल जाए तो नए 3 साल गिने जाते हैं।
क्या WhatsApp पर ग्राहक का "दे दूँगा" वाला message सबूत है?
हिसाब की बहस में वो लिखित सबूत है। कानून की "दस्तखत वाली मंज़ूरी" की शर्त पर खरा उतरेगा या नहीं, ये सबूत के कानून का सवाल है। ग्राहक की दस्तखत वाली पर्ची या UPI note ज़्यादा भरोसेमंद है; बड़ी रकम में वकील से सलाह लें।
पुराना उधार कम रकम में settle करना सही है क्या?
साल भर से पुराने बकाए पर हाँ। कुछ छोड़कर एकमुश्त लेना शून्य से बेहतर है, और मिली हुई रकम, अगर ग्राहक की दस्तखत वाली पर्ची या उसके अपने message में दर्ज हो, कानूनी घड़ी भी दोबारा शुरू करती है। ताज़े उधार पर छूट मत दीजिए, वहाँ सिर्फ याद दिलाना काफी है।
Lok Adalat में उधार का मामला कैसे ले जाएँ?
NALSA के मुताबिक अपने ज़िले की District Legal Services Authority में अर्जी दें; मुकदमा दायर होने से पहले भी यह हो सकता है और court fee नहीं लगती। फैसला दोनों की रज़ामंदी से होता है और civil court की decree जैसा अंतिम है। National Lok Adalat 2026 में March, May, September और December के दूसरे शनिवार को लगता है।
बकाया किसी दुकान या कंपनी पर है, आम ग्राहक पर नहीं, तब?
अगर आपकी दुकान Udyam-registered है और खरीदार कोई business है, तो MSMED Act के delayed-payment (45 दिन) मामले 15 October 2025 से MSME ODR Portal (odr.msme.gov.in) पर ही दर्ज होते हैं। आम ग्राहक का उधार इसमें नहीं आता।