आम लोगों की कोई public CIBIL defaulter list नहीं होती। CIBIL हर व्यक्ति की अलग credit report और 300 से 900 का score रखता है, जिसे सिर्फ़ आप और आपको loan देने वाले देख सकते हैं। 2026 में public सिर्फ़ दो लिस्ट हैं: ₹25 लाख या ज़्यादा के wilful defaulter, और ₹1 करोड़ या ज़्यादा के suit-filed बैंक खाते। दुकान का उधार इनमें कभी नहीं आता।
क्या CIBIL defaulter list सच में होती है?
नहीं, नामों की कोई खुली लिस्ट नहीं है। CIBIL यानी TransUnion CIBIL Limited, RBI के पास registered चार credit information companies (CIC) में से एक है; बाकी तीन Experian, Equifax और CRIF High Mark हैं (CICRA 2005, as of 2026)। इनका काम नाम छापना नहीं, हर borrower की credit history जमा करके report और score बनाना है। आपकी report पर सिर्फ़ आपका और उन regulated lenders का हक़ है जिनके पास आपने loan के लिए apply किया हो।
तो "defaulter list" शब्द आया कहाँ से? RBI के निर्देश पर चारों CIC अपनी website पर दो सूचियाँ दिखाते हैं, और दोनों बड़े बैंक loan की हैं।
पहली है List of Wilful Defaulters: ₹25 लाख और उससे ऊपर के वे borrower जो चुका सकते थे पर चुकाया नहीं। 2024 के बाद से इसमें suit-filed और non-suit-filed, दोनों तरह के खाते public हैं। दूसरी है suit-filed large defaulters की सूची: ₹1 करोड़ और उससे ऊपर के वे खाते जिन पर बैंक ने मुकदमा दायर कर दिया है। ₹1 करोड़+ की non-suit-filed सूची सिर्फ़ बैंकों और NBFC को मिलती है, public नहीं।
ये सूचियाँ suit.cibil.com, CRIF High Mark और Experian के suit-filed पेज पर मिलती हैं। RBI खुद अब ये नहीं छापता; उसकी पुरानी defaulter list वाला पेज 1994 और 1999 की schemes का archive भर है।
| Myth | Fact (as of 2026) |
|---|---|
| CIBIL के पास सबके नाम की एक defaulter list है | ऐसी कोई लिस्ट नहीं; हर व्यक्ति की अपनी credit report है, जो public नहीं होती |
| EMI छूटी तो नाम public हो जाता है | छूटी EMI सिर्फ़ आपकी report में DPD remark बनकर दर्ज होती है |
| RBI की website पर defaulter list मिलती है | सूचियाँ CIC host करते हैं; RBI का पेज पुराना archive है |
| छोटा loan या दुकान का उधार भी लिस्ट में आ सकता है | Public सूची ₹25 लाख (wilful) और ₹1 करोड़ (suit-filed) से शुरू होती है; दुकान का उधार बैंक को report ही नहीं होता |
| पैसे देकर नाम हटवाया जा सकता है | सही entry कोई नहीं हटा सकता; ग़लत entry का dispute मुफ़्त है और 30 दिन में निपटता है |
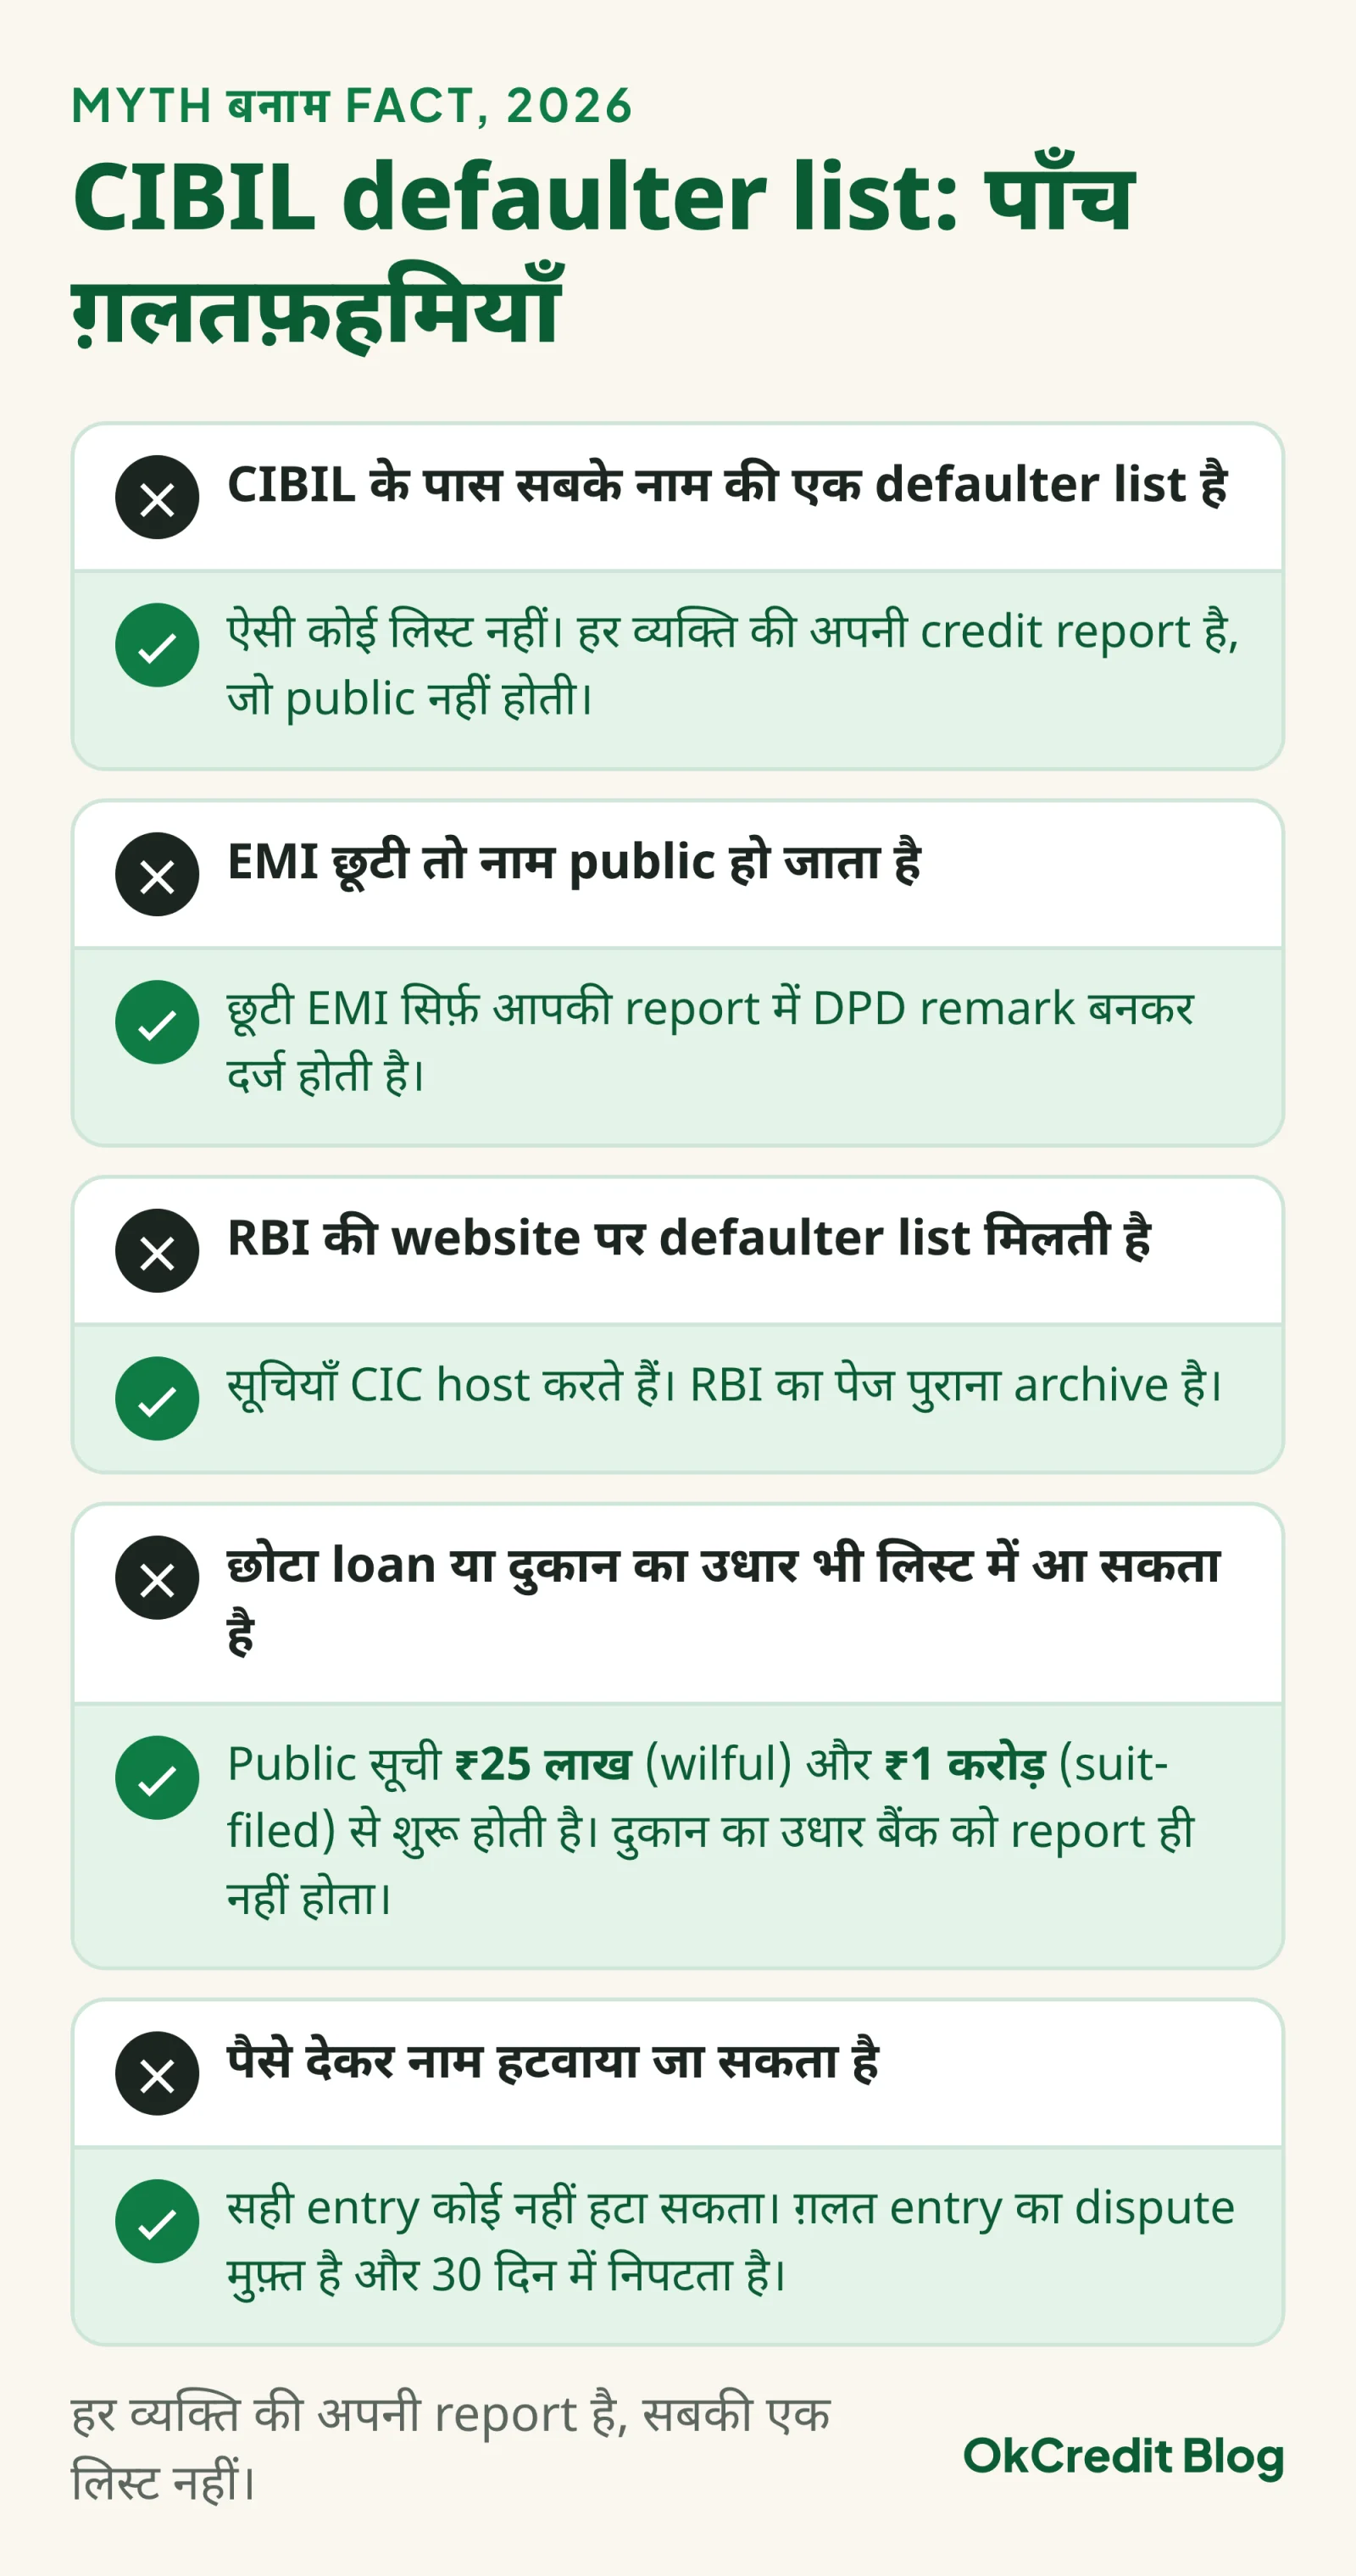 पाँच बातें जो लोग मान लेते हैं, और हर एक के सामने वह जो 2026 में सच है।
RBI की wilful defaulter list क्या है और किस पर लागू होती है?
RBI की 28 नवंबर 2025 की Directions के मुताबिक wilful defaulter वह borrower या guarantor है जिस पर ₹25 लाख या ज़्यादा बकाया है, चुकाने की क्षमता है, फिर भी नहीं चुकाता। Large defaulter वह है जिस पर ₹1 करोड़ या ज़्यादा बकाया हो और या तो मुकदमा चल रहा हो या खाता doubtful या loss में डाला गया हो। जुलाई 2024 का पुराना Master Direction इसी तारीख़ को हटाकर बैंक और NBFC के लिए अलग-अलग Directions जारी हुए; सीमाएँ वही रहीं।
ये नियम commercial banks, small finance banks, RRB, urban co-operative banks (UCB), AIFI और middle layer से ऊपर की NBFC पर लागू होते हैं। बैंक दोनों सूचियाँ हर महीने चारों CIC को भेजते हैं। जिसका नाम wilful defaulter में आ गया, उसे कोई संस्था नया loan नहीं देती और criminal case तक हो सकता है। पूरा compromise payment होकर बकाया ₹25 लाख से नीचे आ जाए तो 30 दिन के अंदर नाम हटाना ज़रूरी है।
अब अपनी दुकान का हिसाब देखिए। किसी ग्राहक पर ₹3,000 का उधार है। न आप इन Directions के तहत lender हैं, न वह रकम ₹25 लाख के आस-पास है, न ही आपके पास CIC को data भेजने की membership है। वह नाम इस सूची में तीन वजहों से कभी नहीं पहुँच सकता।
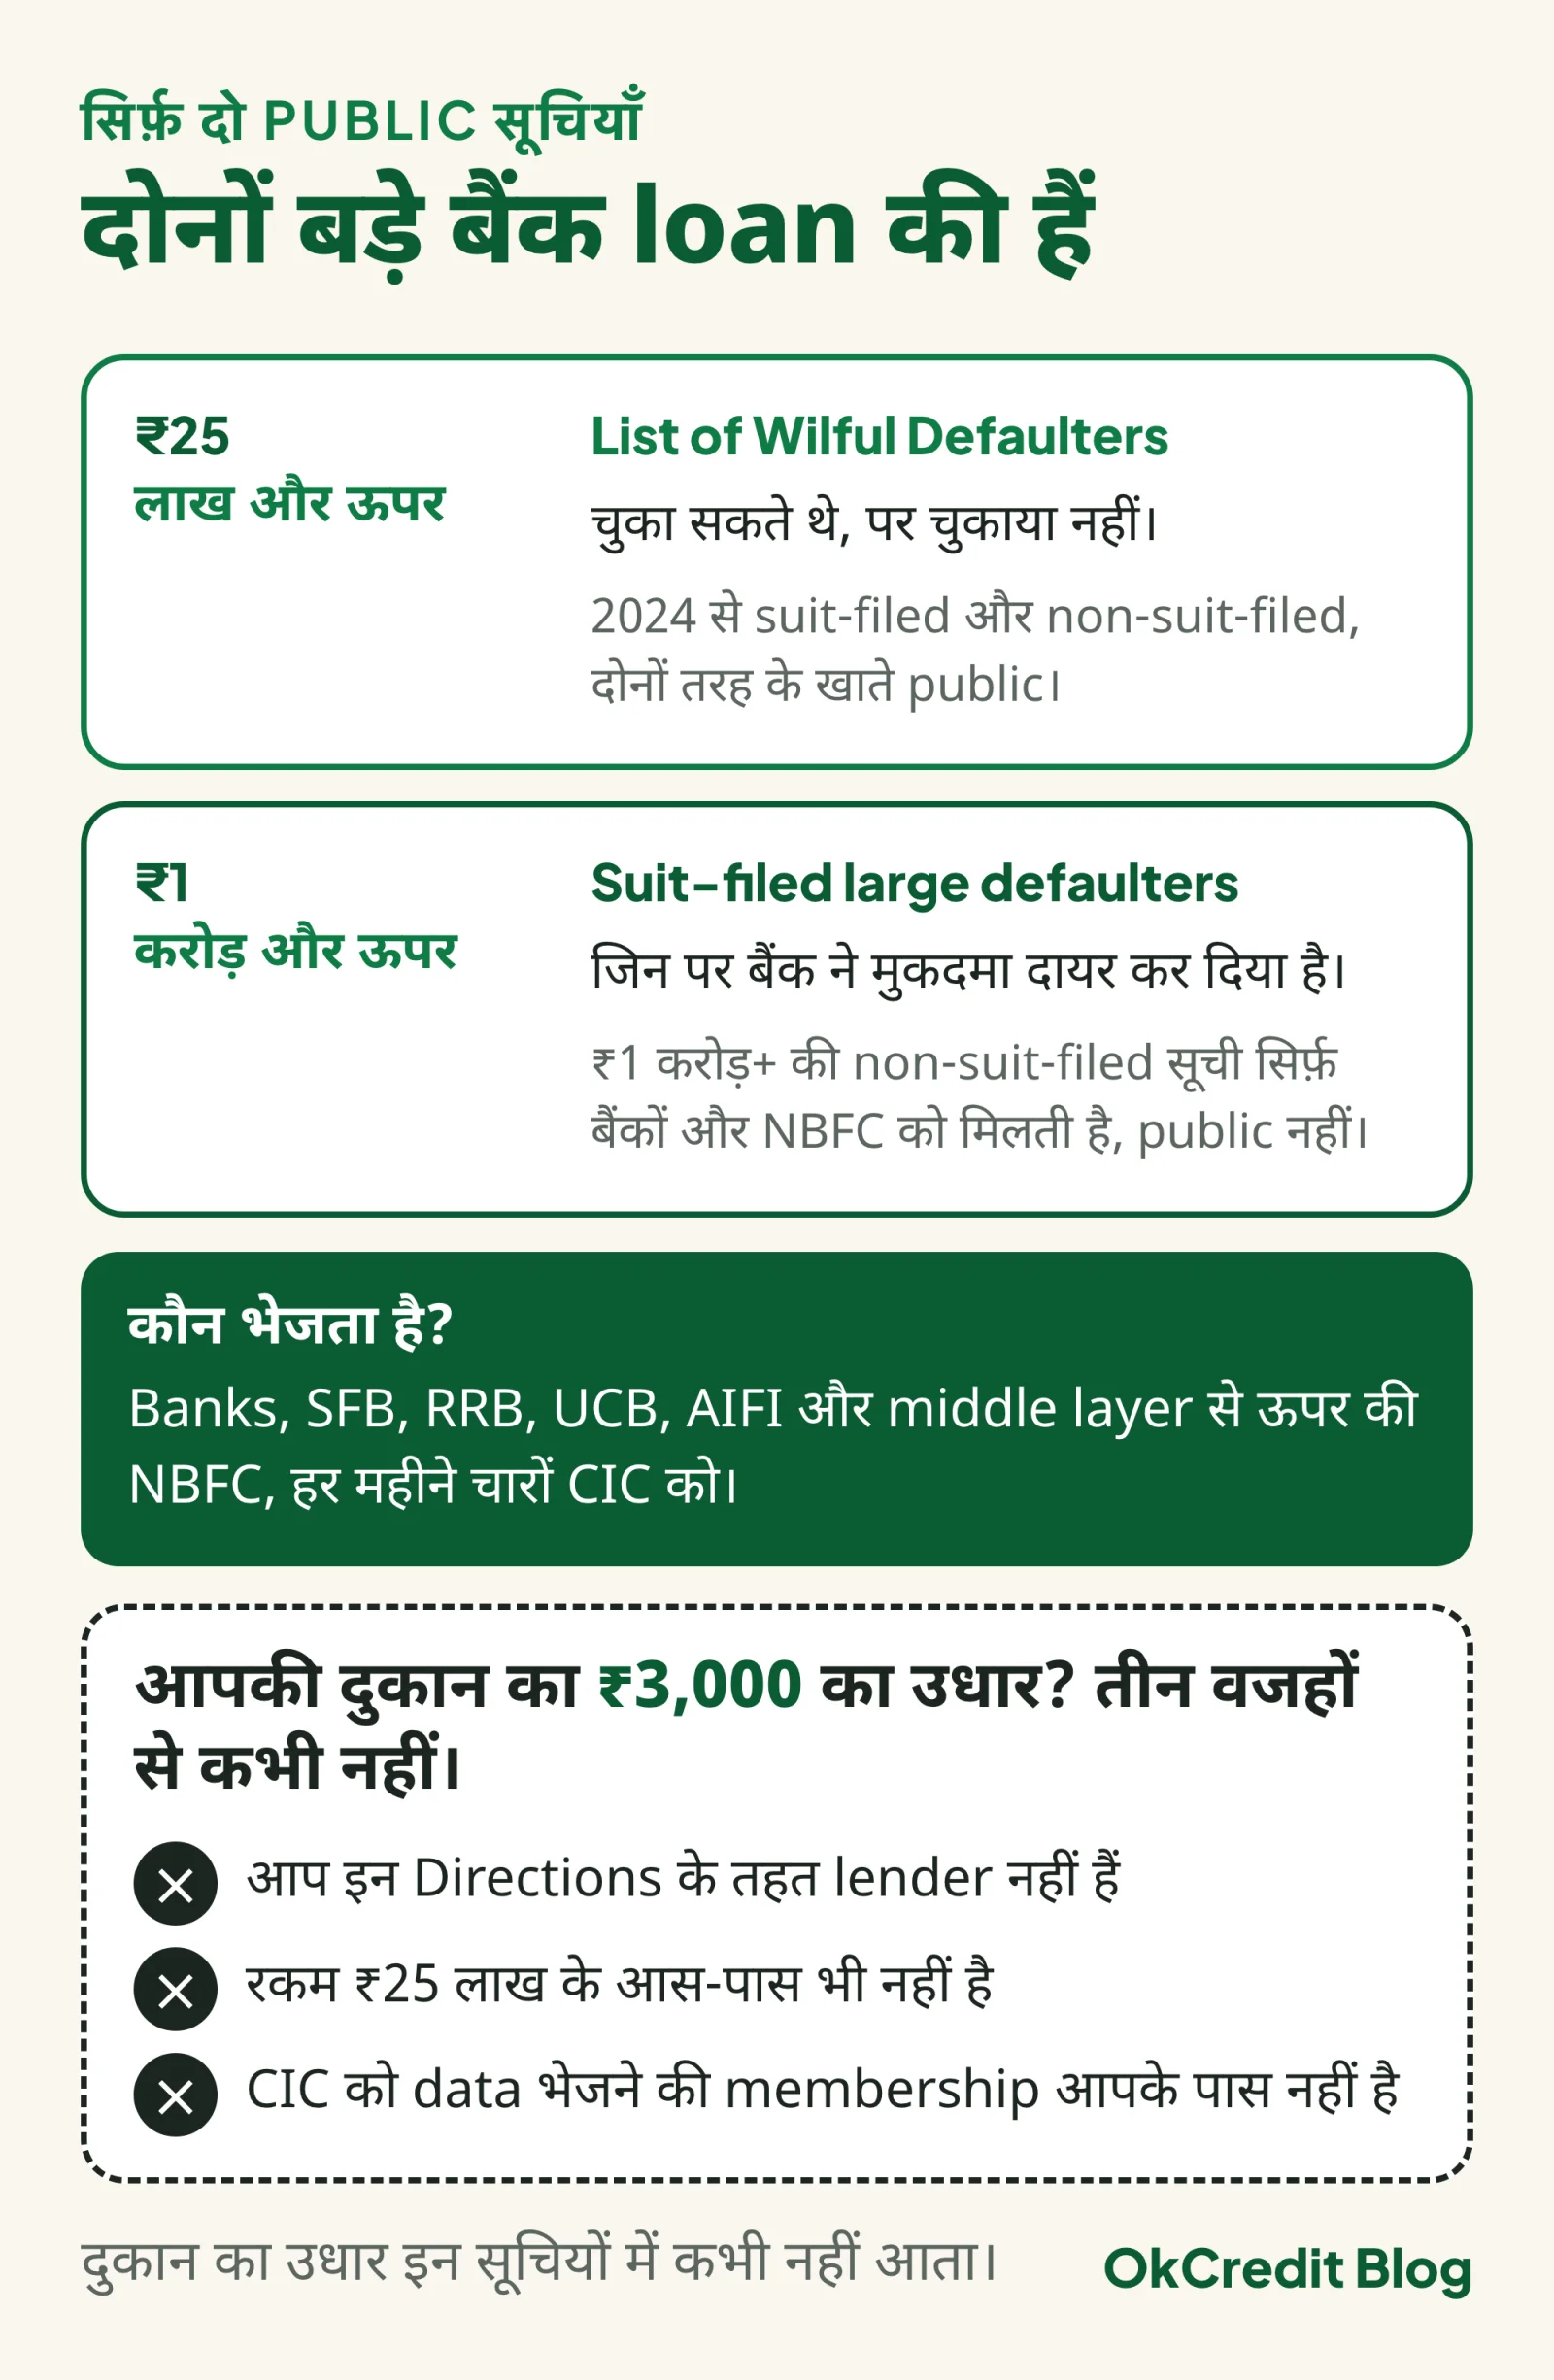 दोनों सूचियाँ बड़े बैंक loan की हैं। दुकान के उधार के लिए न lender की पात्रता है, न रकम, न CIC की membership।
अपना नाम defaulter है या नहीं, कैसे check करें?
RBI के नियम से हर व्यक्ति चारों CIC से कैलेंडर साल में एक-एक बार Free Full Credit Report, score समेत, माँग सकता है; link हर CIC के homepage पर होना अनिवार्य है (as of 2026)। यानी साल में चार मुफ़्त report, हर तीन महीने एक अलग bureau से।
Report खोलें तो ये चार चीज़ें पढ़ें।
| Report में लिखा | मतलब |
|---|---|
| Score | 300 से 900 के बीच; चारों CIC यही scale इस्तेमाल करते हैं |
| DPD | Days past due: किस महीने payment कितने दिन देर से हुई; 0 यानी समय पर |
| Settled | पूरा बकाया नहीं, समझौते में कम रकम चुकाई गई; lenders इसे negative पढ़ते हैं |
| Written off | बैंक ने बकाया को loss मानकर खाते से हटा दिया; सबसे भारी remark |
जब भी कोई बैंक आपकी report खींचता है, CIC को आपको SMS या email से बताना होता है (RBI नियम, 26 अप्रैल 2024 से लागू)। अनजान alert आए तो समझिए कोई आपके नाम से loan try कर रहा है।
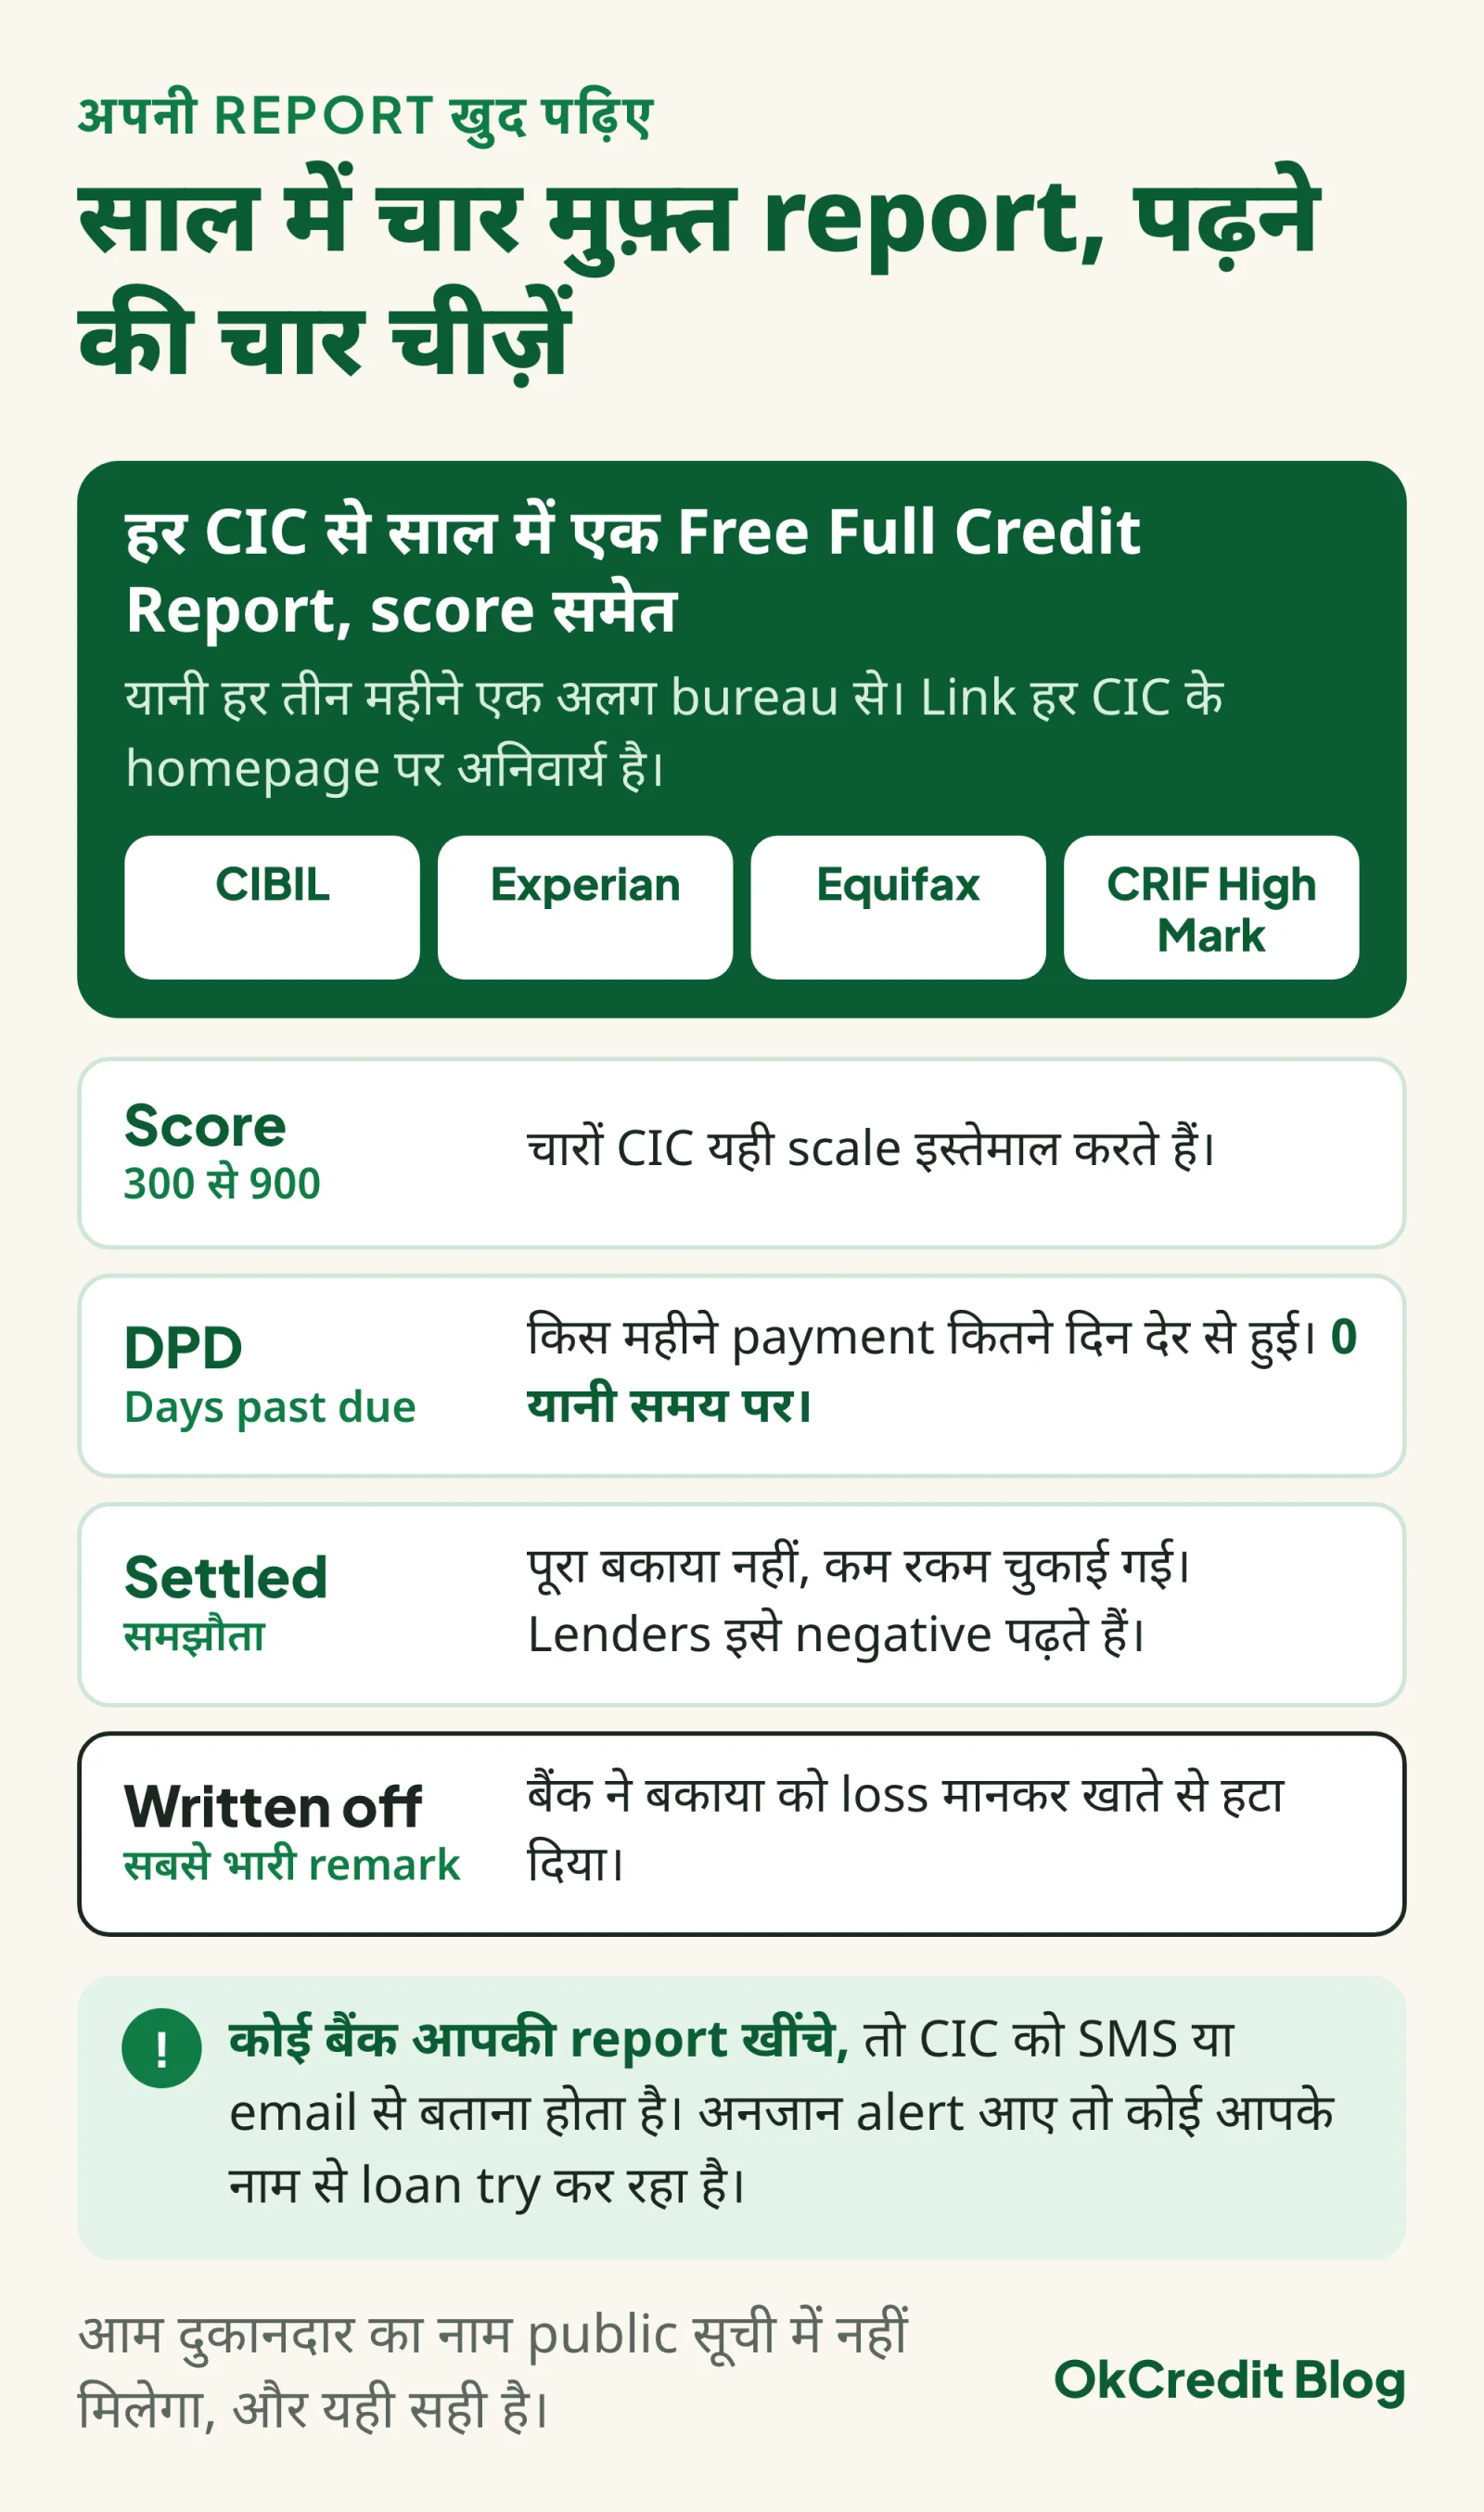 साल में चार मुफ़्त report, और हर report में यही चार चीज़ें देखनी हैं।
₹1 करोड़+ या wilful defaulter वाली public सूची में अपना या किसी firm का नाम देखना हो तो suit.cibil.com जैसे CIC पोर्टल पर search कर सकते हैं। आम नौकरीपेशा या दुकानदार का नाम वहाँ नहीं मिलेगा, और यही सही है। Score गिरा हुआ है तो CIBIL score कैसे बढ़ाएँ पढ़ें।
दुकानदार अपने customer का defaulter status कैसे जानें?
सीधा जवाब: नहीं जान सकते, और यह कानून की बात है। CICRA 2005 के तहत CIC को data सिर्फ़ credit institutions (बैंक, co-operative बैंक, NBFC, HFC, credit card कंपनियाँ) भेजती हैं, और report भी सिर्फ़ members या RBI के notify किए specified users, जैसे insurer और telecom, को मिलती है। बिना अधिकार report निकालना अपराध है: ₹1 लाख तक जुर्माना और उसके बाद ₹10,000 रोज़ (as of 2026)। उल्टी दिशा में भी यही सच है: आपकी दुकान का उधार किसी bureau तक पहुँचता ही नहीं, चाहे ग्राहक ने छह महीने से पैसा न दिया हो।
तो दुकानदार के पास क्या है? वही चीज़ जो बैंक के पास है, बस छोटे पैमाने पर: अपना खाता। ग्राहक कितनी बार आता है, उधार कितने दिन में लौटाता है, पिछली बार बोला हुआ वादा निभाया या नहीं। यह history CIBIL से ज़्यादा काम की है क्योंकि यह आपके ही ग्राहक की है। नए ग्राहक को छोटी रकम से शुरू करवाना, मोहल्ले में किसी जान-पहचान वाले का reference लेना, और limit धीरे-धीरे बढ़ाना, यही चलने वाला तरीका है। पूरी सूची उधार देने से पहले की checklist में है।
एक काम कभी न करें: बकायेदारों के नाम दुकान पर टाँगना, WhatsApp group में डालना या social media पर लिखना। किसी को सार्वजनिक रूप से defaulter कहना BNS 2023 की धारा 356 में defamation है, जिसमें दो साल तक की सज़ा हो सकती है। DPDP Act 2023 भी लागू हो चुका है, उसके नियम नवंबर 2025 में notify हुए, और personal data पर जुर्माने 14 मई 2027 से लगने शुरू होंगे। वसूली का रास्ता रिकॉर्ड और बातचीत है, बदनामी नहीं; तरीके उधार वसूली के 10 तरीके में हैं, और पुराना पैसा फँसा हो तो क्या मेरा फँसा उधार वापस आएगा पढ़ें।
उधार का हिसाब रखने के लिए OkCredit जैसा free digital khata app use कर सकते हैं: हर entry का SMS ग्राहक को भी भेजा जा सकता है, जो दोनों तरफ़ सबूत है, और खाता online backup रहता है।
Defaulter list से नाम कैसे हटता है?
बैंक loan वाले के लिए रास्ता एक ही है: बकाया चुकाएँ, बैंक से NOC या no-dues letter लें, और बैंक अगली reporting में CIC को update भेज देगा। यहाँ 2026 में बड़ा बदलाव हुआ है। पहले बैंक महीने में एक बार report भेजते थे, 1 जनवरी 2025 से पंद्रह दिन में एक बार, और 1 जुलाई 2026 से हर हफ़्ते: महीने की 9, 16, 23 तारीख़ और आख़िरी दिन का data चारों CIC को जाता है। मतलब बकाया चुकाने के बाद report आम तौर पर एक-दो हफ़्ते में सुधर जाती है, 15 से 30 दिन नहीं लगते। Wilful defaulter सूची से नाम बकाया ₹25 लाख से नीचे आने के 30 दिन के अंदर हटता है।
Entry ग़लत हो, जैसे चुकाया हुआ loan अब भी बकाया दिख रहा हो, तो पहले बैंक में लिखित शिकायत करें, फिर CIC की website पर dispute डालें। RBI ने पूरी प्रक्रिया की समय-सीमा 30 दिन रखी है: 21 दिन बैंक के लिए, 9 दिन CIC के लिए। देर हुई तो हर दिन ₹100 का मुआवज़ा मिलता है, समाधान के 5 working days के अंदर। बैंक शिकायत खारिज करे तो उसे कारण लिखकर देना होगा; फिर भी बात न बने तो RBI Integrated Ombudsman है (as of 2026)।
इसीलिए पैसे लेकर "CIBIL से नाम हटवाने" का दावा करने वाले message scam हैं। सही entry को न कोई agent हटा सकता है, न CIC खुद; ग़लत entry का dispute मुफ़्त है और उसकी घड़ी कानून चलाता है। बड़ी रकम या मुकदमे वाले मामले में अपने बैंक और किसी CA या वकील से सलाह लेकर ही आगे बढ़ें।
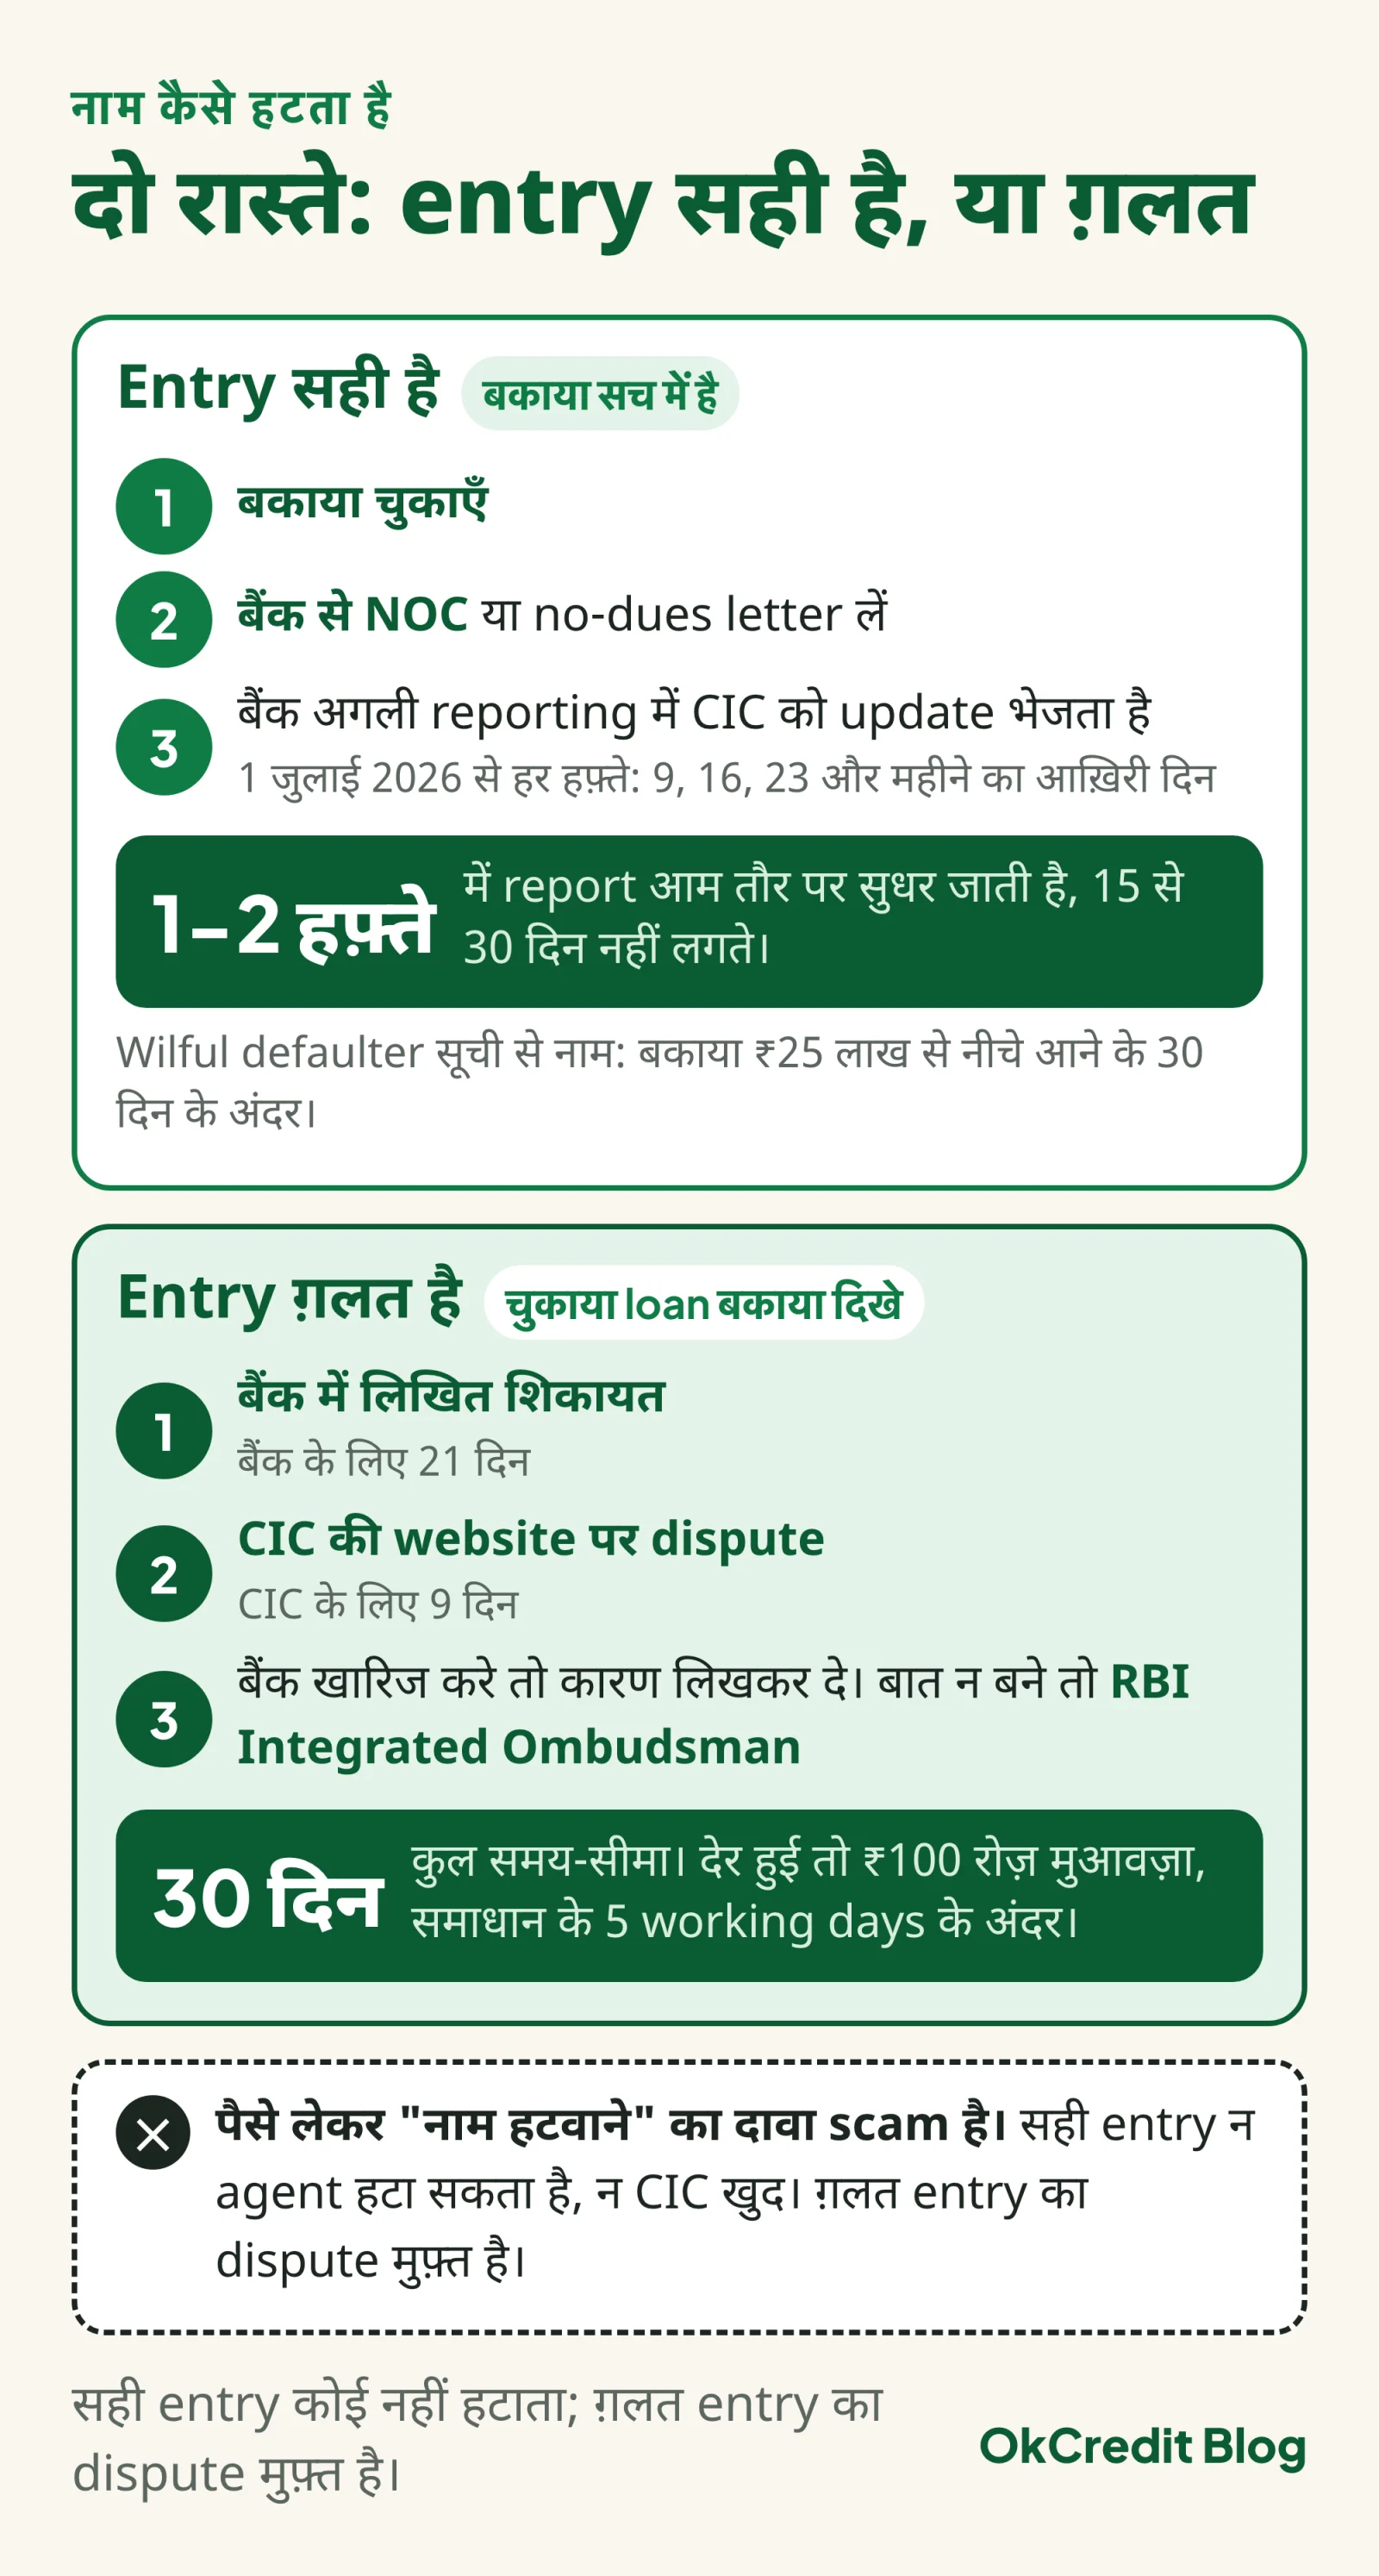 सही entry का रास्ता बकाया चुकाने से होकर जाता है, ग़लत entry का मुफ़्त dispute से। तीसरा कोई रास्ता नहीं।
अक्सर पूछे जाने वाले सवाल
क्या CIBIL defaulter list online free check कर सकते हैं?
आम लोगों की ऐसी कोई लिस्ट नहीं है। अपनी credit report चारों CIC से साल में एक-एक बार मुफ़्त मिलती है। ₹25 लाख+ wilful defaulter और ₹1 करोड़+ suit-filed सूची suit.cibil.com जैसे CIC पोर्टल पर मुफ़्त देखी जा सकती है (as of 2026)।
RBI defaulter list में किसका नाम आता है?
सिर्फ़ बैंक, co-operative बैंक और बड़ी NBFC के borrower और guarantor: ₹25 लाख+ के wilful defaulter और ₹1 करोड़+ के large defaulter (RBI Directions, 2025)। RBI अब यह सूची खुद नहीं छापता; CIC अपनी website पर दिखाते हैं।
CIBIL defaulter list से नाम कैसे हटाएँ?
बकाया चुकाकर बैंक से NOC लें। 1 जुलाई 2026 से बैंक हर हफ़्ते CIC को report भेजते हैं, इसलिए एक-दो हफ़्ते में report सुधर जाती है। Entry ग़लत हो तो पहले बैंक, फिर CIC में dispute करें; कुल 30 दिन की समय-सीमा है और देरी पर ₹100 रोज़ मुआवज़ा।
क्या दुकानदार अपने customer का CIBIL score देख सकता है?
नहीं। CICRA 2005 के तहत report सिर्फ़ member credit institutions और RBI के specified users को मिलती है; बिना अधिकार निकालना दंडनीय है। दुकान का उधार CIBIL में report भी नहीं होता, इसलिए वहाँ देखने को कुछ होता भी नहीं।
Loan settle करने के बाद क्या नाम साफ़ हो जाता है?
नहीं। Settlement में खाता "settled" remark के साथ बंद होता है, जो हर lender को दिखता है और negative माना जाता है। पूरा बकाया चुकाकर "closed" कराना बेहतर है; नया loan लेने से पहले बैंक से report की स्थिति confirm कर लें।