Udhaar vasool kaise kare, इसका सीधा जवाब: हर उधार की लिखित entry, वापसी की पक्की तारीख, और फिर विनम्र लेकिन नियमित तगादा। जो रकम फिर भी अटके, उस पर किश्त या एकमुश्त settlement, और आख़िर में कानूनी रास्ता। 2026 में उधार का दावा 3 साल के भीतर करना होता है (Limitation Act 1963), इसलिए देर करना अपना ही नुकसान है।
उधार वसूली का सही तरीका क्या है?
सही तरीका चार चीज़ों से बनता है: पक्का रिकॉर्ड, पक्की तारीख, नियमित follow-up, और escalation सिर्फ़ तय process से। ज़्यादातर उधार इसलिए फंसता है क्योंकि पहली दो चीज़ें ही नहीं होतीं। "जब हो जाए दे देना" कहकर दिया उधार ग्राहक के दिमाग में कभी due होता ही नहीं। ऊपर से संकोच: रोज़ का ग्राहक है, मांगेंगे तो बुरा मानेगा। दुकानदार तीन महीने चुप रहता है, फिर एक दिन गुस्से में मांगता है। पैसा भी नहीं आता, ग्राहक भी जाता है।
तगादा गुस्से का नहीं, आदत का काम है। नीचे के 10 तरीके यही आदत बनाते हैं। फंसा हुआ उधार वापस आएगा या नहीं, उस पर अलग post है; यह post उससे पहले के कदमों की है।
Udhaar vasool kaise kare: 10 तरीके कौन से हैं?
1. तारीख बिक्री के वक़्त ही तय करें। उधार लिखते समय एक सवाल जोड़ें: "कब तक?" ग्राहक खुद कहेगा "10 तारीख को"। वही तारीख रकम के साथ खाते में लिखें: ₹800, 10 सितंबर 2026। जिस उधार पर तारीख है, वह आधा वसूल हो चुका।
2. हफ्ते का एक तगादा दिन रखें। मान लीजिए मंगलवार शाम। खाता खोलें, जिनकी तारीख निकल चुकी है उन सबको message या call, आधे घंटे में काम ख़त्म। मोहल्ले को पता चल जाता है कि मंगलवार को हिसाब मांगा जाता है, और लोग उससे पहले ही आने लगते हैं।
3. WhatsApp या SMS पर रिमाइंडर की सीढ़ी बनाएं। एक message काफी नहीं, और रोज़ message कुढ़न पैदा करता है। बीच का रास्ता: तारीख निकलने के 3 दिन बाद हल्का message ("भाई साहब, 800 का हिसाब बाकी है, इस हफ्ते देख लीजिए"), 10 दिन पर सीधा message, 15 दिन पर call। तैयार हिंदी message के लिए payment reminder messages देखें।
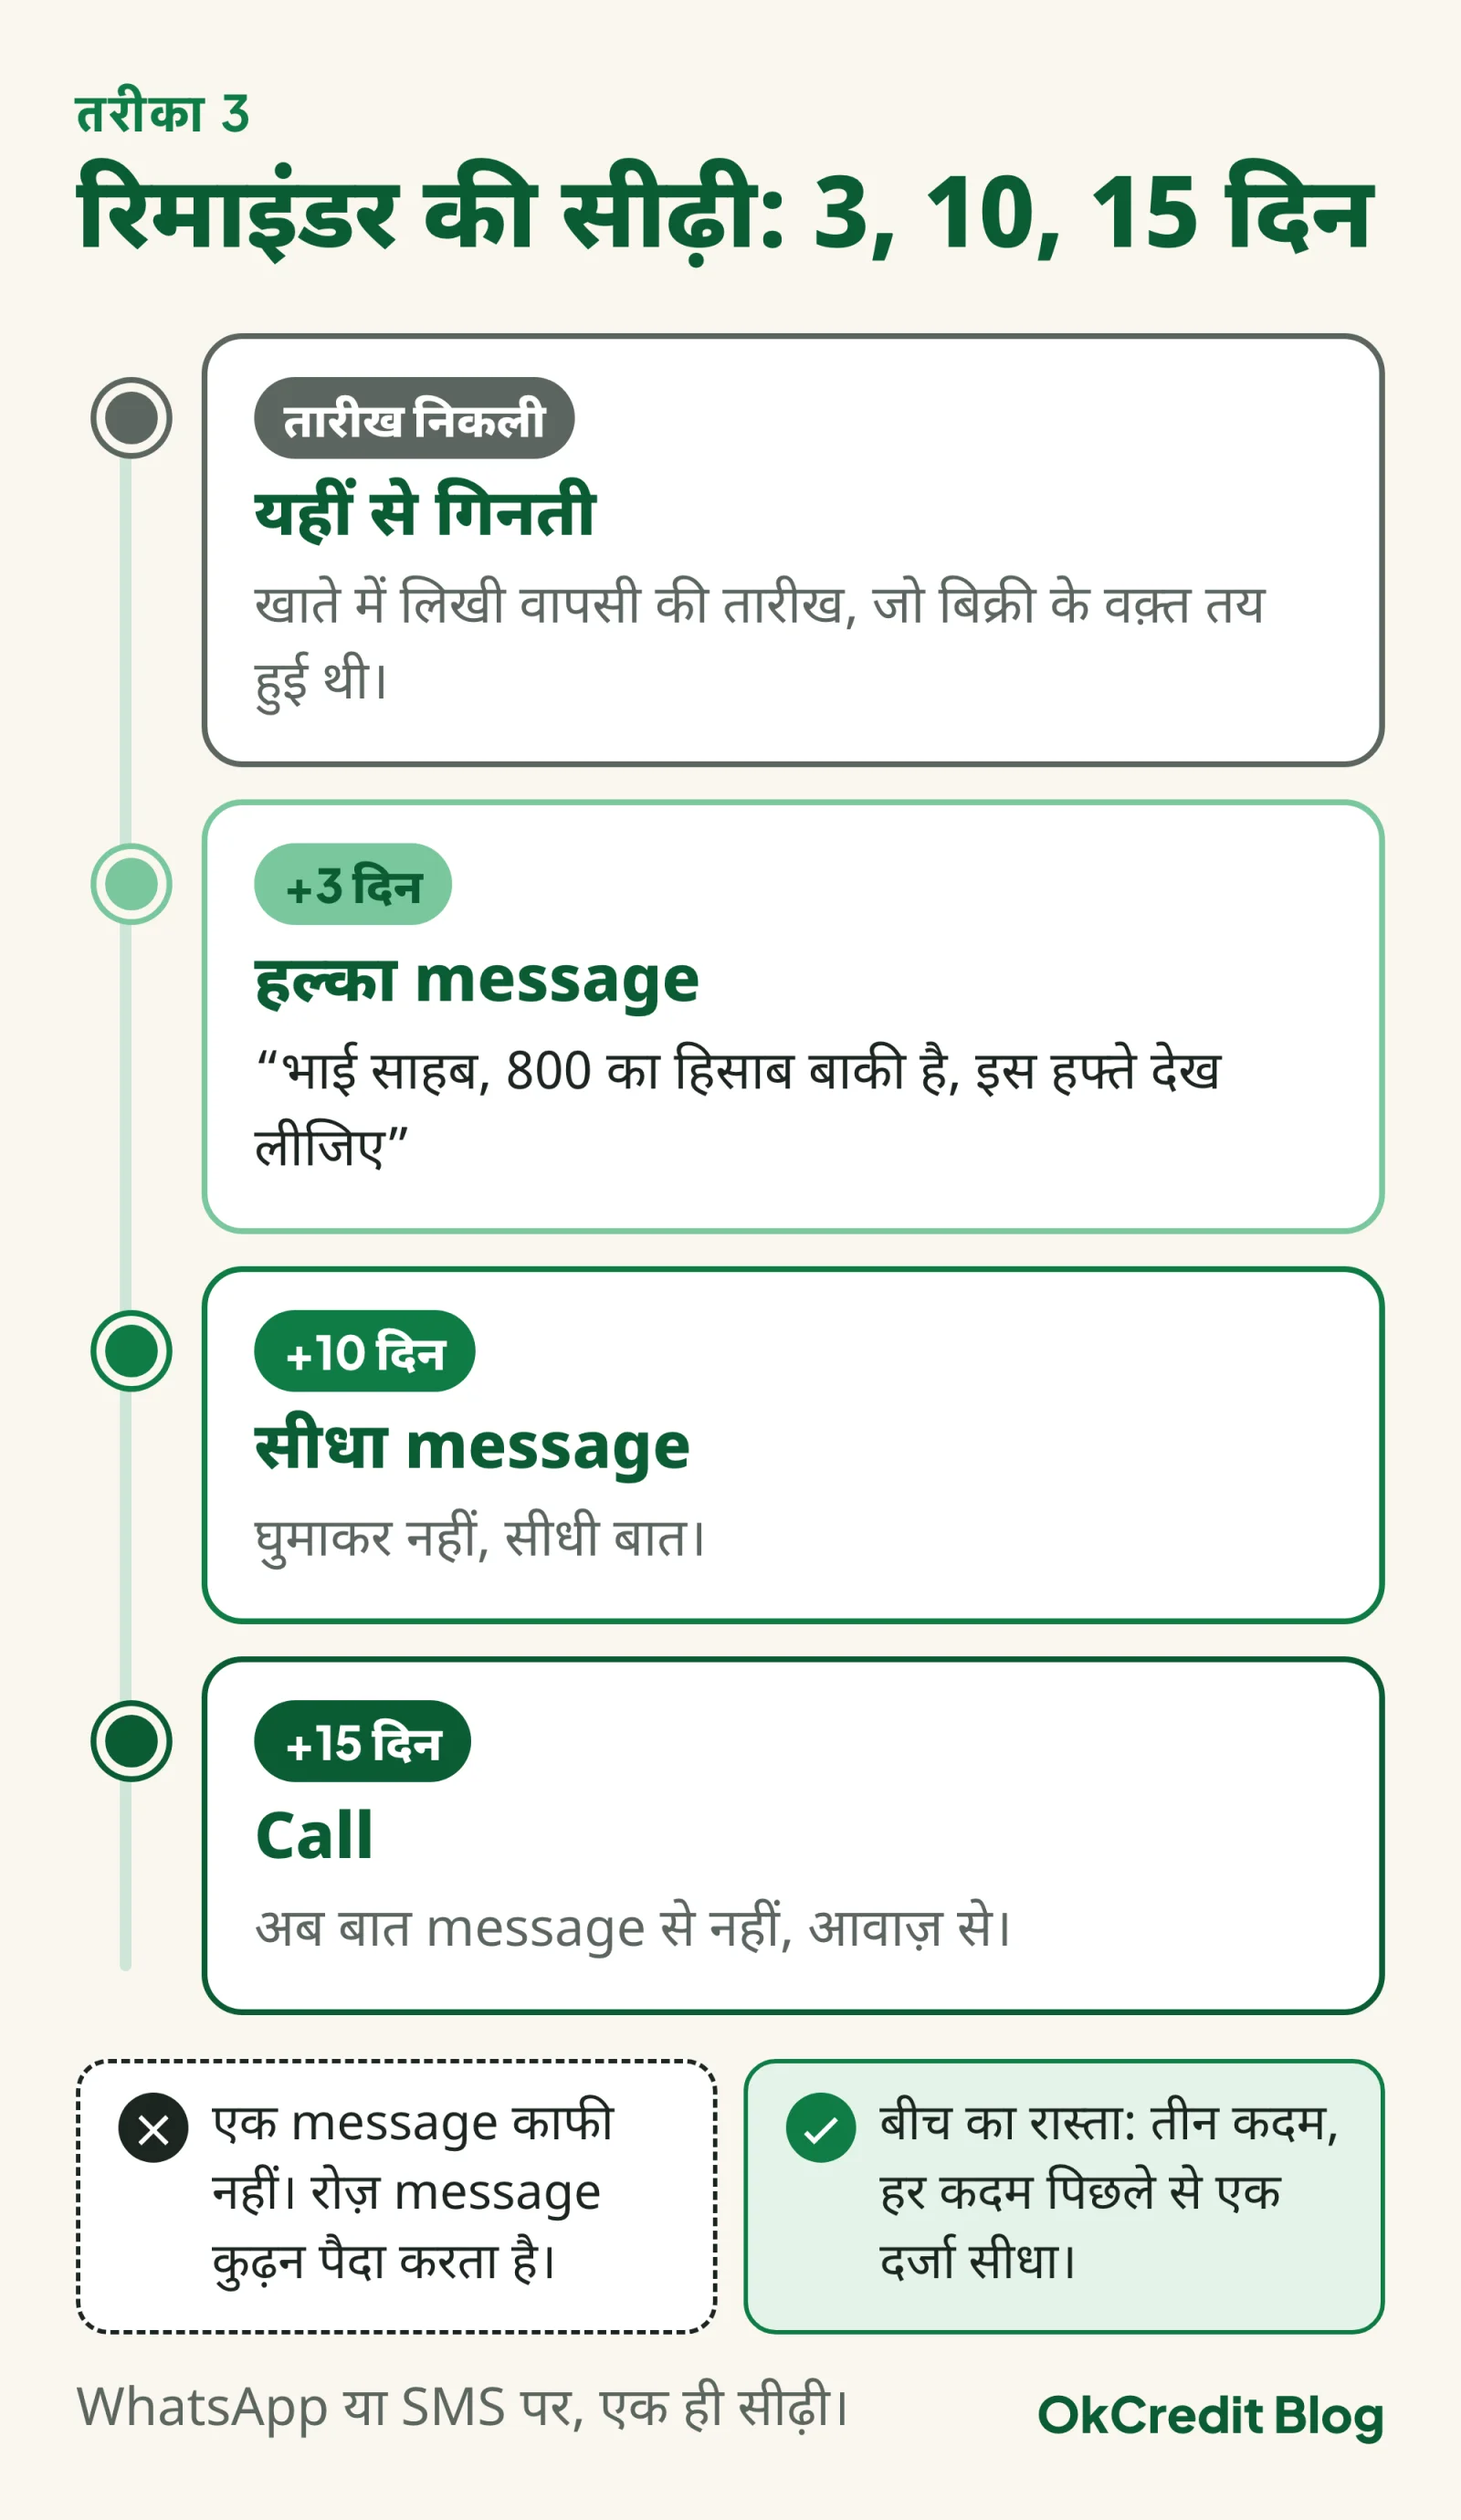 तीन कदम, तीन दर्जे। एक message काफी नहीं, रोज़ का message कुढ़न देता है; बीच का रास्ता यही है।
4. पूरा नहीं तो किश्त। ₹3,000 एक साथ मांगने पर "अगले महीने" सुनने को मिलता है। वही रकम "हर हफ्ते ₹500, छह हफ्ते" कहकर मांगिए, पहली किश्त आज ही। किश्त की बात छिड़ते ही तस्वीर साफ़ हो जाती है: ग्राहक दे सकता है या नहीं।
5. तनख्वाह और बाज़ार के दिन पर मांगें। नौकरीपेशा ग्राहक से महीने की 1 से 7 तारीख के बीच, 25 को नहीं। किसान से फसल बिकने वाले हफ्ते में, दिहाड़ी वाले से शनिवार शाम। सही दिन पर गया वही message "कल दे दूंगा" की जगह "आ रहा हूं" लाता है।
6. पुराना साफ़, तभी नया। नियम बोलना मुश्किल लगता है, पर एक लाइन काफी है: "पहले पुराना 1,200 निपटा लो, फिर आगे चलते हैं।" इसे हर ग्राहक पर बराबर लागू करें, तब यह गुस्सा नहीं, दुकान का नियम लगता है।
7. मना न करें, टोकरी छोटी करें। बकाया है और ग्राहक फिर सामान मांग रहा है? साफ़ मना करने के बजाय कहें, "आज सिर्फ़ ज़रूरी सामान ले जाओ, बाकी हिसाब के बाद।" ₹500 की जगह ₹150 चढ़ता है, ग्राहक टूटता नहीं, और उसे पता चल जाता है कि पुराना बकाया याद है।
8. हर बड़े उधार और हर किश्त की signed पावती लें। खाते की entry पर ग्राहक के दस्तख़त, किश्त की रसीद पर भी। 2026 में Limitation Act 1963 की धारा 18 के तहत ग्राहक का signed लिखित acknowledgement 3 साल की मियाद नई शुरू करता है, और धारा 19 के तहत part-payment भी, बशर्ते उस भुगतान की पावती ग्राहक की अपनी लिखावट में हो या उसके signed कागज़ पर। दोनों काम 3 साल ख़त्म होने से पहले होने चाहिए। ज़बानी "दे दूंगा" या बिना पहचान का SMS reply कमज़ोर सबूत है।
9. अटकी रकम किसी की मौजूदगी में निपटाएं। छह महीने से रुका पैसा WhatsApp से नहीं, आमने-सामने बैठकर निपटता है। ग्राहक की सहमति से कोई ऐसा आदमी बीच में रखें जिसकी दोनों इज़्ज़त करते हों: मोहल्ले के बुज़ुर्ग, कोई साझा दोस्त। बातचीत एक बार, दिन में, दुकान पर। तय रकम और तारीख उसी वक़्त लिखकर दोनों दस्तख़त करें।
10. मरे हुए उधार पर एकमुश्त, कुछ छोड़कर। 8 महीने से ₹2,700 अटका है और ग्राहक की हालत भी ठीक नहीं? "आज ₹2,000 दो, हिसाब बंद।" ₹2,000 आज, ₹2,700 कभी नहीं से बेहतर हैं। settlement लिखित हो, "पूरा हिसाब चुकता" के साथ ग्राहक के दस्तख़त।
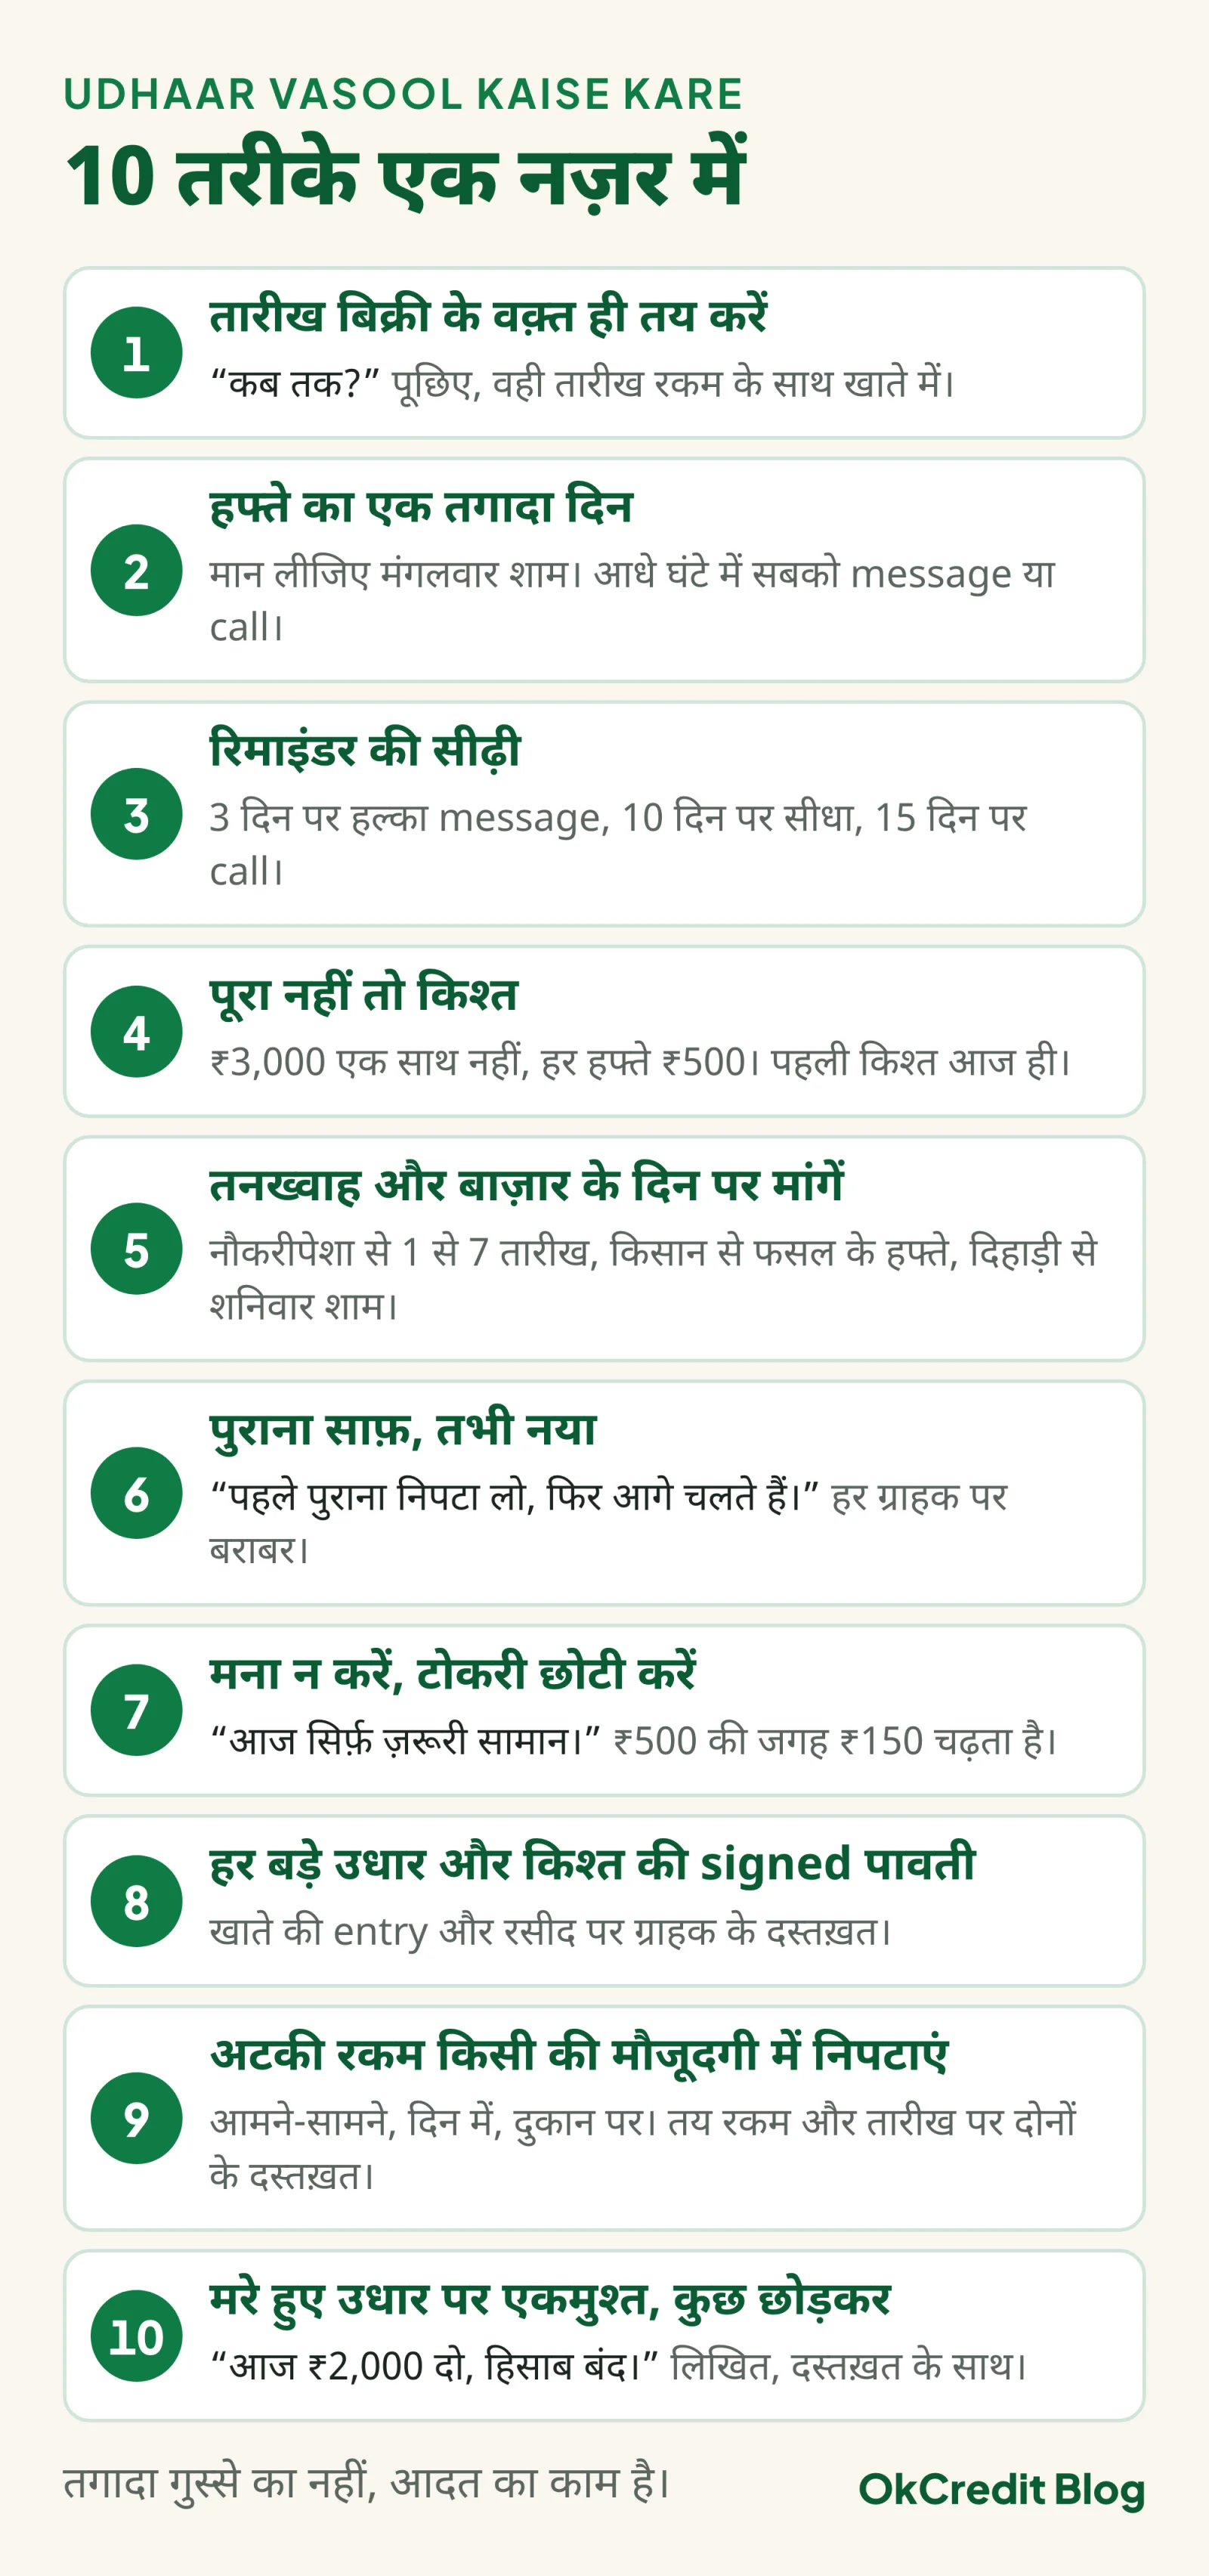 दसों तरीके एक नज़र में। तगादा गुस्से का नहीं, आदत का काम है।
वसूली में क्या करें और क्या न करें?
तगादा सख़्त हो सकता है, अपमानजनक नहीं। एक बुरा तगादा एक ग्राहक नहीं, उसकी पूरी जान-पहचान की खरीदारी ले जाता है, और 2026 में कानूनी जोखिम अलग से है।
| करें | न करें |
|---|---|
| अकेले में, personal message या call से याद दिलाएं | WhatsApp group में नाम डालना या दुकान पर "बकायादार सूची" चिपकाना |
| दिन के समय, दुकान पर या तय जगह पर बात करें | देर रात या सुबह-सुबह घर जाकर दबाव बनाना |
| जिसने उधार लिया, सिर्फ़ उसी से बात करें | उसके परिवार, पत्नी या बच्चों से पैसे मांगना |
| साफ़ शब्द: "इस शुक्रवार तक 1,200 चाहिए" | धमकी, गाली, या "देख लेंगे" जैसी बातें |
| हर बात लिखित: तारीख, रकम, किश्त | याददाश्त और ज़बानी वादों पर चलना |
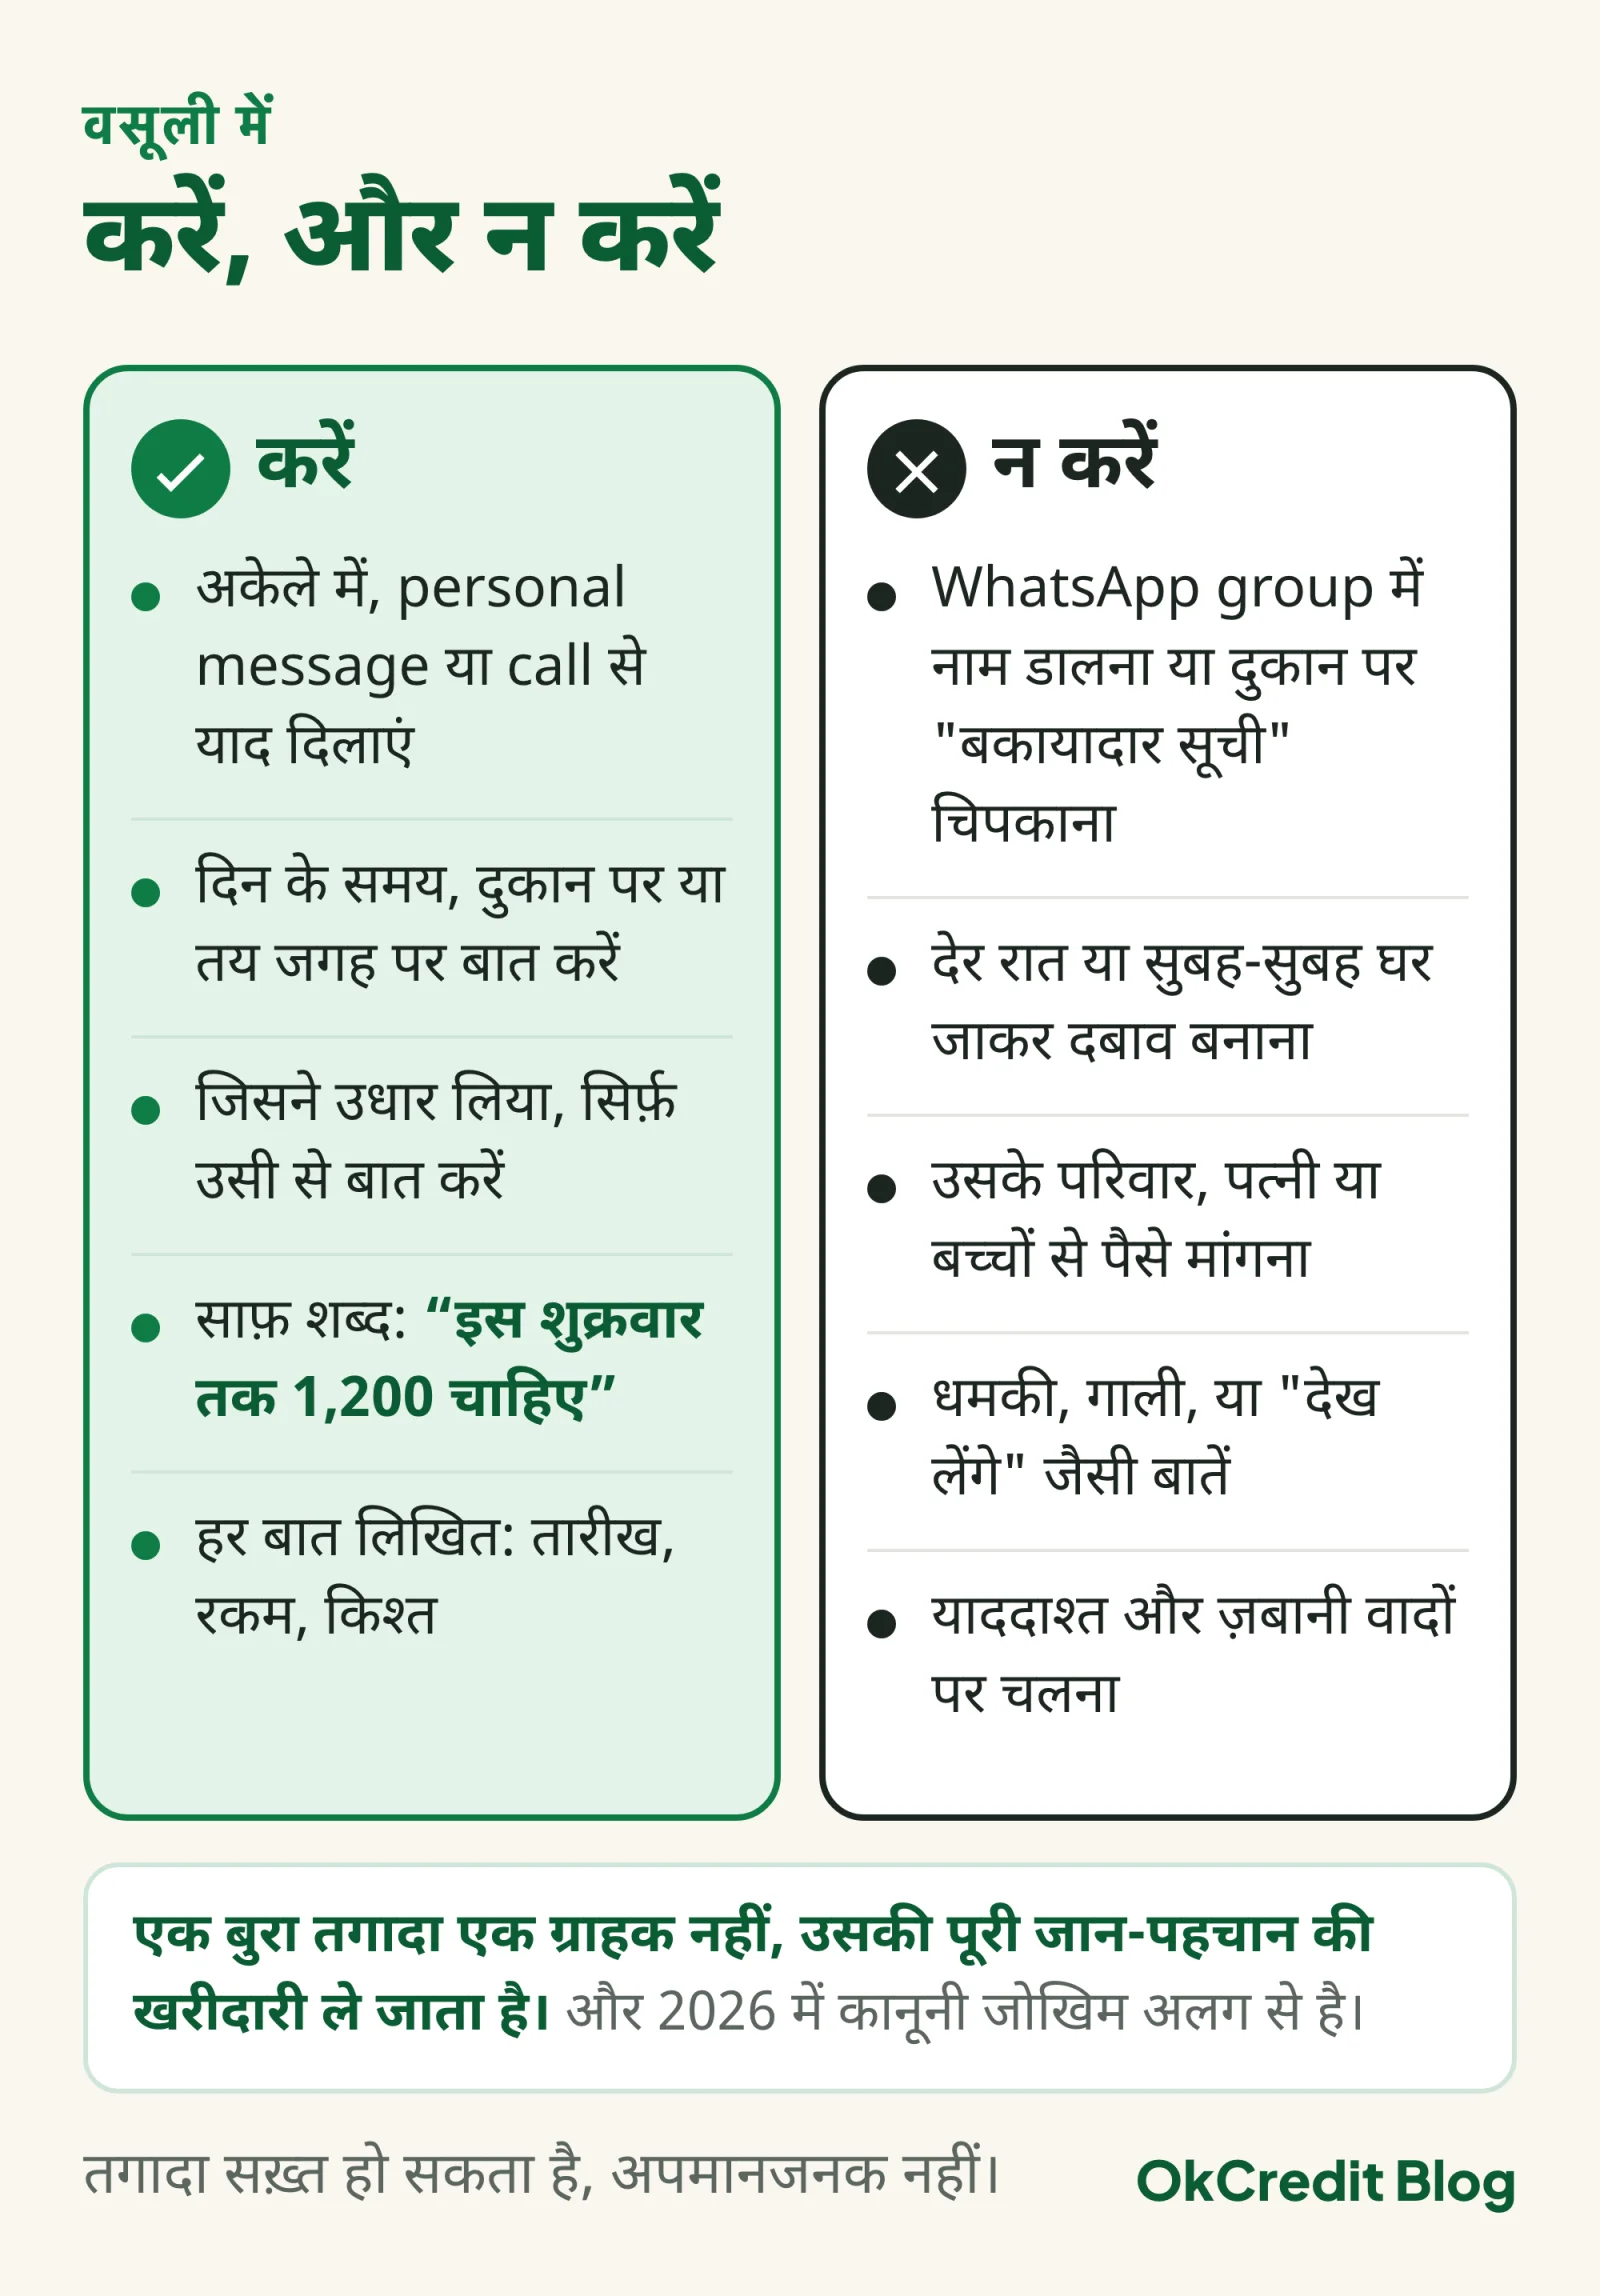 बाईं ओर की हर लाइन record बनाती है। दाईं ओर की हर लाइन ग्राहक के साथ उसकी पूरी जान-पहचान भी ले जाती है।
बात सिर्फ़ शराफ़त की नहीं है। Bharatiya Nyaya Sanhita 2023, जो 1 जुलाई 2024 से IPC की जगह लागू है, में किसी को सबके सामने बकायादार बताकर बदनाम करना धारा 356 (मानहानि) के तहत आ सकता है, और डराकर या धमकाकर पैसा मांगना धारा 351 (आपराधिक धमकी) के तहत। दोनों में 2 साल तक की सज़ा या जुर्माना संभव है। ऊपर की धाराएं और नीचे का कानूनी रास्ता, दोनों सिर्फ़ जानकारी के लिए हैं; अपने केस में कोई कदम उठाने से पहले वकील से सलाह लें।
कानूनी रास्ता कब और कैसे लें?
कानूनी रास्ता तब, जब रकम इतनी हो कि उसके पीछे समय लगाना समझ में आए और ऊपर के तरीके आज़माए जा चुके हों। 2026 में क्रम यह है।
लिखित मांग: तारीख, रकम और आख़िरी तारीख वाला WhatsApp message या चिट्ठी। ज़्यादातर मामले यहीं निपटते हैं। Legal notice: वकील के ज़रिए, इसका वज़न ज़्यादा होता है। Lok Adalat: पैसे का विवाद बिना केस दायर किए सीधे ज़िला विधिक सेवा प्राधिकरण (DLSA) में ले जा सकते हैं। court fee नहीं लगती, किसी को समझौते के लिए मजबूर नहीं किया जाता, और समझौता हुआ तो award civil court की decree जितना बंधनकारी है, अपील नहीं। 2026 की बची हुई National Lok Adalat 12 सितंबर और 12 दिसंबर 2026 को हैं (NALSA, helpline 15100)। Civil suit: आख़िरी विकल्प, बड़ी रकम पर। यहां limitation याद रखें: 3 साल सामान की delivery से (या तय credit period ख़त्म होने से) गिने जाते हैं, आख़िरी reminder से नहीं।
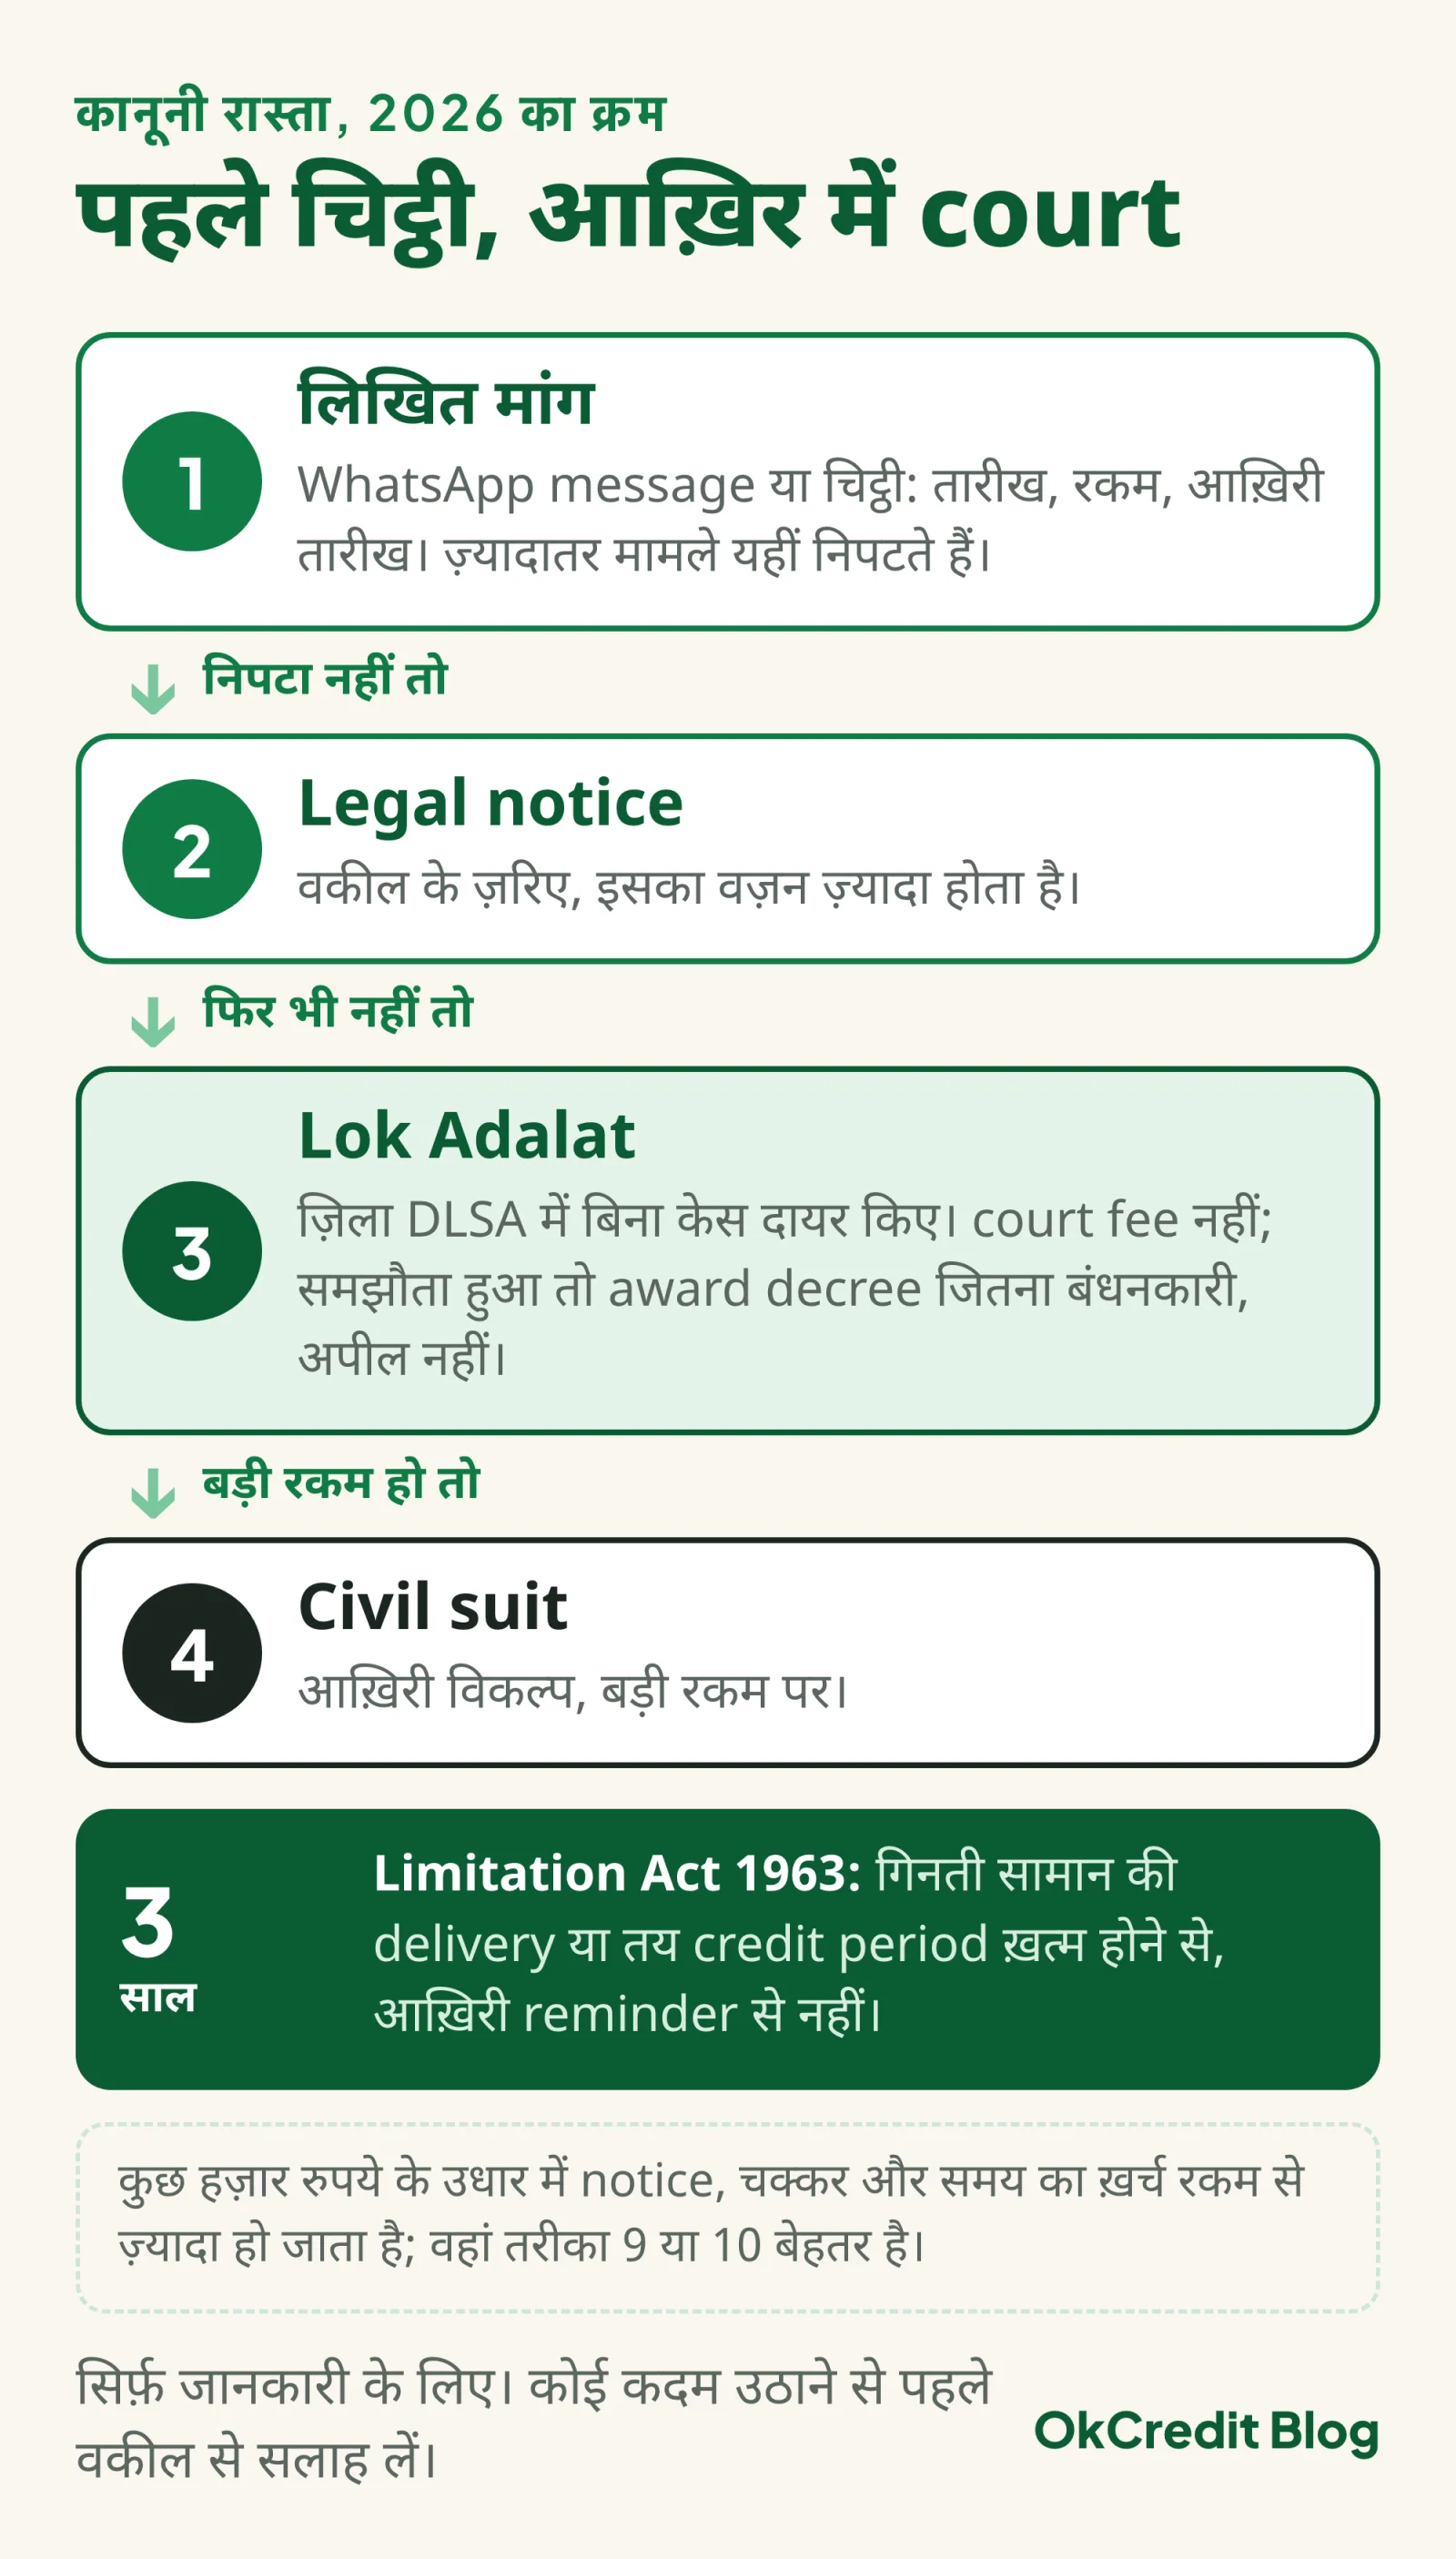 चार कदम, इसी क्रम में। ज़्यादातर मामले पहले ही कदम पर निपट जाते हैं; 3 साल की गिनती delivery से चलती है, आख़िरी reminder से नहीं।
चेक बाउंस हुआ? Negotiable Instruments Act की धारा 138 अलग और तेज़ रास्ता है: चेक उसकी तारीख से 3 महीने के भीतर बैंक में लगाएं, return memo मिलने के 30 दिन के अंदर लिखित notice भेजें, ग्राहक को 15 दिन मिलते हैं, फिर एक महीने के भीतर complaint। सज़ा 2 साल तक या चेक की दोगुनी रकम तक जुर्माना। सितंबर 2025 में Supreme Court (Sanjabij Tari बनाम Kishore S. Borcar) ने courts को WhatsApp/email से summons भेजने और UPI से settlement का विकल्प देने के निर्देश दिए, और कहा कि notice का जवाब न देना दावे के पक्ष में जाता है।
कब न जाएं? कुछ हज़ार रुपये के उधार में notice, चक्कर और समय मिलाकर ख़र्च रकम से ज़्यादा हो जाता है; वहां तरीका 9 या 10 बेहतर है। आप Udyam-registered supplier हैं और उधार किसी business पर है, तो MSMED Act का 45 दिन वाला delayed-payment रास्ता (MSME Samadhaan/ODR portal) अलग से है; आम ग्राहक के उधार पर यह लागू नहीं होता।
उधार फंसने से कैसे बचाएं?
फंसे उधार का सबसे सस्ता इलाज उसे फंसने ही न देना है, और इसके लिए तीन नियम काफी हैं। पहला, हर ग्राहक की limit: चाय की दुकान पर ₹500, किराने पर महीने भर की ज़रूरत जितना, और limit छूते ही नया उधार बंद। दूसरा, हर entry लिखित और उसी वक़्त ग्राहक तक SMS से पहुंची हुई, ताकि "मैंने इतना नहीं लिया" वाली बहस कभी न हो। तीसरा, महीने का एक settlement दिन, जिसके बाद हिसाब शून्य से शुरू हो।
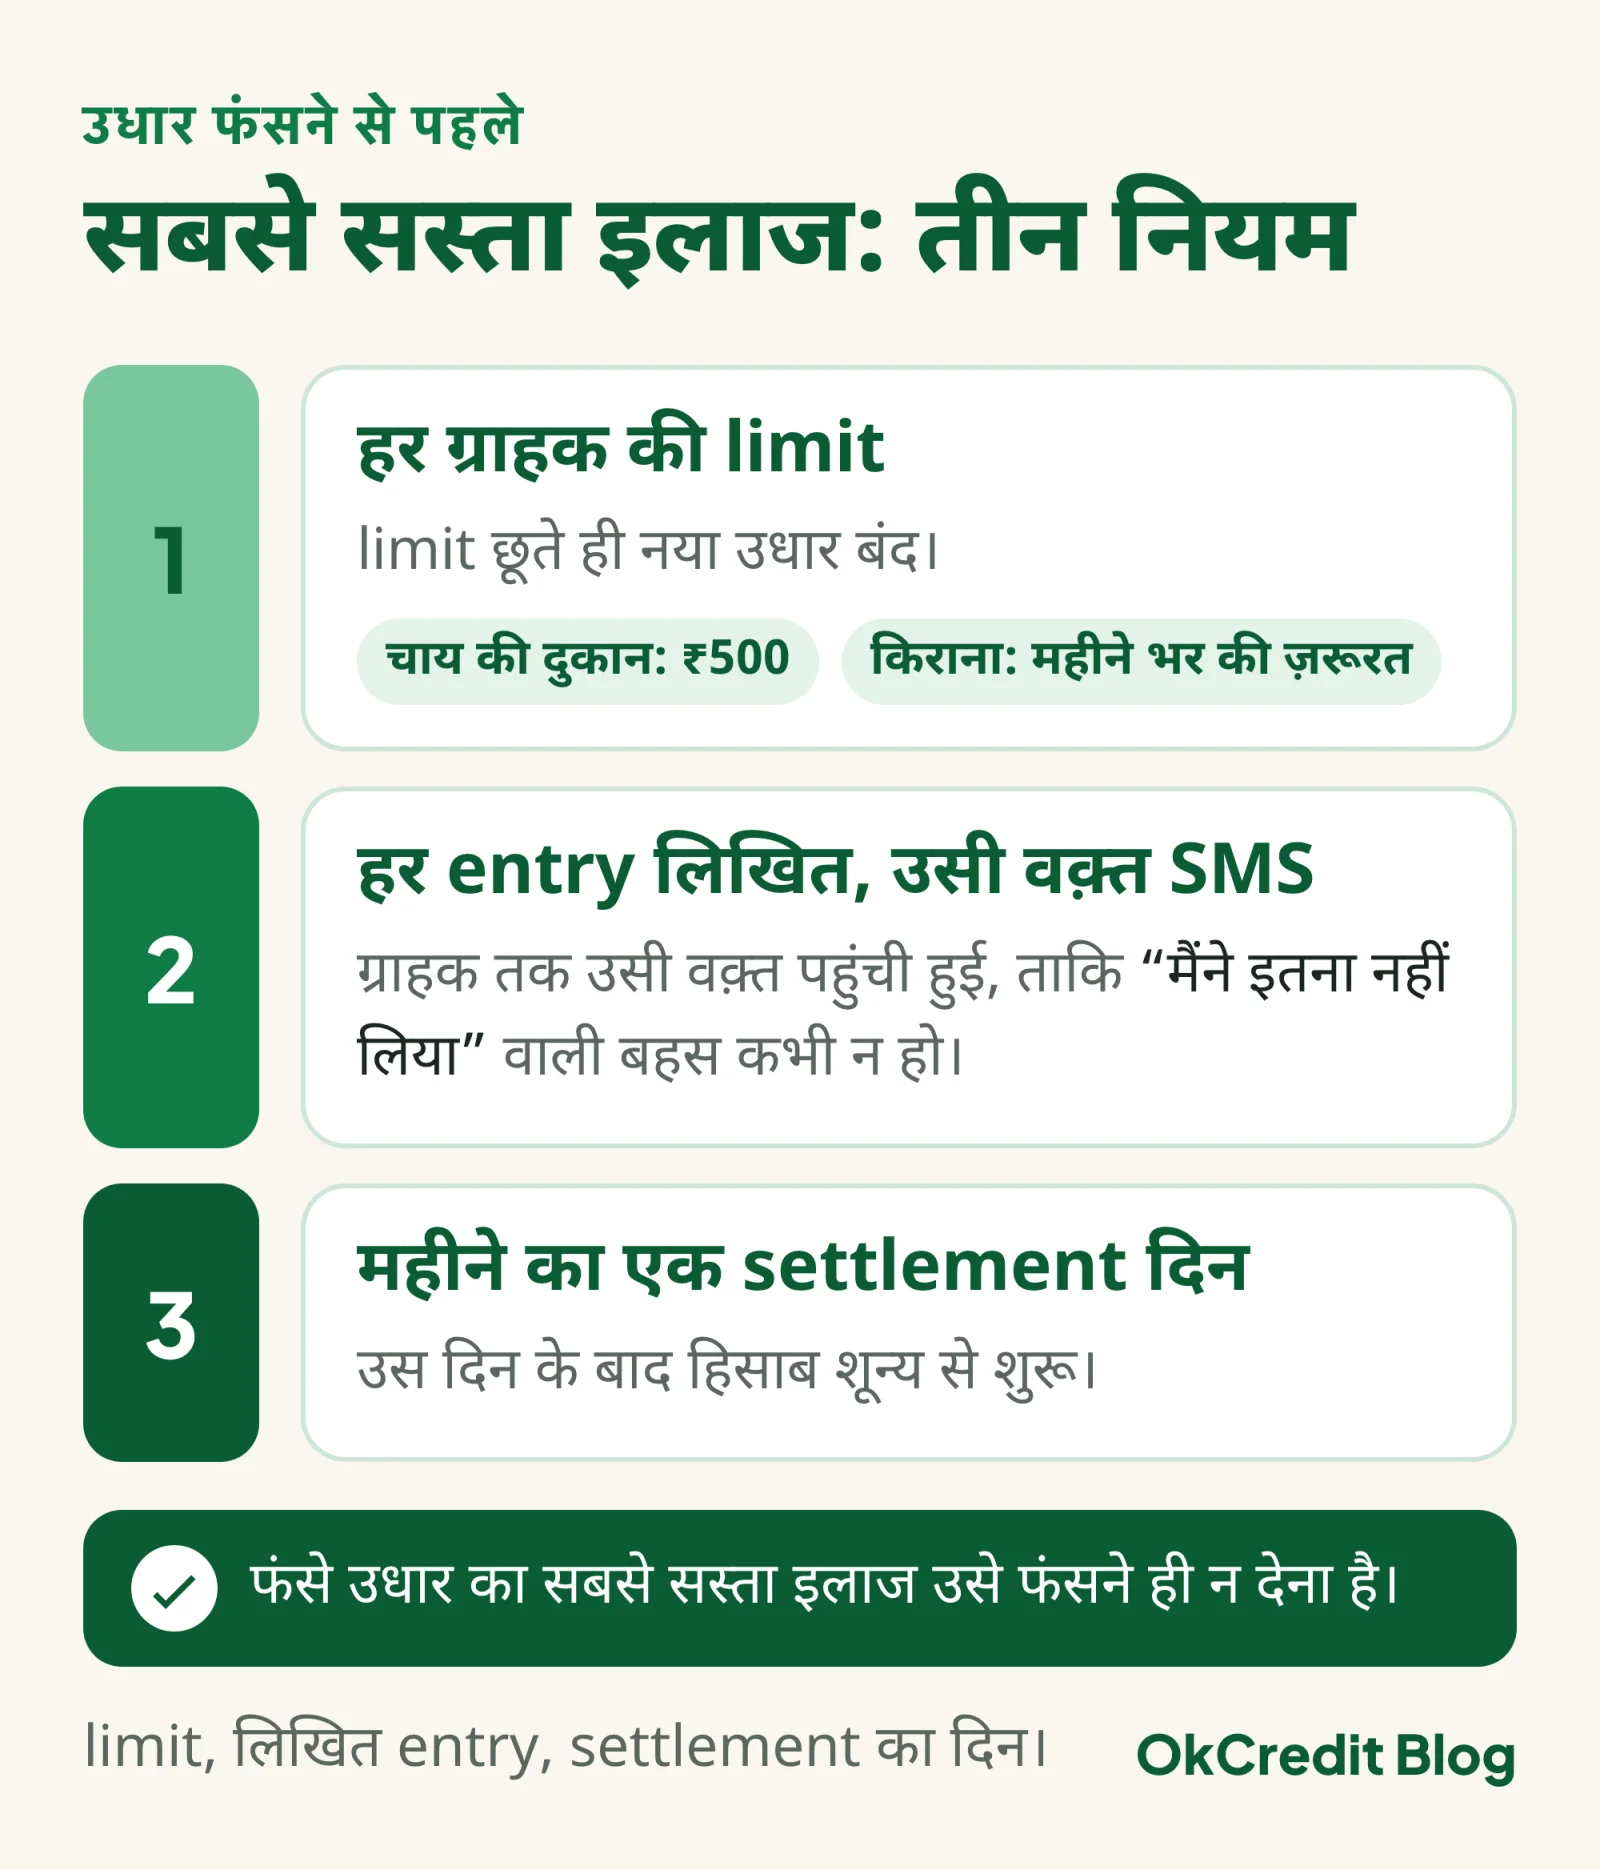 तीन नियम, हर ग्राहक पर। limit, उसी वक़्त की लिखित entry, और महीने का settlement दिन।
उधार का हिसाब रखने के लिए OkCredit जैसा free digital khata app इस्तेमाल कर सकते हैं: हर entry का SMS ग्राहक को भेजा जा सकता है, ऑटो रिमाइंडर चालू हो तो बकाया पर SMS reminder अपने आप जाते हैं (आपके अपने phone से), और खाता online backup रहता है, phone बदलें तो भी। Play Store से install करें।
उधार देने से पहले किन बातों की जांच हो, उसकी पूरी checklist अलग post में है। और अगर कोई कहे कि न चुकाने वाले ग्राहक का नाम CIBIL defaulter list में डलवा देंगे, तो उस दावे की सच्चाई पहले पढ़ लें।
अक्सर पूछे जाने वाले सवाल
उधार वसूली के लिए कानूनी समय सीमा कितनी है?
3 साल, Limitation Act 1963 के तहत (2026 में भी यही), सामान की delivery या तय credit period ख़त्म होने से। इस अवधि के भीतर ग्राहक का signed लिखित acknowledgement (धारा 18) या part-payment (धारा 19) नई 3 साल की मियाद शुरू करता है; part-payment के लिए शर्त यह है कि उस भुगतान की पावती ग्राहक की अपनी लिखावट में हो या उसके signed कागज़ पर हो।
क्या ग्राहक का नाम WhatsApp group में डालना सही है?
नहीं। BNS 2023 की धारा 356 के तहत किसी को सबके सामने बकायादार बताकर बदनाम करना मानहानि हो सकता है, और धमकी देकर पैसा मांगना धारा 351 के तहत आपराधिक धमकी। ग्राहक भी जाता है और जोखिम भी बढ़ता है; तगादा हमेशा अकेले में करें।
2,000 रुपये का उधार वापस न आए तो क्या कोर्ट जाना चाहिए?
आमतौर पर नहीं। इतनी रकम में notice, चक्कर और समय का ख़र्च रकम से ज़्यादा हो जाता है। किश्त, किसी बीच वाले के सामने बातचीत, या कुछ छोड़कर एकमुश्त settlement बेहतर है। रकम बड़ी हो तो Lok Adalat मुफ़्त और तेज़ रास्ता है।
ग्राहक का चेक बाउंस हो जाए तो क्या करें?
Negotiable Instruments Act की धारा 138 के तहत return memo मिलने के 30 दिन के अंदर लिखित notice भेजें; ग्राहक को 15 दिन मिलते हैं; उसके बाद एक महीने के भीतर court में complaint। चेक उसकी तारीख से 3 महीने के भीतर बैंक में लगा होना चाहिए। Supreme Court के सितंबर 2025 के निर्देशों के बाद summons WhatsApp/email से और settlement UPI से हो सकता है।
Lok Adalat में उधार का मामला कैसे ले जाएं?
अपने ज़िले के DLSA में pre-litigation आवेदन दें; court fee नहीं लगती और DLSA दूसरे पक्ष को notice भेजता है। समझौता हुआ तो award civil decree की तरह बंधनकारी है, अपील नहीं। 2026 की बची हुई National Lok Adalat 12 सितंबर और 12 दिसंबर को हैं; जानकारी के लिए NALSA helpline 15100।