Udhaar dene se pehle पाँच चीज़ें देखें: (1) customer आपसे कितने समय से और कितना खरीदता है, (2) पिछला उधार कैसे चुकाया, (3) माँगी हुई रकम उसकी महीने की खरीद से कितनी बड़ी है, (4) महीने का कौन सा दिन है, और (5) उसे दुकान तक लाया कौन। पाँचों जवाब आपके अपने खाते में हैं, किसी list में नहीं। दो मिनट लगते हैं।
Udhaar dene se pehle क्या check करना चाहिए?
पाँच सवाल, और हर सवाल का जवाब या तो आपके खाते में लिखा है या आपकी याद में। नीचे की table print करके counter के पास रख लें। सारे "हाँ" हों तो limit तक उधार दें, एक "नहीं" पर रकम आधी कर दें, दो या ज़्यादा "नहीं" हों तो आज "अभी नहीं" कहें।
| # | Check | क्या देखना है | हाँ / नहीं |
|---|---|---|---|
| 1 | खरीद का इतिहास | कम से कम 3 महीने से नियमित cash में खरीद रहा है? | |
| 2 | पुराना repayment | पिछला उधार तय तारीख पर या उसके आस-पास पूरा चुकाया? | |
| 3 | रकम बनाम आदत | माँगी रकम उसकी एक महीने की सामान्य खरीद से कम है? | |
| 4 | समय | तनख्वाह या payment की तारीख 10 दिन के अंदर है, और यह महीने का आख़िरी हफ़्ता या त्योहार का हफ़्ता नहीं है? | |
| 5 | Reference | कोई पुराना ग्राहक या पड़ोसी उसे लेकर आया है, जो खुद समय पर चुकाता है? |
चौथे point पर एक बात। महीने के आख़िरी हफ़्ते और त्योहार के हफ़्ते में उधार की माँग आमतौर पर ज़्यादा होती है और वापसी ढीली, क्योंकि ग्राहक की जेब उसी वक्त खाली होती है। तनख्वाह की तारीख पास हो तो वही रकम बहुत कम risk की है।
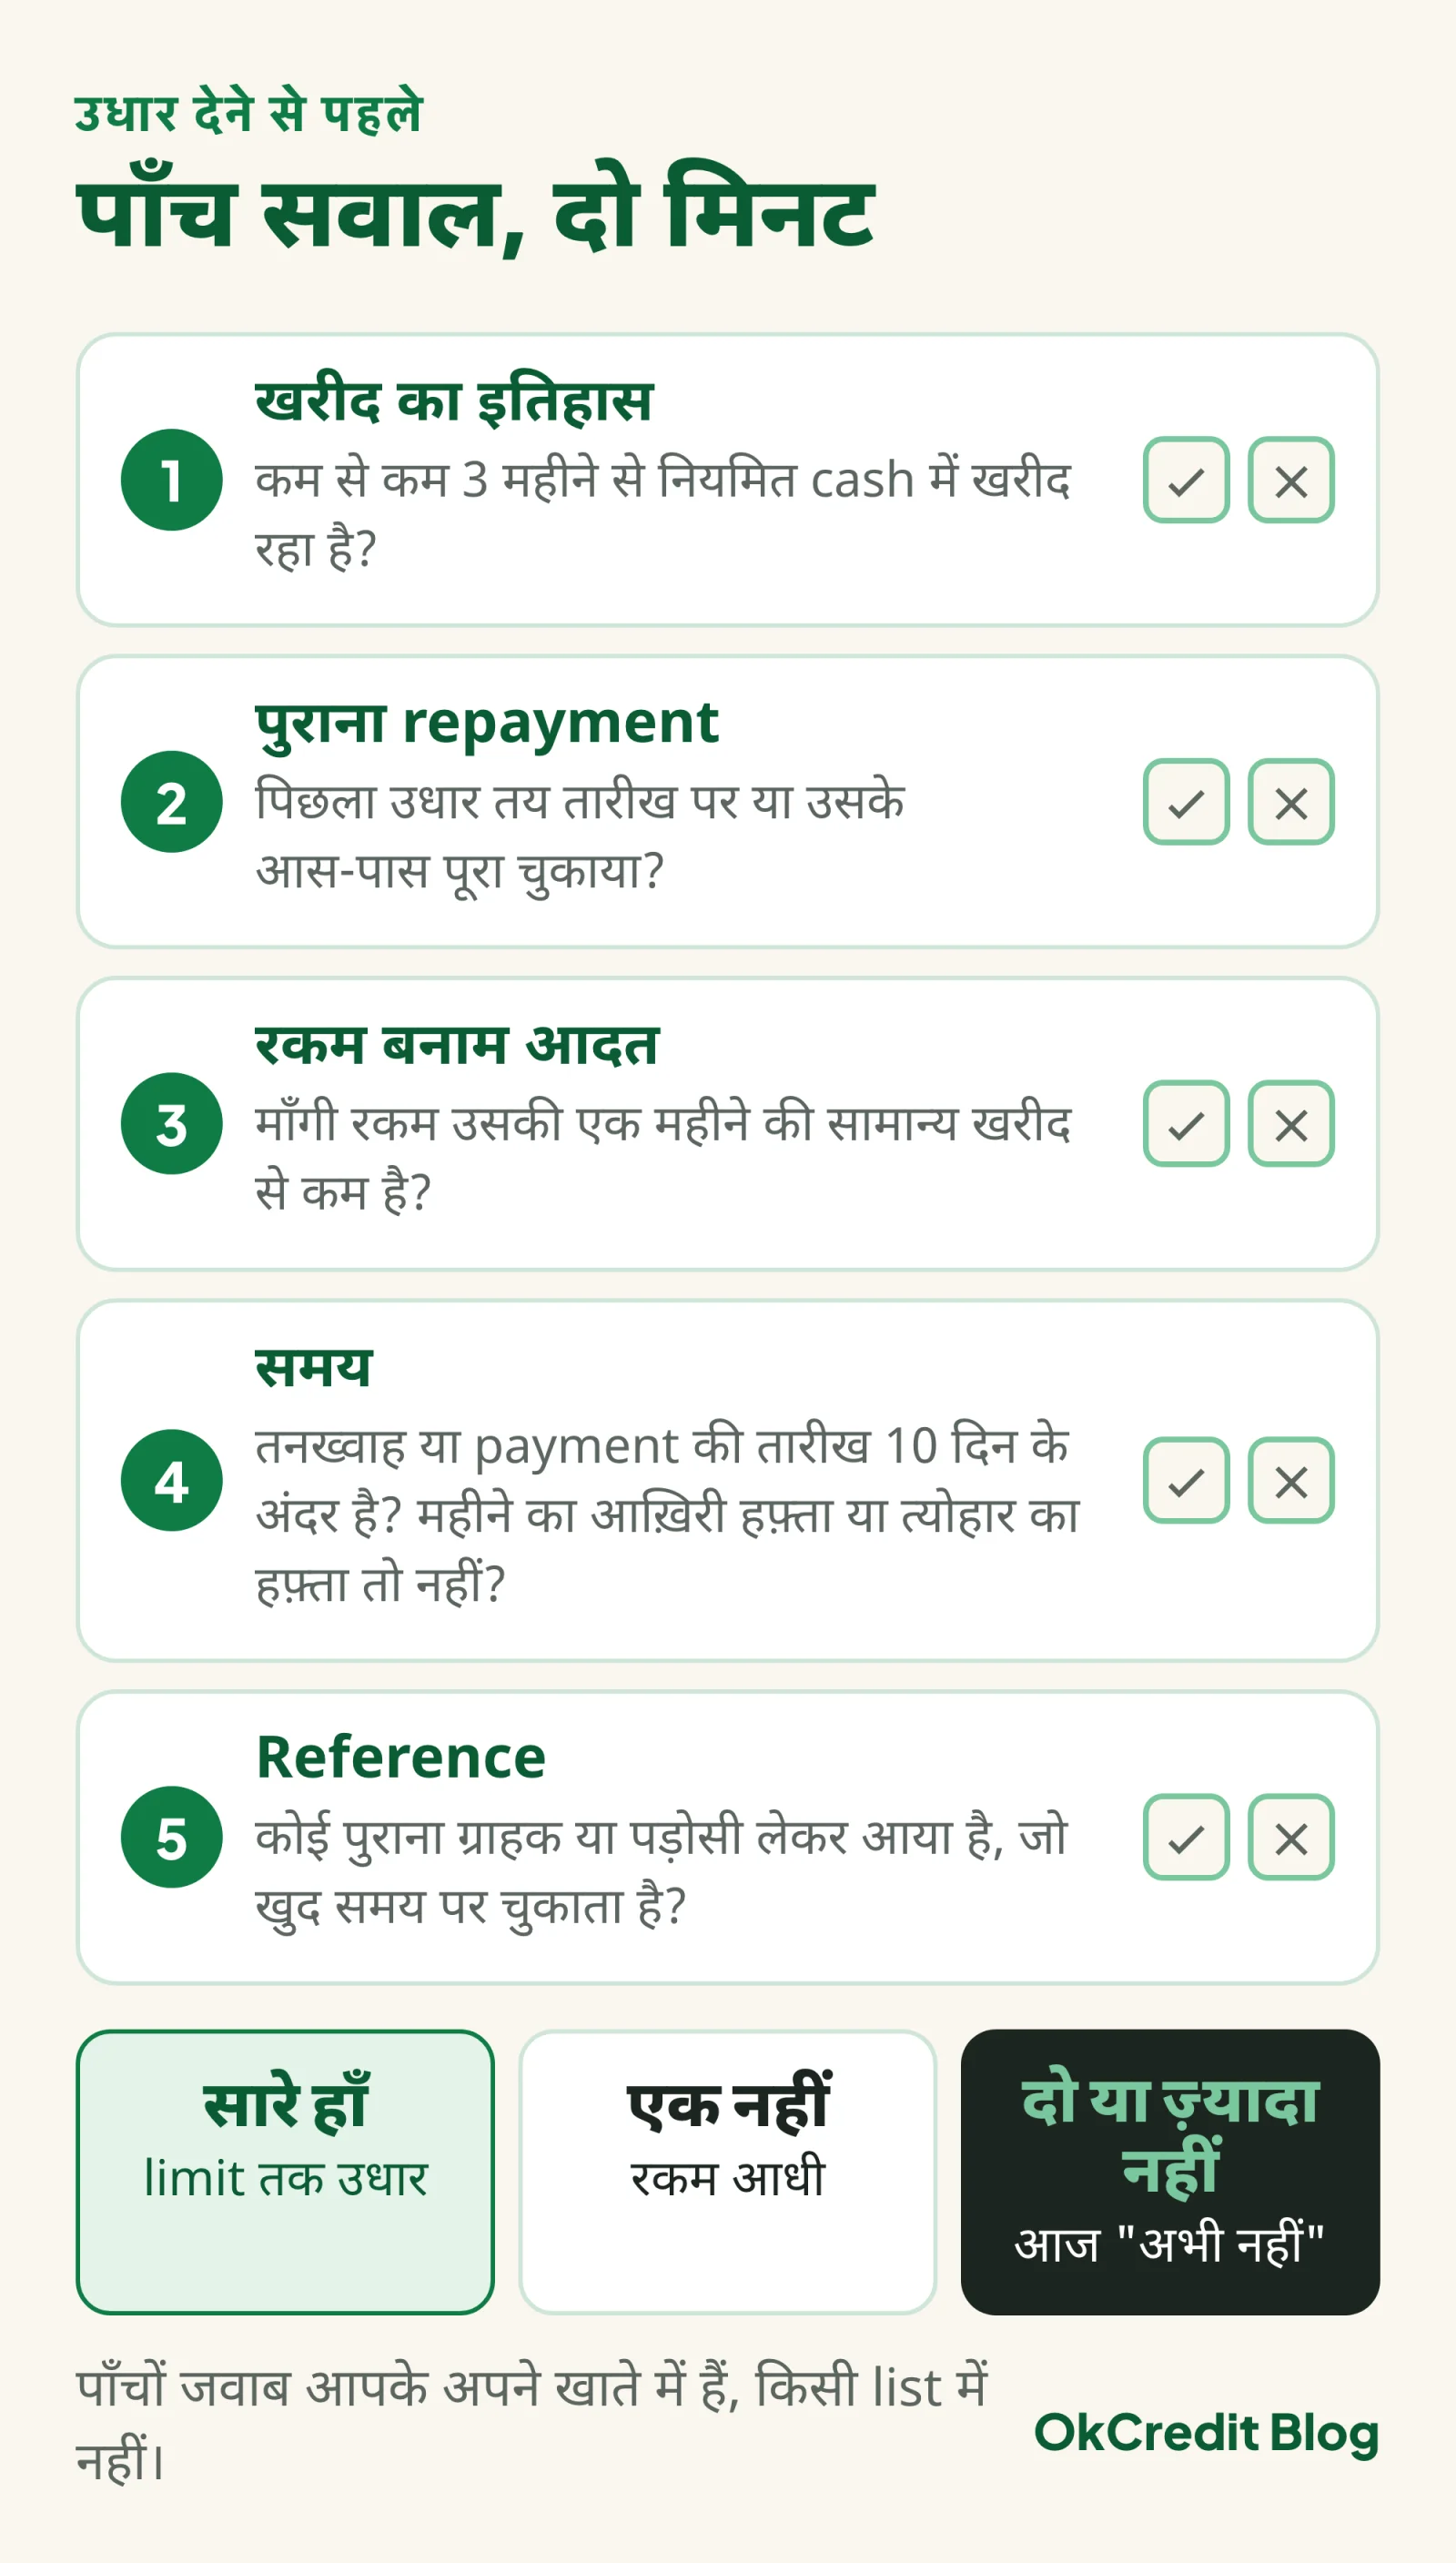 Counter के पास रखने वाली checklist। पाँच सवाल, और हर "नहीं" पर रकम घटती जाती है।
पुराने customer का हिसाब कैसे परखें?
पिछले तीन महीने की खाता entries तीन में से एक pattern दिखाती हैं: समय पर पूरा, देर से पूरा, या हर बार थोड़ा और घटता हुआ। पहला pattern है तो limit वही रखें या थोड़ी बढ़ाएँ। दूसरा है तो limit वही, बढ़ानी नहीं। तीसरा pattern सबसे ज़रूरी है: ₹2,000 का उधार ₹1,200 में चुका, अगली बार ₹800, फिर ₹500, और बीच में नई खरीद चालू। यह फँसे हुए उधार की शुरुआत है, और इसे पहचानने की सही जगह वही है जहाँ आप खड़े हैं। पुराना पूरा होने तक नया उधार बंद।
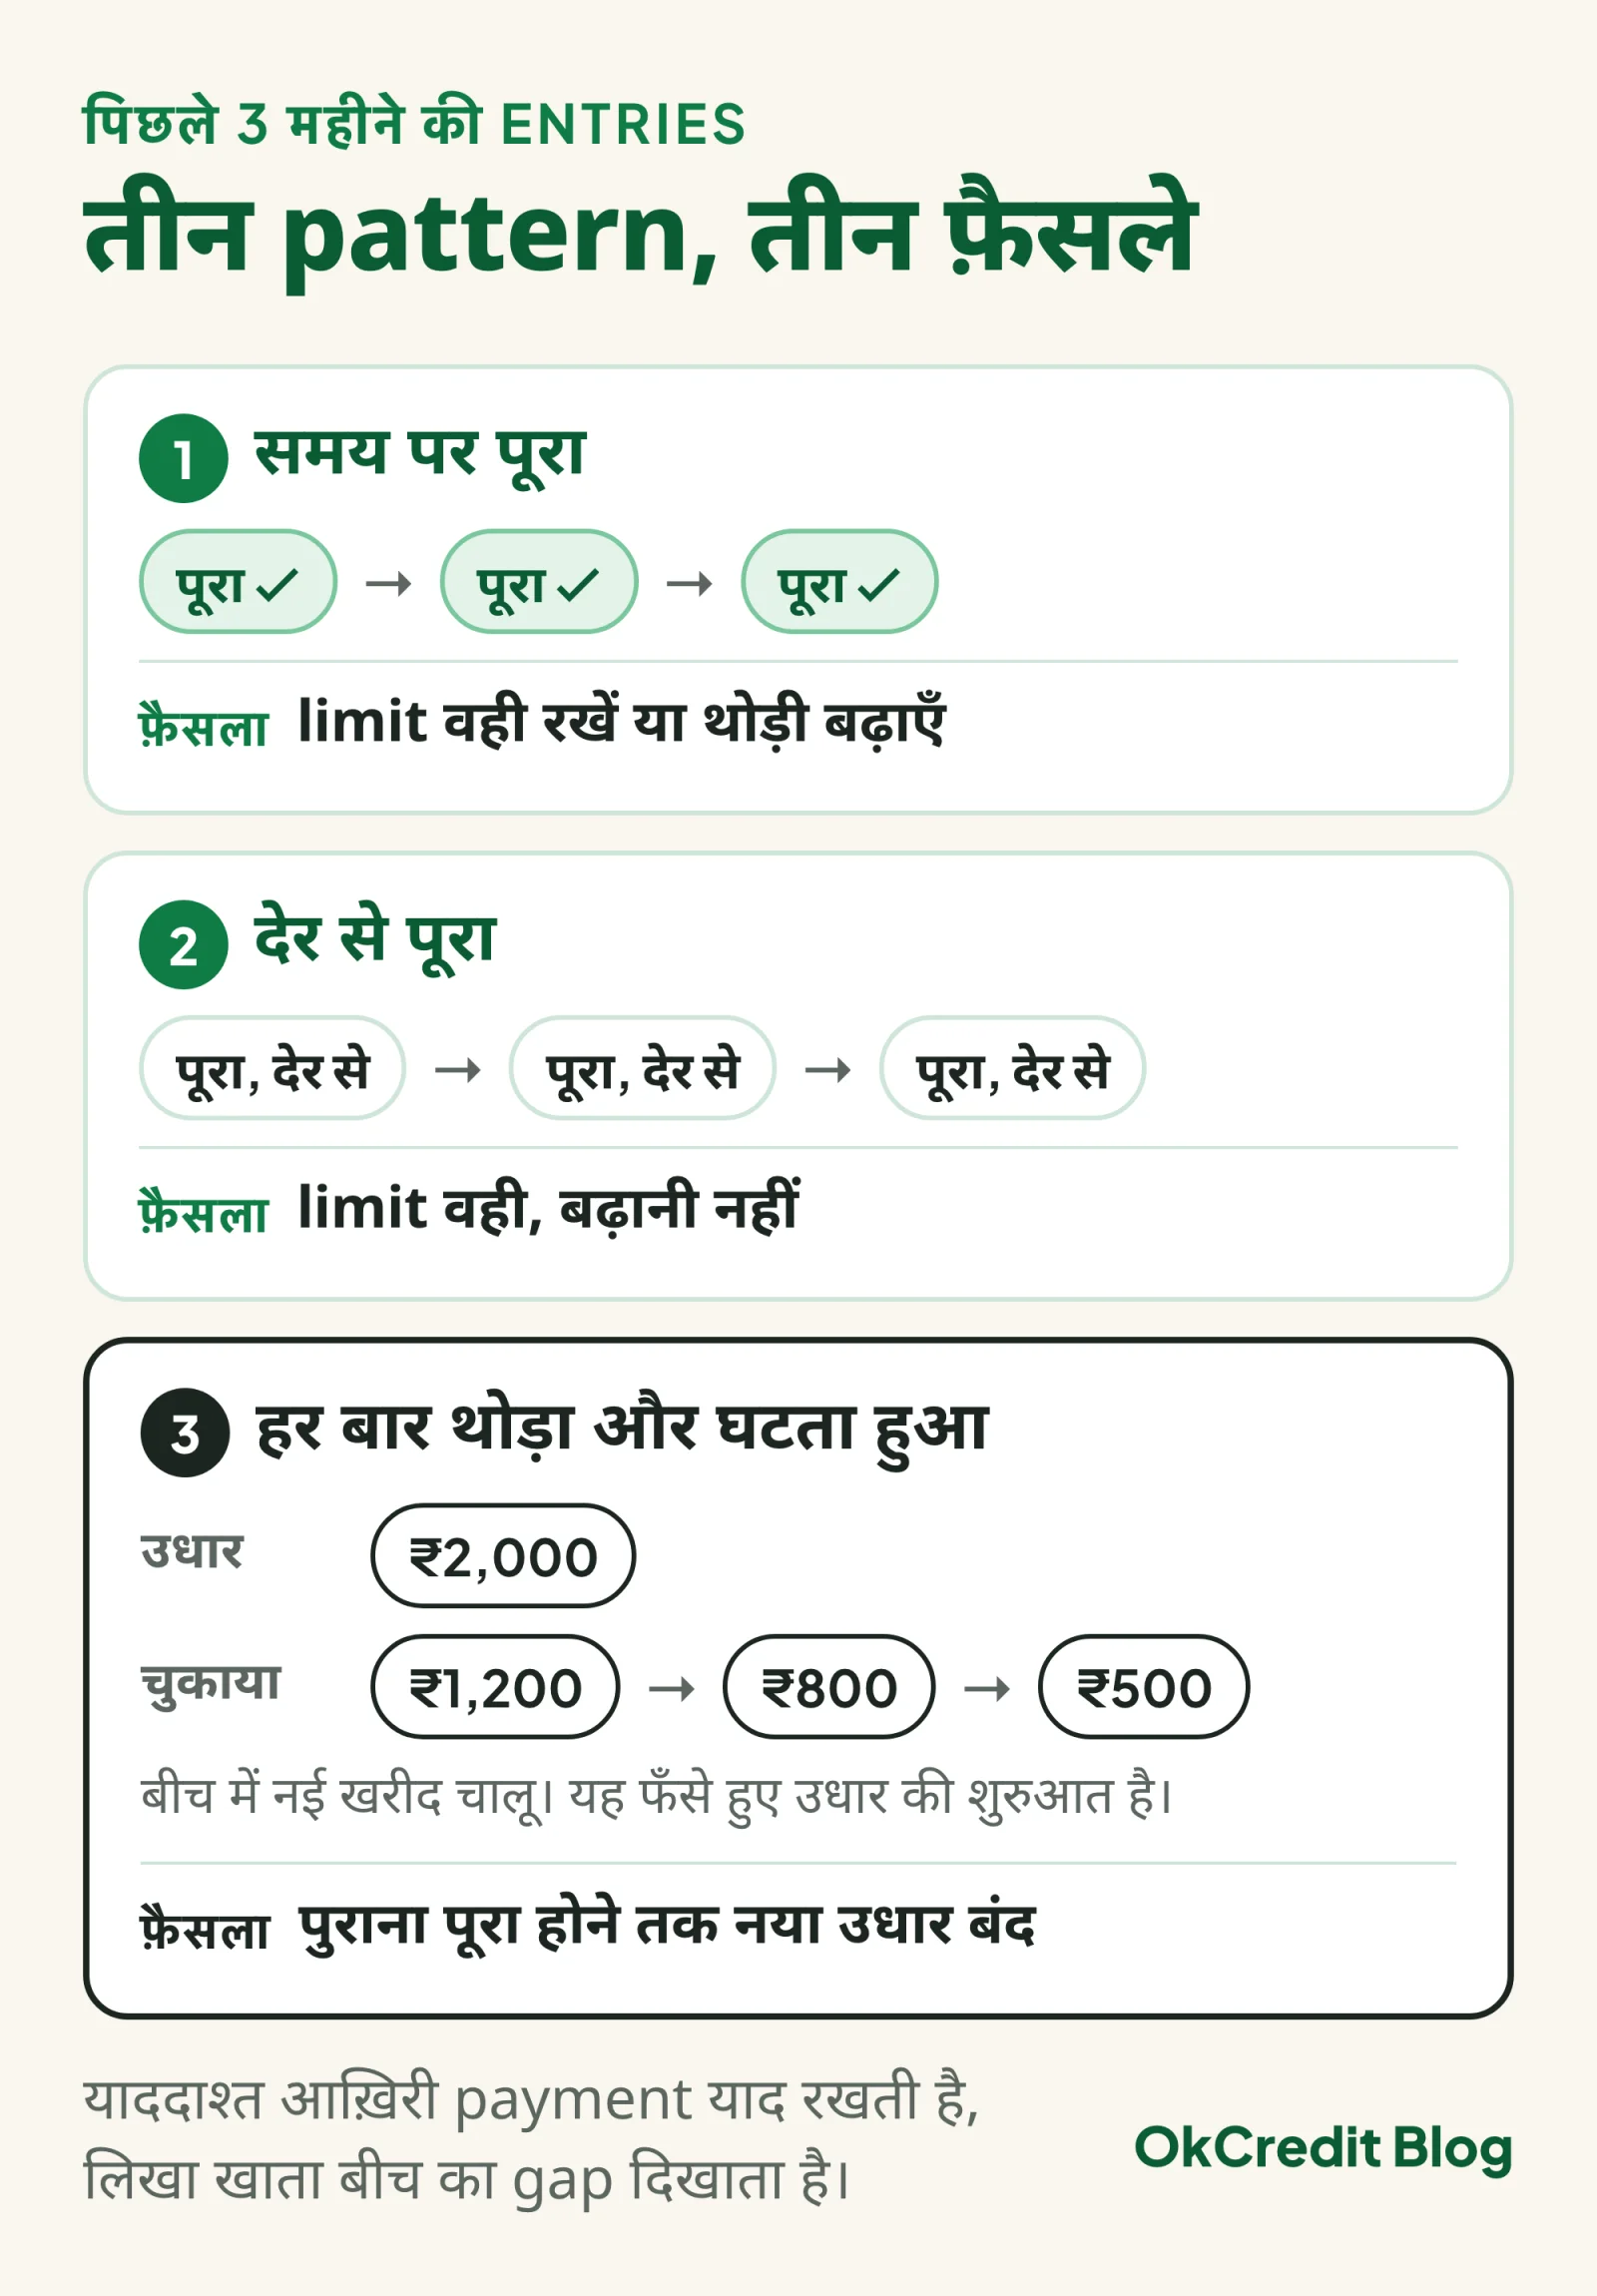 तीन pattern, तीन फ़ैसले। तीसरा pattern वही है जिसे याददाश्त पकड़ नहीं पाती, लिखा खाता पकड़ लेता है।
याददाश्त सिर्फ आख़िरी payment याद रखती है, बीच का gap नहीं। लिखा हुआ खाता तारीख, रकम और चलता हुआ balance एक साथ दिखाता है, और दस ग्राहकों की आपस में तुलना भी करने देता है। जिस उधार पर आपको शक है, उसके लिए फँसा उधार वापस आएगा या नहीं वाला post पढ़ें, वहाँ यही pattern आगे तक खोला गया है।
नए customer को उधार दें या नहीं?
नए customer को पहले दिन उधार नहीं, और बिना reference के कभी नहीं। उसके बाद सीढ़ी चढ़ाएँ, यह दुकानदारों की चलती हुई आदत है, कोई नियम नहीं (2026 के round figures):
पहला उधार ₹100 से ₹200 का, कोई छोटा सामान, अगली visit पर cash। वह समय पर आया तो ₹500 तक। दो-तीन बार साफ़ settlement के बाद ही monthly खाता खुले, और वह भी एक तय limit के साथ जो आप नीचे वाले section से निकालेंगे।
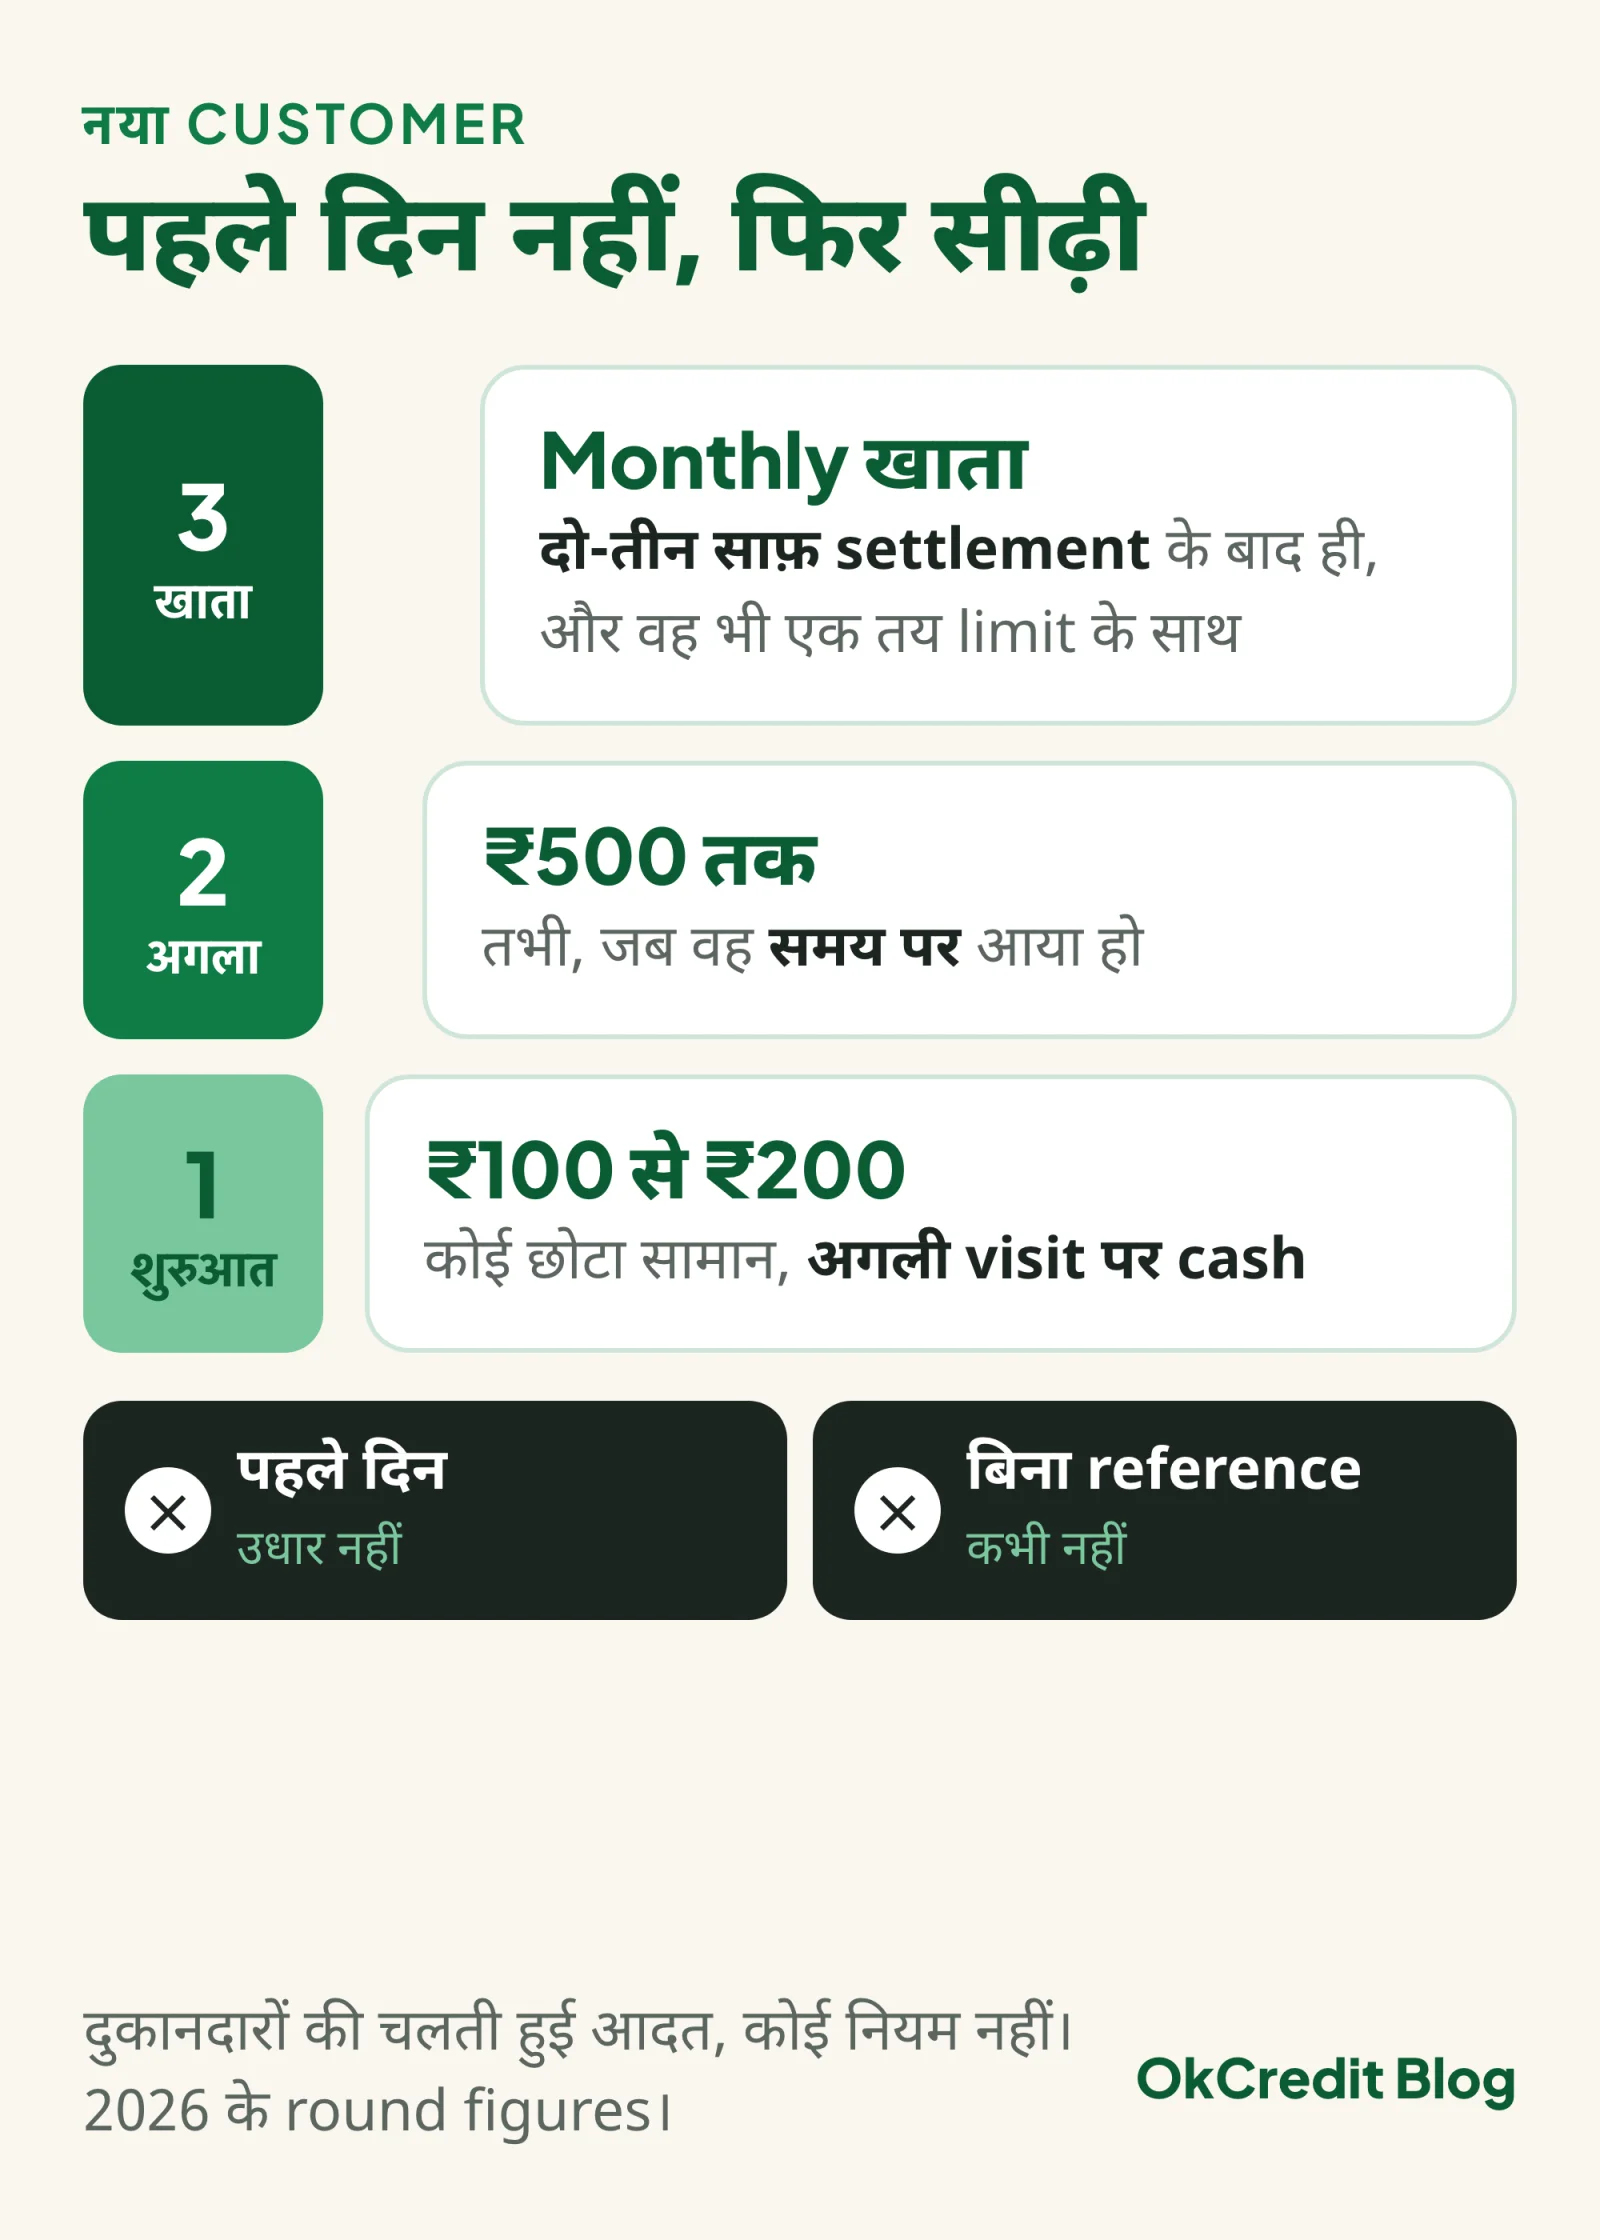 सीढ़ी नीचे से चढ़ाएँ। पहला दिन और बिना reference, इन दोनों पर जवाब एक ही है।
मना करने के लिए झगड़े की ज़रूरत नहीं है। तीन लाइनें जो काम करती हैं:
"भाई साहब, नया खाता अभी नहीं खोल रहा, दो-तीन बार cash में ले लीजिए, फिर देखते हैं।"
"आज ₹200 तक लिख देता हूँ, बाकी अगली बार।"
"Reference के बिना खाता नहीं खोलता, आप जिनके साथ आए हैं उनसे एक बार कहलवा दीजिए।"
एक चीज़ जो आप कर ही नहीं सकते, वह है ग्राहक का CIBIL score देखना। CICRA 2005 के तहत credit bureau (CIBIL, Equifax, Experian, CRIF High Mark) report सिर्फ "specified users" यानी bank और NBFC जैसी credit institutions को देते हैं, और RBI के January 2025 वाले Credit Information Reporting Directions के मुताबिक वे भी वह जानकारी किसी और को नहीं दे सकते। 2026 में यही स्थिति है। ग्राहक खुद अपनी एक free report साल में हर bureau से ले सकता है और चाहे तो आपको दिखा दे, पर आप उसे माँगें नहीं, रखें नहीं। आस-पास के दुकानदारों के साथ "defaulter list" बनाना या नाम बाँटना भी नहीं। इस पर पूरा सच CIBIL और defaulter list वाले post में है। आपके पास जो एकमात्र credit history कानूनी तौर पर है, वह आपका अपना खाता है।
किस customer को कितना उधार देना चाहिए?
तीन rule of thumb: हर customer की limit उसकी आपसे महीने की खरीद का आधा से एक महीना; उसके ऊपर एक पक्की रुपये की ceiling जो आप तय करें; और दुकान का कुल बकाया उधार stock की कीमत के 10 से 20 प्रतिशत से ज़्यादा नहीं। यह किसी survey का आँकड़ा नहीं है, दुकानदारों में चलता हुआ हिसाब है। अपनी दुकान के margin के हिसाब से घटा-बढ़ा लें।
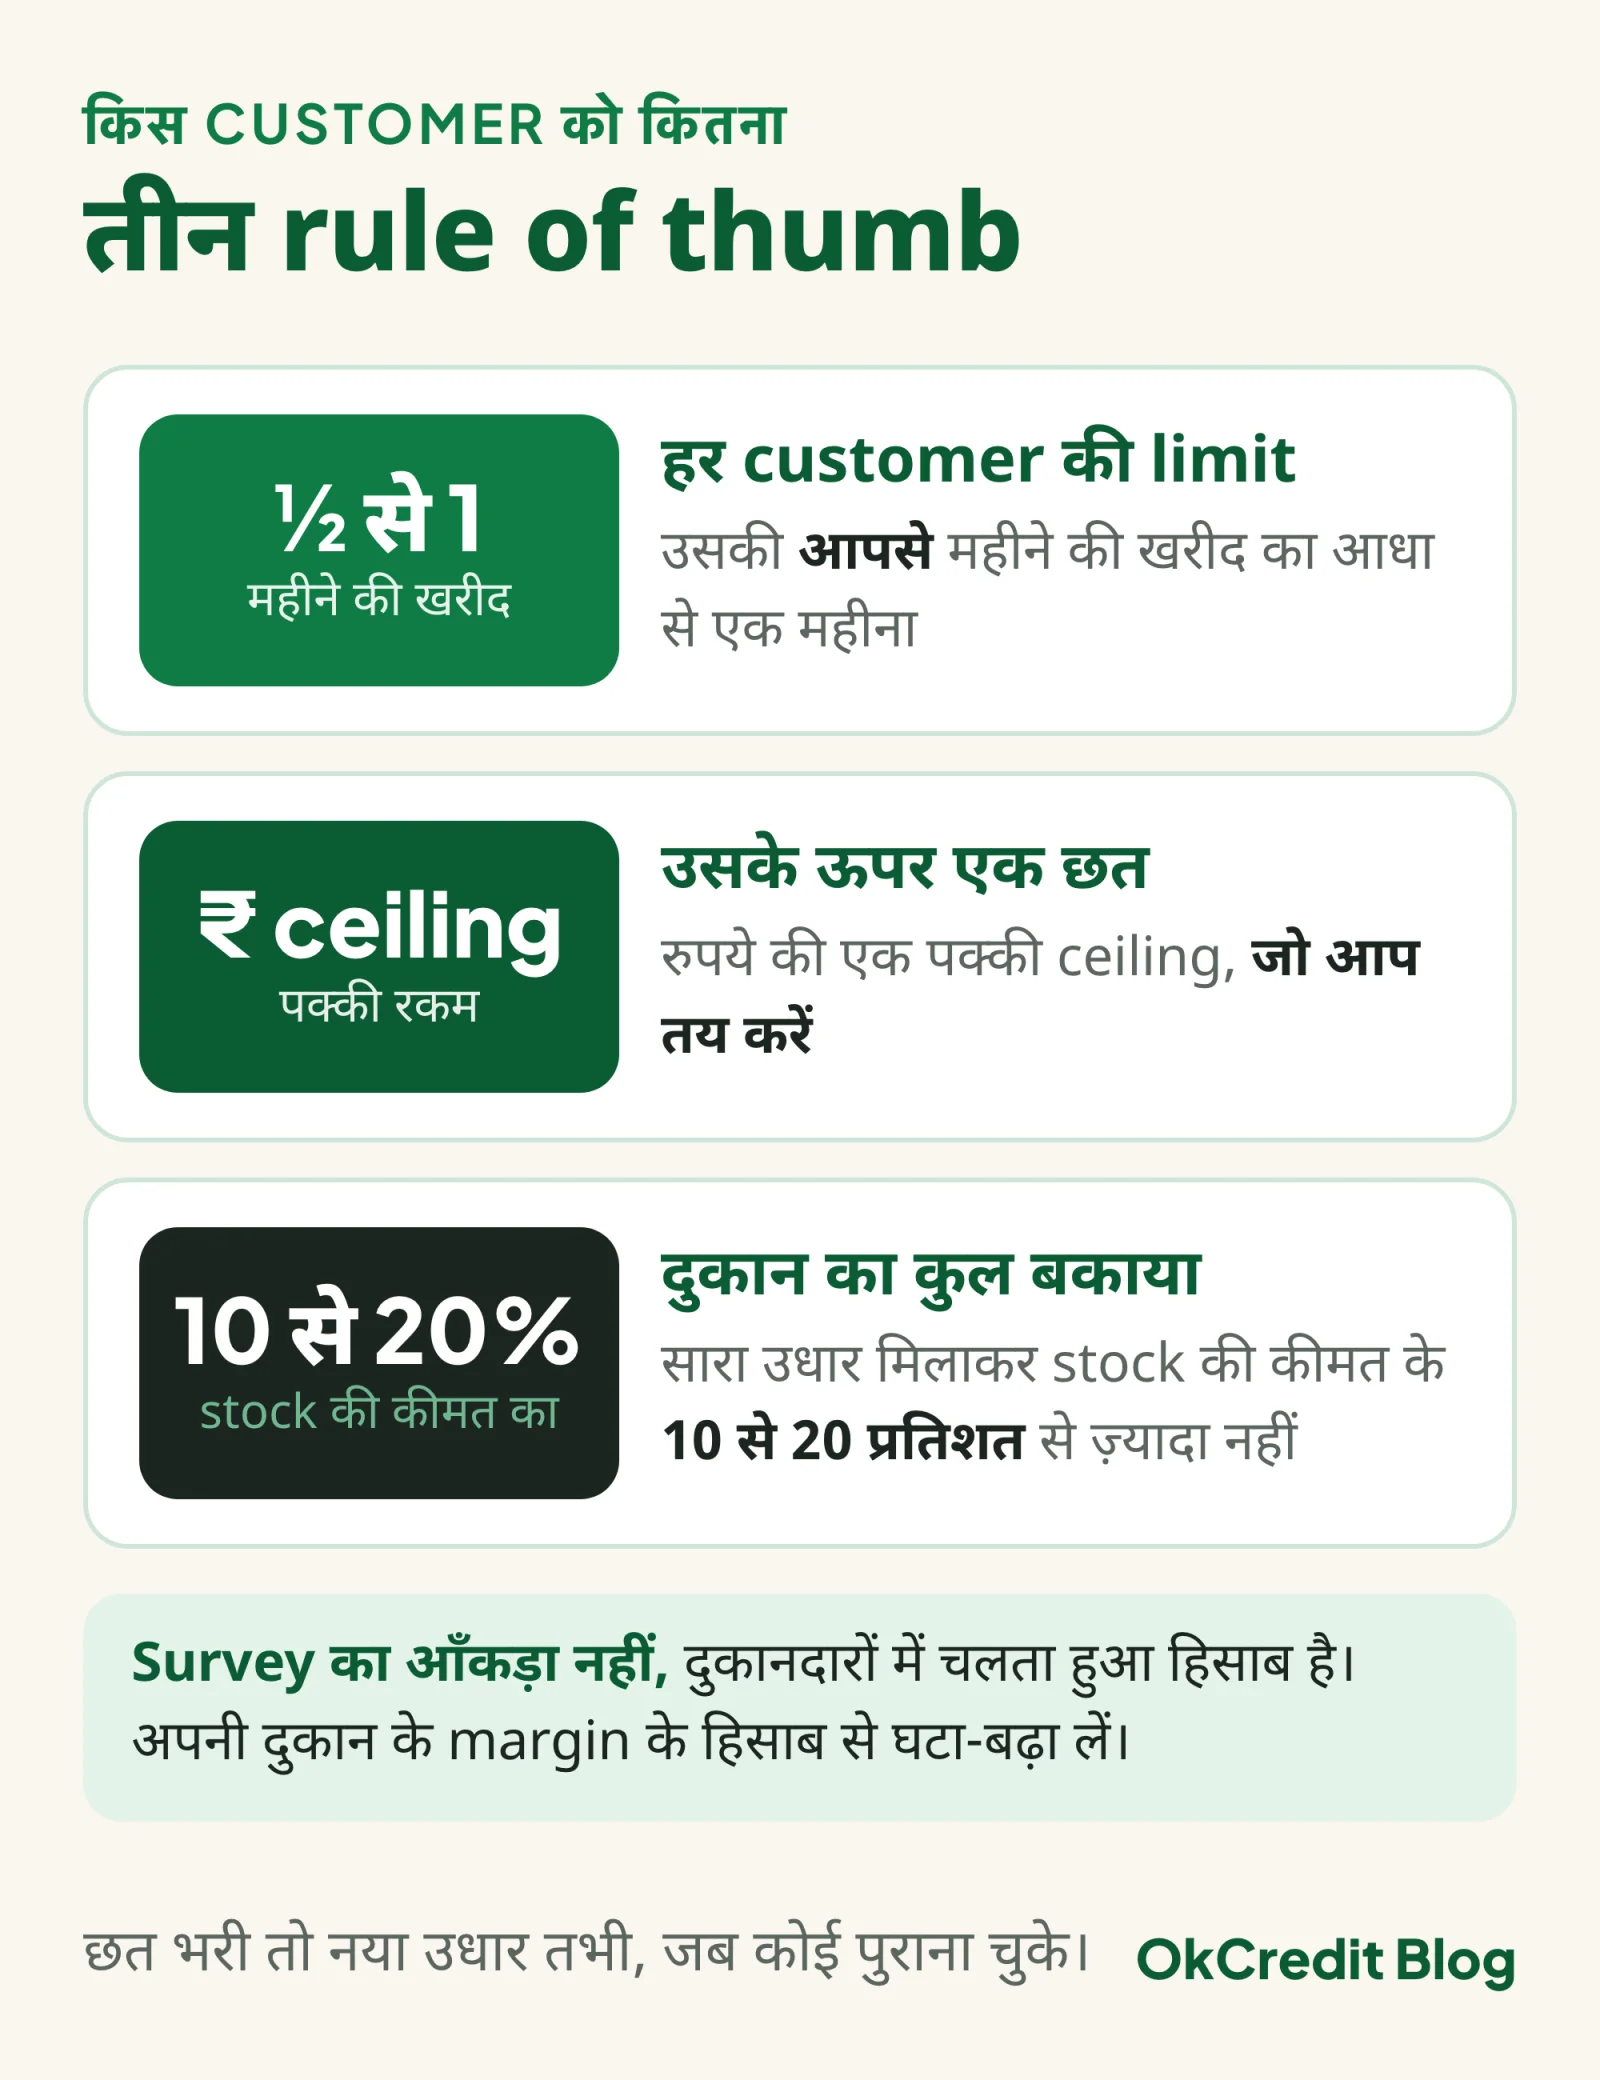 तीन नियम, एक के ऊपर एक। नीचे की table इन्हीं को तीन दुकानों के आँकड़ों पर चलाकर दिखाती है।
तीन उदाहरण, 2026 के round figures में, सिर्फ गणित समझाने के लिए:
| दुकान | Stock की कीमत | कुल उधार की सीमा | Customer की महीने की खरीद | उस customer की limit (आधा से एक महीना) | आपकी ceiling |
|---|---|---|---|---|---|
| छोटी kirana | ₹1,50,000 | 10% = ₹15,000 | ₹3,000 | ₹1,500 से ₹3,000 | ₹2,000 |
| मध्यम general store | ₹5,00,000 | 15% = ₹75,000 | ₹6,000 | ₹3,000 से ₹6,000 | ₹5,000 |
| बड़ी / semi-wholesale | ₹15,00,000 | 10% = ₹1,50,000 | ₹12,000 | ₹6,000 से ₹12,000 | ₹10,000 |
गणित ऐसे चलता है। छोटी kirana: ₹1,50,000 × 10 ÷ 100 = ₹15,000 कुल उधार की छत। ₹2,000 की ceiling पर यानी लगभग 7 ग्राहक full limit पर, या 15 ग्राहक ₹1,000 पर। छत भरी तो नया उधार तभी जब कोई पुराना चुके। कुल सीमा इसलिए रखनी है कि एक बुरा महीना shelf खाली न कर दे: ₹15,000 फँस भी गया तो ₹1,35,000 का stock चलता रहेगा। बड़ी दुकान में ceiling ₹10,000 रखी है जबकि limit ₹12,000 तक जा सकती थी, क्योंकि रकम बड़ी होते ही ceiling limit से नीचे रहनी चाहिए।
नई दुकान खोल रहे हैं तो उधार की यह छत पहले दिन से तय कर लें; kirana store कैसे खोलें वाले post में stock planning के साथ यह बात जुड़ती है।
उधार देते समय record कैसे रखें कि बाद में झगड़ा न हो?
बिक्री के समय ही entry करें: तारीख, सामान, रकम और चुकाने की तारीख; फिर उसी वक्त ग्राहक को message जाए, ताकि आपके खाते के साथ उसकी तरफ़ से भी एक सबूत बने। "बाद में लिख लूँगा" वाली entry ही सबसे ज़्यादा झगड़े कराती है।
कानून की तरफ़ से बात साफ़ है। 1 July 2024 से Indian Evidence Act की जगह Bharatiya Sakshya Adhiniyam 2023 लागू है, और 2026 में यही चलता है। इसकी धारा 28 कहती है कि कारोबार में नियमित रखा गया हिसाब-किताब, electronic form वाला भी, relevant सबूत है। पर वही धारा यह भी कहती है कि सिर्फ आपकी entry किसी पर देनदारी साबित करने के लिए अकेले काफ़ी नहीं। इसलिए हर entry की जोड़ी बनाएँ: ग्राहक का acknowledgement, यानी SMS या WhatsApp पर उसका "ठीक है", उसका हस्ताक्षर, या एक part-payment। Smartphone के message अब कानून में "document" गिने जाते हैं (धारा 2(1)(d)); court तक बात जाए तो electronic record के साथ धारा 63 का certificate भी लगता है, वह वकील से समझ लें।
समय की भी एक सीमा है। Limitation Act 1963 के तहत बेचे गए सामान की रकम माँगने के लिए 3 साल मिलते हैं: तय credit अवधि न हो तो delivery की तारीख से, तय हो तो उस अवधि के खत्म होने से। ग्राहक का signed written acknowledgement या लिखित में मानी गई part-payment इन 3 साल को फिर से शुरू कर देती है। WhatsApp पर आया "ठीक है" सबूत के तौर पर काम आता है, पर वह signed writing माना जाएगा या नहीं, यह वकील का सवाल है। यही वजह है कि settlement की तारीख पहले दिन लिखनी है। पूरा कानूनी हिस्सा जानकारी भर है; अपने मामले में किसी वकील से सलाह लें।
उधार का हिसाब रखने के लिए OkCredit जैसा free digital khata app use कर सकते हैं: हर entry का SMS ग्राहक को भी भेजा जा सकता है, और खाता online backup में रहता है, phone बदलने पर भी।
Entry हो गई, अब वसूली का हिसाब। तारीख निकल जाए तो उधार वसूली के 10 तरीके और उससे पहले भेजने के लिए payment reminder message, दोनों posts इसी checklist के अगले कदम हैं।
अक्सर पूछे जाने वाले सवाल
नए customer को कितना उधार देना चाहिए?
पहले दिन कुछ नहीं। Reference हो तो ₹100 से ₹200 से शुरू करें, समय पर लौटे तो ₹500, और दो-तीन साफ़ settlement के बाद ही एक तय limit वाला monthly खाता खोलें। यह दुकानदारों का चलता हुआ तरीका है, कोई तय नियम नहीं (2026 के figures)।
क्या दुकानदार customer का CIBIL score check कर सकता है?
नहीं। CICRA 2005 के तहत credit bureau report सिर्फ bank और NBFC जैसे specified users को देते हैं, और RBI के 2025 के directions उन्हें वह जानकारी किसी और को देने से रोकते हैं। ग्राहक अपनी free report खुद निकालकर दिखा सकता है, पर आप उसे माँगें या रखें नहीं। आपका अपना खाता ही आपकी credit history है।
क्या खाते की entry court में proof मानी जाती है?
Bharatiya Sakshya Adhiniyam 2023 की धारा 28 के तहत नियमित रखा गया हिसाब, digital भी, relevant सबूत है, पर अकेली entry देनदारी साबित करने के लिए काफ़ी नहीं। इसलिए हर entry के साथ ग्राहक का SMS या WhatsApp acknowledgement, हस्ताक्षर या part-payment भी रखें।
कितने साल पुराना उधार legally माँगा जा सकता है?
Limitation Act 1963 के तहत 3 साल: delivery से, या तय credit अवधि खत्म होने से। ग्राहक का signed written acknowledgement या लिखित में मानी गई part-payment 3 साल की गिनती फिर से शुरू कर देती है।
उधार देने से मना कैसे करें बिना customer खोए?
रकम छोटी करके या समय टालकर। "आज ₹200 तक लिख देता हूँ, बाकी अगली बार" या "दो-तीन बार cash में ले लीजिए, फिर खाता खोलते हैं" जैसी लाइन से ग्राहक भी रहता है और risk भी छोटा रहता है।