
नाही. "CIBIL defaulter list" नावाची कुठलीही सार्वजनिक यादी नाही, जिथे सामान्य माणसाचं नाव शोधता येईल. TransUnion CIBIL हे credit bureau आहे आणि ते प्रत्येकाचा स्वतंत्र credit report ठेवतं. 2026 मध्ये public असलेल्या फक्त दोन याद्या आहेत: wilful defaulters (₹25 लाख आणि त्यावरील थकबाकी) आणि suit-filed मोठे कर्जदार (₹1 कोटी आणि त्यावरील). तुमच्या दुकानाची उधारी यापैकी कुठेही नोंदवली जात नाही.
CIBIL defaulter list खरंच असते का?
लोक "CIBIL defaulter list" म्हणून जे Google वर शोधतात, ते प्रत्यक्षात अस्तित्वातच नाही; CIBIL कडे लोकांचे credit reports असतात, नावांची public यादी नाही.
TransUnion CIBIL ही RBI कडे नोंदणी झालेली credit information company (CIC) आहे. CICRA 2005 या कायद्याखाली 2026 मध्ये अशा चारच कंपन्या आहेत: TransUnion CIBIL, Experian, Equifax आणि CRIF High Mark. Bank किंवा NBFC कडून घेतलेलं कर्ज, credit card, चुकलेले EMI, किती दिवस उशीर झाला (DPD), हे सगळं या चार कंपन्यांकडे जातं. पण ते तुमच्या स्वतःच्या report मध्ये राहतं. कोणी website वर जाऊन "पाटील, सांगली" टाइप करून तुमचं नाव शोधू शकत नाही.
मग public काय आहे? RBI (Credit Information Companies) Directions, 2025 नुसार प्रत्येक CIC ला आपल्या website वर दोन याद्या दाखवाव्या लागतात. पहिली, wilful defaulters ची यादी: ₹25 लाख आणि त्यावरील थकबाकी, suit-filed आणि non-suit-filed दोन्ही खाती. दुसरी, मोठ्या कर्जदारांची suit-filed यादी: ₹1 कोटी आणि त्यावरील, ज्यांच्यावर bank ने कोर्टात दावा दाखल केला आहे. ₹1 कोटीवरील non-suit-filed खाती फक्त banks आणि NBFCs ना दिसतात, जनतेला नाही. या याद्या suit.cibil.com, CRIF High Mark आणि Experian च्या suit-filed पानांवर आहेत. RBI स्वतः आता कुठलीही यादी प्रसिद्ध करत नाही; RBI च्या site वरचं "defaulters list" पान 1994 आणि 1999 च्या जुन्या योजनांचा archive आहे.
| समज | 2026 मधली वस्तुस्थिती |
|---|---|
| CIBIL कडे defaulters ची public यादी असते | नाही. CIBIL फक्त प्रत्येकाचा वैयक्तिक credit report आणि score ठेवतं. |
| एक EMI चुकला की नाव "list" मध्ये जातं | नाही. ती नोंद फक्त तुमच्या स्वतःच्या report मध्ये DPD म्हणून दिसते. |
| RBI defaulter list प्रसिद्ध करते | आता नाही. RBI च्या directions नुसार याद्या CIC च्या websites वर असतात. |
| कुठलीही थकबाकी असली की नाव public होतं | फक्त ₹25 लाख+ wilful defaulters आणि ₹1 कोटी+ suit-filed खाती public आहेत. |
| दुकानाची उधारी CIBIL कडे जाते | नाही. फक्त banks, NBFCs सारख्या credit institutions data पाठवू शकतात. |
| कोणीही दुसऱ्याचा CIBIL report काढू शकतं | नाही. फक्त कायद्याने मान्य members आणि specified users; बेकायदेशीर access हा गुन्हा आहे. |
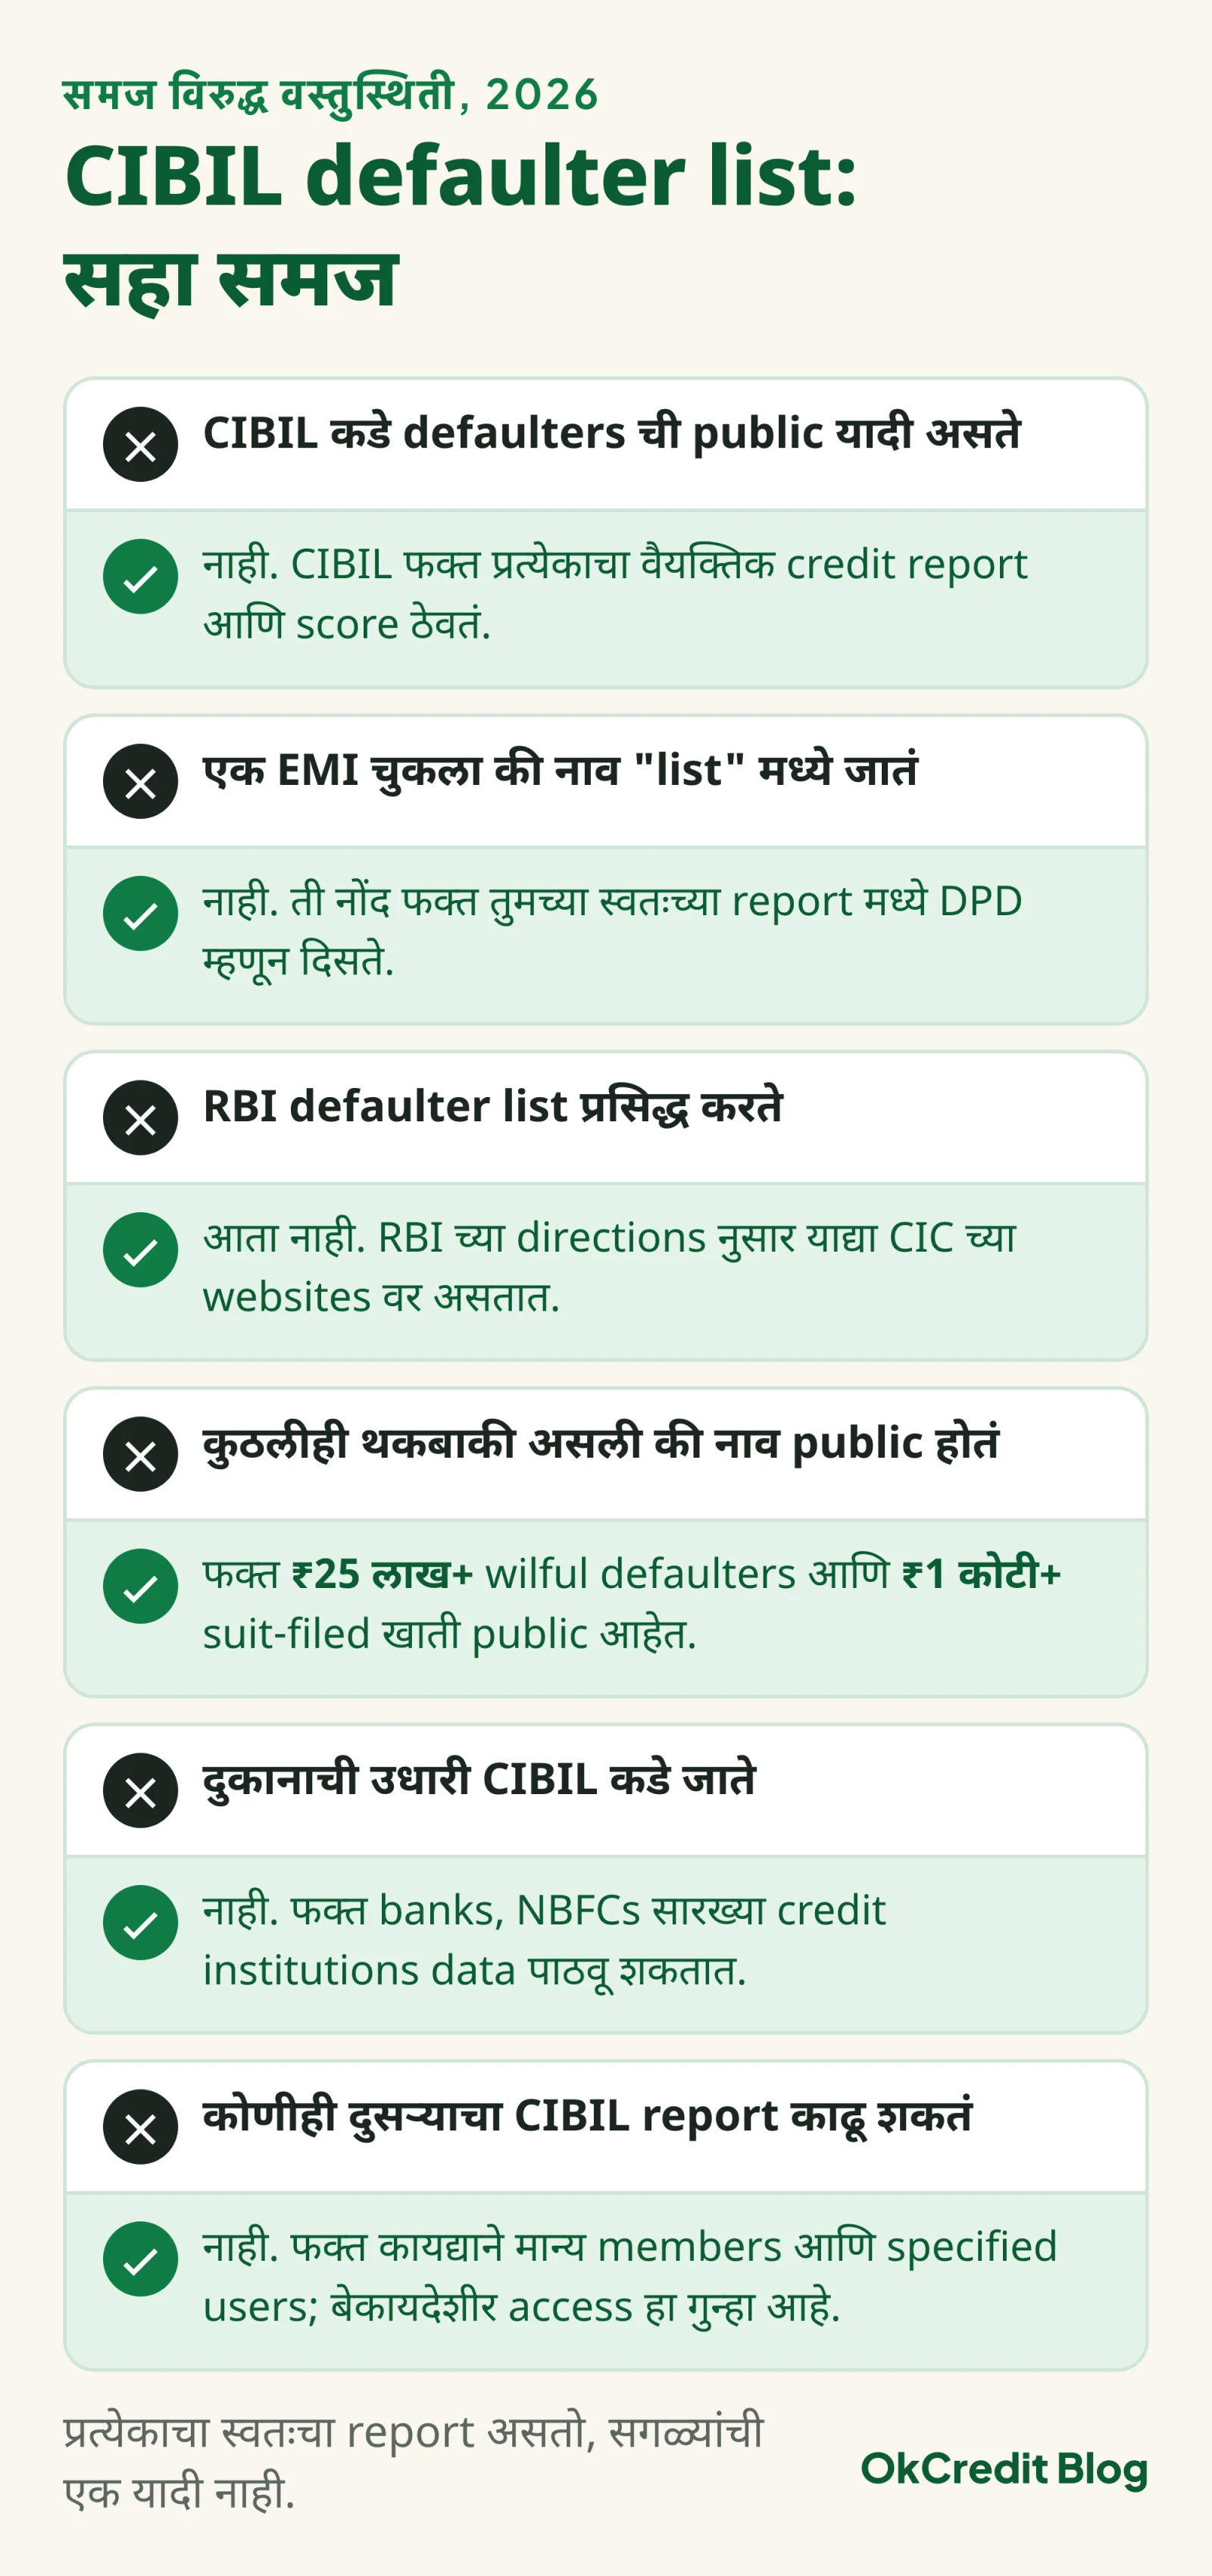 सहा गोष्टी लोक गृहीत धरतात, आणि प्रत्येकीसमोर 2026 मधली वस्तुस्थिती.
RBI ची wilful defaulter list काय आहे आणि कोणाला लागू होते?
Wilful defaulter म्हणजे ₹25 लाख किंवा त्यावरील थकबाकी असलेला कर्जदार किंवा जामीनदार, ज्याच्याकडे फेडण्याची ऐपत आहे पण तो मुद्दाम फेडत नाही, किंवा ज्याने कर्जाचे पैसे दुसरीकडे वळवले आहेत.
याच नियमांमध्ये "large defaulter" ची व्याख्याही आहे: ₹1 कोटी आणि त्यावरील थकबाकी, जिथे bank ने दावा दाखल केला आहे किंवा खातं doubtful/loss म्हणून वर्गीकृत झालं आहे. हे नियम आधी July 2024 च्या Master Direction मध्ये होते. 28 November 2025 रोजी RBI ने ते रद्द करून RBI (Commercial Banks - Treatment of Wilful Defaulters and Large Defaulters) Directions, 2025 म्हणून नव्याने जारी केले; NBFC साठी वेगळी आवृत्ती आहे. मर्यादा तशाच राहिल्या, फक्त citation बदललं. जी website अजून "2024 Master Direction" सांगते, ती जुनी आहे.
हे नियम कोणाला लागू होतात? Commercial banks, small finance banks, regional rural banks, सहकारी banks, AIFIs आणि middle layer व त्यावरील NBFCs यांना. म्हणजे कर्ज देणारी नियंत्रित संस्था. Wilful defaulter ठरलेल्या माणसाला कुठलीही bank किंवा NBFC नवीन कर्ज देत नाही, आणि प्रकरण फौजदारी कारवाईपर्यंतही जाऊ शकतं. Banks ही यादी दर महिन्याला चारही CICs कडे पाठवतात.
आता किराणा दुकानातली ₹3,000 ची उधारी या यादीत का येऊ शकत नाही, हे स्पष्ट होईल. एक तर मर्यादा ₹25 लाख आहे, म्हणजे ₹3,000 च्या 800 पट. दुसरं, या directions मध्ये दुकान हे "lender" नाहीच. आणि तिसरं, दुकानाकडून CIC पर्यंत data पोहोचवण्याचा कुठलाही मार्गच नाही. तीनही दरवाजे बंद आहेत.
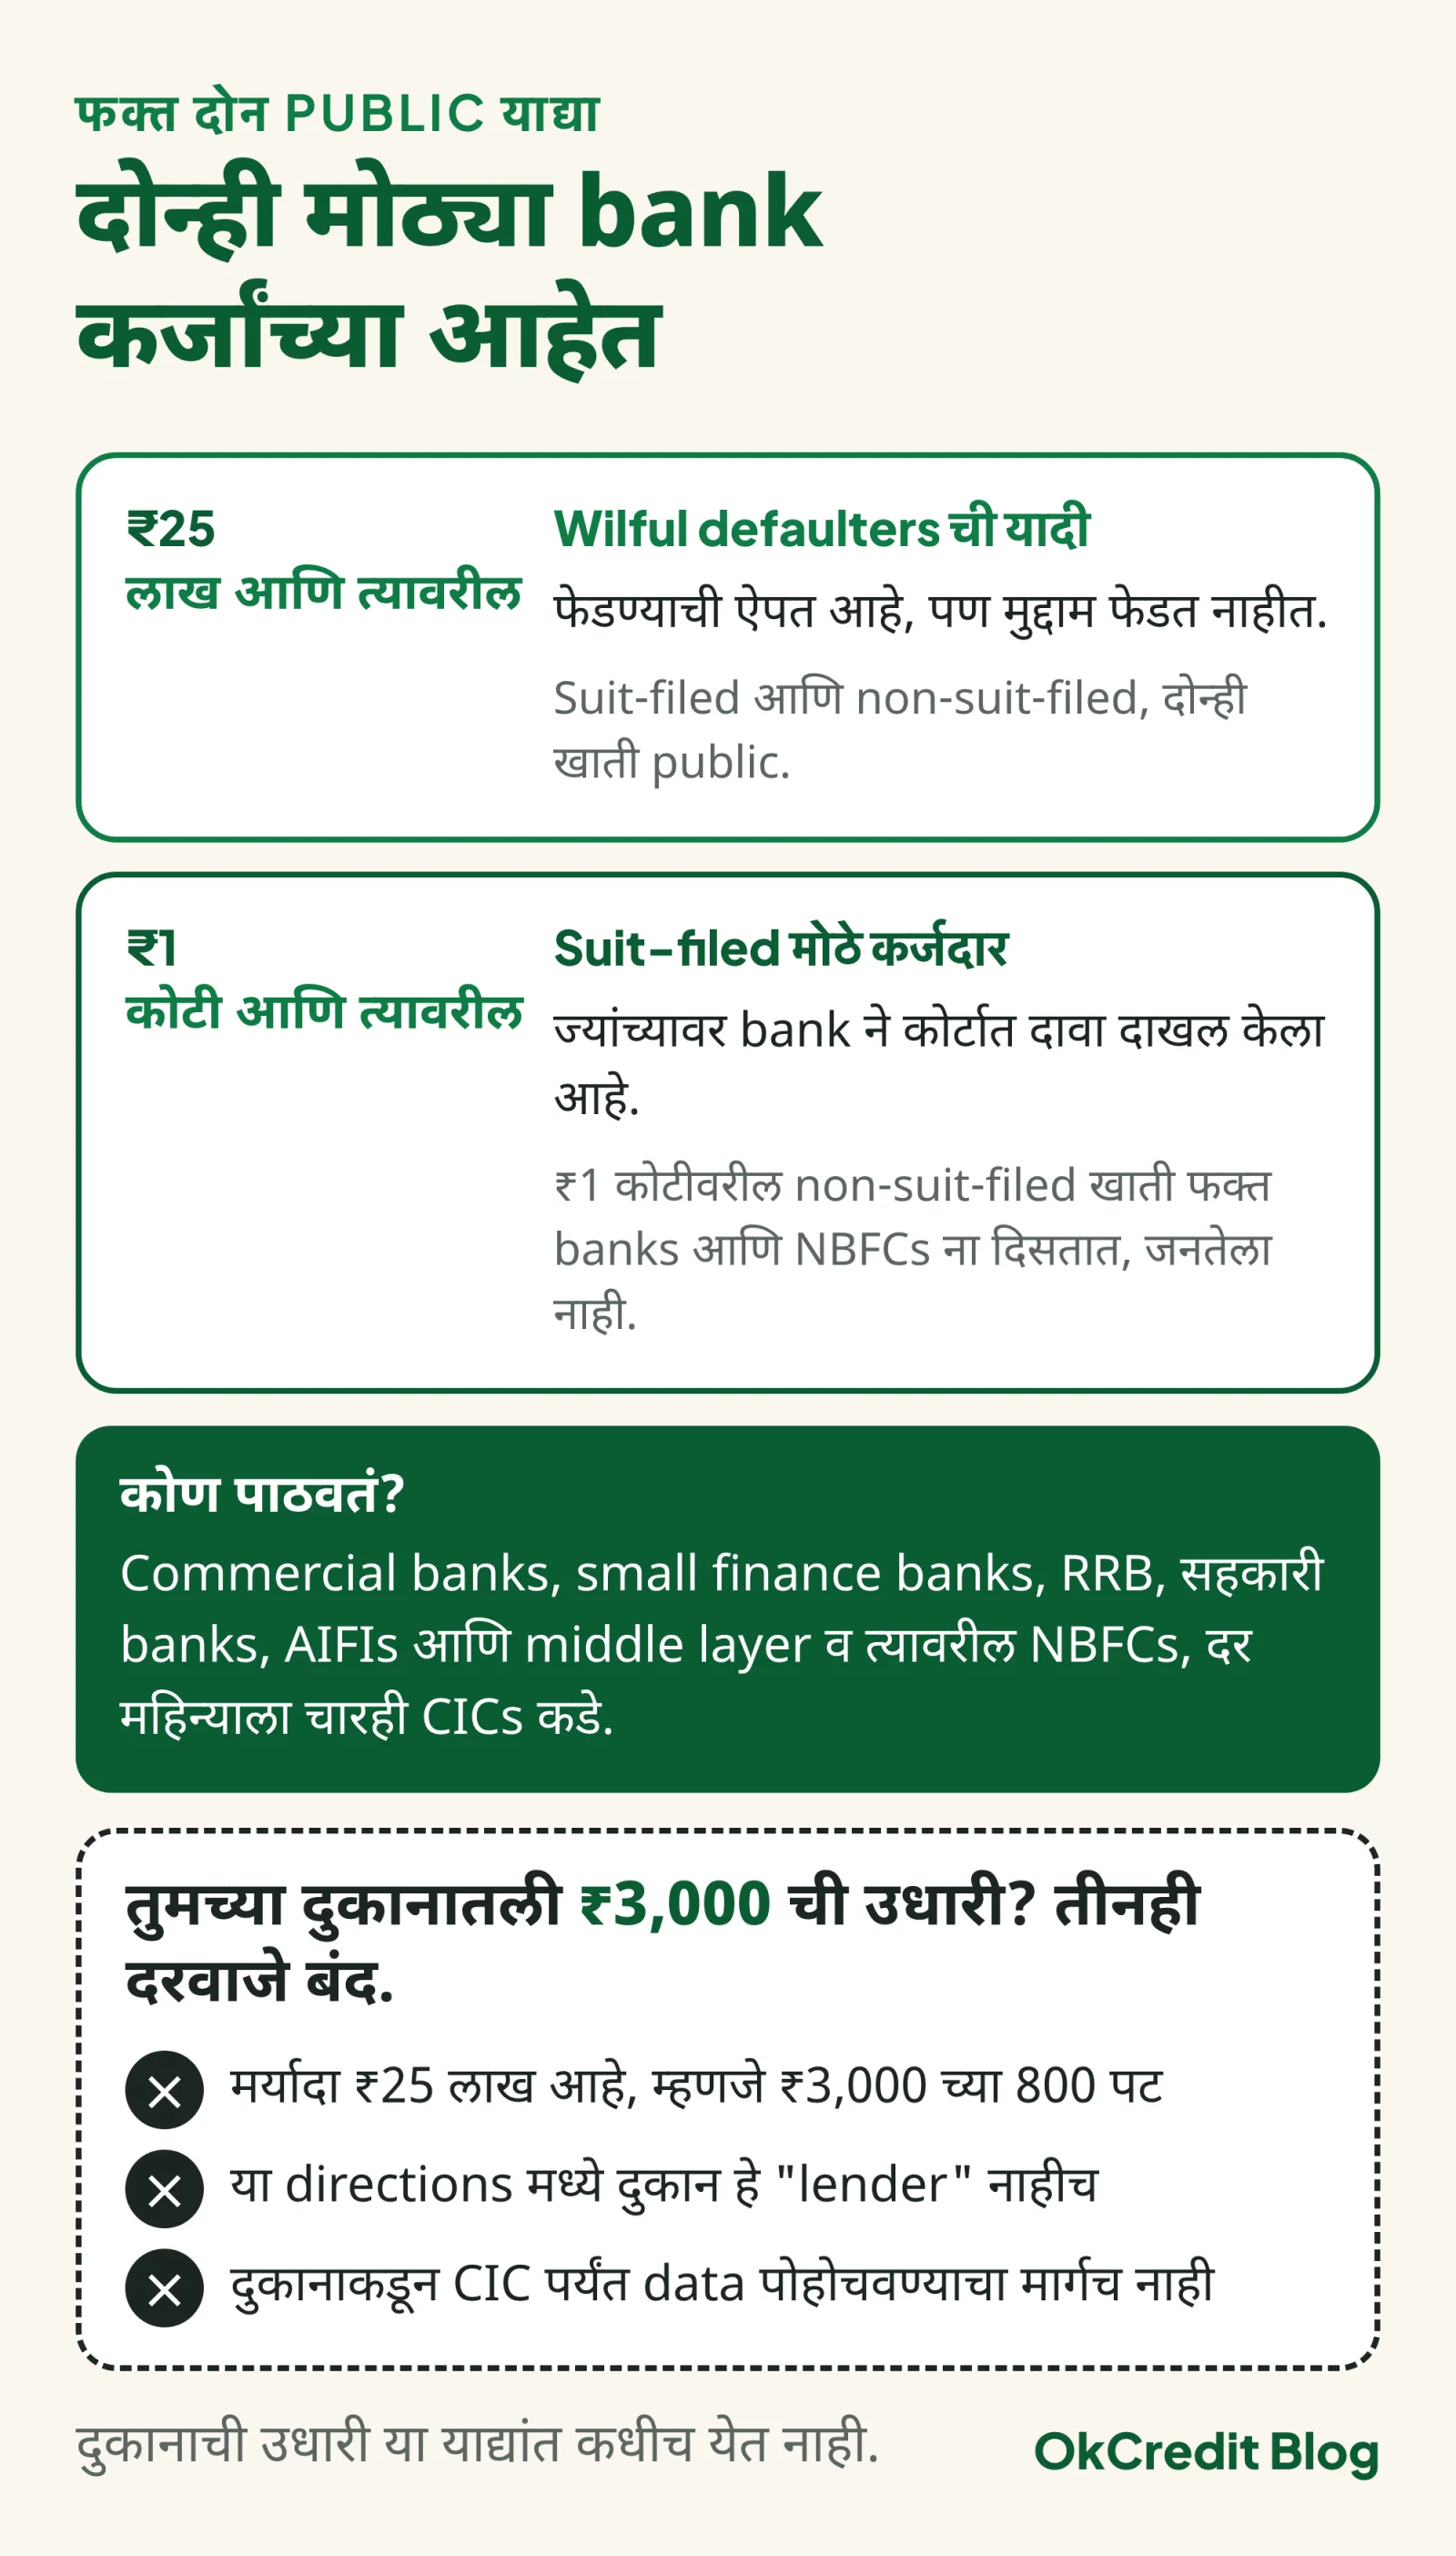 दोन्ही याद्या मोठ्या bank कर्जांच्या आहेत. दुकानाच्या उधारीसाठी मर्यादा, lender ची व्याख्या आणि CIC पर्यंतचा मार्ग, तीनही दरवाजे बंद.
माझं नाव defaulter आहे का, हे कसं तपासायचं?
RBI च्या नियमानुसार 2026 मध्ये प्रत्येक व्यक्तीला चारही CICs कडून दर calendar वर्षात (January ते December) एक free full credit report, score सकट, मिळतो; त्याची link CIC च्या homepage वरच असावी लागते.
म्हणजे वर्षाला चार free reports: CIBIL, Experian, Equifax आणि CRIF High Mark, प्रत्येकी एक. दर तीन महिन्यांनी एक काढला तर वर्षभर लक्ष राहतं, आणि एक रुपयाही जात नाही. "Free CIBIL score" च्या नावाने पैसे मागणारी app किंवा agent टाळा.
Score 300 ते 900 च्या दरम्यान असतो. RBI ने चारही कंपन्यांना हीच scale बंधनकारक केली आहे, त्यामुळे CIBIL चा 720 आणि Experian चा 720 एकाच अर्थाचे. Report उघडल्यावर तीन गोष्टी नीट बघा. DPD (days past due) column: 0 म्हणजे वेळेवर, 30, 60, 90 म्हणजे तितके दिवस उशीर. "Settled" म्हणजे bank सोबत तडजोड करून कमी रक्कम भरून खातं बंद केलं; हे negative आहे. "Written off" म्हणजे bank ने वसुली सोडून दिली; हे सर्वात negative. "Closed" म्हणजे पूर्ण फेड, हे चांगलं. Score कसा वाढवायचा हे CIBIL score वाढवण्याच्या लेखात सविस्तर आहे.
April 2024 पासून आणखी एक सोय आहे: कोणतीही bank तुमचा report काढते तेव्हा CIC तुम्हाला SMS किंवा email पाठवते. तुम्ही अर्ज केला नसताना असा alert आला, तर सावध व्हा.
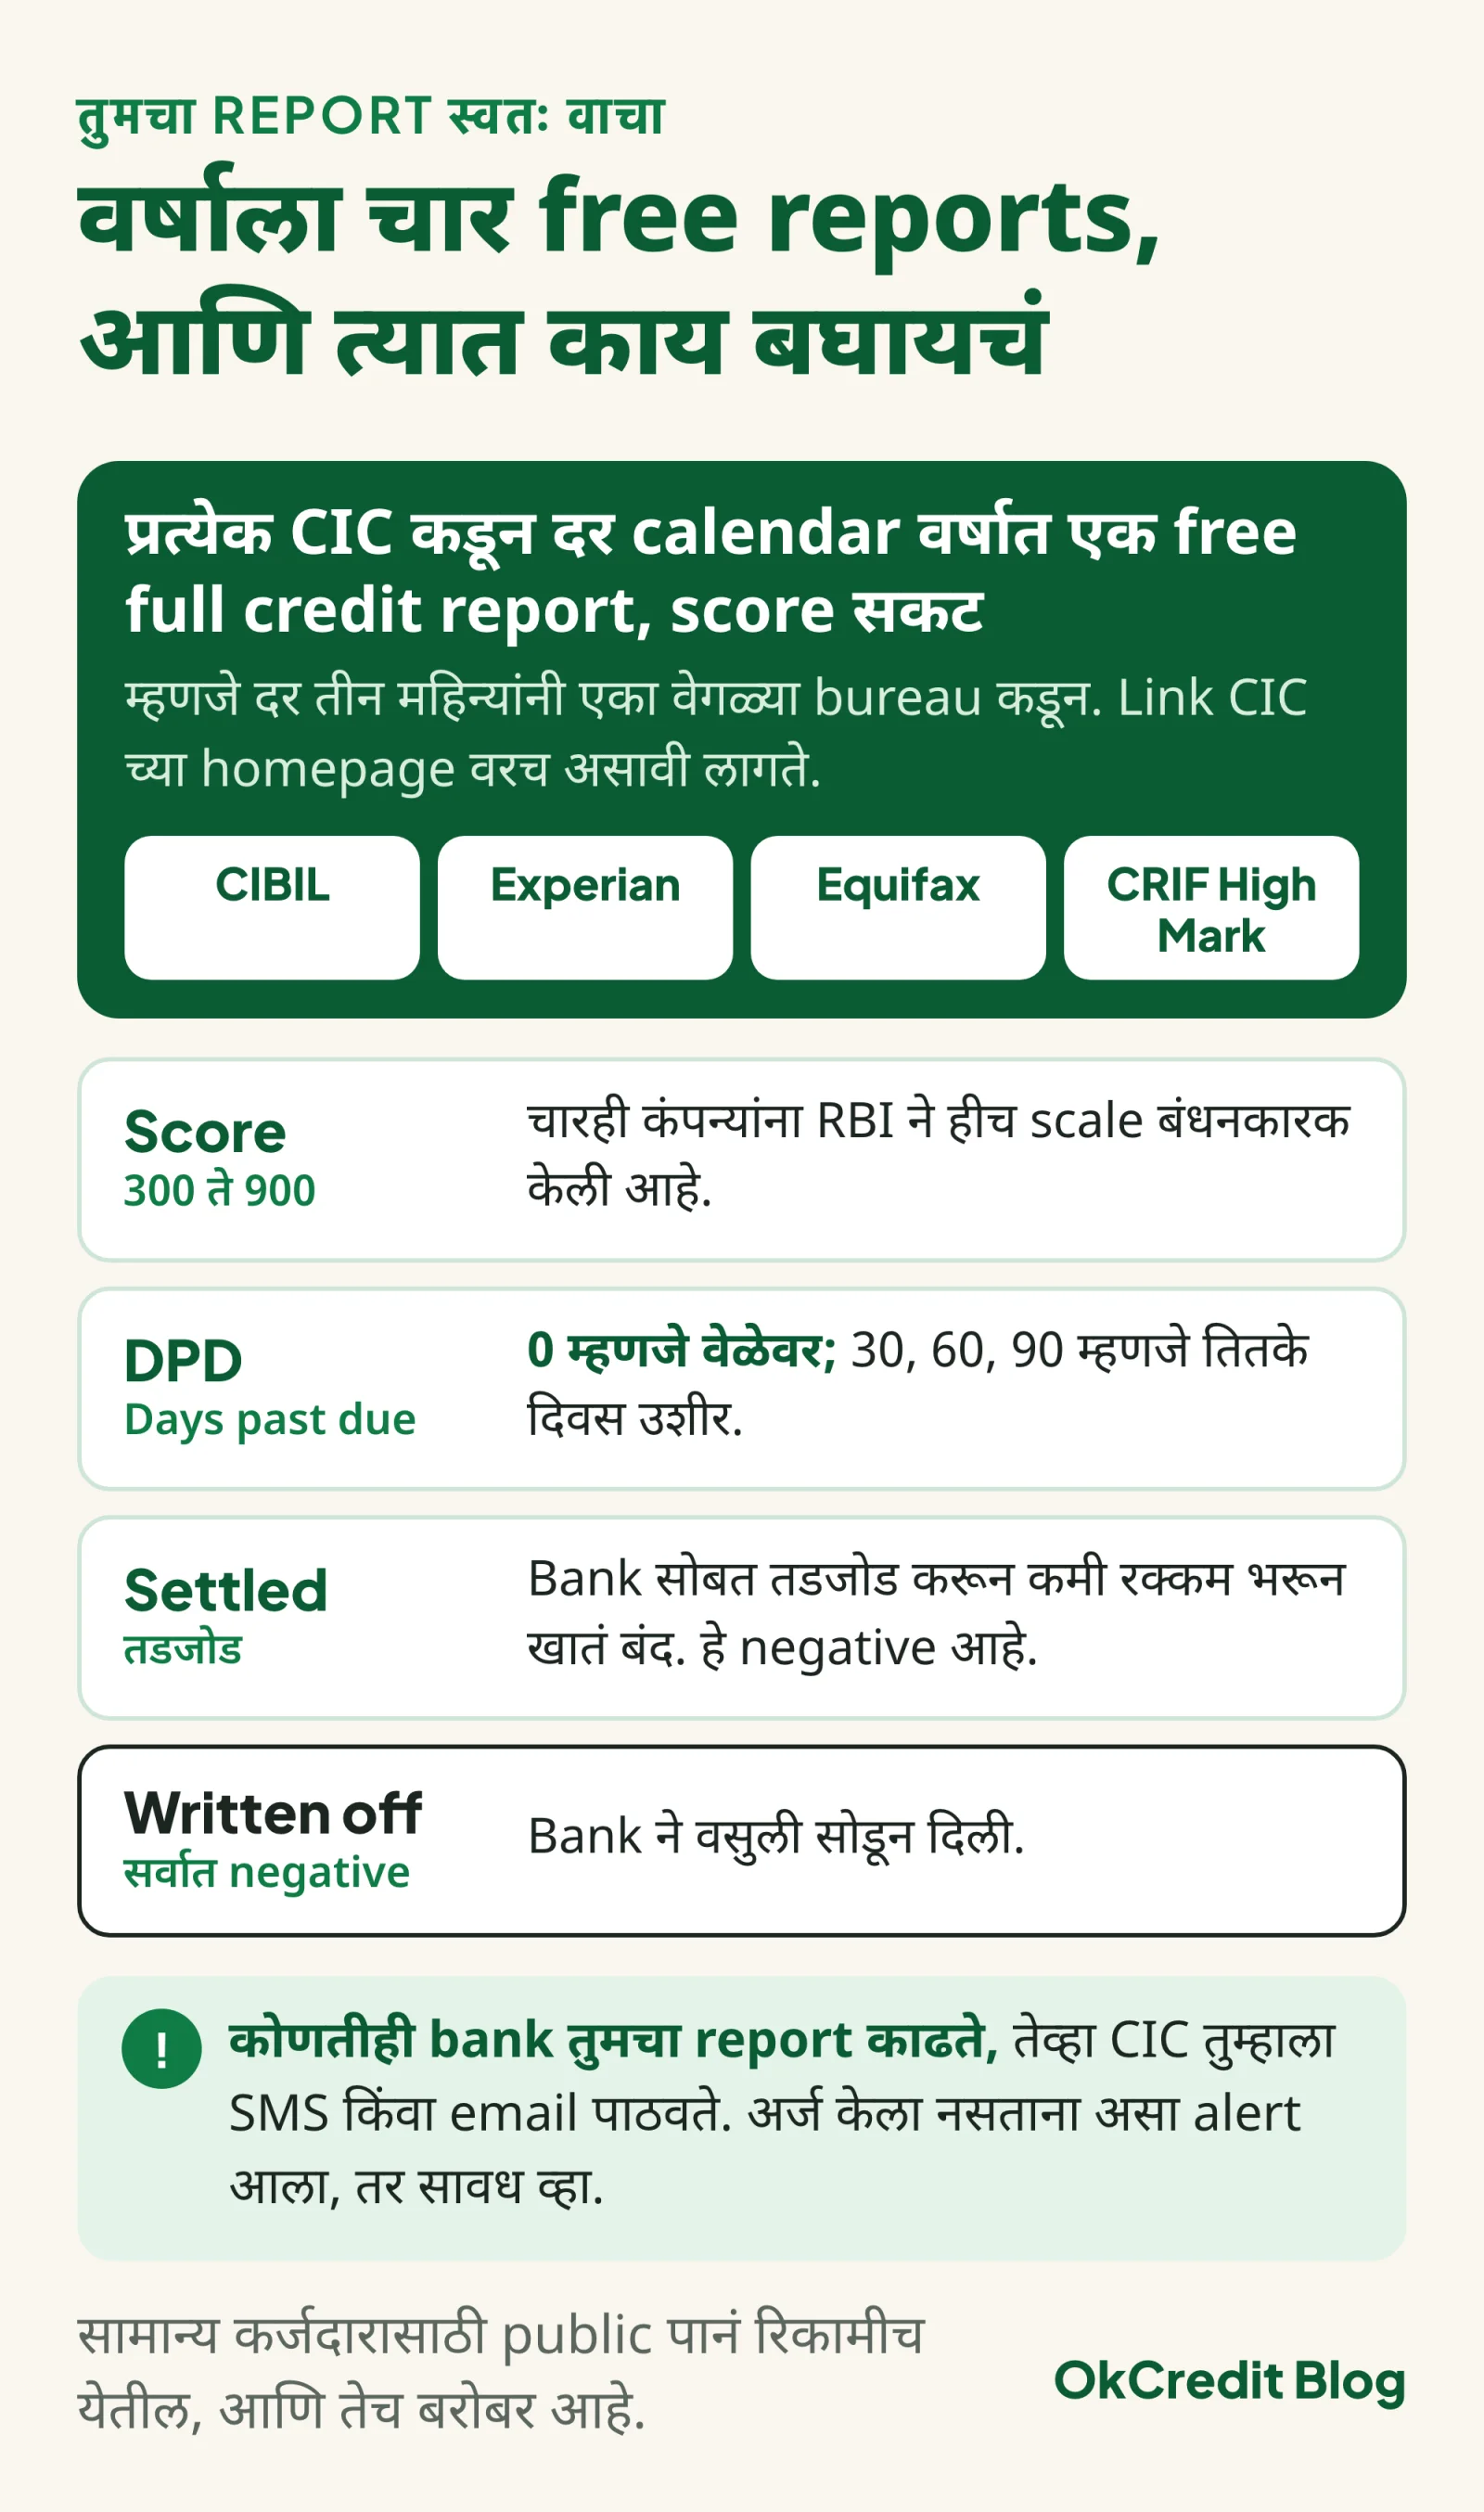 वर्षाला चार free reports, आणि प्रत्येक report मध्ये याच चार गोष्टी बघायच्या.
मोठ्या कर्जासाठी वेगळी पद्धत आहे. ₹25 लाखांवरील wilful defaulter किंवा ₹1 कोटीवरील suit-filed खातं तपासायचं असेल, तर CIBIL, CRIF किंवा Experian च्या suit-filed पानावर कर्जदाराच्या नावाने शोधता येतं. सामान्य कर्जदारासाठी ही पानं रिकामीच येतील, आणि तेच बरोबर आहे.
दुकानदाराने आपल्या customer चा defaulter status कसा ओळखायचा?
सरळ उत्तर: कुठलंही credit bureau दुकानदाराला customer चा CIBIL report बघू देत नाही, आणि दुकानाची उधारी CIBIL कडे कधीच जात नाही.
CICRA 2005 नुसार फक्त credit institutions, म्हणजे banks, सहकारी banks, NBFCs, housing finance कंपन्या, credit card कंपन्या, CIC च्या members होऊ शकतात. Report फक्त members किंवा RBI ने ठरवलेल्या specified users (विमा कंपन्या, telecom, SEBI brokers) यांनाच मिळतो. परवानगीशिवाय report मिळवणं हा गुन्हा आहे: ₹1 लाखापर्यंत दंड (2026), आणि पुढे दर दिवशी ₹10,000. "Customer चा CIBIL check करून देतो" असं कोणी सांगत असेल, तर तो एकतर खोटं बोलतोय किंवा कायदा मोडतोय.
तुमच्याकडे जे आहे, ते खरं तर bank च्या report पेक्षा तुमच्या दुकानासाठी जास्त उपयोगी आहे: तुमचा स्वतःचा खात्याचा इतिहास. हा माणूस आठवड्यातून किती वेळा येतो, किती घेतो, सांगितलेल्या तारखेला पैसे देतो का, पगाराच्या दिवशी येतो की टाळतो. नवीन ग्राहकाला पहिल्या दिवशी ₹500 ची उधारी, तीन महिने वेळेवर दिल्यावर ₹2,000, अशी शिडी ठेवा. शेजारच्या दुकानदाराला तोंडी विचारायला हरकत नाही. उधारी देण्याआधी काय बघायचं याची checklist वेगळ्या लेखात आहे, आणि अडकलेली उधारी परत येईल का यावरही एक लेख आहे.
एक गोष्ट कधीच करू नका: ग्राहकांच्या नावांची "defaulter list" बनवून WhatsApp group मध्ये, दुकानाच्या भिंतीवर किंवा Facebook वर टाकणं. भारतीय न्याय संहिता 2023 च्या कलम 356 खाली बदनामी हा गुन्हा आहे, दोन वर्षांपर्यंत शिक्षा होऊ शकते, आणि वर civil दावाही. DPDP Act 2023 (data protection कायदा) आता लागू झाला आहे; त्याचे Rules November 2025 मध्ये notify झाले आणि दंडाच्या तरतुदी May 2027 पासून लागू होतात. ₹2,000 वसूल करायला गेलात आणि नोटीस घरी आली, असा व्यवहार परवडणारा नाही. उधारीचा हिशोब ठेवण्यासाठी OkCredit सारखं free digital khata app वापरता येतं; प्रत्येक entry चा SMS ग्राहकालाही पाठवता येतो, त्यामुळे नोंद दोन्ही बाजूंना दिसते, आणि खातं online backup राहतं. वसुलीचे नेमके मार्ग उधारी वसुलीच्या 10 पद्धती मध्ये आहेत.
Defaulter list मधून नाव कसं निघतं?
Bank च्या कर्जदाराचं नाव CIC च्या नोंदीतून निघण्याचा एकच मार्ग आहे: थकबाकी फेडणं, bank कडून NOC किंवा closure letter घेणं, आणि bank ने CIC ला updated data पाठवणं; 1 July 2026 पासून हा data दर आठवड्याला जातो.
इथे 2026 मध्ये मोठा बदल झाला आहे. आधी banks महिन्यातून एकदा data पाठवत. 1 January 2025 ते 30 June 2026 या काळात दर पंधरवड्याला. आणि 1 July 2026 पासून RBI ने चार reference dates ठरवल्या आहेत: महिन्याची 9, 16, 23 आणि शेवटची तारीख. पूर्ण फेड केल्यावर report मध्ये बदल दिसायला आता साधारण एक ते दोन आठवडे लागतात, पूर्वीसारखे 15 ते 30 दिवस नाही. दोन आठवड्यांनंतरही जुनीच नोंद दिसत असेल, तर bank ला लेखी विचारा.
Wilful defaulter यादीचा नियम वेगळा आहे: ठरलेली पूर्ण रक्कम भरून थकबाकी ₹25 लाखांच्या खाली आली, की bank ने 30 दिवसांत नाव काढायचं असतं.
नोंद चुकीची असेल तर? आधी bank कडे तक्रार करा, मग CIC कडे. RBI (Credit Information Companies) Directions, 2025 नुसार तक्रार दाखल केल्यापासून 30 दिवसांत निकाल लागायला हवा: 21 दिवस bank साठी, 9 दिवस CIC साठी. उशीर झाला तर दर दिवशी ₹100 भरपाई, निकालानंतर 5 working days मध्ये खात्यात. Bank ने दुरुस्ती नाकारली तर कारण लेखी द्यावं लागतं. तरीही समाधान नसेल, तर RBI Integrated Ombudsman कडे जाता येतं. या पूर्ण प्रक्रियेला एक रुपयाही लागत नाही.
म्हणूनच "CIBIL मधून नाव काढून देतो, ₹5,000 द्या" असं सांगणारे agents टाळा. बरोबर असलेली नोंद कोणीही काढू शकत नाही, चुकीची नोंद तुम्ही स्वतः मोफत दुरुस्त करू शकता, आणि मधला माणूस फक्त तुमचे पैसे आणि तुमचा PAN, Aadhaar घेऊन जातो.
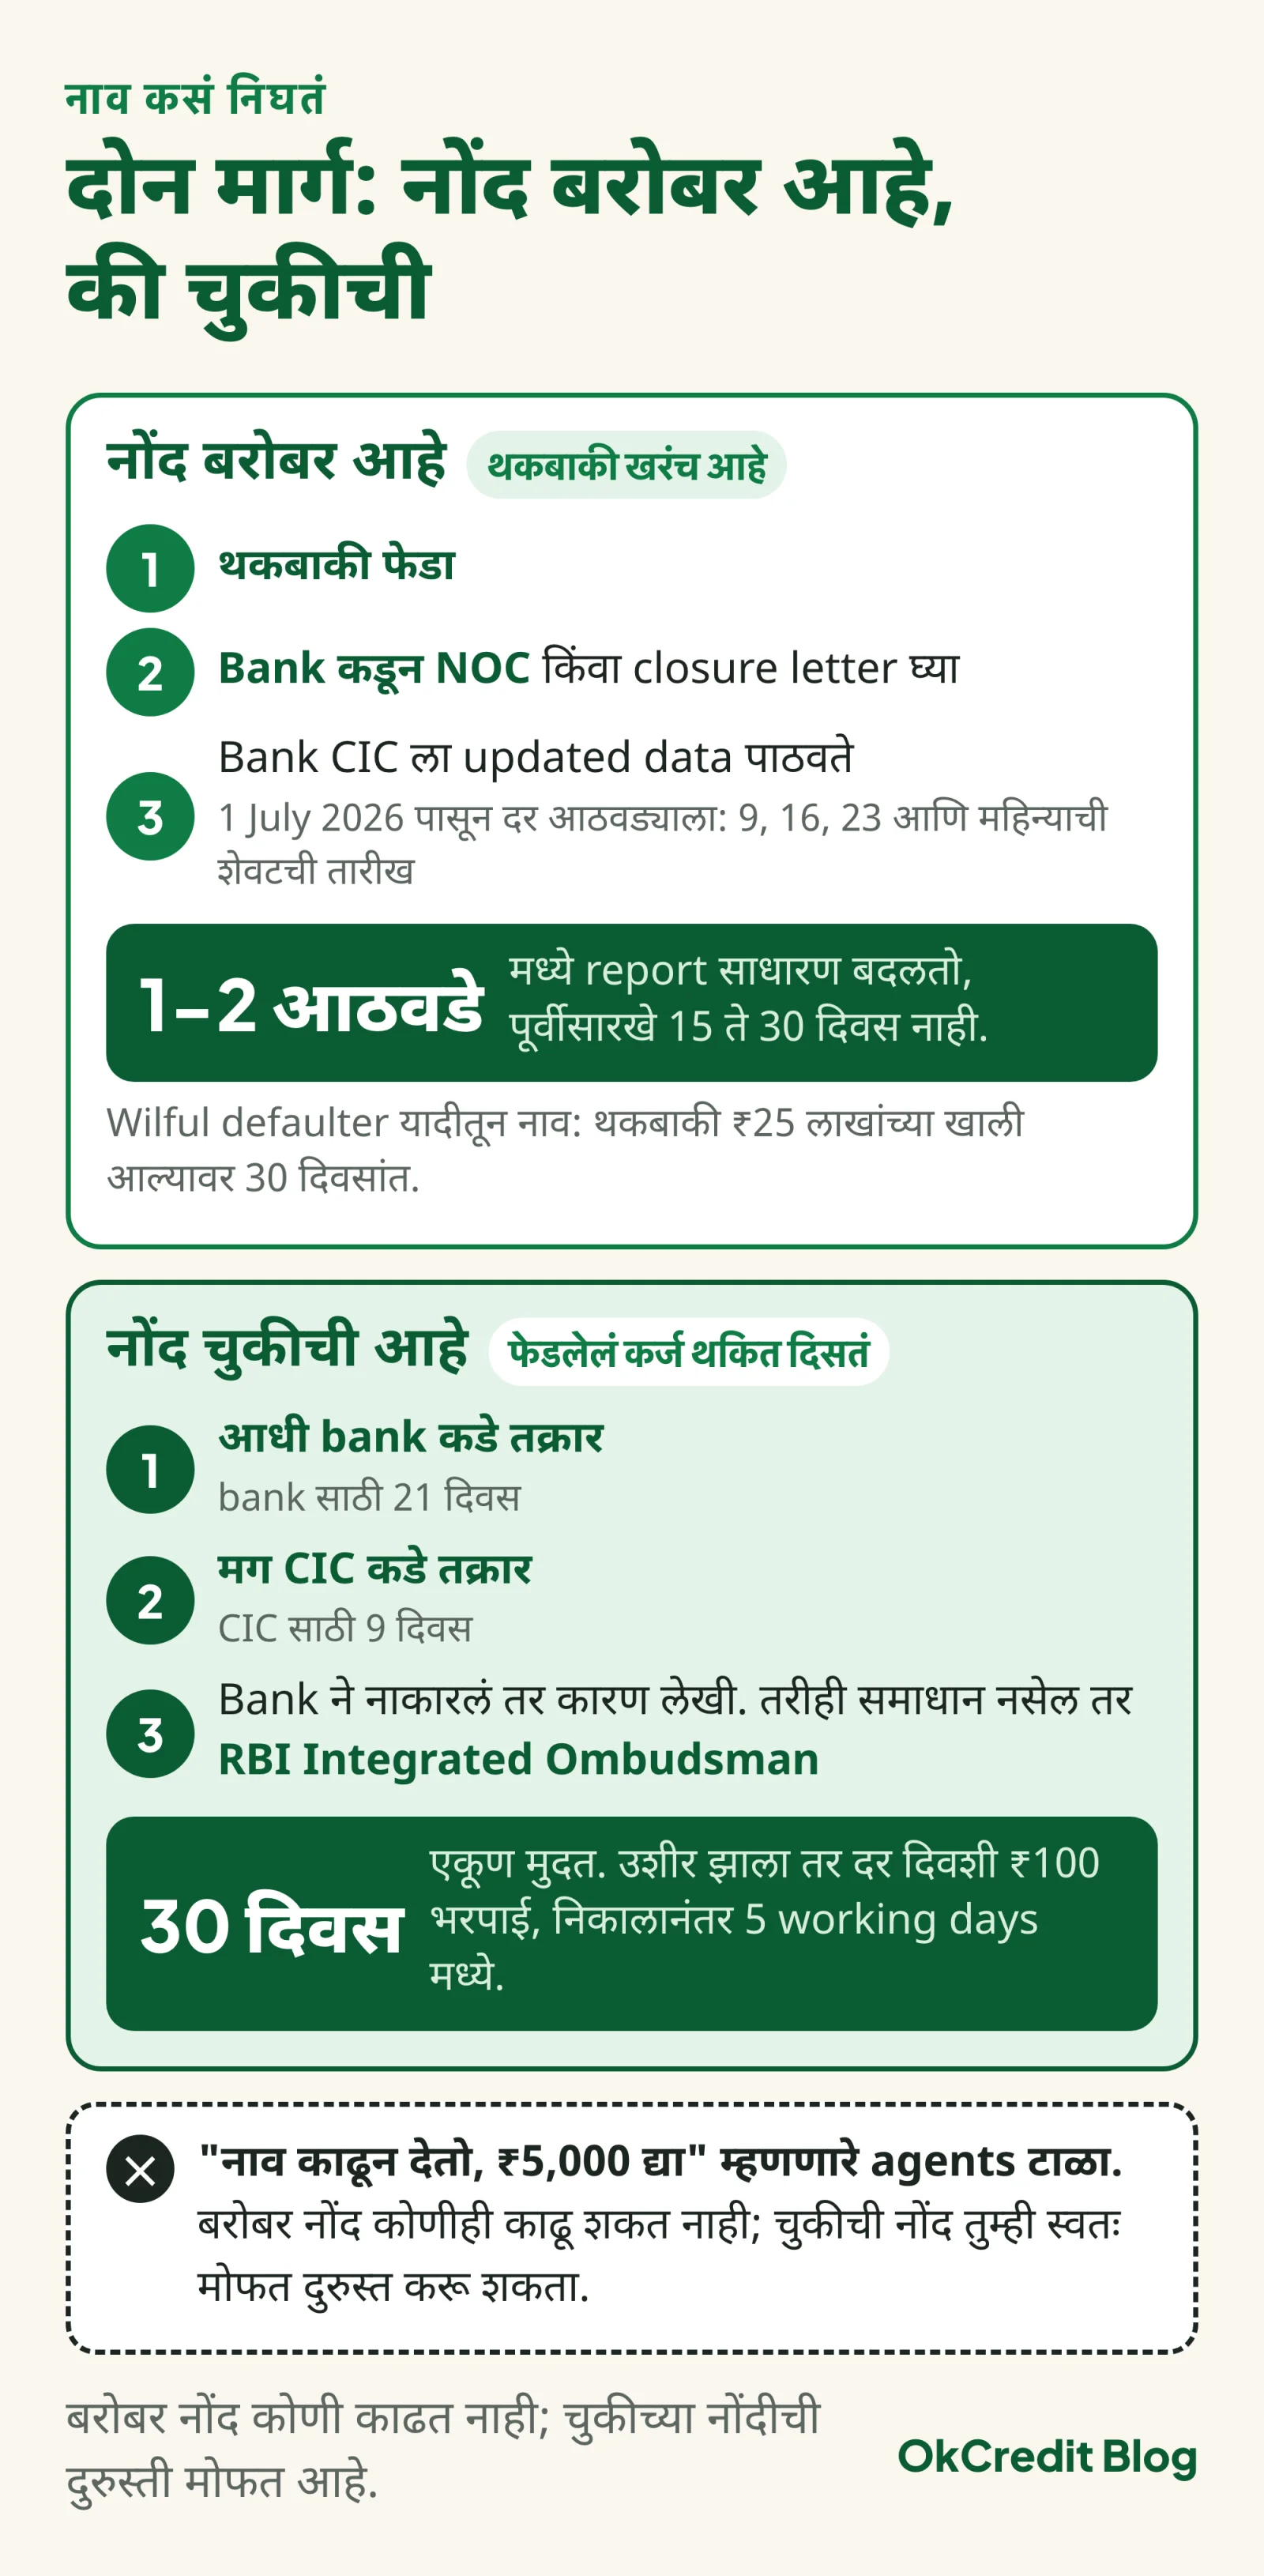 बरोबर नोंदीचा मार्ग थकबाकी फेडण्यातून जातो, चुकीच्या नोंदीचा मोफत तक्रारीतून. तिसरा मार्ग नाही.
कर्ज, थकबाकी किंवा कायदेशीर नोटीस असे प्रश्न असतील, तर वरची माहिती फक्त दिशा दाखवते; तुमच्या bank कडे खात्री करा आणि गरज पडल्यास CA किंवा वकिलाचा सल्ला घ्या.
नेहमी विचारले जाणारे प्रश्न
CIBIL defaulter list मध्ये माझं नाव आहे का, हे कसं बघायचं?
अशी यादी नाही. 2026 मध्ये CIBIL, Experian, Equifax आणि CRIF High Mark या चारही कंपन्यांकडून वर्षातून एकदा free credit report मिळतो; त्यात DPD, settled किंवा written off अशी नोंद असेल तरच तुमची थकबाकी दिसते. ₹25 लाखांवरील wilful defaulters आणि ₹1 कोटीवरील suit-filed खाती CIC च्या suit-filed पानांवर शोधता येतात.
CIBIL report मधून थकबाकीची नोंद निघायला किती दिवस लागतात?
पूर्ण फेड आणि bank चा NOC झाल्यावर, 1 July 2026 पासून banks दर आठवड्याला (9, 16, 23 आणि महिन्याच्या शेवटच्या तारखेला) CIC ला data पाठवतात, त्यामुळे साधारण एक ते दोन आठवड्यांत report update होतो. Wilful defaulter यादीतून नाव थकबाकी ₹25 लाखांखाली आल्यावर 30 दिवसांत निघतं.
RBI defaulter list मध्ये कोण येतं?
RBI स्वतः आता यादी प्रसिद्ध करत नाही. RBI च्या 2025 च्या directions नुसार CICs आपल्या websites वर ₹25 लाख आणि त्यावरील wilful defaulters (suit-filed आणि non-suit-filed) आणि ₹1 कोटी आणि त्यावरील suit-filed मोठे कर्जदार दाखवतात. दोन्ही फक्त bank किंवा NBFC च्या कर्जदारांसाठी आहेत.
दुकानदार customer चा CIBIL score बघू शकतो का?
नाही. CICRA 2005 नुसार फक्त banks, NBFCs सारख्या credit institutions आणि RBI ने ठरवलेले specified users report मिळवू शकतात; इतरांनी मिळवणं हा गुन्हा आहे. दुकानाची उधारी CIBIL कडे जातही नाही. दुकानदाराचा खरा आधार म्हणजे स्वतःचा खात्याचा इतिहास.
₹1 कोटीपेक्षा कमी कर्ज थकलं तर नाव public होतं का?
सामान्यपणे नाही. ₹25 लाखांखालील कुठलीही थकबाकी कोणत्याही public यादीत येत नाही; ती फक्त तुमच्या स्वतःच्या credit report मध्ये दिसते. ₹25 लाख ते ₹1 कोटी दरम्यान फक्त wilful defaulter ठरवलं गेलं तरच नाव public यादीत जातं.