
 CIBIL defaulter list என்று Google-ல் தேடினால் பெயர்களை அடுக்கிய ஒரு public பட்டியல் கிடைக்கும் என்று பலரும் நினைக்கிறார்கள். அப்படி ஒரு list சாதாரண ஆட்களுக்கு இல்லை. TransUnion CIBIL ஒவ்வொருவரின் credit report-ஐயும் score-ஐயும் மட்டுமே வைத்திருக்கிறது. 2026-ல் public-ஆக இருப்பது இரண்டே list: ₹25 லட்சம்+ wilful defaulter list, ₹1 கோடி+ suit-filed list. இரண்டும் வங்கி, NBFC கடன்களுக்கு மட்டும். கடையில் கொடுத்த கடன் எந்த list-லும் வராது.
CIBIL defaulter list உண்மையிலேயே இருக்கிறதா?
இல்லை. CIBIL ஒரு credit bureau, பெயர்களை public-ஆக அடுக்கும் அலுவலகம் அல்ல; "CIBIL defaulter list" என்று தனியாக எதுவும் கிடையாது.
CICRA 2005 சட்டத்தின் கீழ் இந்தியாவில் நான்கு credit information company (CIC) மட்டுமே இருக்கின்றன: TransUnion CIBIL, Experian, Equifax, CRIF High Mark (2026-ல், RBI Credit Information Companies Directions 2025 படி). இவை ஒவ்வொருவருக்கும் ஒரு credit report வைத்திருக்கின்றன. அதில் உங்கள் loan, credit card, EMI சரியாகக் கட்டினீர்களா, எத்தனை நாள் தாமதம் என்ற விவரம் இருக்கும். EMI தவறினால் அது உங்கள் report-ல் மட்டும் தெரியும். அதை நீங்களும், member-ஆன lenders-ம் மட்டுமே பார்க்க முடியும்.
அப்படியானால் எல்லோரும் "defaulter list" என்று பேசுவது எது? RBI உத்தரவின்படி CIC-கள் தங்கள் website-ல் போடும் இரண்டு பட்டியல்கள்தான். ஒன்று, wilful defaulter list: ₹25 லட்சம் அல்லது அதற்கு மேல் பாக்கி வைத்து வேண்டுமென்றே கட்டாதவர்கள். 2024-க்கு முன் வழக்கு (suit) போட்ட கணக்குகள் மட்டும் public-ஆக இருந்தன; இப்போது suit-filed, non-suit-filed இரண்டுமே public. இரண்டு, large defaulter-களின் suit-filed list: ₹1 கோடி அல்லது அதற்கு மேல் பாக்கி, வங்கி வழக்கு போட்ட கணக்குகள். ₹1 கோடி+ ஆனால் வழக்கு போடாத கணக்குகள் public இல்லை; அவை lenders-க்கு மட்டும் போகும்.
இந்த list-கள் RBI website-ல் இல்லை. suit.cibil.com, crifhighmark.com-ன் suit-filed cases பக்கம், suit.experian.in போன்ற CIC portal-களில்தான் இருக்கின்றன. RBI-யின் சொந்த "defaulters list" பக்கம் 1994, 1999 காலத்து பழைய archive. 2026-ல் RBI நேரடியாக எந்த list-ஐயும் வெளியிடுவதில்லை.
| நம்பிக்கை | 2026-ல் உண்மை |
|---|---|
| CIBIL-ல் defaulter-கள் பெயர் public-ஆக இருக்கும் | இல்லை. தவறிய EMI உங்கள் சொந்த report-ல் மட்டும் தெரியும் |
| RBI ஒரு defaulter list வெளியிடுகிறது | RBI அல்ல, CIC-கள் தங்கள் website-ல் போடுகின்றன |
| எந்தத் தொகைக்கும் list-ல் பெயர் வரும் | Wilful defaulter ₹25 லட்சம்+; suit-filed large defaulter ₹1 கோடி+ மட்டும் |
| கடையில் கடன் கட்டாதவர் CIBIL-ல் defaulter | கடைக் கடன் எந்த bureau-க்கும் report ஆகாது |
| பணம் கொடுத்தால் பெயரை நீக்கலாம் | சரியான entry-ஐ யாரும் நீக்க முடியாது; தவறான entry-ஐ free-ஆக dispute மூலம் திருத்தலாம் |
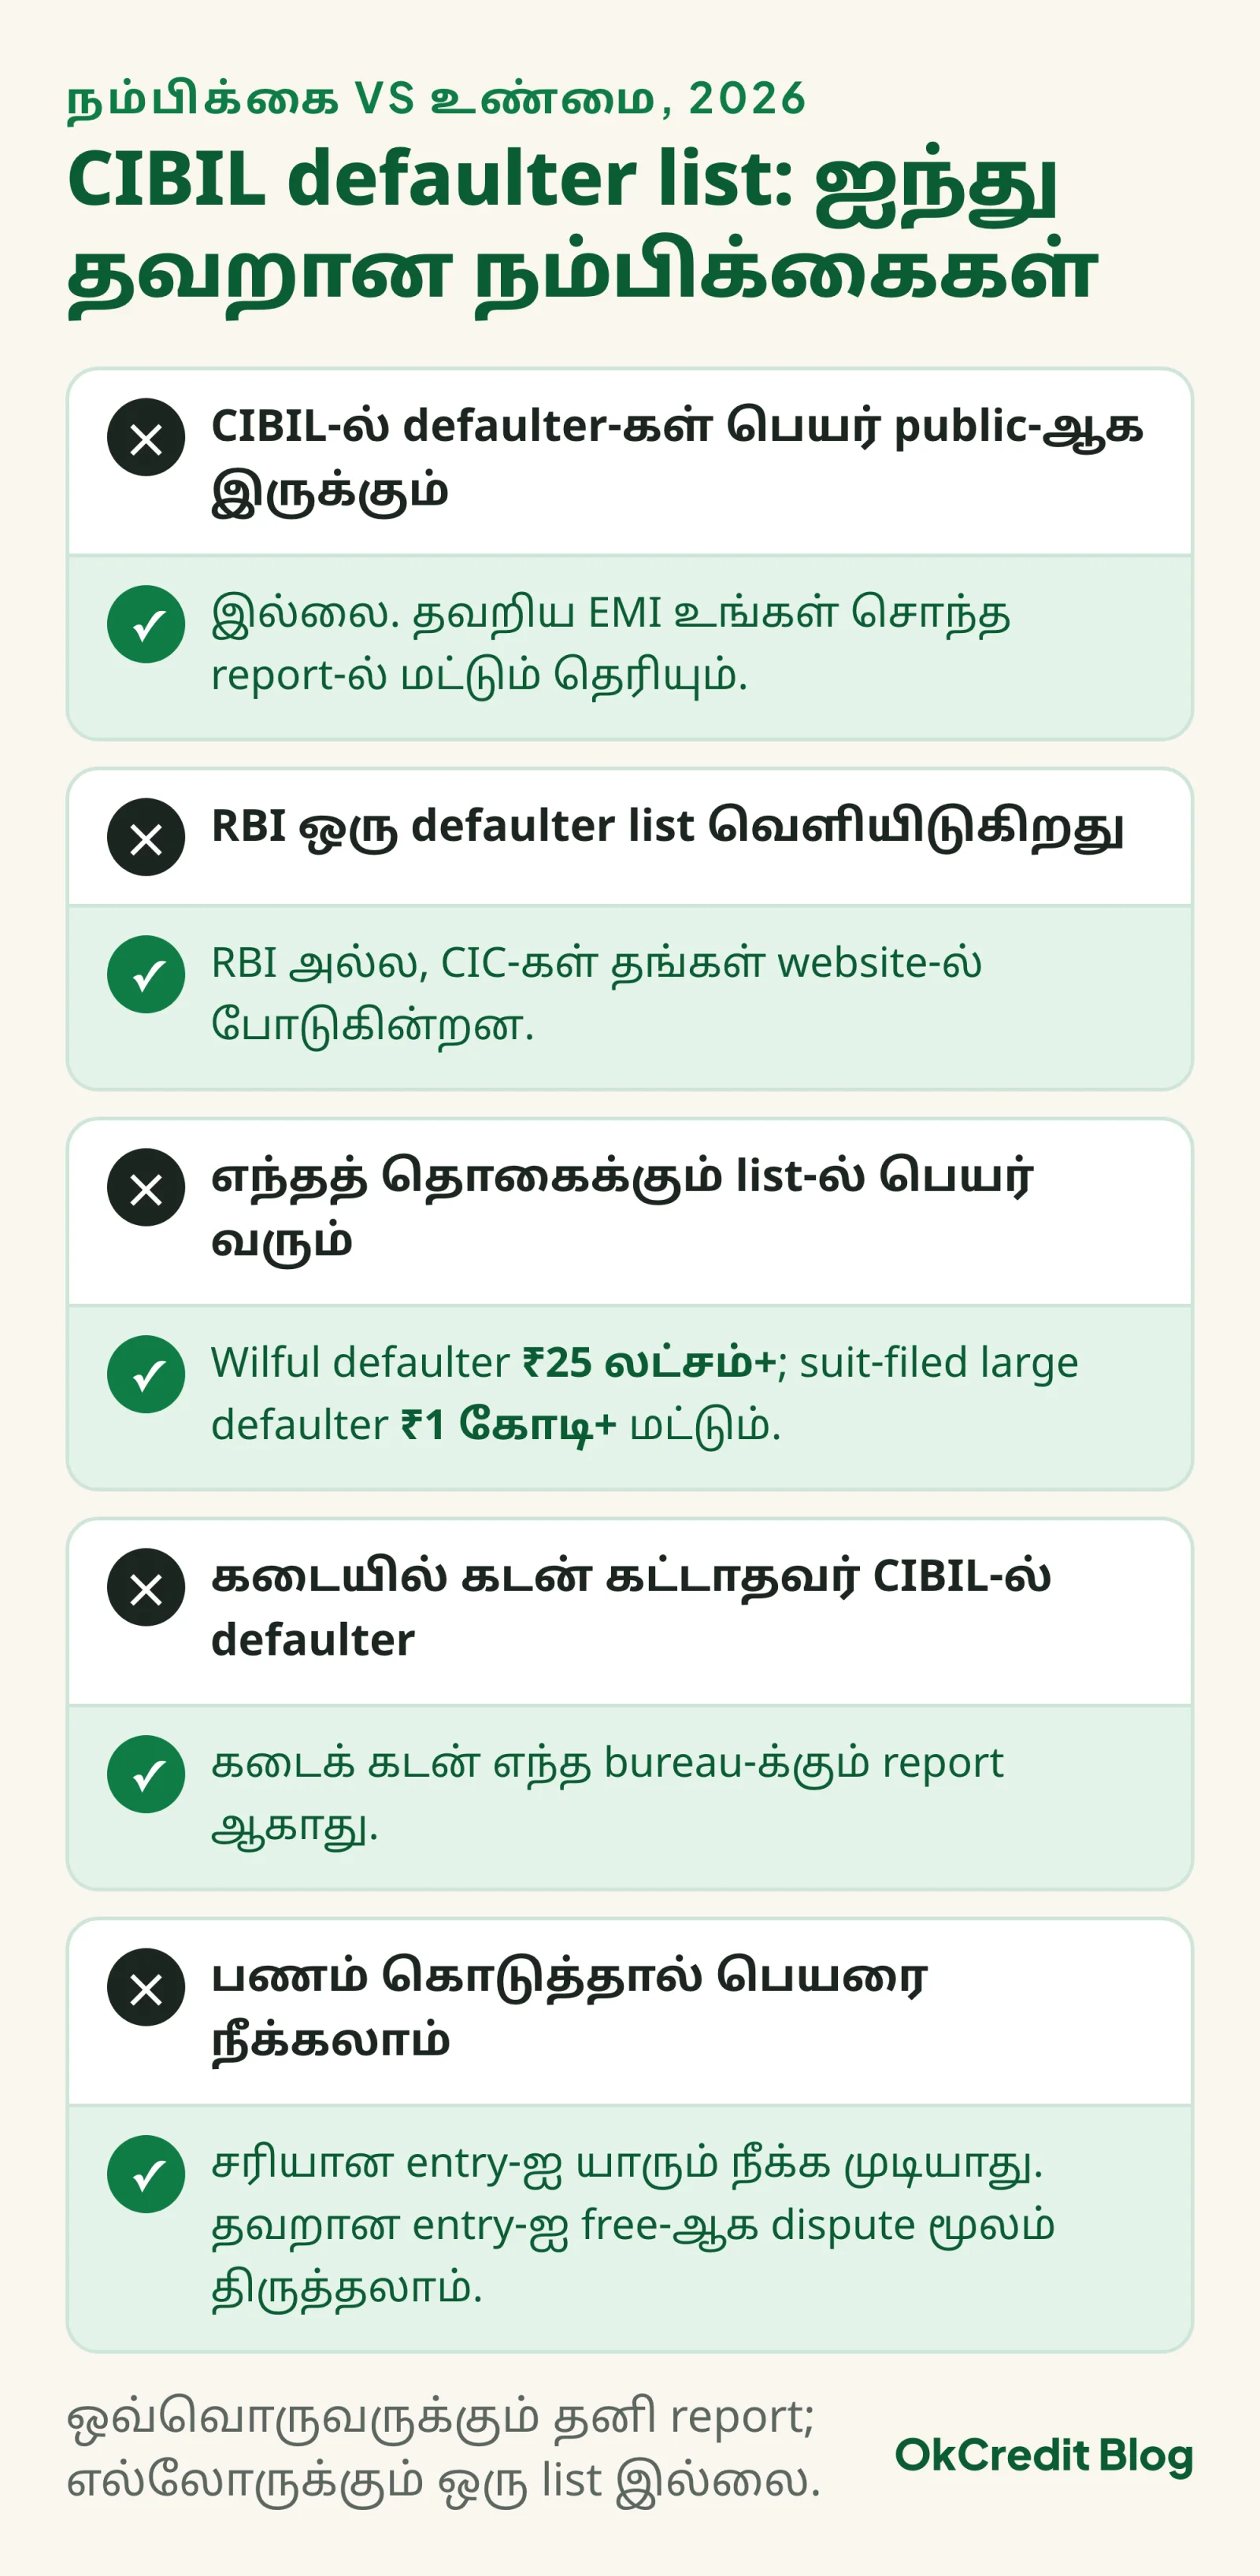 பலரும் நம்பும் ஐந்து விஷயங்கள், ஒவ்வொன்றுக்கும் எதிரே 2026-ல் உண்மை என்ன.
RBI wilful defaulter list என்றால் என்ன, யாருக்கு பொருந்தும்?
RBI-யின் நவம்பர் 2025 Directions படி, ₹25 லட்சம் அல்லது அதற்கு மேல் பாக்கி இருந்து, கட்டும் வசதி இருந்தும் வேண்டுமென்றே கட்டாத கடனாளி அல்லது guarantor-தான் wilful defaulter.
இதற்கு முன் இருந்த ஜூலை 2024 Master Direction 2025 நவம்பர் 28-ல் ரத்து செய்யப்பட்டு, வங்கி, NBFC என தனித்தனியாக "Treatment of Wilful Defaulters and Large Defaulters Directions, 2025" ஆக மீண்டும் வெளியிடப்பட்டது. வரம்புகள் மாறவில்லை. Large defaulter என்றால் ₹1 கோடி+ பாக்கி; அதில் வழக்கு போடப்பட்டிருக்க வேண்டும், அல்லது கணக்கு doubtful/loss என்று வகைப்படுத்தப்பட்டிருக்க வேண்டும்.
இந்த Directions commercial வங்கிகள், small finance bank, RRB, cooperative வங்கிகள், middle layer-க்கு மேல் உள்ள NBFC-களுக்கு மட்டுமே பொருந்தும். இவர்கள் இரண்டு list-ஐயும் மாதம் ஒரு முறை நான்கு CIC-களுக்கும் அனுப்ப வேண்டும். Wilful defaulter என்று அறிவிக்கப்பட்டவருக்கு எந்த வங்கியிலும், NBFC-யிலும் புதிய கடன் கிடைக்காது; criminal நடவடிக்கையும் வரலாம். முழுத் தொகையையும் கட்டி பாக்கி ₹25 லட்சத்துக்குக் கீழே போன 30 நாளுக்குள் பெயர் நீக்கப்பட வேண்டும்.
இப்போது கடைக்காரரின் கேள்வி: ₹3,000 கடன் கட்டாத வாடிக்கையாளர் இந்த list-ல் வருவாரா? வர வாய்ப்பே இல்லை. முதலில், தொகை ₹25 லட்சத்தில் ஒரு சிறு துளி. இரண்டாவது, கடை இந்த Directions-ன் கீழ் "lender" அல்ல; கடைக்கு CIC-க்கு report அனுப்பும் கடமையும் இல்லை, உரிமையும் இல்லை. "உன் பெயர் CIBIL-ல் போய்விடும்" என்று மிரட்டி வசூல் செய்வது சிலரின் வழக்கம்; அது உண்மை அல்ல, நீங்களும் அப்படிச் சொல்லாதீர்கள்.
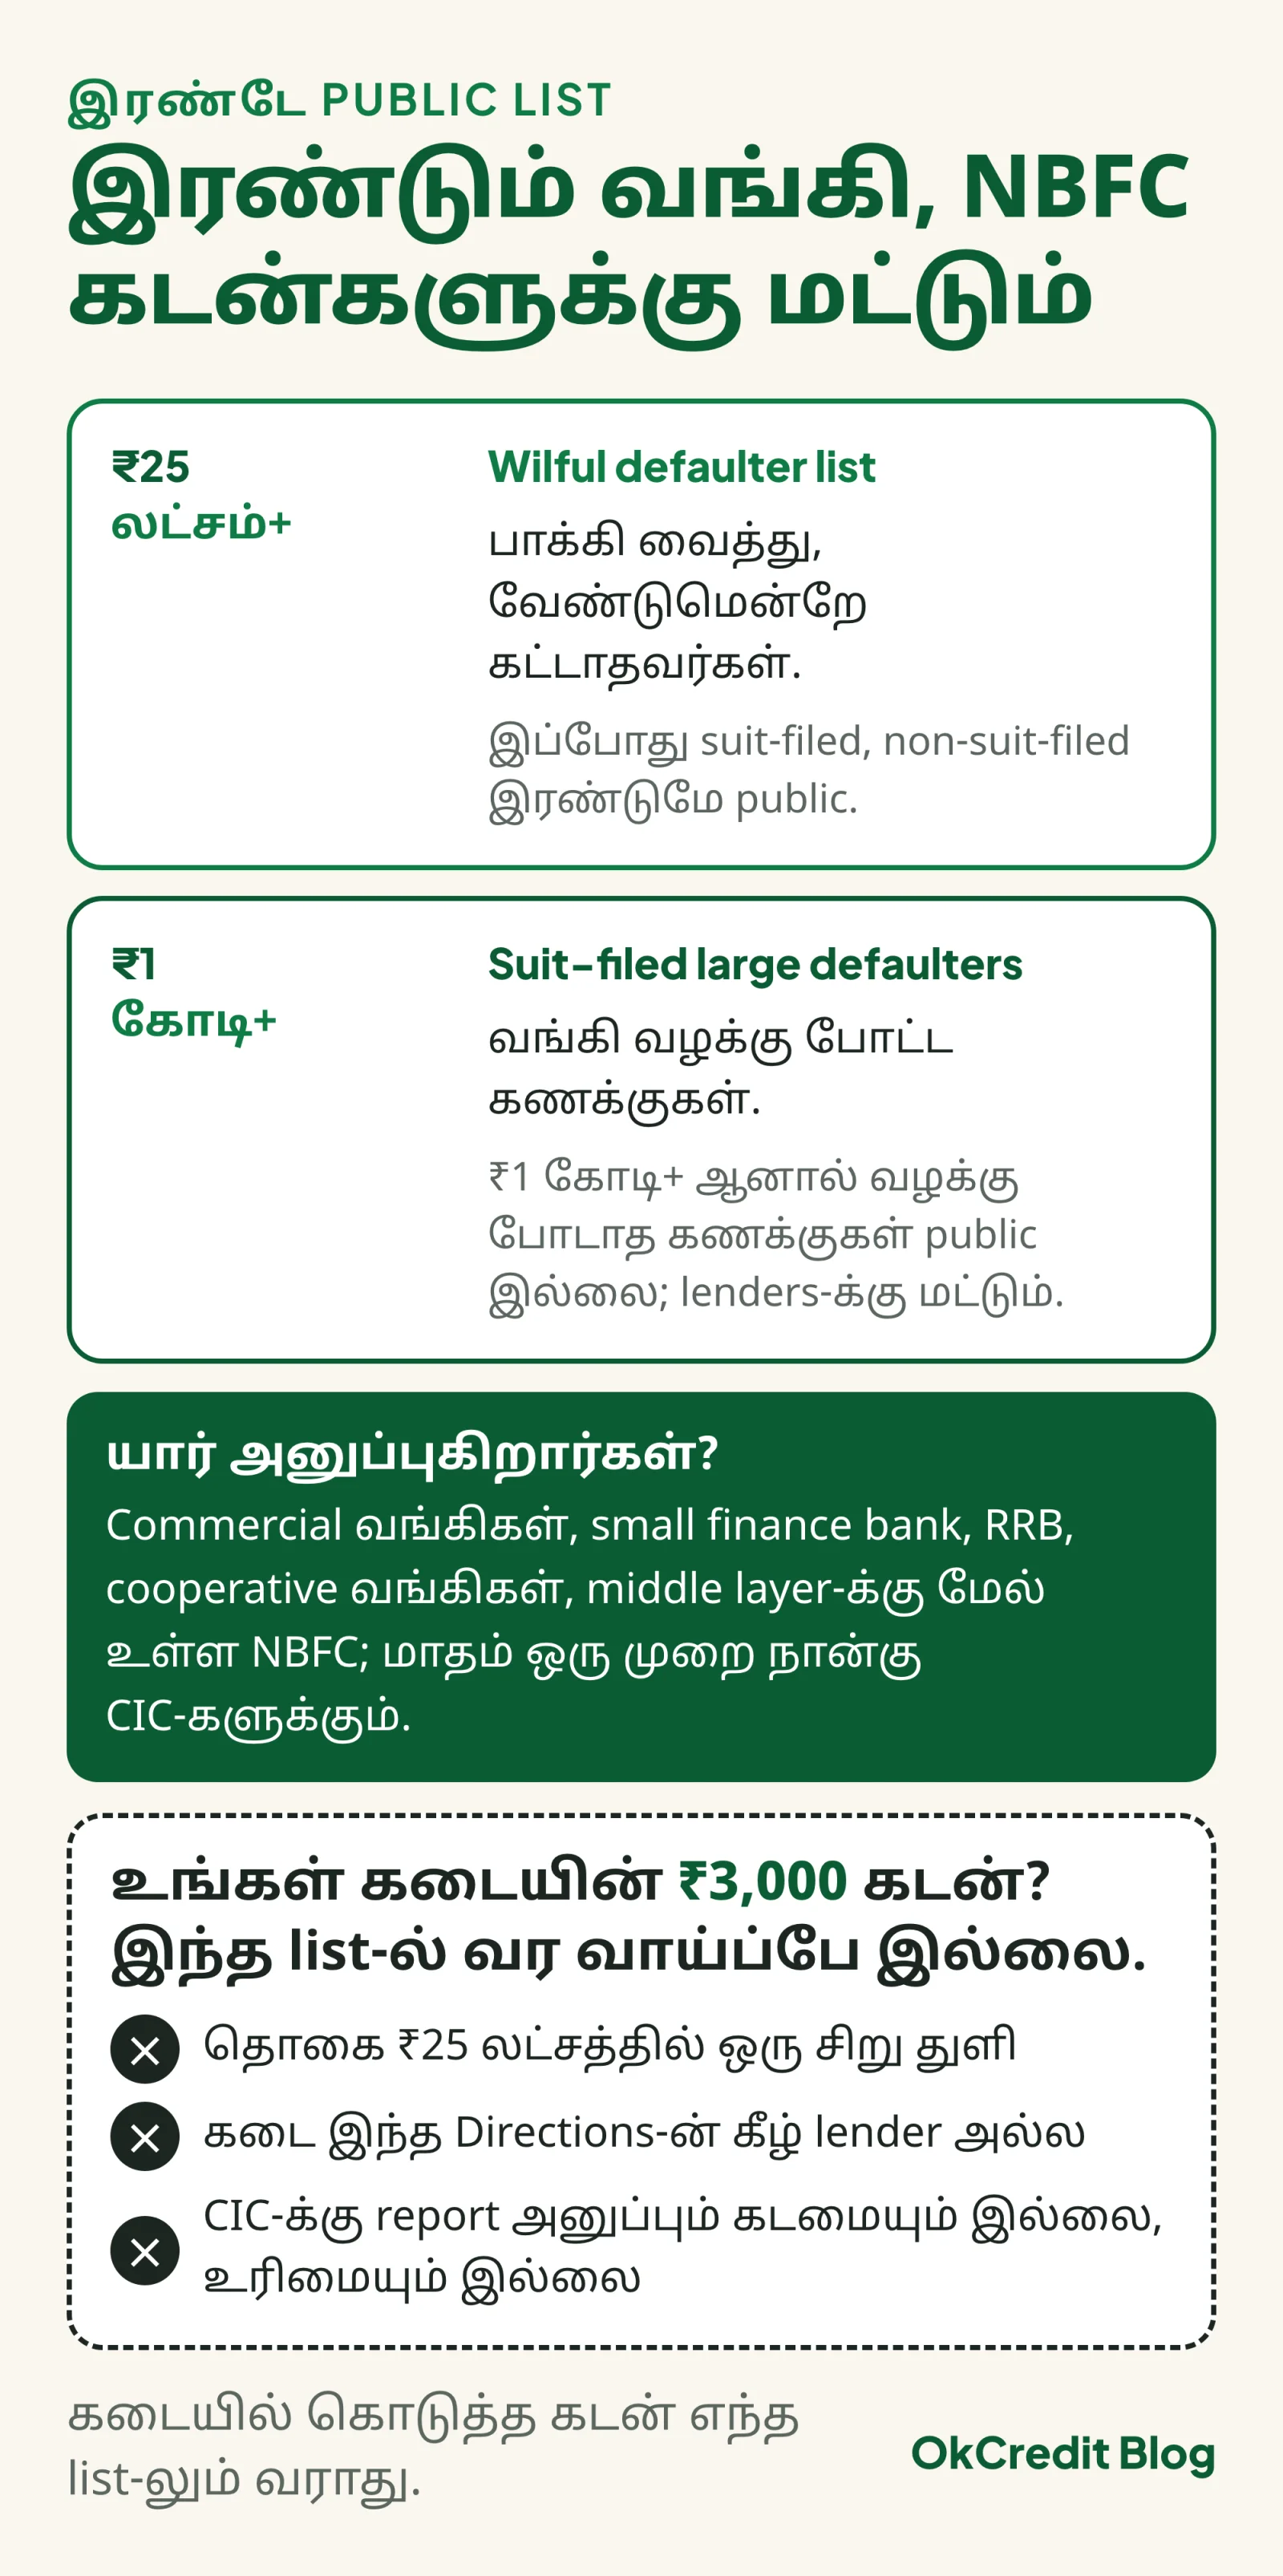 இரண்டு list-ம் வங்கி, NBFC கடன்களுக்கு மட்டும். கடைக் கடனுக்கு தொகையும் இல்லை, lender தகுதியும் இல்லை, CIC-க்கு report அனுப்பும் உரிமையும் இல்லை.
என் பெயர் defaulter-ஆ இல்லையா, எப்படி check செய்வது?
2026-ல் நான்கு CIC-களிலும் வருடத்துக்கு (ஜனவரி முதல் டிசம்பர் வரை) ஒரு முறை free full credit report, score உட்பட, கேட்டுப் பெறலாம்; இதுதான் உங்கள் நிலையை அறியும் சரியான வழி.
RBI விதிப்படி இந்த free report link ஒவ்வொரு CIC-யின் homepage-லும் இருக்க வேண்டும். PAN, mobile OTP போன்ற authentication முடிந்ததும் report கிடைக்கும். நான்கு bureau-விலும் score 300 முதல் 900 வரை என்ற ஒரே அளவுகோல்தான்; CIBIL மட்டுமல்ல, Experian, Equifax, CRIF-லும் அதே scale.
Report-ல் "defaulter" என்ற வார்த்தை இருக்காது. அதற்குப் பதில் மூன்று விஷயங்களைப் பாருங்கள். DPD (days past due): ஒவ்வொரு மாதமும் எத்தனை நாள் தாமதம் என்ற எண்; 000 என்றால் சரியாகக் கட்டியது, 030, 060, 090 என்று ஏறினால் பிரச்சினை. "Settled" என்றால் முழுத் தொகைக்குக் குறைவாகக் கட்டி கணக்கை மூடியது; lenders-க்கு இது negative. "Written off" என்றால் வங்கி வசூலை விட்டுவிட்டது; இதுதான் report-ல் மிக மோசமான குறிப்பு. இவை எல்லாம் உங்கள் report-ல் உள்ள remarks, எந்த public list-ம் அல்ல.
2024 ஏப்ரல் முதல் ஒரு lender உங்கள் report-ஐ எடுத்தால் CIC உங்களுக்கு SMS அல்லது email அனுப்ப வேண்டும். உங்களுக்குத் தெரியாமல் இந்த alert வந்தால் யாரோ உங்கள் பெயரில் loan enquiry செய்கிறார்கள் என்று அர்த்தம்; உடனே கவனிக்க வேண்டியது.
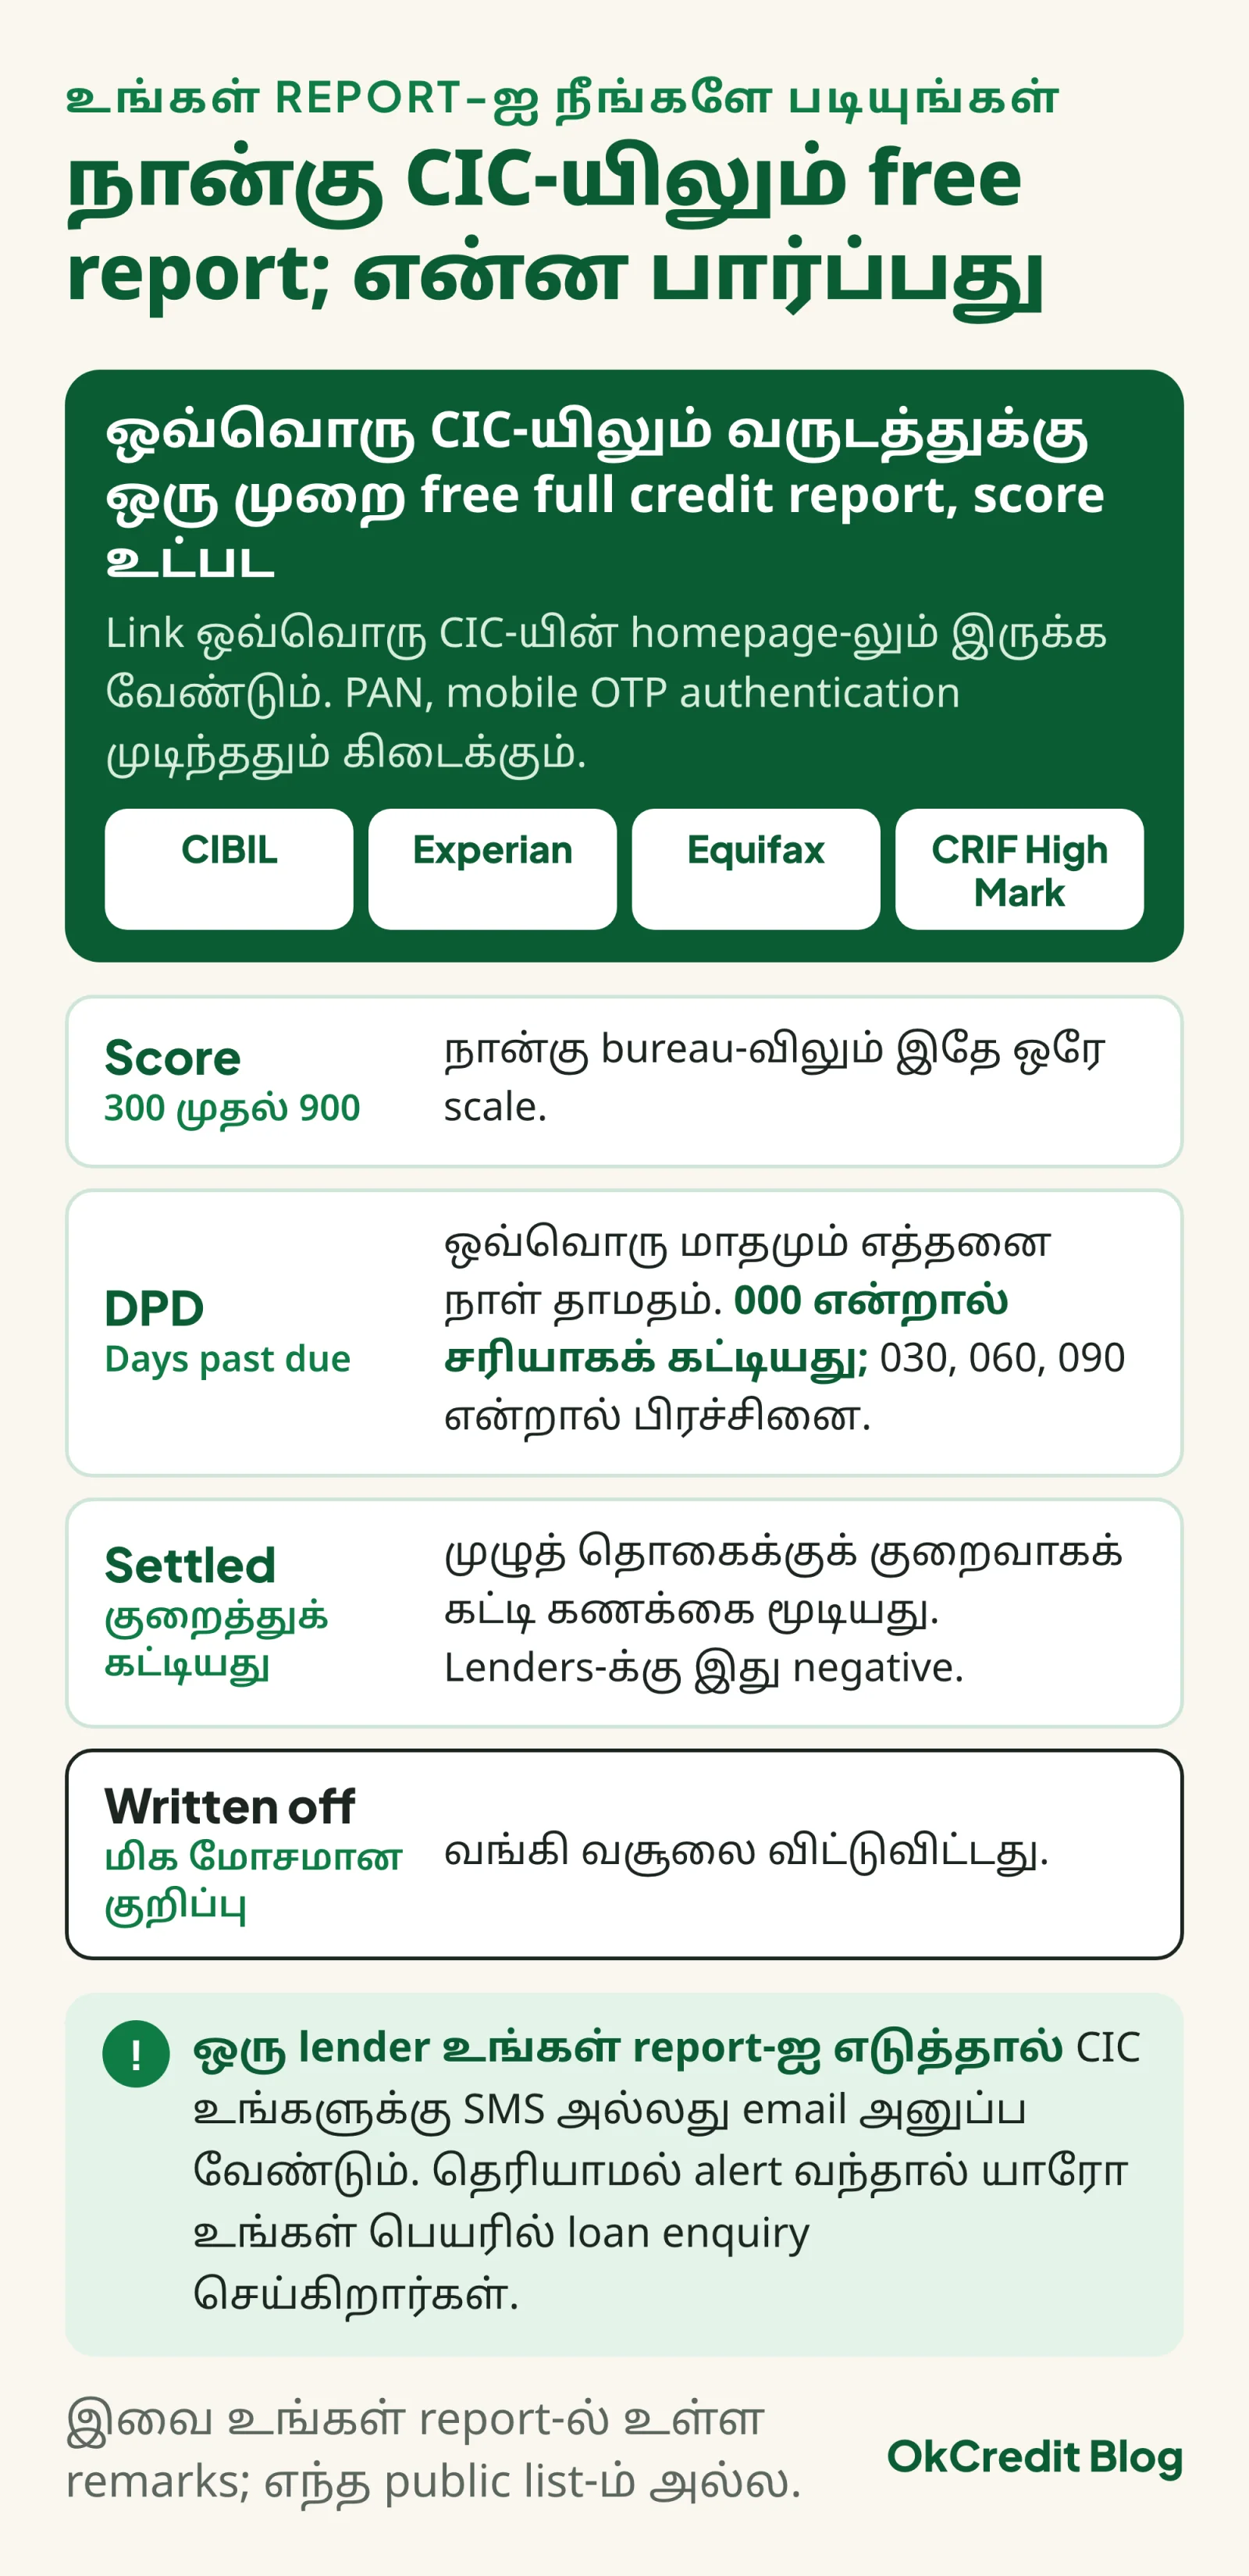 நான்கு CIC-யிலும் வருடம் ஒரு free report; ஒவ்வொன்றிலும் பார்க்க வேண்டியது இதே நான்கு விஷயங்கள்தான்.
பெரிய வங்கிக் கடன் விஷயமாக wilful defaulter அல்லது suit-filed list-ஐப் பார்க்க வேண்டுமென்றால், suit.cibil.com போன்ற CIC portal-ல் கடனாளி பெயர், வங்கி பெயர் வைத்துத் தேடலாம். Score குறைவாக இருந்தால் CIBIL score-ஐ எப்படி உயர்த்துவது என்ற பதிவில் படிப்படியான வழிகள் இருக்கின்றன.
கடைக்காரர் தன் வாடிக்கையாளரின் defaulter status-ஐ எப்படி அறிவது?
நேரடி பதில்: எந்த bureau-வும் ஒரு கடைக்காரரை வாடிக்கையாளரின் CIBIL report பார்க்க அனுமதிக்காது; கடையில் கொடுத்த கடன் CIBIL-க்குப் போகவும் போகாது.
CICRA 2005 சட்டப்படி வங்கிகள், cooperative வங்கிகள், NBFC, housing finance, credit card நிறுவனங்கள் போன்ற "credit institution"-கள் மட்டுமே CIC-யின் member; அவர்கள் மட்டுமே தகவல் கொடுக்கவும், எடுக்கவும் முடியும். RBI குறிப்பிட்ட insurance, telecom போன்ற சில "specified user"-களுக்கும் அனுமதி உண்டு. கடை இதில் எதிலும் இல்லை. அனுமதியின்றி credit information எடுப்பது குற்றம்; ₹1 லட்சம் வரை அபராதம், அதன் பிறகு நாளுக்கு ₹10,000 (2026-ல்). "உங்கள் கடை வாடிக்கையாளர்களின் CIBIL check செய்து தருகிறோம்" என்று யாராவது சொன்னால், அது தவறான தகவல், அல்லது சட்டவிரோதம்.
அப்படியானால் கடைக்காரரிடம் என்ன இருக்கிறது? உங்கள் சொந்தக் கணக்கு. ஒரு வாடிக்கையாளர் எத்தனை நாளுக்கு ஒரு முறை வாங்குகிறார், கடனை எத்தனை நாளில் கட்டுகிறார், "சனிக்கிழமை தருகிறேன்" என்று சொன்னதைச் செய்தாரா: இது எந்த CIBIL score-ஐ விடவும் உங்களுக்கு நேரடியான தகவல். புதிய ஆளுக்கு அருகில் உள்ள கடைக்காரர் அல்லது தெரிந்தவர் reference கேட்கலாம். மூன்றாவது, சிறிய தொகையில் தொடங்கும் ஏணி: முதலில் ₹500, சரியாகக் கட்டினால் அடுத்த முறை கூடுதல். கடன் கொடுக்கும் முன் என்னென்ன பார்க்க வேண்டும் என்பதற்கு கடன் கொடுக்கும் முன் checklist உதவும்.
ஒரு விஷயத்தை மட்டும் செய்யாதீர்கள்: கட்டாதவர்களின் பெயர்களை WhatsApp group-லோ, கடை board-லோ, இன்னொரு கடைக்காரரிடமோ "defaulter list" என்று பகிர்வது. அது இன்றே defamation; BNS 2023 பிரிவு 356-ன் கீழ் 2 வருடம் வரை தண்டனை வரலாம், தனியாக civil வழக்கும் வரலாம். DPDP Act 2023-ன் Rules 2025 நவம்பரில் வெளியாகிவிட்டன; அதன் அபராதங்கள் 2027 மே 14 முதல் அமலுக்கு வருகின்றன. உங்கள் பாதுகாப்பு பெயர் பட்டியல் அல்ல; தேதி, தொகை, ஆதாரத்துடன் இருக்கும் கணக்கு. கடன் கணக்கை digital-ஆக வைக்க OkCredit போன்ற free khata app பயன்படுத்தலாம்; ஒவ்வொரு entry-க்கும் வாடிக்கையாளருக்கு SMS அனுப்பலாம், கணக்கு தானாக backup ஆகும் (Android app). ஏற்கனவே சிக்கிய கடனை மீட்பது பற்றி சிக்கிய கடன் திரும்பி வருமா என்ற பதிவில் விரிவாக இருக்கிறது.
Defaulter list-லிருந்து பெயர் எப்படி நீங்கும்?
வங்கிக் கடன் பாக்கி இருந்தால் முழுவதும் கட்டி NOC வாங்குங்கள்; 2026 ஜூலை 1 முதல் lenders வாரம் ஒரு முறை CIC-க்கு report அனுப்புவதால், உங்கள் report-ல் update 1 முதல் 2 வாரத்தில் தெரிந்துவிடும்.
இது சமீபத்திய மாற்றம். 2024 வரை மாதம் ஒரு முறை, 2025 ஜனவரி முதல் 2026 ஜூன் வரை 15 நாளுக்கு ஒரு முறை report போனது. இப்போது ஒவ்வொரு மாதமும் 9, 16, 23, கடைசி தேதி என நான்கு reference தேதிகளில் lenders தகவல் அனுப்ப வேண்டும் (RBI Credit Information Companies Directions 2025, para 15). "கட்டி ஒரு மாதம் ஆகியும் மாறவில்லை" என்ற பழைய அனுபவம் இனி இருக்கக் கூடாது. கட்டிய பிறகு கணக்கு "closed" என்று மாறும்; ஆனால் முன்பு தாமதமாகக் கட்டிய history report-ல் தொடர்ந்து இருக்கும், அதை யாரும் அழிக்க முடியாது. Wilful defaulter list-ல் இருந்தவருக்கு பாக்கி ₹25 லட்சத்துக்குக் கீழே போன 30 நாளுக்குள் பெயர் நீக்கப்பட வேண்டும்.
Report-ல் தவறான entry இருந்தால் (நீங்கள் எடுக்காத loan, கட்டியும் "unpaid" என்று காட்டுவது), முதலில் அந்த lender-இடம், பிறகு CIC website-ல் dispute போடுங்கள். RBI விதிப்படி 30 நாளுக்குள் தீர்வு வர வேண்டும் (lender-க்கு 21 நாள், CIC-க்கு 9 நாள்). தாமதம் ஆனால் நாளுக்கு ₹100 இழப்பீடு, தீர்வு வந்த 5 வேலை நாளுக்குள் உங்களுக்குக் கிடைக்க வேண்டும் (2026-ல்). Lender உங்கள் திருத்தக் கோரிக்கையை நிராகரித்தால் காரணம் சொல்லியாக வேண்டும். அதற்கும் தீர்வு இல்லையென்றால் RBI Integrated Ombudsman-க்குப் போகலாம். இதற்கு ஒரு ரூபாய் கூட செலவில்லை.
அதனால்தான் "CIBIL-ல் பெயரை நீக்கித் தருகிறோம், பணம் கட்டுங்கள்" என்ற அழைப்புகள் மோசடி. சரியான entry-ஐ யாரும் நீக்க முடியாது; தவறான entry-ஐ RBI framework-ல் நீங்களே free-ஆகத் திருத்தலாம். OTP, PAN, Aadhaar விவரங்களை இப்படி யாருக்கும் கொடுக்காதீர்கள்.
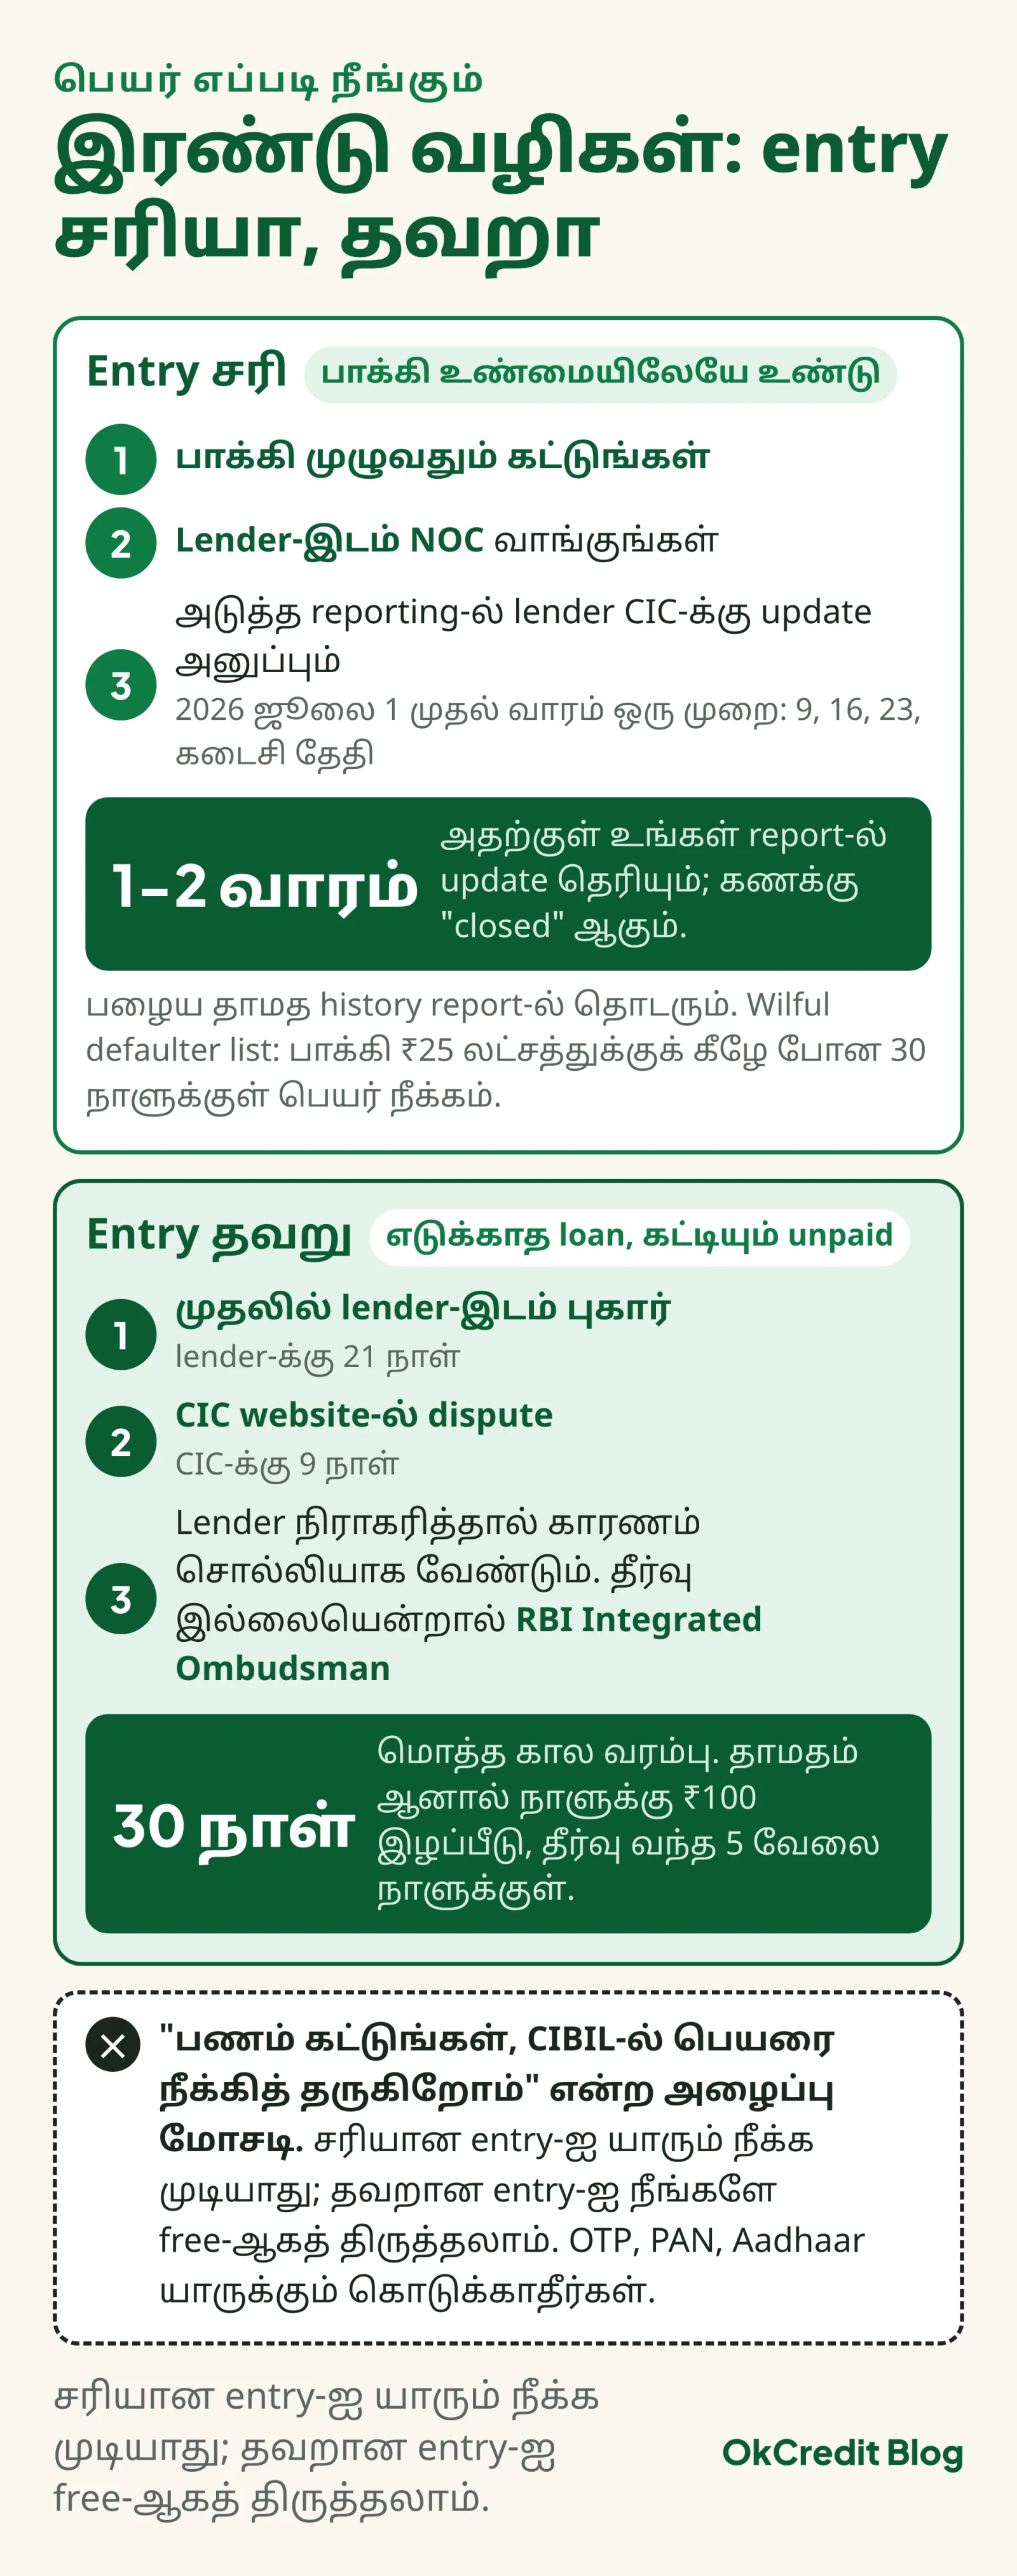 சரியான entry-க்கு வழி பாக்கி கட்டுவது; தவறான entry-க்கு வழி free dispute. மூன்றாவது வழி இல்லை.
இந்தப் பதிவு பொதுத் தகவலுக்கே. உங்கள் கடன் நிலையை lender-இடம் உறுதிசெய்யுங்கள்; தேவைப்பட்டால் CA அல்லது வக்கீலை அணுகுங்கள்.
அடிக்கடி கேட்கப்படும் கேள்விகள்
CIBIL defaulter list-ஐ online-ல் free-ஆக check செய்யலாமா?
சாதாரண ஆட்களின் defaulter list என்று எதுவும் இல்லை, அதனால் check செய்யவும் ஏதும் இல்லை. உங்கள் சொந்த credit report-ஐ 2026-ல் நான்கு CIC-களிலும் வருடத்துக்கு ஒரு முறை free-ஆகப் பெறலாம். ₹25 லட்சம்+ wilful defaulter, ₹1 கோடி+ suit-filed list மட்டும் suit.cibil.com போன்ற CIC portal-களில் public-ஆக இருக்கும்.
RBI defaulter list-ல் என் பெயர் இருக்கிறதா என்று எப்படி பார்ப்பது?
RBI 2026-ல் எந்த list-ஐயும் நேரடியாக வெளியிடுவதில்லை; CIC-கள் தங்கள் website-ல் போடுகின்றன. ₹25 லட்சத்துக்குக் குறைவான வங்கிக் கடன் அல்லது கடைக் கடன் என்றால் உங்கள் பெயர் எந்த public list-லும் இருக்காது. அதற்கு மேல் என்றால் CIC portal-ல் பெயர், வங்கி வைத்துத் தேடலாம்.
கடையில் கடன் கட்டாவிட்டால் CIBIL score குறையுமா?
இல்லை. CICRA 2005 படி வங்கி, NBFC போன்ற credit institution-கள் மட்டுமே CIC-க்கு தகவல் அனுப்ப முடியும். கடை member இல்லை, அதனால் கடைக் கடன் எந்த bureau-க்கும் போகாது; score-ல் மாற்றம் இருக்காது.
கடன் கட்டிய பிறகு CIBIL-ல் update ஆக எவ்வளவு நாள் ஆகும்?
2026 ஜூலை 1 முதல் lenders மாதம் நான்கு தேதிகளில் (9, 16, 23, கடைசி நாள்) CIC-க்கு report அனுப்புகிறார்கள். அதனால் கட்டிய பிறகு பொதுவாக 1 முதல் 2 வாரத்தில் report-ல் தெரியும். Wilful defaulter list-ல் இருந்தால் பாக்கி ₹25 லட்சத்துக்குக் கீழே போன 30 நாளுக்குள் பெயர் நீங்க வேண்டும்.
CIBIL-ல் தவறான entry இருந்தால் என்ன செய்வது?
முதலில் lender-இடம், பிறகு CIC website-ல் dispute போடுங்கள். RBI விதிப்படி 30 நாளுக்குள் தீர்வு வர வேண்டும்; தாமதம் ஆனால் நாளுக்கு ₹100 இழப்பீடு (2026-ல்). இதற்கு எந்தக் கட்டணமும் இல்லை; "பெயர் நீக்கித் தருகிறோம்" என்று பணம் கேட்பவர்கள் மோசடி.