பழைய கடன் வசூல் ஆகுமா என்பது கடனின் வயதைப் பொறுத்தது. சில வாரங்களே ஆன கடன் ஒரு reminder-ல் பெரும்பாலும் வந்துவிடும். மாதக் கணக்கில் நின்றதுக்கு ஒரு plan தேவை. ஒரு வருடம் தாண்டியதுக்கு settlement offer தான் நடைமுறை வழி. சட்டப்படி ஒரே கடுமையான எல்லை: Limitation Act 1963 படி, சரக்கு கொடுத்த நாளிலிருந்து 3 வருடம் கடந்தால் court-ல் வழக்கு போடும் வழி மூடிவிடும் (2026-லும் இதே விதி).
பணம் நிற்பது உங்கள் கடையின் தனிப் பிரச்சனை அல்ல. Economic Survey 2025-26 படி, நாடு முழுக்க MSME-களுக்கு வர வேண்டிய தாமதப் பணம் சுமார் ரூ. 8.1 லட்சம் கோடி (2026 கணக்கு). அது தொழில்களுக்கு இடையேயான bill-களின் கணக்கு, கடை கடன் அதில் சேராது. ஆனால் நோய் ஒன்றுதான்: கொடுத்த பணம், வர வேண்டிய தேதி இல்லாமல் நிற்கிறது.
பழைய கடன் வசூல் ஆகுமா? உண்மை என்ன?
நேர்மையான பதில்: கடன் பழையாக ஆக, வசூல் கடினமாகும்; ஆனால் ஒரு வருடம் தாண்டிய கடன் கூட முழுவதும் போய்விட்டது என்று அர்த்தம் இல்லை. வயது வாரியாக எத்தனை சதவீதம் திரும்பும் என்று சொல்ல இந்தியாவில் நம்பகமான புள்ளிவிவரம் இல்லை, அதனால் இங்கே அப்படி எண்கள் இல்லை. கடைக்காரர்கள் அனுபவத்தில் பார்க்கும் திசை மட்டும்.
கடன் ஏன் நிற்கிறது? மூன்று காரணம் திரும்பத் திரும்ப வரும். ஒன்று, இரண்டு பக்கமும் சங்கடம்: நீங்கள் கேட்கத் தயங்குகிறீர்கள், அவர் கடைக்கு வரத் தயங்குகிறார். இரண்டு, கொடுக்கும்போது தேதி பேசவில்லை; "அடுத்த வாரம் பார்க்கலாம்" என்பது தேதி அல்ல. மூன்று, எழுத்தில் கணக்கு இல்லை; ஞாபகத்தில் இருக்கும் கடன் மூன்று மாதத்தில் சண்டையாக மாறும்.
| கடன் வயது | நிலை | இப்போது என்ன செய்வது |
|---|---|---|
| புதியது (சில வாரங்கள்) | பெரும்பாலும் மறதி, மோசமான எண்ணம் இல்லை | தொகையும் தேதியும் குறிப்பிட்டு ஒரு மரியாதையான reminder |
| 1 முதல் 3 மாதம் | customer தள்ளிப்போடத் தொடங்கிவிட்டார் | நேரில் பேசி ஒரு fixed தேதி; தவறினால் இரண்டாவது reminder கொஞ்சம் உறுதியாக |
| 3 முதல் 12 மாதம் | பழக்கமாகிவிட்டது; முழுத் தொகை ஒரே தடவையில் வர வாய்ப்பு குறைவு | part-payment plan: வாரம் அல்லது மாதம் ஒரு தொகை, ஒவ்வொன்றுக்கும் எழுத்து ஒப்புதல் |
| 1 வருடம்+ | பணம் குளிர்ந்துவிட்டது; customer வேறு கடைக்குப் போயிருக்கலாம் | settlement offer (கொஞ்சம் குறைத்து ஒரே தவணை); 3 வருடம் நெருங்கினால் சட்ட வழி யோசிக்க |
இந்த table-ல் ஒரு விஷயம் கவனிக்க: எந்த வரிசையிலும் "விட்டுவிடு" இல்லை. வேறுபாடு முறையில் தான், முயற்சியில் அல்ல.
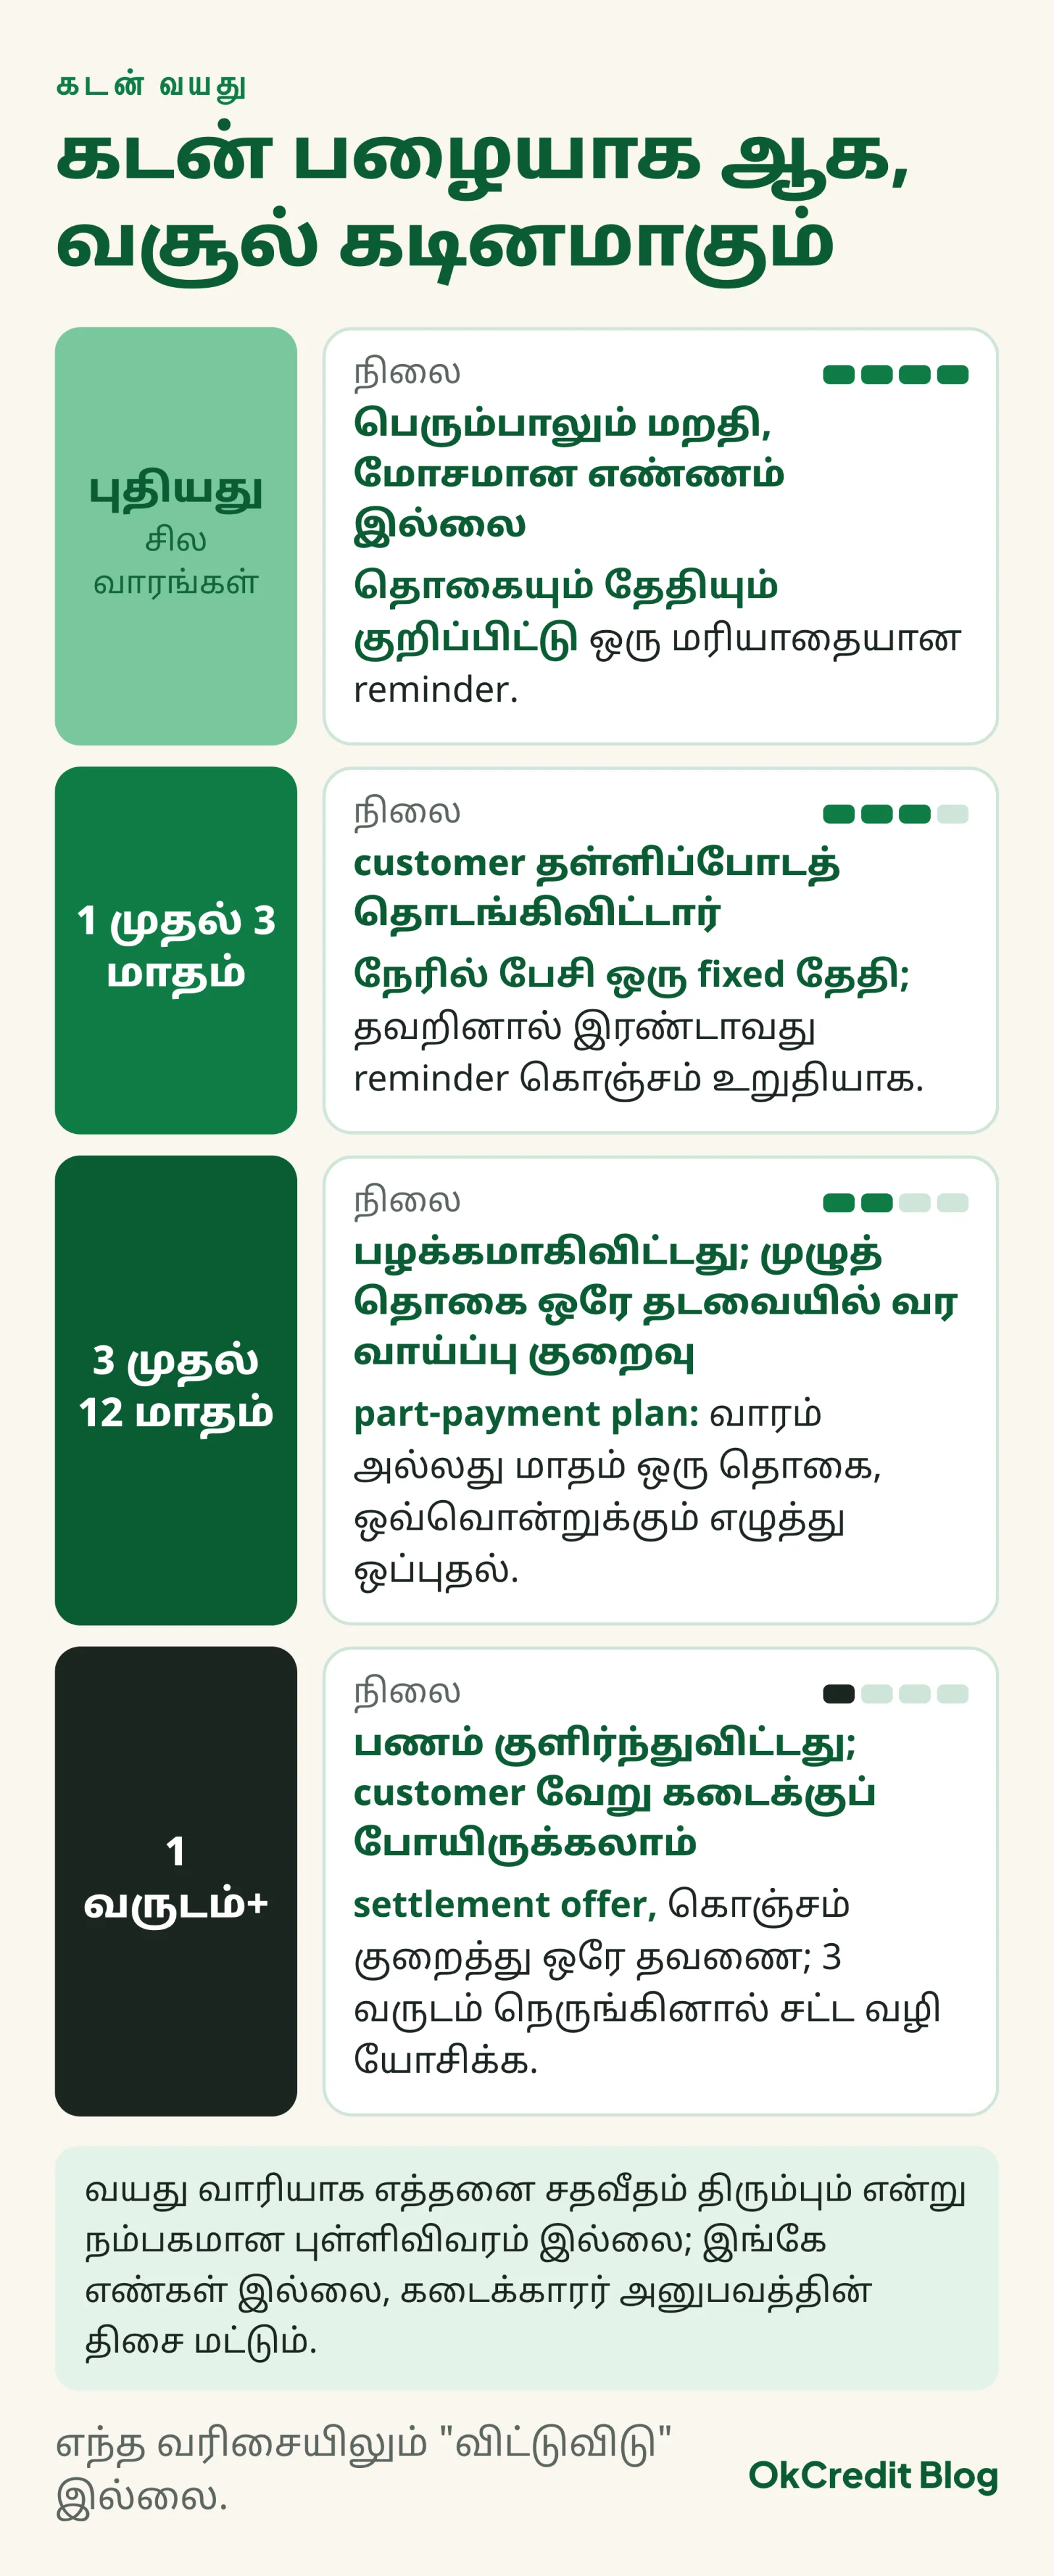 கடன் பழையாக ஆக, முறை மாறுகிறது. புதிய கடனுக்கு ஒரு reminder போதும், ஒரு வருடம் தாண்டியதுக்கு settlement offer.
கடன் எவ்வளவு பழையானால் court வழி மூடிவிடும்?
Limitation Act 1963 படி, கடை கடனுக்கு civil court-ல் வழக்கு போட 3 வருட அவகாசம் மட்டுமே; 2026-லும் இது மாறவில்லை. கணக்கு எப்போது ஆரம்பிக்கிறது என்பதுதான் பலர் தவறாக நினைக்கும் இடம். சட்டத்தின் Schedule, Article 14 படி, credit காலம் பேசாமல் சரக்கு கொடுத்தால், சரக்கு கொடுத்த நாளிலிருந்து 3 வருடம். Article 15 படி, "30 நாள் credit" போல fixed காலம் பேசியிருந்தால், அந்தக் காலம் முடிந்த நாளிலிருந்து. கையில் பணமாகக் கொடுத்த கடனுக்கு (Article 19, 21) கொடுத்த நாளிலிருந்து. கடைசியாக reminder அனுப்பிய நாளிலிருந்து அல்ல.
கடிகாரத்தை மறுபடி ஆரம்பிக்க இரண்டு வழி சட்டத்திலேயே இருக்கிறது. Section 18: 3 வருடம் முடியும் முன், "இவ்வளவு தர வேண்டும்" என்று customer எழுத்தில் ஒப்புக்கொண்டு கையெழுத்து போட்டால், அந்தக் கையெழுத்து நாளிலிருந்து புதிய 3 வருடம். Section 19: 3 வருடம் முடியும் முன் customer ஒரு பகுதிப் பணம் கட்டினால், கட்டிய நாளிலிருந்து புதிய 3 வருடம்; ஆனால் ஒரு நிபந்தனை, அந்தப் பணம் கட்டியதற்கான ஒப்புதல் கட்டியவரின் கையெழுத்தில் அல்லது அவர் கையொப்பமிட்ட எழுத்தில் இருக்க வேண்டும். அதாவது, நீங்கள் உங்கள் khata-வில் "ரூ. 500 வந்தது" என்று எழுதுவது மட்டும் பலவீனமான ஆதாரம். Customer கையெழுத்துப் போட்ட சீட்டு, அவர் அனுப்பிய message, அவர் பெயரில் வந்த UPI note, இவை வலிமையானவை. WhatsApp அல்லது SMS பதில் "கையொப்பமிட்ட எழுத்து" ஆகுமா என்பது evidence சட்டத்தின் கேள்வி; அதனால் எழுத்து ஆதாரம் சேர்த்து வைப்பது தான் நடைமுறை.
நடைமுறைப் பாடம் இதுதான்: கடன் குளிர்வதற்கு முன் சின்ன தொகையாவது வாங்கி, அதற்கு customer-ன் எழுத்து ஒப்புதல் பெற்று வையுங்கள்; அல்லது "இவ்வளவு பாக்கி" என்று அவர் எழுதிக் கொடுக்கும் ஒரு வரி வாங்குங்கள்.
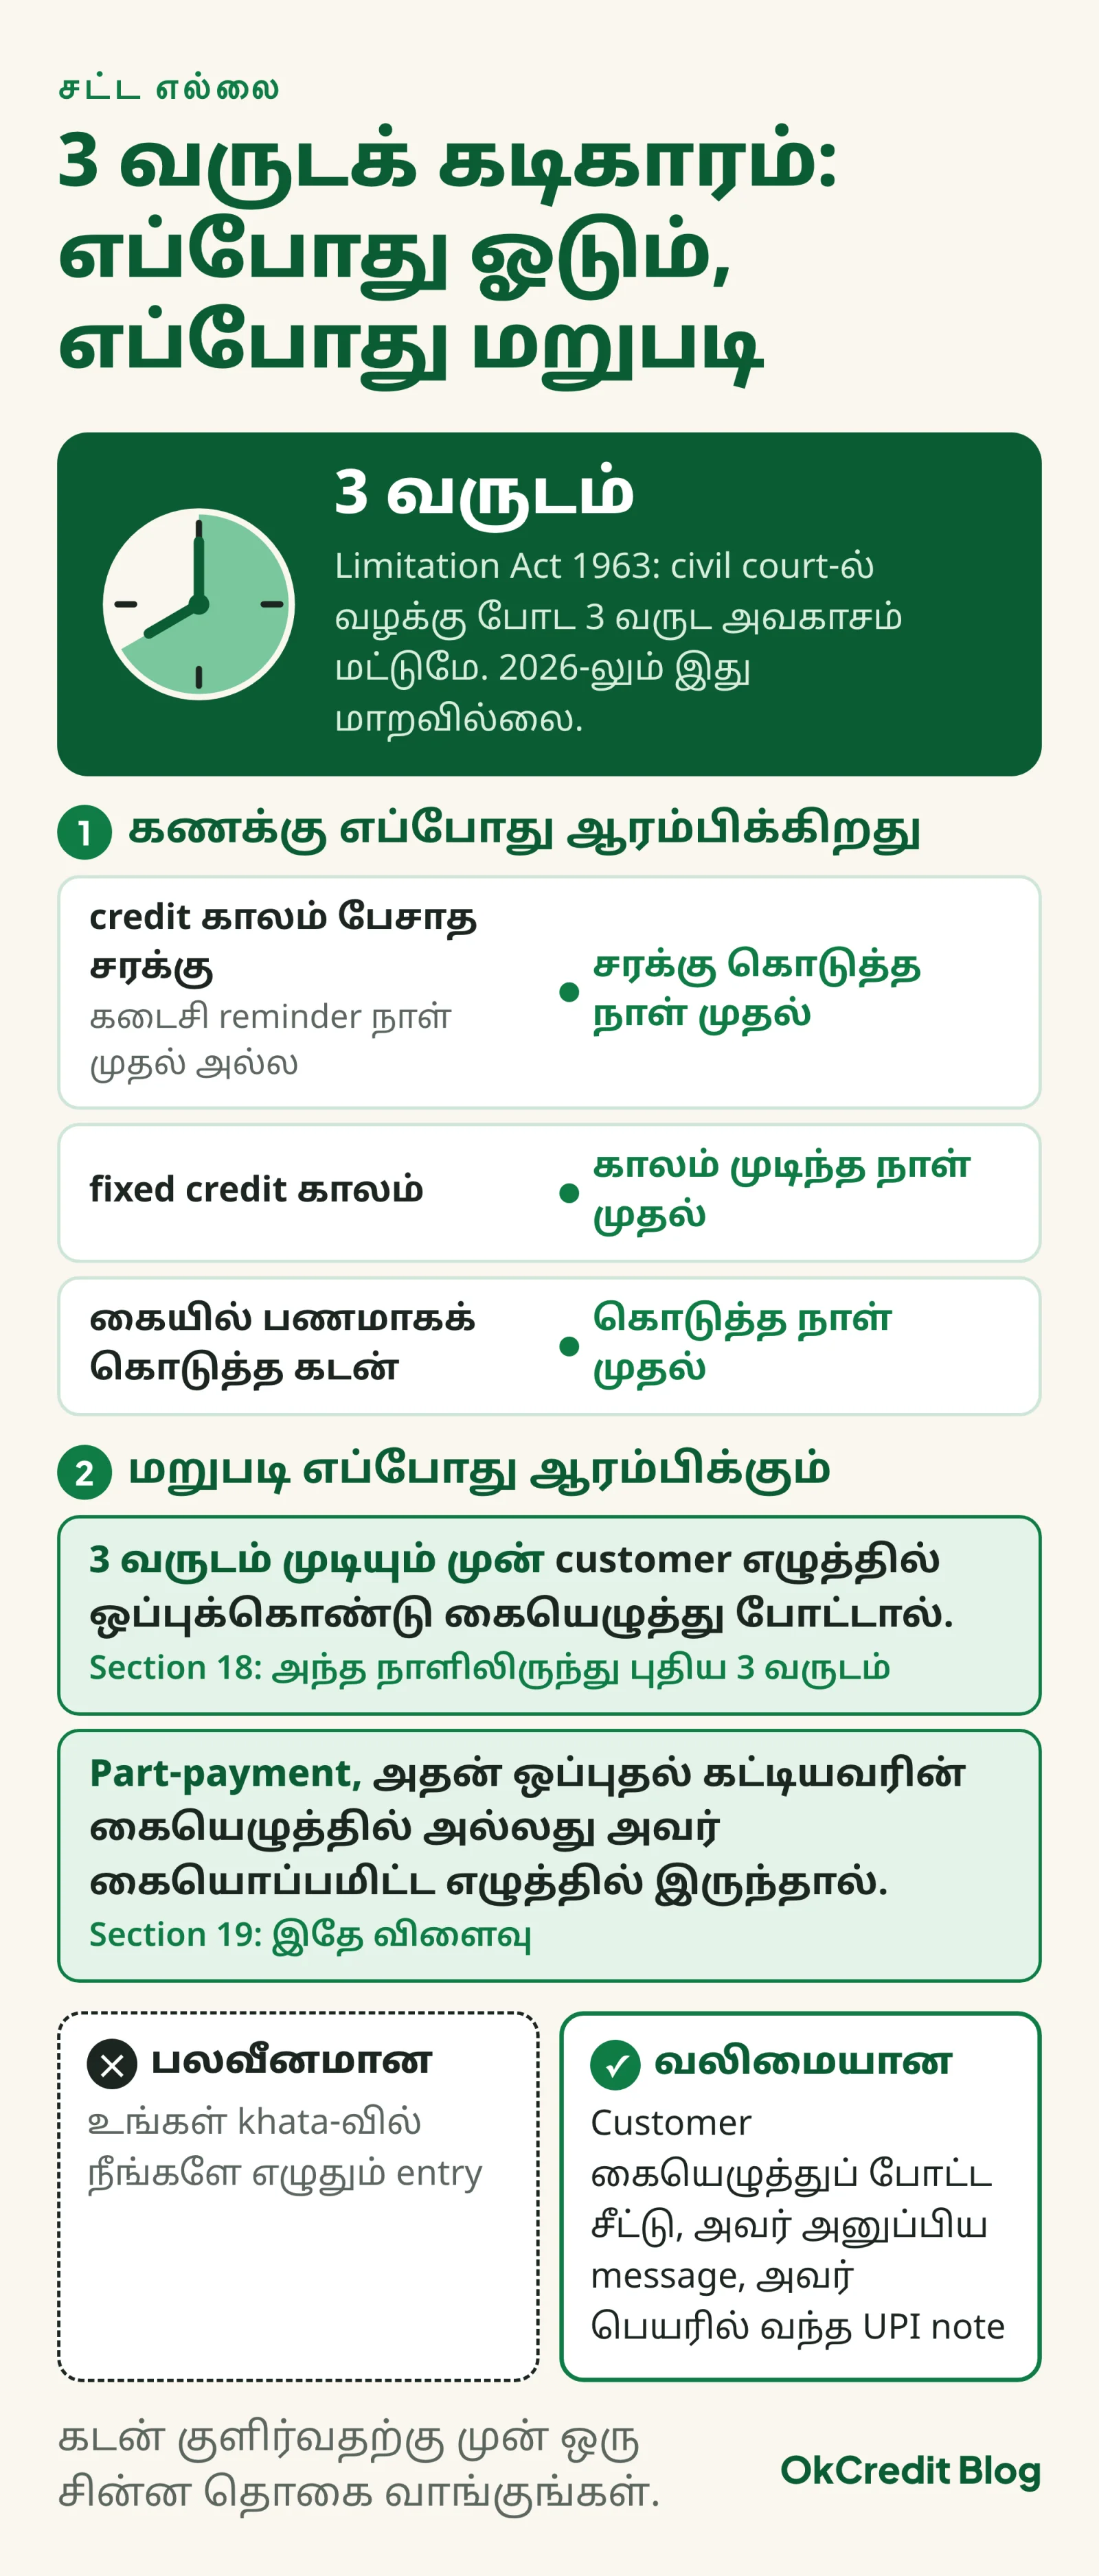 கணக்கு எப்போது ஆரம்பிக்கிறது, எந்த ஆதாரத்தில் மறுபடி ஆரம்பிக்கும். உங்கள் khata entry அல்ல, customer-ன் கையெழுத்து அல்லது அவர் அனுப்பிய message.
Court வழி எப்படி இருக்கிறது? சாதாரண பணம் வசூல் வழக்கு, customer வசிக்கும் அல்லது வேலை செய்யும் இடத்து civil court-ல், அல்லது வியாபாரம் நடந்த இடத்து court-ல் போடலாம். Court fee மாநிலத்துக்கு மாநிலம் மாறும், அதனால் இங்கே தொகை சொல்லவில்லை. அதைவிட மலிவான வழி Lok Adalat: court fee இல்லை, மாவட்ட Legal Services Authority-யிடம் வழக்குக்கு முன்பே (pre-litigation) விண்ணப்பிக்கலாம், அங்கே ஆகும் award civil court decree போலவே இறுதி, appeal இல்லை. ஒரே condition: customer-ம் settle செய்ய ஒப்புக்கொள்ள வேண்டும்; அவரை வலுக்கட்டாயமாக இழுக்க Lok Adalat வழி அல்ல. National Lok Adalat வருடத்துக்கு நான்கு முறை, மார்ச், மே, செப்டம்பர், டிசம்பர் மாதங்களின் இரண்டாவது சனிக்கிழமை நடக்கிறது; 2026-ல் அடுத்தது டிசம்பர் 12 (NALSA அட்டவணை).
இவை சட்டத் தகவல் மட்டுமே. உங்கள் கடனின் தொகை, ஆதாரம், தேதி பார்த்து ஒரு வக்கீலிடம் ஆலோசனை கேட்பது கட்டாயம்.
நின்ற கடனை வசூல் செய்ய 3-step system என்ன?
முறை மூன்று step: கணக்கு, வரிசை, settlement. மூன்றும் khata-விலிருந்து ஆரம்பிக்கிறது; khata இல்லாத கடைக்கு முதல் வேலை அதை உருவாக்குவது.
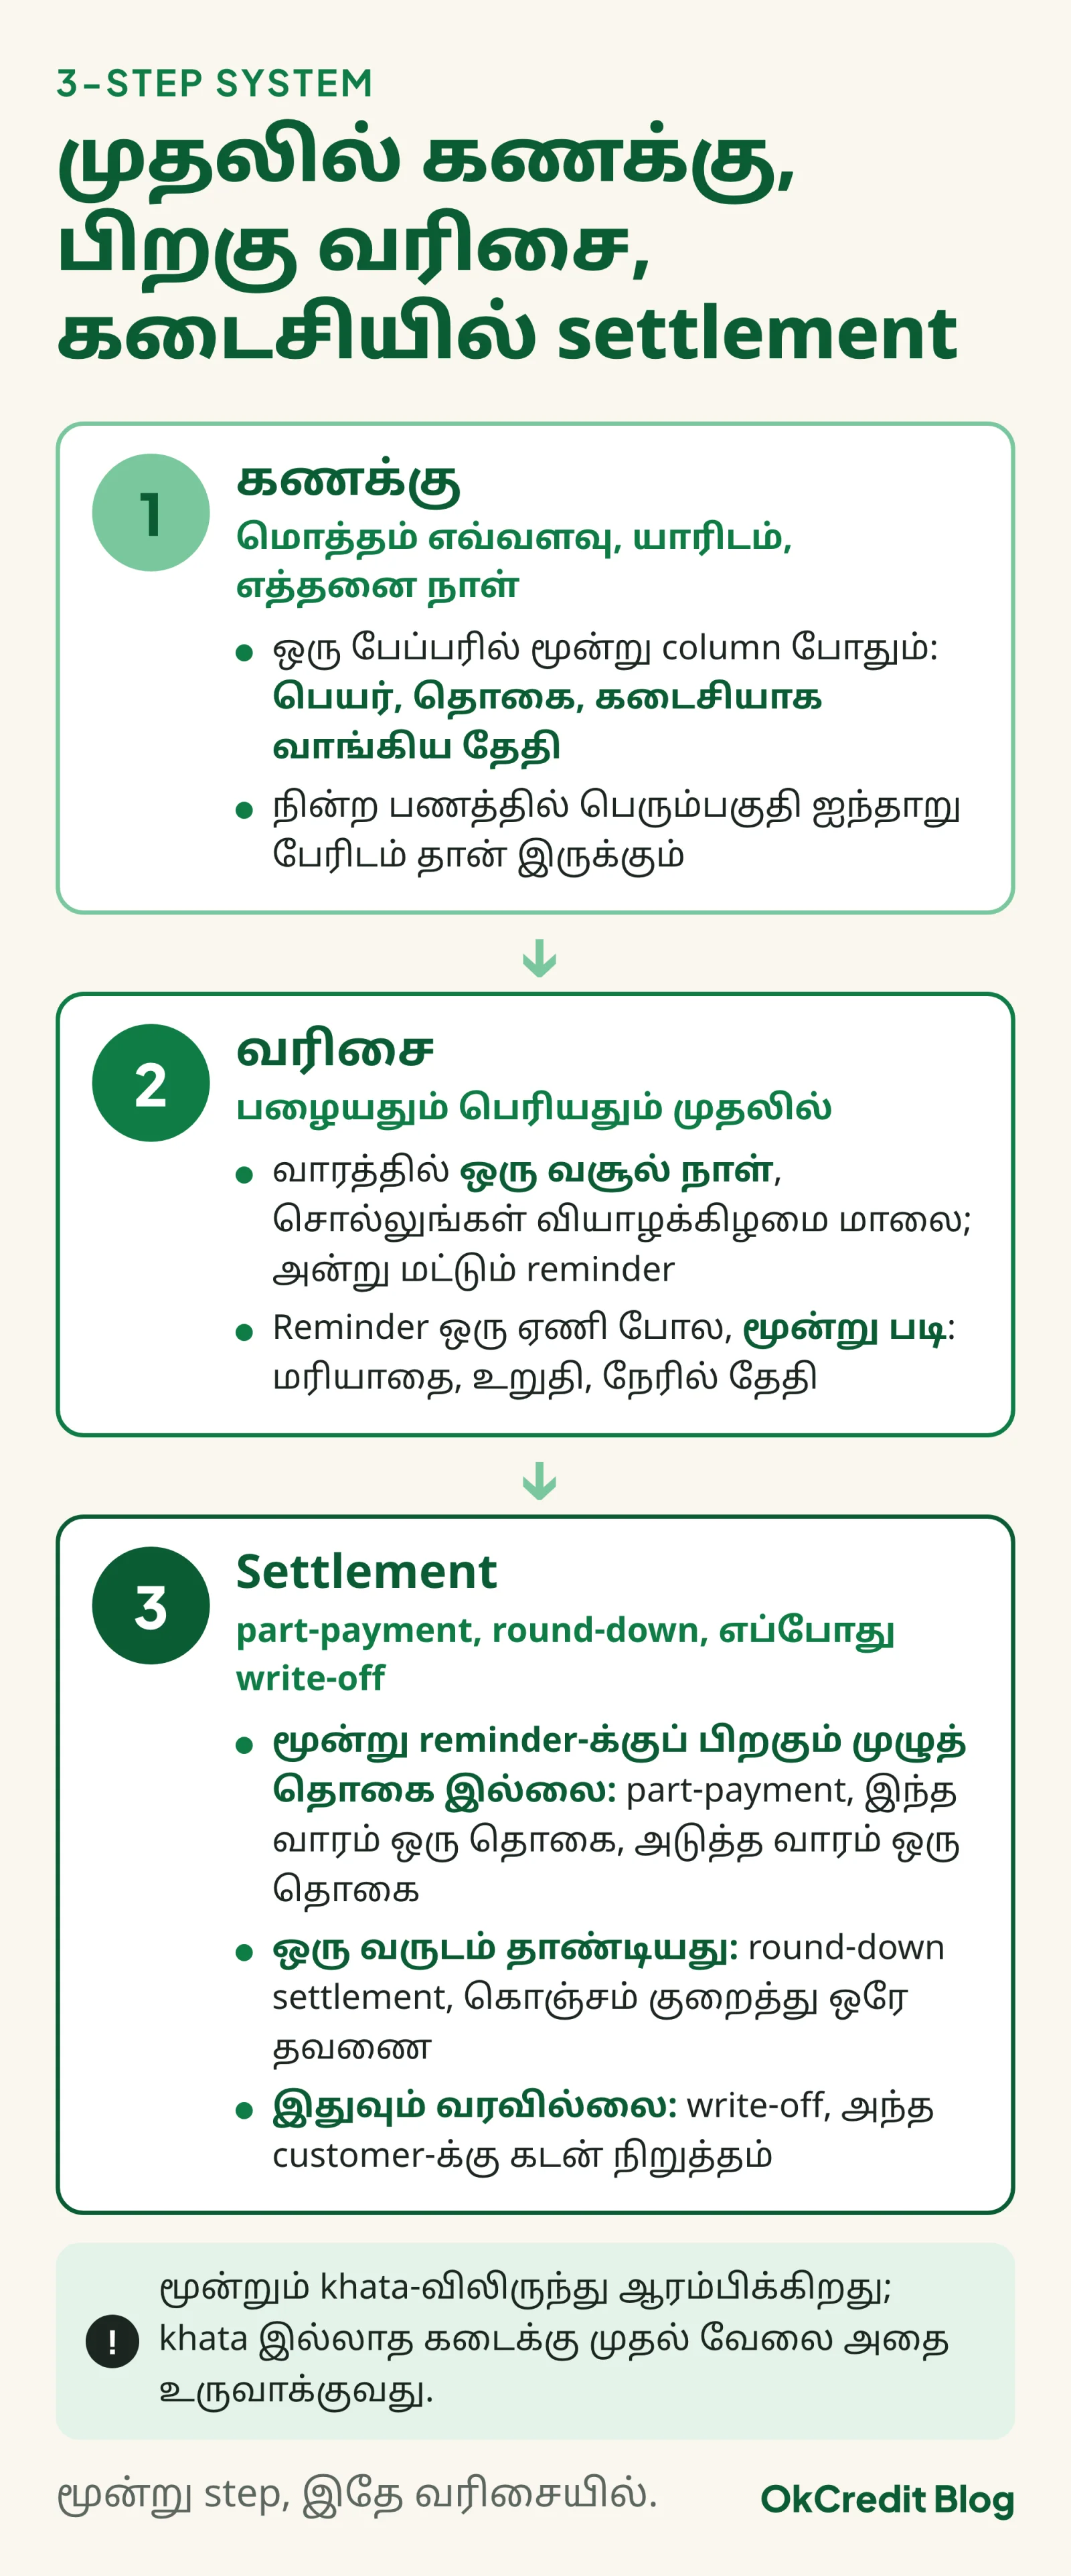 மூன்று step, இதே வரிசையில். கணக்கு இல்லாமல் வரிசை இல்லை, வரிசை இல்லாமல் settlement பேச்சு வராது.
Step 1, கணக்கு. மொத்தம் எவ்வளவு நிற்கிறது, யார் யாரிடம் எவ்வளவு, ஒவ்வொரு entry-க்கும் எத்தனை நாள் ஆகிறது. ஒரு பேப்பரில் மூன்று column போதும்: பெயர், தொகை, கடைசியாக வாங்கிய தேதி. இதைச் செய்யும்போதே பல கடைக்காரர்களுக்கு ஒரு அதிர்ச்சி வரும்: நின்ற பணத்தில் பெரும்பகுதி ஐந்தாறு பேரிடம் தான் இருக்கும்.
Step 2, வரிசை. பழையதும் பெரியதும் முதலில். வாரத்தில் ஒரு நாள், சொல்லுங்கள் வியாழக்கிழமை மாலை, வசூல் நாள் என்று fix செய்யுங்கள்; அன்று மட்டும் reminder, அன்று மட்டும் கேள்வி. Reminder ஒரு ஏணி போலப் போக வேண்டும். முதல் message மரியாதையாக, தொகையும் தேதியும் மட்டும். ஒரு வாரம் கழித்து இரண்டாவது, கொஞ்சம் உறுதியாக, "இந்த சனிக்கிழமைக்குள்" போலத் தேதி கேட்டு. மூன்றாவது நேரில் அல்லது phone-ல்; அவர் சொல்லும் தேதியை நீங்கள் திரும்பச் சொல்லி எழுதி வைத்துக்கொள்ளுங்கள். அனுப்பத் தயார் message வேண்டுமென்றால் payment reminder message மாதிரிகள் பயன்படும்; வேறு வழிகளை ஒப்பிட கடன் வசூல் செய்யும் 10 வழிகள் பாருங்கள்.
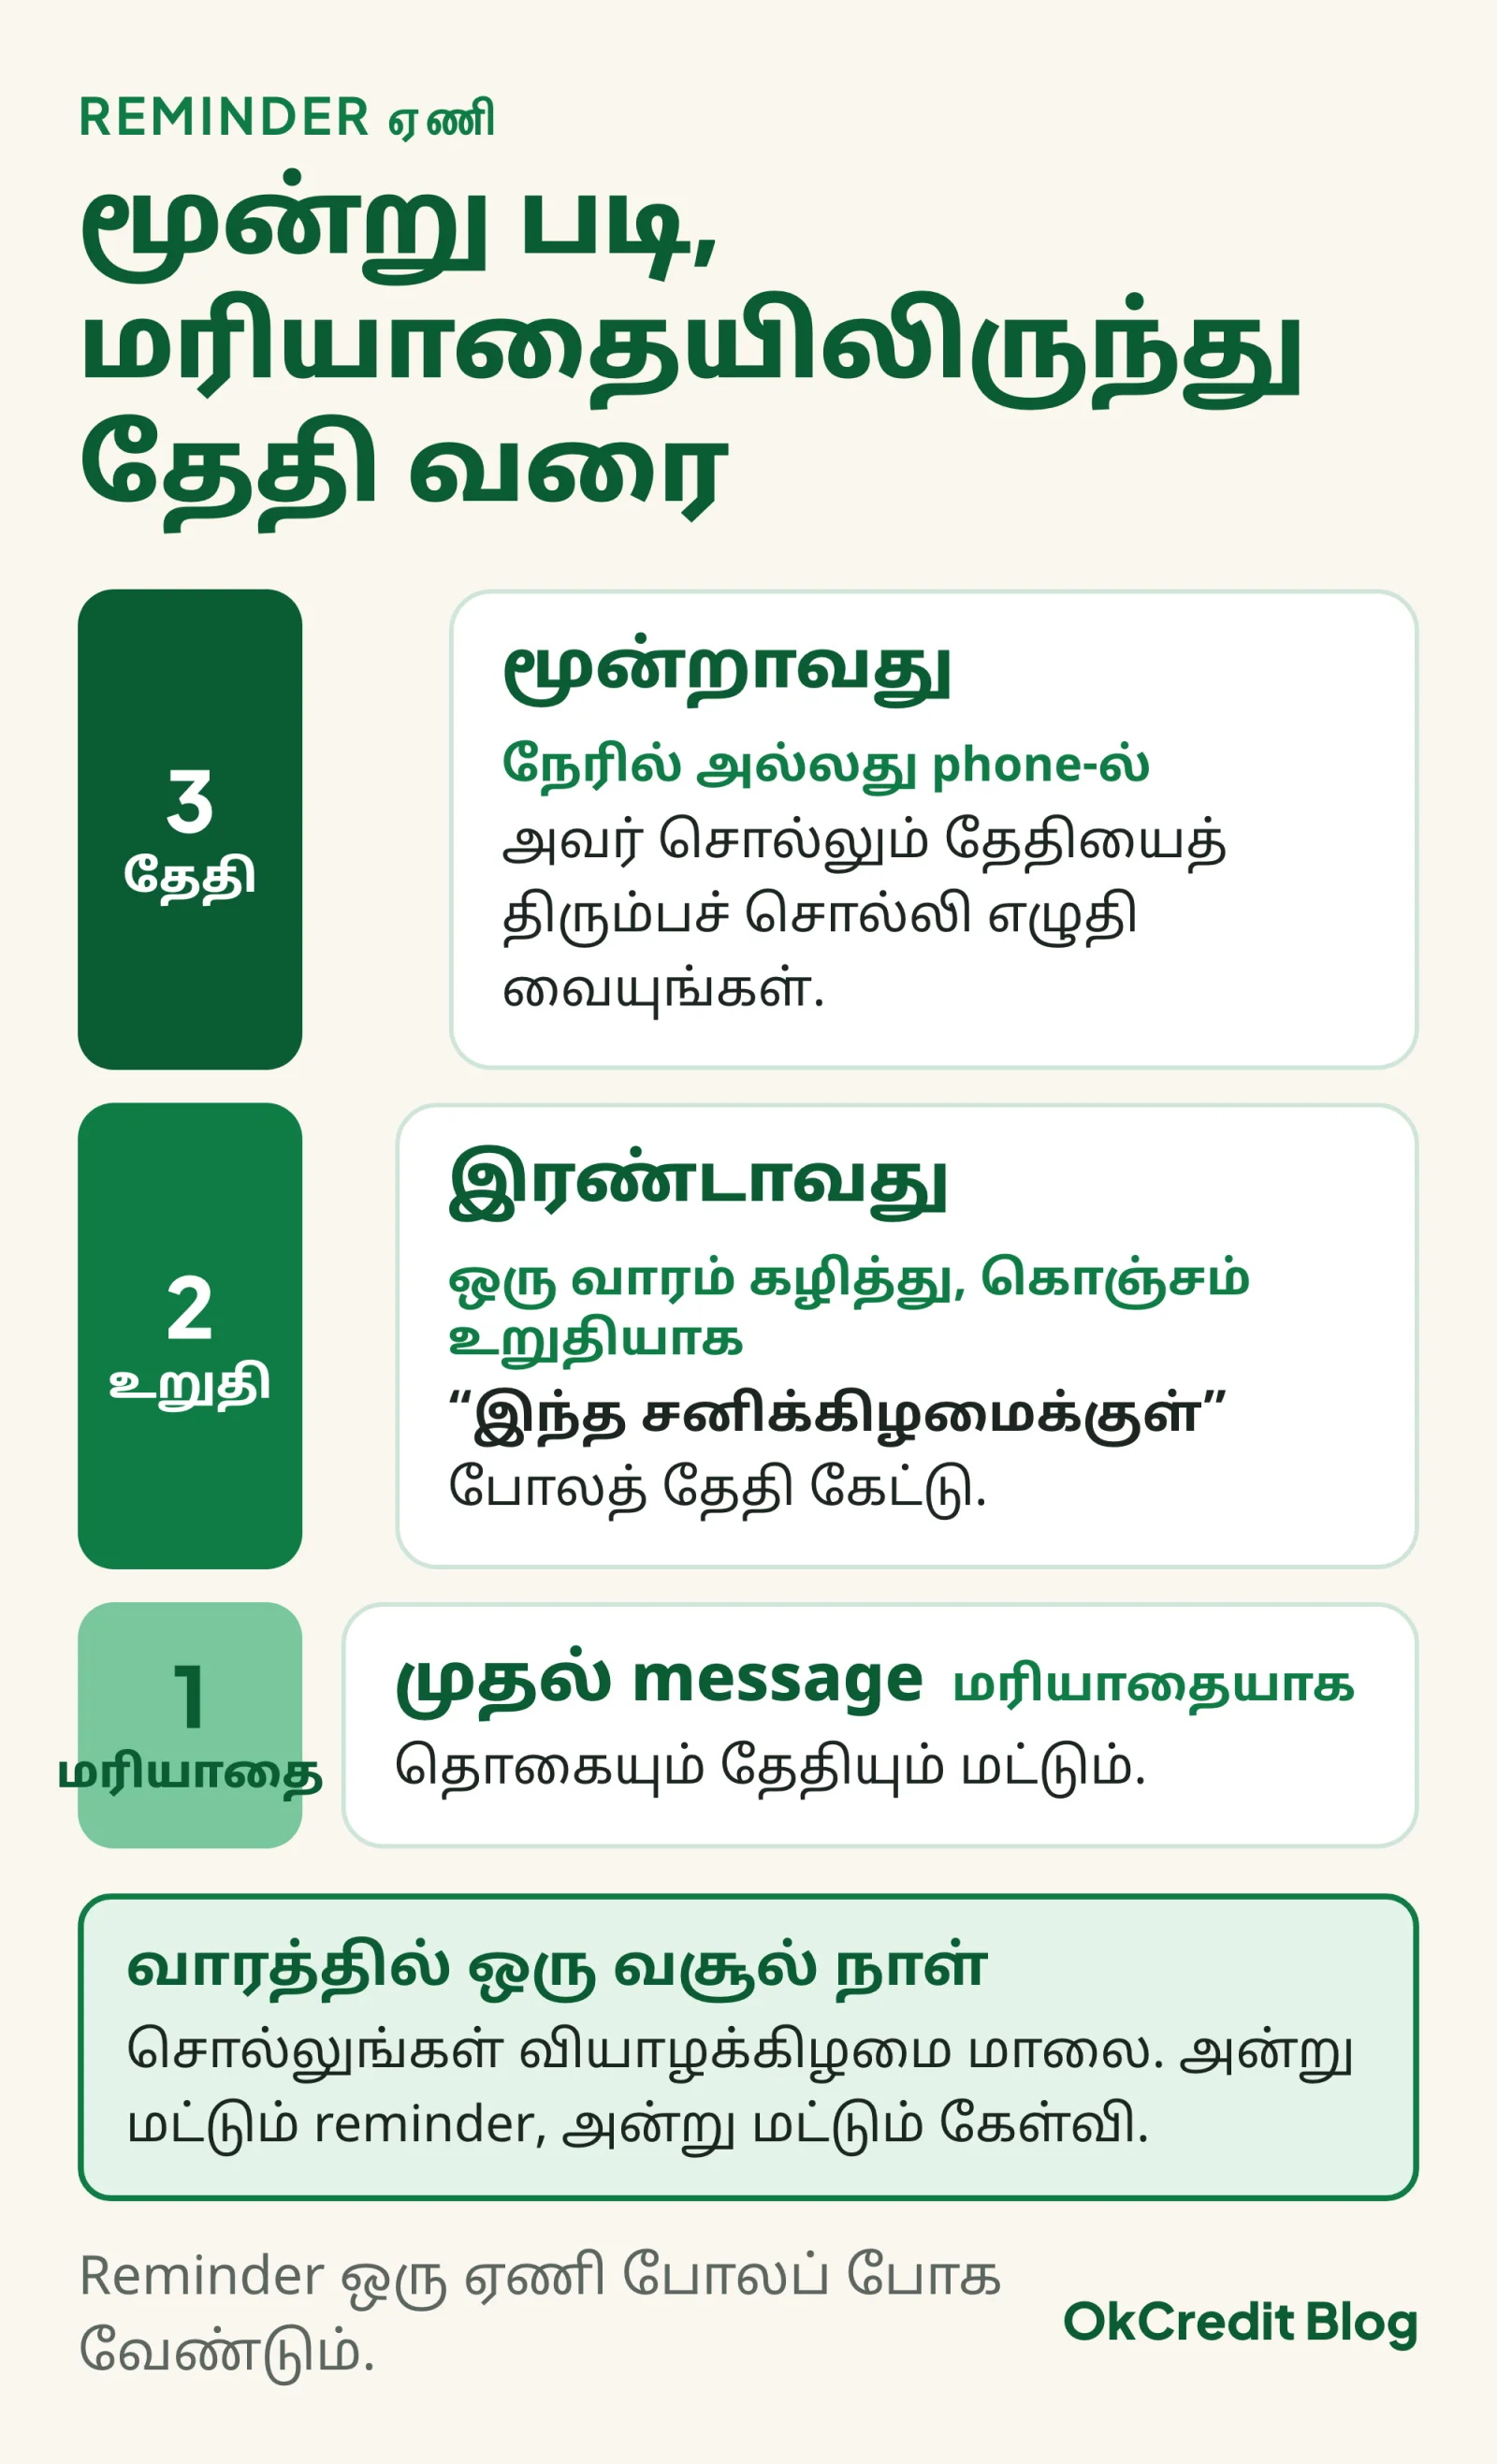 மரியாதையில் ஆரம்பித்து தேதியில் முடியும் ஏணி. வாரத்தில் ஒரு வசூல் நாள், அன்று மட்டும் reminder.
Step 3, settlement. மூன்று reminder-க்குப் பிறகும் முழுத் தொகை வரவில்லை என்றால், முழுத் தொகை கேட்பதை நிறுத்தி part-payment-க்கு மாறுங்கள்: "இந்த வாரம் ஒரு தொகை, அடுத்த வாரம் ஒரு தொகை" என்ற மாதிரி. ஒவ்வொரு தவணைக்கும் அவர் எழுத்து ஒப்புதல் அல்லது அவர் பெயரில் UPI. ஒரு வருடம் தாண்டிய, முற்றிலும் அசைவு இல்லாத கடனுக்கு round-down settlement: உதாரணமாக ரூ. 2,300 பாக்கிக்கு "ரூ. 2,000 ஒரே தவணையில் கொடுத்தால் கணக்கை முடித்துவிடலாம்". இதுவும் வரவில்லை என்றால் write-off செய்து அந்த customer-க்கு கடன் நிறுத்துவது தான் வியாபார முடிவு; அது தோல்வி அல்ல, உங்கள் நேரத்தை வரக்கூடிய கணக்குகளுக்கு விடுவிப்பது.
வாடிக்கையாளரிடம் பணம் கேட்கும்போது என்ன செய்யக்கூடாது?
பணம் கேட்கும் முறை தவறானால் பணமும் போகும், கூடவே ஒரு சட்டப் பிரச்சனையும் வரும். கடை board-ல் பெயர் எழுதுவது, WhatsApp group-ல் "இவர் பணம் தரவில்லை" என்று போடுவது, குடும்பத்தார் முன் அவமானப்படுத்துவது, மிரட்டுவது, இரவு நேரத்தில் வீட்டுக்குப் போவது, இவை எல்லாம் வேண்டாம்.
காரணம் இரண்டு. முதலில் உறவு: அவமானப்பட்ட customer பணம் கொடுத்தாலும் திரும்ப வரமாட்டார், அவர் தெரிந்தவர்களும் வரமாட்டார்கள். இரண்டாவது சட்டம்: 2024 ஜூலை 1 முதல் IPC-க்குப் பதிலாக Bharatiya Nyaya Sanhita 2023 அமலில் இருக்கிறது. அதில் ஒருவரைப் பொதுவில் அவமானப்படுத்துவது section 356 (defamation) கீழும், மிரட்டல் section 351 (criminal intimidation) கீழும் வரக்கூடும். பழைய blog-கள் சொல்லும் IPC 499, 500, 506 எண்கள் இப்போது காலாவதி. இங்கே எந்த முடிவையும் நாங்கள் கணிக்கவில்லை; அந்த risk இருக்கிறது என்பது மட்டும் தெரிந்திருக்க வேண்டும்.
வசூல் முறை இவ்வளவுதான்: மரியாதையான விடாமுயற்சி, ஒரு process, கடைசி வழியாக மட்டும் சட்டம்.
கடன் மீண்டும் நிற்காமல் இருக்க என்ன மாற்ற வேண்டும்?
நின்ற கடனின் வேர் விற்கும் நேரத்தில் இருக்கிறது, வசூல் நேரத்தில் அல்ல. நான்கு மாற்றம் போதும். சரக்கு கொடுக்கும் அந்த நிமிடமே எழுத்தில் entry; ஞாபகத்தில் வைக்கும் கடன் சண்டையாகும். அதே entry-யின் SMS அல்லது WhatsApp confirmation customer-க்கும் போகட்டும்; இரண்டு பக்கமும் ஒரே கணக்கு இருந்தால் பிறகு "நான் அவ்வளவு வாங்கலை" பேச்சு வராது. ஒவ்வொரு customer-க்கும் ஒரு limit, உதாரணமாக ரூ. 2,000; அதைத் தாண்டினால் பழையதைக் கட்டிய பிறகே புதியது. கடைசியாக ஒரு fixed settlement தேதி, மாதம் 1-ஆம் தேதி அல்லது சம்பள நாள், முன்பே பேசி வைத்தது. கடன் கொடுக்கும் முன் என்ன பார்க்க வேண்டும் என்பதற்கு கடன் கொடுக்கும் முன் checklist இருக்கிறது.
கடன் கணக்கை digital-ஆக வைக்க OkCredit போன்ற free khata app பயன்படுத்தலாம்; ஒவ்வொரு entry-க்கும் customer-க்கு SMS அனுப்பலாம், ஆட்டோ ரிமைண்டர்-ஐ on செய்தால் நிலுவைத் தொகைக்கு SMS reminder தானாகப் போகும் (உங்கள் phone-இலிருந்தே), கணக்கு online-ல் backup ஆகும். Google Play-ல் install செய்யலாம்.
அடிக்கடி கேட்கும் கேள்விகள்
கடை கடனுக்கு court-ல் வழக்கு போட எத்தனை வருடம் அவகாசம்?
Limitation Act 1963 படி 3 வருடம் (2026-லும் அதே). Credit காலம் பேசாமல் சரக்கு கொடுத்திருந்தால் சரக்கு கொடுத்த நாளிலிருந்து, fixed credit காலம் இருந்தால் அது முடிந்த நாளிலிருந்து கணக்கு. கடைசி reminder நாளிலிருந்து அல்ல.
Customer கொஞ்சம் பணம் கட்டினால் 3 வருடக் கணக்கு புதிதாக ஆரம்பிக்குமா?
ஆம், ஆனால் நிபந்தனையுடன். Limitation Act section 19 படி, 3 வருடம் முடியும் முன் கட்டிய part-payment புதிய கணக்கை ஆரம்பிக்கும்; அந்தப் பணம் கட்டியதற்கான ஒப்புதல் கட்டியவரின் கையெழுத்தில் அல்லது அவர் கையொப்பமிட்ட எழுத்தில் இருக்க வேண்டும். Section 18 படி, customer கையெழுத்துப் போட்ட எழுத்து ஒப்புதலும் அதே வேலை செய்யும். உங்கள் khata-வில் நீங்களே எழுதுவது மட்டும் போதாது; ஒரு வக்கீலிடம் ஆலோசனை கேளுங்கள்.
WhatsApp group-ல் customer பெயரைப் போட்டு பணம் கேட்கலாமா?
வேண்டாம். 2024 ஜூலை 1 முதல் அமலில் உள்ள Bharatiya Nyaya Sanhita 2023-ல் பொதுவில் அவமானப்படுத்துவது section 356 (defamation), மிரட்டல் section 351 (criminal intimidation) கீழ் வரக்கூடும். தனிப்பட்ட, மரியாதையான reminder மட்டும் அனுப்புங்கள்.
Lok Adalat-ல் கடை கடன் வசூல் செய்யலாமா?
செய்யலாம். Court fee இல்லை; வழக்கு போடும் முன்பே மாவட்ட Legal Services Authority-யிடம் விண்ணப்பிக்கலாம்; அங்கே ஆகும் award civil court decree போல இறுதி. ஆனால் customer-ம் settle செய்ய ஒப்புக்கொள்ள வேண்டும். National Lok Adalat வருடத்துக்கு நான்கு முறை, மார்ச், மே, செப்டம்பர், டிசம்பர் இரண்டாவது சனிக்கிழமை; 2026-ல் அடுத்தது டிசம்பர் 12.
ஒரு வருடம் தாண்டிய கடனை write-off செய்வது சரியா?
Settlement offer கொடுத்து, part-payment கேட்டு, எதுவும் அசையவில்லை என்றால் சரி. அந்த customer-க்கு புதிய கடன் நிறுத்துங்கள்; நேரத்தை வரக்கூடிய கணக்குகளில் செலவிடுங்கள். 3 வருடம் நெருங்கும் பெரிய தொகை என்றால் write-off-க்கு முன் வக்கீலிடம் ஒரு முறை பேசுங்கள்.