Seedha jawab: aam logon ki koi public CIBIL defaulter list nahi hoti. CIBIL ek credit bureau hai jo har vyakti ki alag credit report rakhta hai, naamon ki koi khuli list nahi. 2026 mein sirf do tarah ki lists public hain: ₹25 lakh se upar ke wilful defaulters aur ₹1 crore se upar ke suit-filed bank loans. Dukaan ka udhaar in dono mein kabhi nahi aata.
Kya CIBIL defaulter list sach mein hoti hai?
Nahi, "CIBIL defaulter list" naam ki koi cheez nahi hai jismein aap kisi bhi aadmi ka naam dhoondh sakein. TransUnion CIBIL ek credit information company (CIC) hai, aur RBI ke CICRA 2005 ke tahat 2026 mein aisi chaar hi companies registered hain: TransUnion CIBIL, Experian, Equifax aur CRIF High Mark. Chaaron ka kaam ek hi hai: bank aur NBFC se loan ka data lena, har vyakti ki credit report banana aur 300 se 900 ke beech ek score dena. Yeh report sirf us vyakti ko ya usse loan dene wale lender ko milti hai.
Public mein jo lists hain, woh sirf bade bank loans ki hain, aur unhe RBI nahi, CICs apni website par dikhati hain. RBI (Credit Information Companies) Directions, 2025 ke mutabik do lists public hain: ₹25 lakh aur upar ke wilful defaulters ki list (suit-filed aur non-suit-filed, dono), aur ₹1 crore aur upar ke suit-filed large defaulters ki list. ₹1 crore+ ke non-suit-filed accounts ki list sirf banks aur NBFCs ko milti hai, aam public ko nahi. Yeh lists aap suit.cibil.com, crifhighmark.com ke suit-filed page aur suit.experian.in par dekh sakte hain. RBI ki apni "defaulters list" wali page ab sirf 1990s ki purani schemes ka archive hai.
Matlab saaf hai: agar kisi ne ₹40,000 ka personal loan ya ₹8,000 ki credit card bill nahi bhari, toh woh baat sirf uski apni report mein "DPD" ya "written off" remark ke roop mein dikhegi. Kisi list mein uska naam nahi chhapega.
| Myth | Fact (2026) |
|---|---|
| CIBIL ke paas defaulters ki ek list hoti hai jismein naam search kar sakte hain | CIBIL har vyakti ki alag report rakhta hai; naam search karne wali koi public list nahi |
| RBI apni website par defaulter list nikalta hai | Lists CICs ki websites par hoti hain, RBI Directions ke tahat; RBI ka apna page purana archive hai |
| Chhota loan ya EMI miss hone par naam public ho jaata hai | Public lists sirf ₹25 lakh+ wilful defaulters aur ₹1 crore+ suit-filed accounts ki hain |
| Dukaan ka udhaar na chukane par CIBIL kharab hota hai | Dukaan CIC ki member nahi ho sakti; shop udhaar kisi bureau tak jaata hi nahi |
| Paise dekar CIBIL se naam hatwaya ja sakta hai | Sahi entry koi nahi hata sakta; galat entry ka dispute free hai aur 30 din mein nipatna zaroori hai |
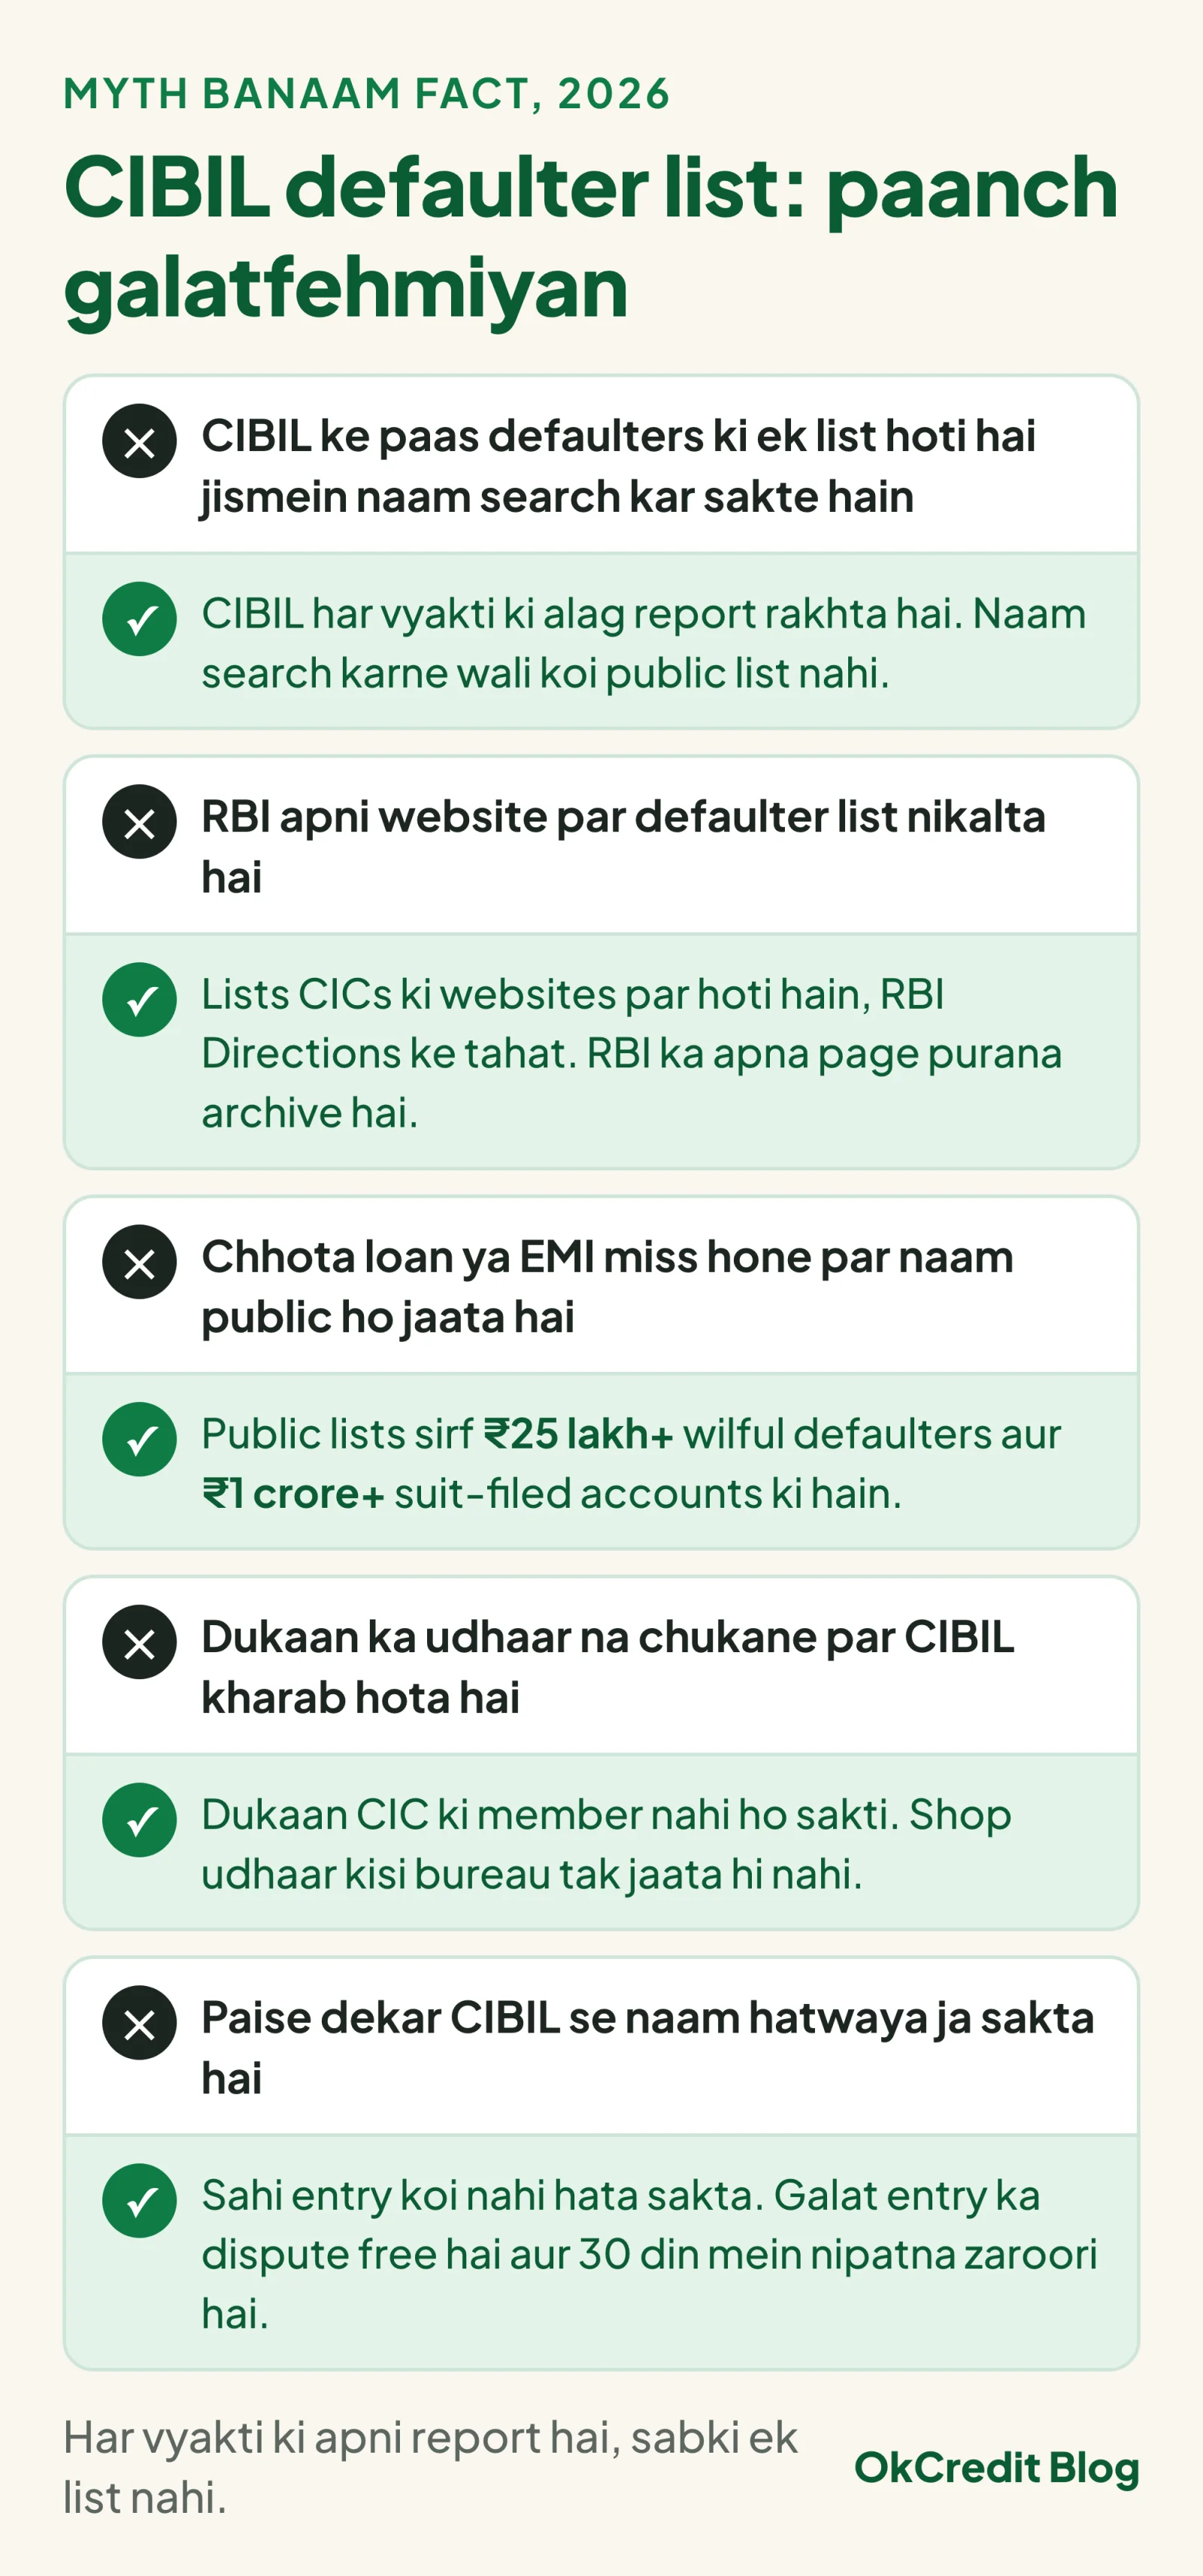 Paanch baatein jo log maan lete hain, aur har ek ke saamne woh jo 2026 mein sach hai.
RBI ki wilful defaulter list kya hai aur kis par lagu hoti hai?
Wilful defaulter woh borrower ya guarantor hai jiske paas chukane ki capacity hai phir bhi ₹25 lakh ya usse zyada ka bakaya jaan-boojh kar nahi chuka raha. Yeh definition RBI ki Treatment of Wilful Defaulters and Large Defaulters Directions, 2025 (28 Nov 2025) mein hai, jisne July 2024 wali Master Direction ki jagah li hai. Thresholds wahi rahe: wilful defaulter ₹25 lakh+, aur large defaulter ₹1 crore+ jahan ya toh suit file ho chuki hai ya account doubtful/loss category mein hai.
Yeh rules commercial banks, small finance banks, RRBs, co-operative banks, AIFIs aur middle-layer se upar ke NBFCs par lagu hote hain. Lender in dono lists ko har mahine chaaron CICs ko bhejta hai. Wilful defaulter ke liye sazaa sakht hai: kisi bhi bank ya financial institution se naya loan band, aur zaroorat padne par criminal action bhi. Poora bakaya chukane ke baad, jab outstanding ₹25 lakh se neeche aa jaata hai, lender ko 30 din ke andar naam hatana hota hai.
Ab sochiye ek kirana customer ka ₹3,000 ka udhaar. Teen wajah se woh is list mein kabhi nahi aa sakta: dukaan in Directions ke hisaab se lender hai hi nahi, rakam ₹25 lakh se kaafi door hai, aur dukaan ke paas CIC ko report bhejne ka koi rasta hi nahi hai.
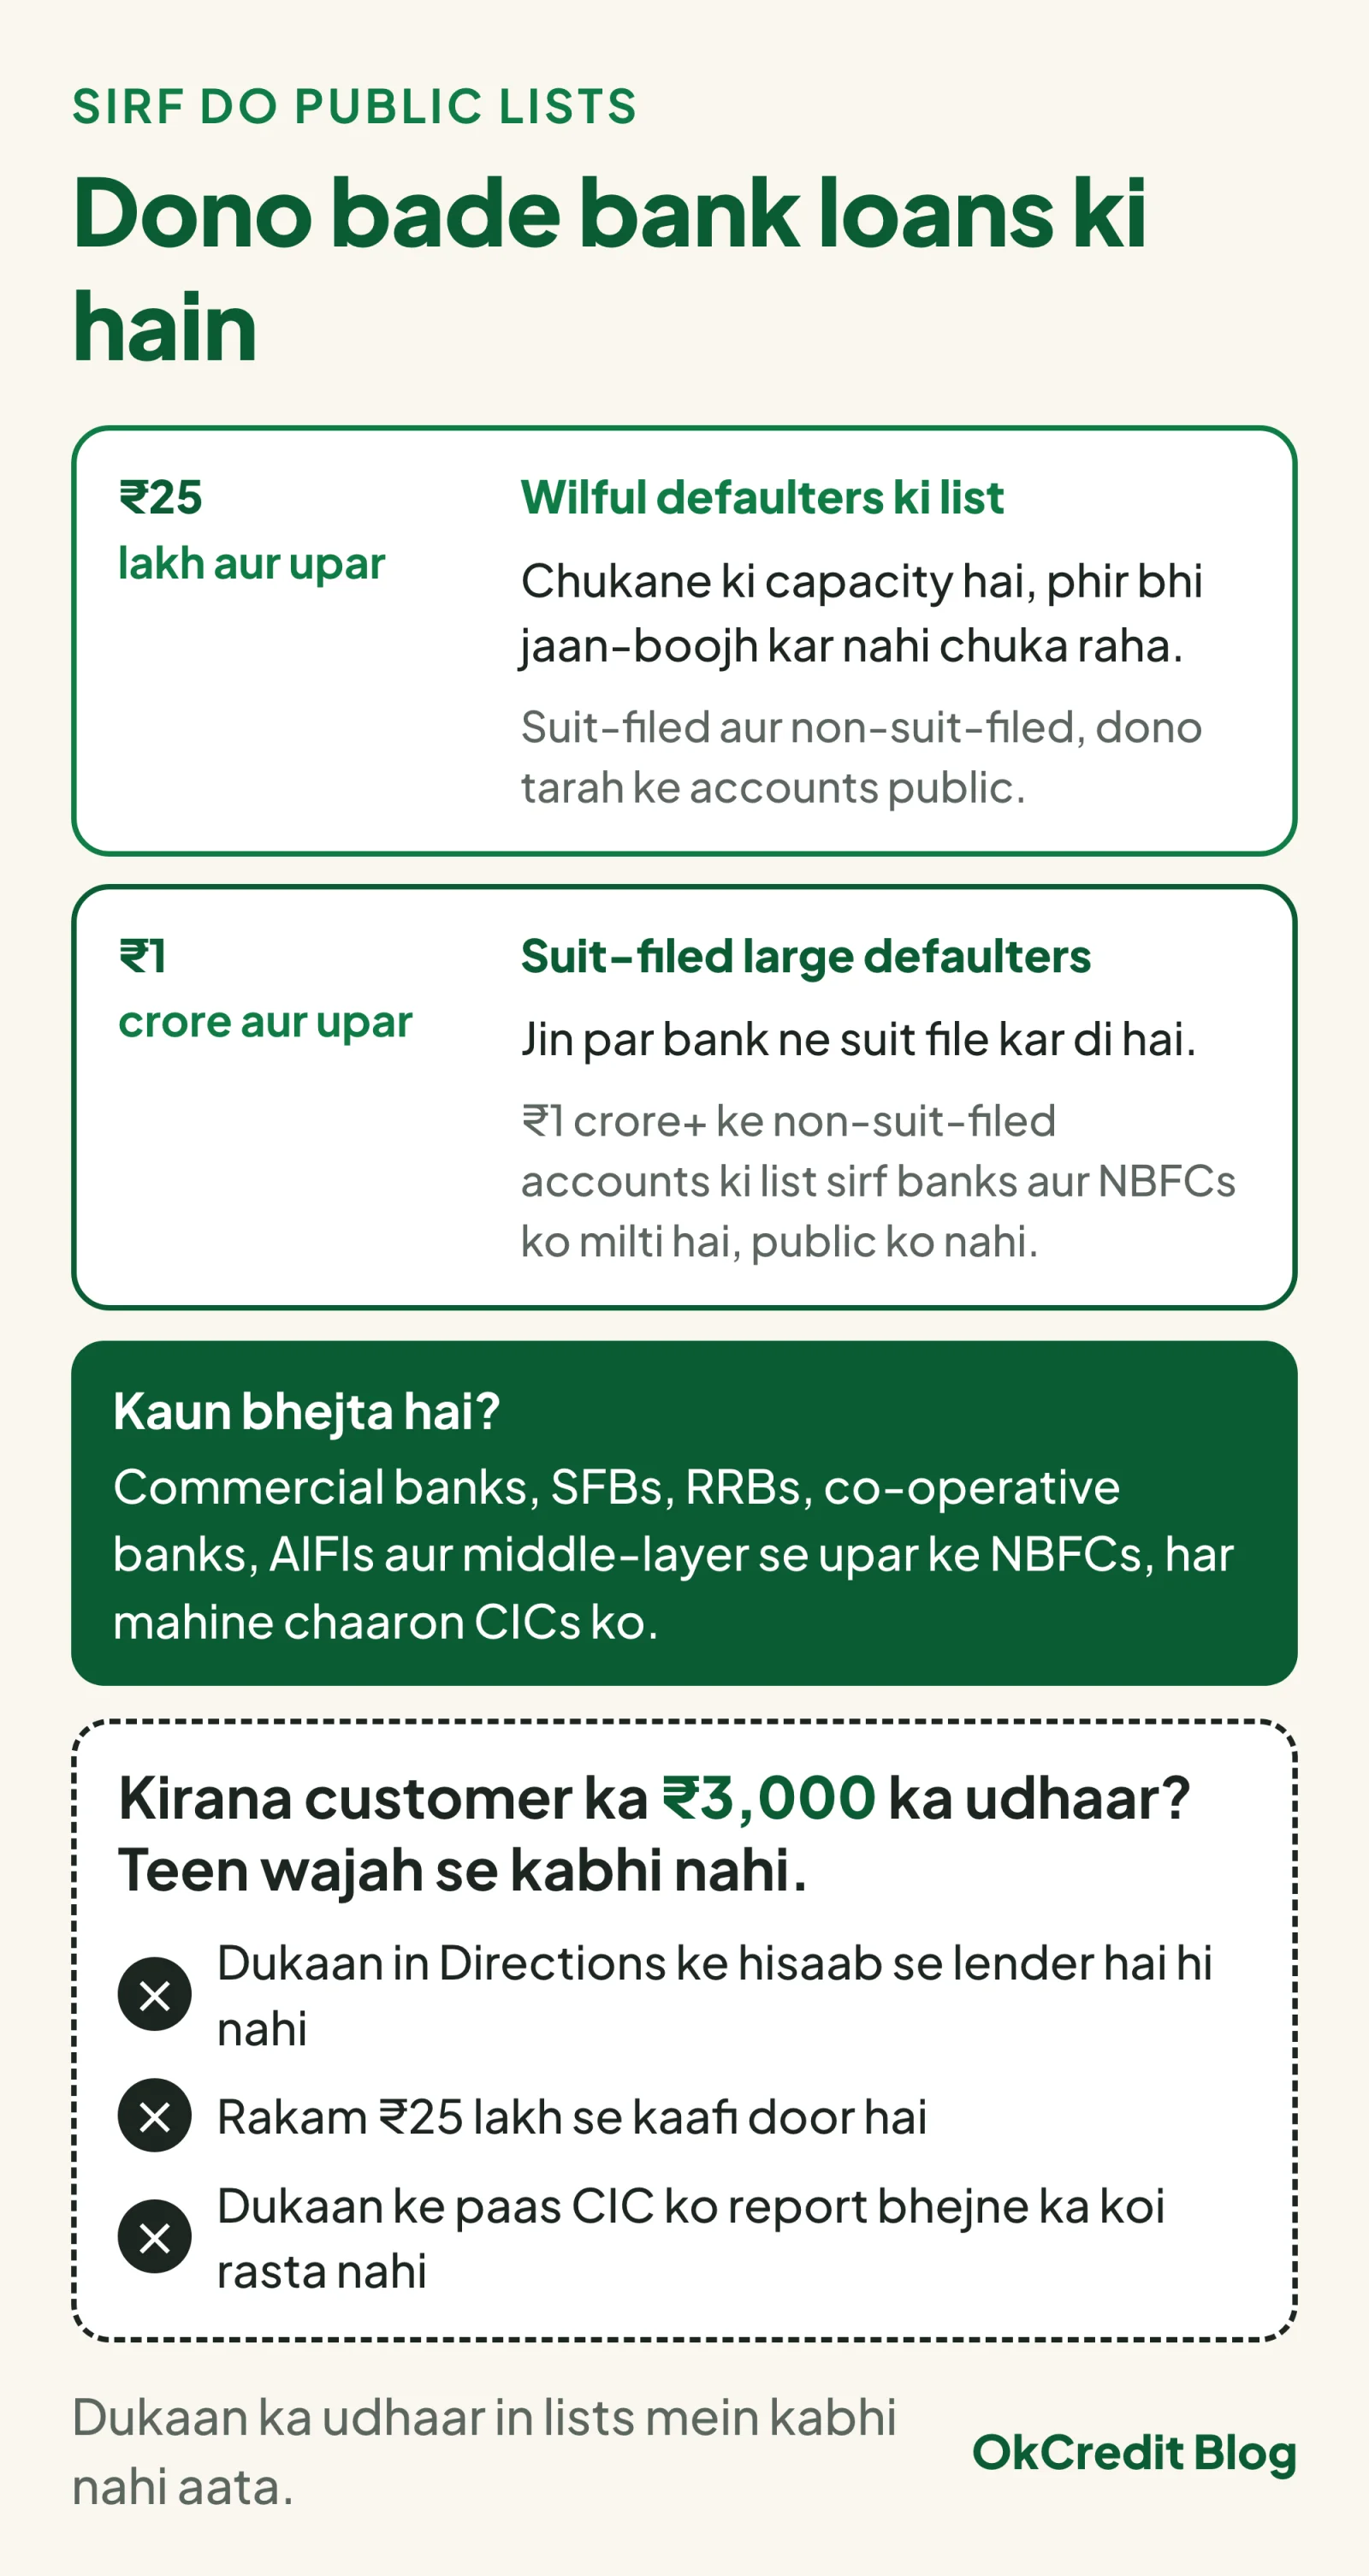 Dono lists bade bank loans ki hain. Dukaan ke udhaar ke liye na lender ki haisiyat hai, na rakam, na CIC tak report bhejne ka rasta.
Apna naam defaulter hai ya nahi, kaise check karein?
Sabse pakka tarika apni credit report nikaalna hai, aur RBI ke niyam ke mutabik har vyakti ko chaaron CICs se saal mein ek baar (January se December) poori report score ke saath free milti hai. Is Free Full Credit Report ka link har CIC ke homepage par hona zaroori hai; cibil.com par bhi "free CIBIL score and report once a calendar year" likha milega. Chaaron se alag-alag nikaalne par saal mein chaar free reports ho gayin.
Report mein score 300 se 900 ke beech hoga; chaaron CICs par yahi scale RBI ne fix kiya hai. Score se zyada dhyan account-wise remarks par dijiye:
DPD (days past due) batata hai kaunsi EMI kitne din late gayi; 000 matlab time par, 030 ya 090 matlab utne din late. "Settled" ka matlab bank ne poore bakaye se kam rakam lekar account band kiya, jo agla lender negative maanta hai. "Written off" matlab bank ne rakam apne khaate se loss maan li, par aap par bakaya abhi bhi hai. Yahi teen remarks asli "defaulter" tag hain, koi list nahi.
Ek aur cheez 26 April 2024 se lagu hai: jab bhi koi lender aapki report kheenchta hai, CIC ko aapko SMS ya email se batana hota hai. Agar aapne ₹1 crore se upar ka business loan liya tha aur bank ne case file kiya hai, toh suit.cibil.com ya CRIF High Mark ke suit-filed page par naam se search kar sakte hain. Score sudhaarne ke tareeke CIBIL score kaise badhaye wale post mein alag se hain.
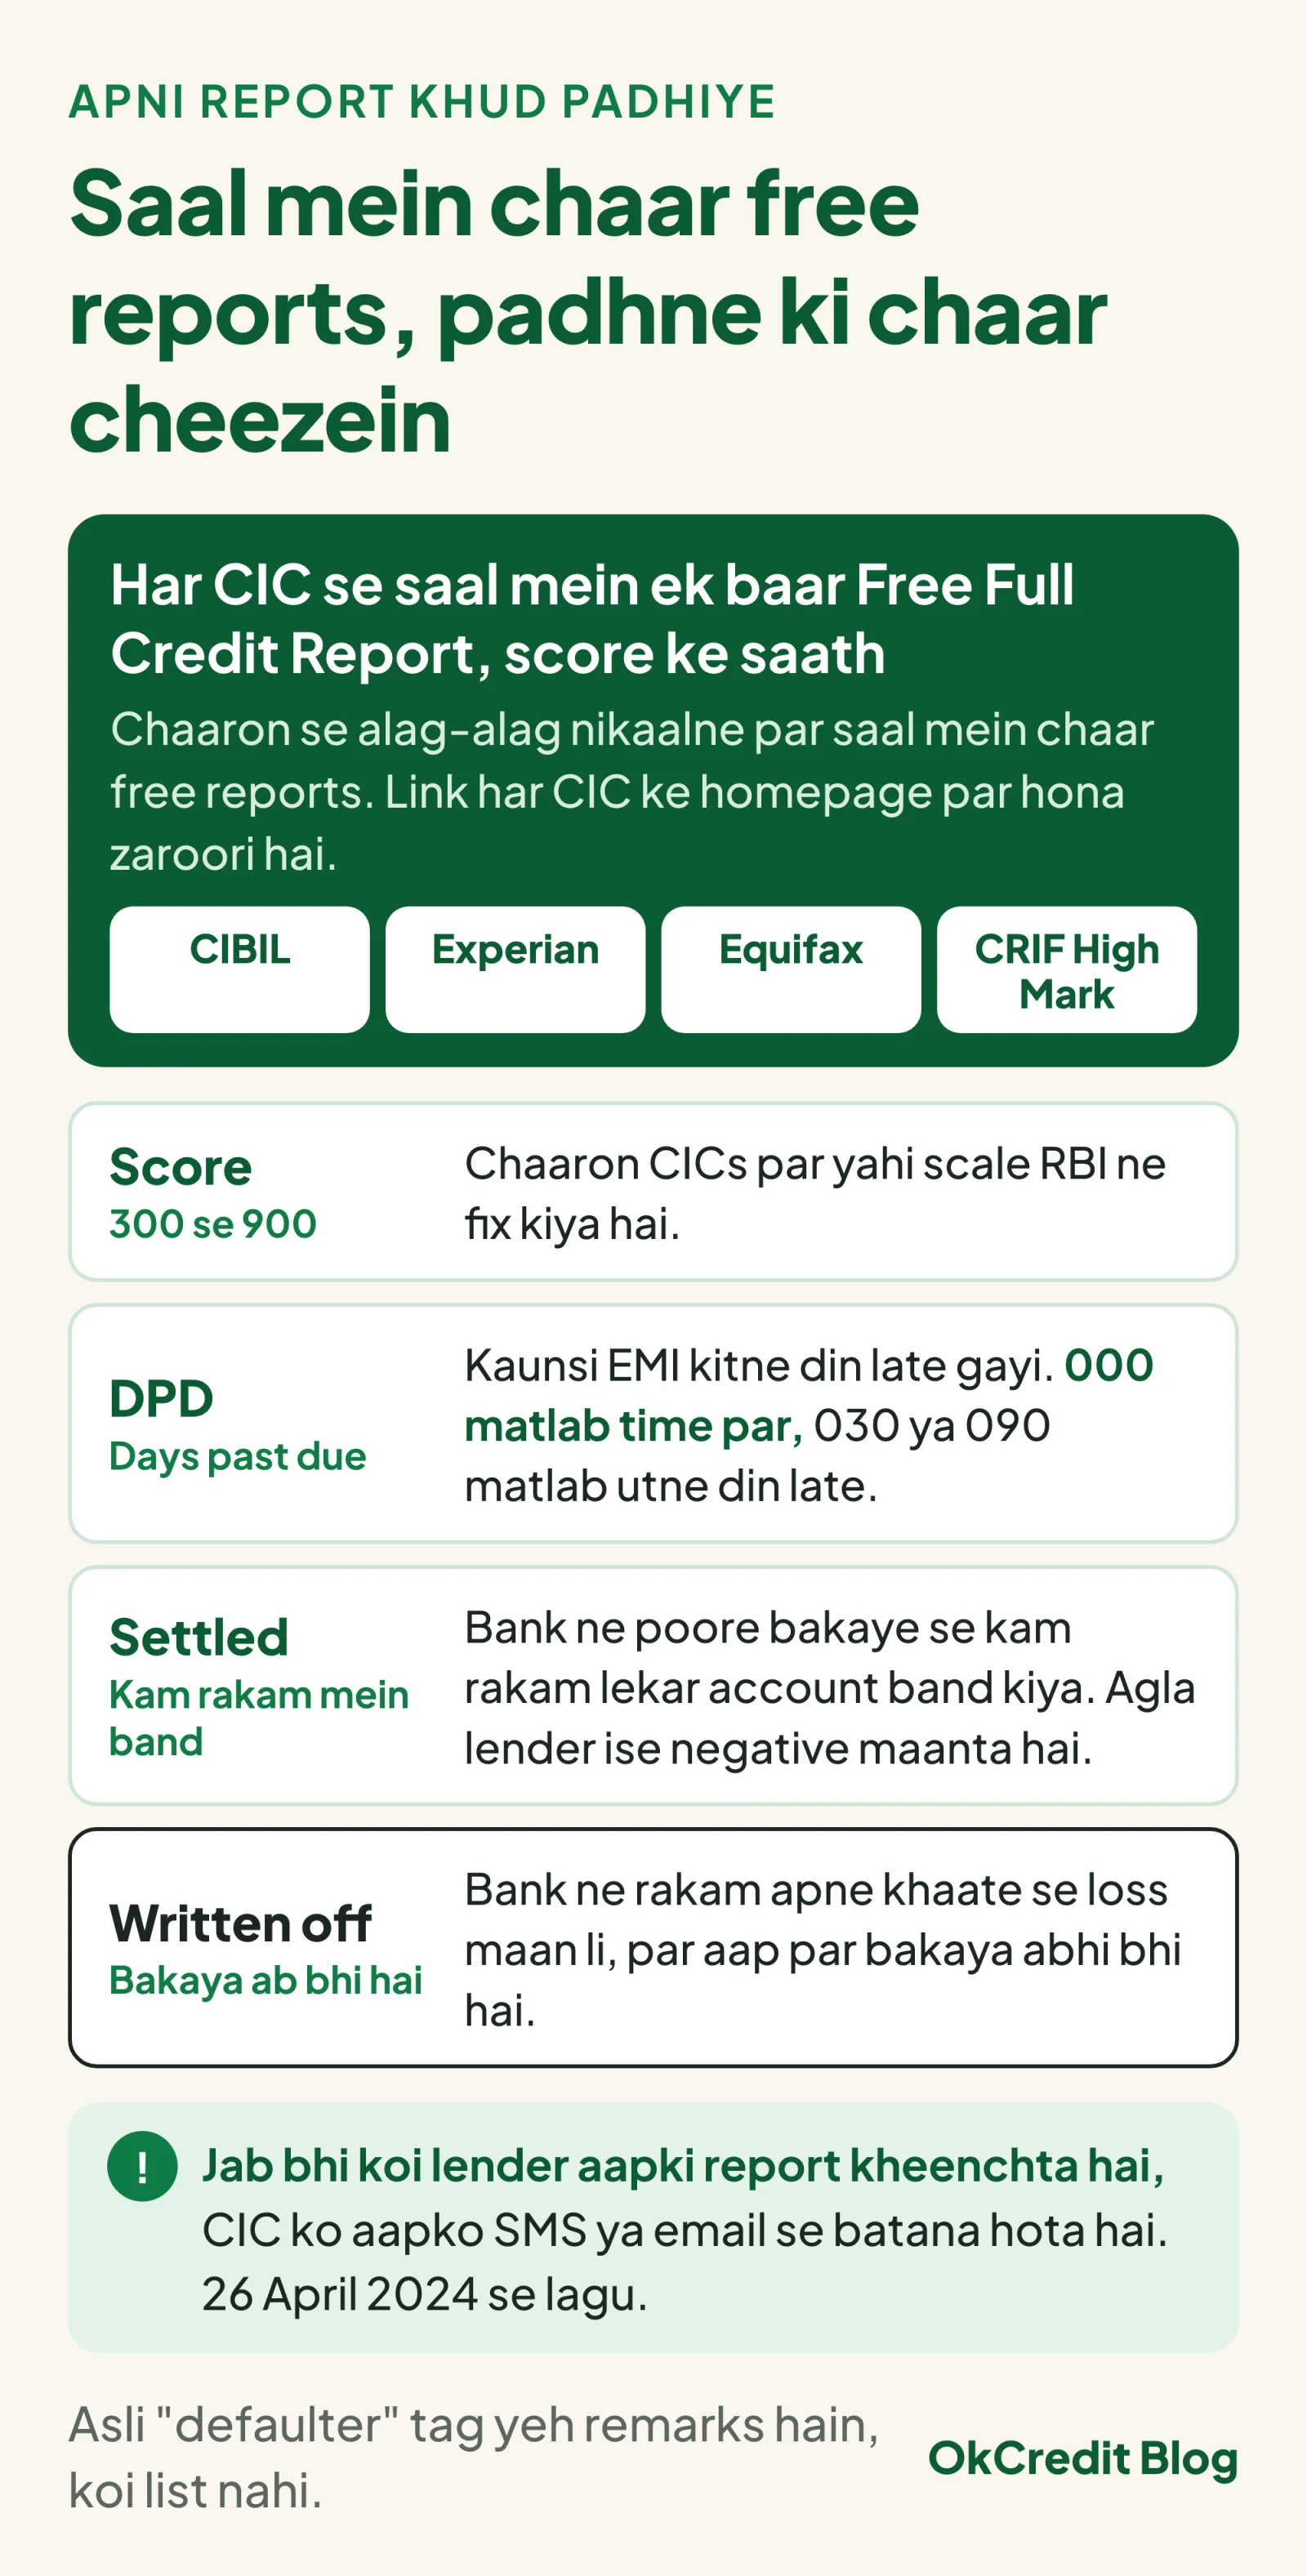 Saal mein chaar free reports, aur har report mein yahi chaar cheezein dekhni hain.
Dukandar apne customer ka defaulter status kaise jaane?
Seedha jawab: koi bureau dukandar ko customer ka CIBIL dekhne nahi deta, aur dukaan ka udhaar CIBIL tak pahunchta hi nahi. CICRA 2005 ke section 15 ke hisaab se CIC ke member sirf "credit institutions" ho sakte hain: bank, co-operative bank, NBFC, housing finance company, credit-card company. Report bhi sirf members ya RBI ke bataye "specified users" (jaise insurance company, telecom) ko di ja sakti hai. Bina adhikar report nikaalna section 22 ke tahat apradh hai, ₹1 lakh tak fine plus ₹10,000 har din ka. Jo bhi website ya agent "customer ka CIBIL check karwao" bolke paise maange, woh ya toh fraud hai ya gair-kanooni.
Toh dukandar ke paas kya hai? Apna khata. Customer kitni baar aata hai, udhaar kitne din mein lautata hai, jo tareekh boli thi us par paisa aaya ya nahi: yeh record kisi score se zyada kaam ka hai kyunki yeh usi customer ke saath aapke apne lene-dene par based hai. Naye customer ke liye chhoti rakam se shuru kariye, do-teen baar time par wapas aaye toh limit badhaiye. Mohalle ke doosre dukandaron se reference lena bhi chalta hai, par baat-cheet mein, kisi list mein nahi. Udhaar dene se pehle kya dekhna chahiye, iski poori checklist yahan hai.
Ek galti kabhi mat kariye: customers ki "defaulter list" banakar dukaan par chipkana, WhatsApp group mein daalna ya doosre dukandaron ko bhejna. Kisi ko public mein defaulter kehna Bharatiya Nyaya Sanhita ke section 356 ke tahat criminal defamation ban sakta hai (do saal tak ki saza), aur civil case alag. Upar se DPDP Act 2023 ab lagu ho chuka hai; iske Rules November 2025 mein notify hue aur penalties May 2027 se apply hongi. Customer ka naam aur bakaya uska personal data hai; use bina wajah share karne ka risk aapka hai, customer ka nahi.
Hisaab rakhne ke liye OkCredit jaisa free digital khata app kaam aata hai: har entry ka SMS customer ko bhi bheja ja sakta hai, isliye dono taraf proof rehta hai, Auto Reminder chalu ho to bakaya par SMS reminder apne aap jaata hai (aapke apne phone se), aur khata online backup rehta hai. Phas gaya udhaar wapas kaise aaye, uske liye yeh post aur vasooli ke 10 tareeke padh lijiye.
Defaulter list se naam kaise hatta hai?
Bank ya NBFC ke borrower ke liye rasta ek hi hai: bakaya chukaiye, NOC lijiye, aur lender ka agla reporting cycle aane dijiye. Yahan 2026 mein badi khabar hai. 1 January 2025 se lenders CICs ko har pandrah din mein report bhejte the; 1 July 2026 se yeh weekly ho gaya hai, har mahine ki 9, 16, 23 aur aakhri tareekh ke hisaab se. Matlab dues clear karne ke baad aapki report ek-do hafte mein update ho jaani chahiye, pehle jaise 15 se 30 din nahi. Wilful defaulter list ke liye alag niyam hai: outstanding ₹25 lakh se neeche aate hi lender ko 30 din ke andar naam hatana hota hai.
Agar entry galat hai (loan aapka hai hi nahi, ya chukane ke baad bhi "written off" dikh raha hai), toh pehle lender ko likhit mein dispute dijiye, phir CIC ke portal par. RBI ke niyam se poora mamla 30 din mein nipatna zaroori hai (21 din lender ke, 9 din CIC ke). Der hone par ₹100 har din ke hisaab se compensation milta hai, jo resolution ke 5 working din ke andar credit hota hai. Lender agar correction mana kare toh wajah likhkar deni hogi. Phir bhi baat na bane toh RBI Integrated Ombudsman ke paas jaaiye.
Isliye "CIBIL se naam hatwao, ₹5,000 mein" wale agents se door rahiye. Sahi entry koi nahi hata sakta, aur galat entry ka dispute RBI ke framework mein pehle se free hai, ek fixed clock ke saath. Aapke loan ki exact sthiti ke liye apne lender se confirm kariye, aur bade bakaye ya legal notice wale maamle mein CA ya vakeel se salah zaroor lein.
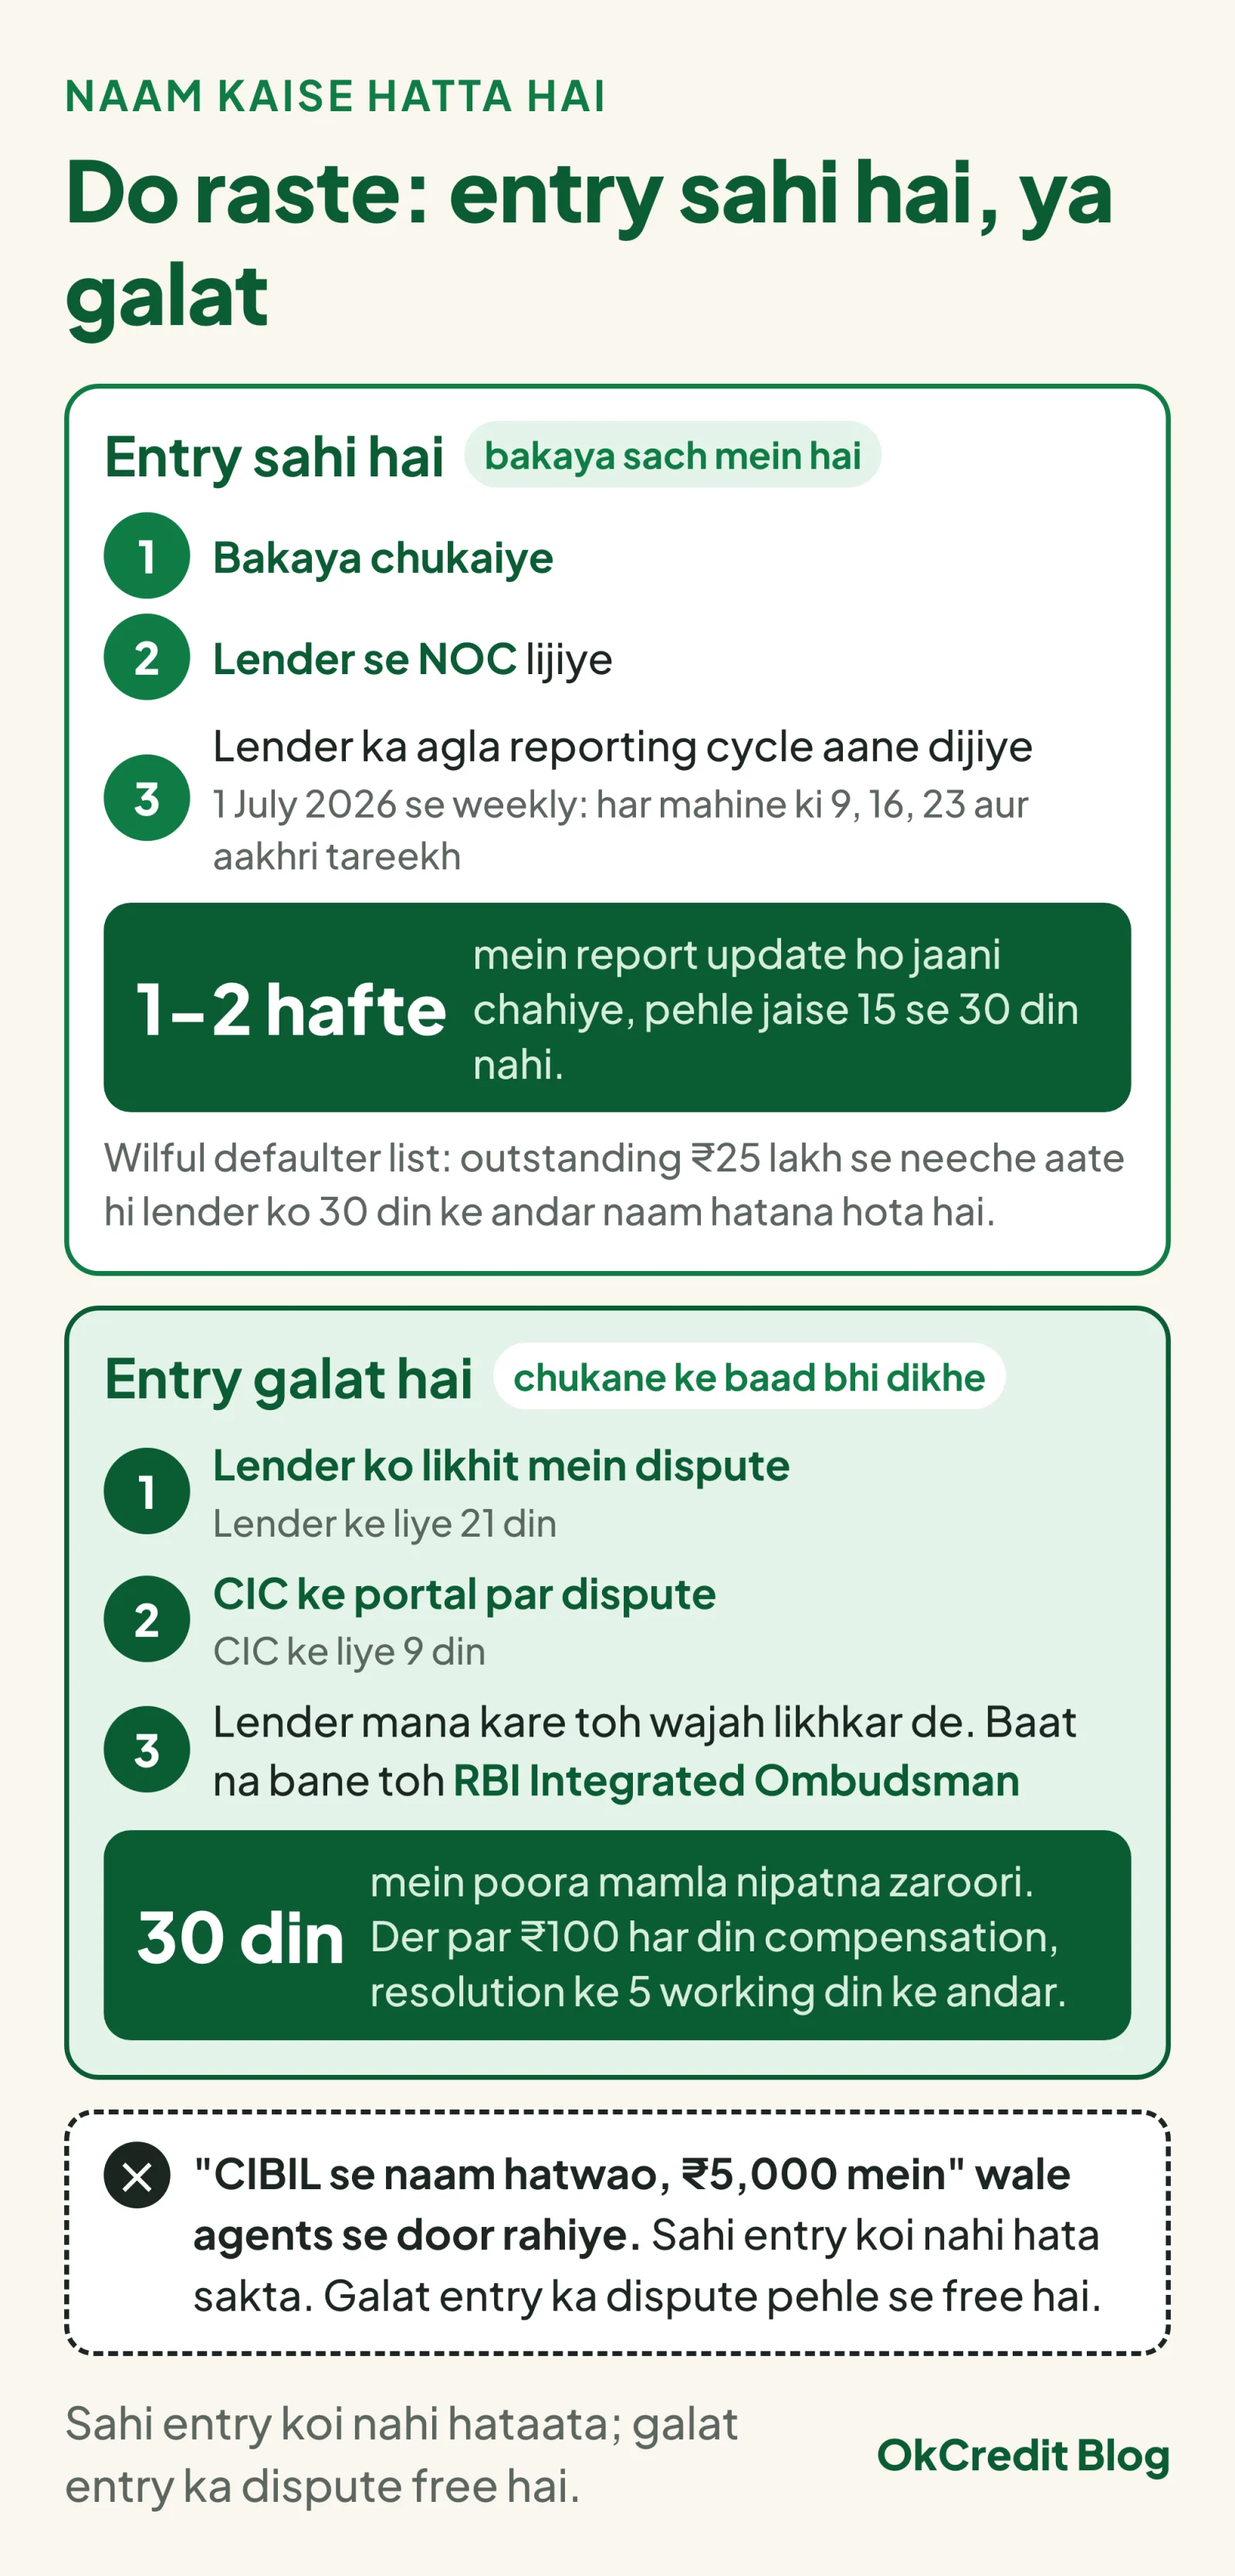 Sahi entry ka rasta bakaya chukane se hokar jaata hai, galat entry ka free dispute se. Teesra koi rasta nahi.
FAQ
CIBIL defaulter list online kaise check karein?
Aam logon ki koi online list nahi hai. Apni sthiti jaanne ke liye chaaron CICs (CIBIL, Experian, Equifax, CRIF High Mark) se saal mein ek baar free credit report nikaaliye. ₹25 lakh+ wilful defaulters aur ₹1 crore+ suit-filed accounts ki public lists suit.cibil.com aur CRIF High Mark ke suit-filed page par hain.
Kya dukandar apne customer ka CIBIL score dekh sakta hai?
Nahi. CICRA 2005 ke tahat sirf bank, NBFC jaise credit institutions aur RBI ke bataye specified users hi report le sakte hain. Dukaan member nahi ban sakti, aur bina adhikar report nikaalna apradh hai. Dukandar ka bharosa uska apna khata record hai.
CIBIL defaulter list se naam kaise hataye?
Bakaya chukaiye aur NOC lijiye; 1 July 2026 se lenders har hafte CICs ko report bhejte hain, toh update ek-do hafte mein aa jaata hai. Galat entry ho toh lender aur phir CIC ko dispute dijiye; 30 din mein nipatana zaroori hai, der par ₹100 per din compensation milta hai.
Wilful defaulter aur normal defaulter mein kya fark hai?
Wilful defaulter woh hai jiske paas chukane ki capacity hai phir bhi ₹25 lakh+ ka bakaya jaan-boojh kar nahi chuka raha; uska naam CICs ki public list mein aata hai aur naya institutional loan band ho jaata hai. Normal default (EMI late, settled, written off) sirf us vyakti ki apni credit report mein dikhta hai.
Kya ₹5,000 ka dukaan ka udhaar na chukane par naam CIBIL mein aata hai?
Nahi. Dukaan CIC ko data bhej hi nahi sakti, aur public lists ₹25 lakh se shuru hoti hain. Dukaan ka udhaar sirf dukandar ke apne khate mein rehta hai, kisi bureau mein nahi.