Defaulter meaning in Hindi: defaulter woh hai jisne tay tareekh tak paisa nahi lautaya. Bank ya NBFC ka loan 90 din se zyada overdue ho to account NPA kehlata hai (RBI, 2026). Rs 25 lakh+ bakaya paisa hote hue bhi na chukana wilful default hai. Dukaan ka udhaar customer sirf aapke khate mein defaulter hai, CIBIL par nahi.
Defaulter meaning in Hindi: defaulter ka matlab kya hota hai?
Defaulter: jisne tay tareekh tak paisa nahi lautaya.
Roz ki bolchaal mein hum har late dene wale ko defaulter keh dete hain. Bank aur kanoon ki bhasha mein yeh shabd zyada tight hai: due date likhi hoti hai, overdue ke din gine jaate hain, account ki category badalti hai.
Ek baar 5 din late hona aur har mahine do mahine late hona, dono ko ek hi shabd mil jata hai. Pehla ek slip hai, doosra pattern. Dukandaar ke liye yahi fark kaam ka hai, kyunki udhaar rokne ka faisla pattern dekh kar hota hai, ek baar ki deri par nahi.
Loan defaulter, udhaar defaulter aur wilful defaulter mein kya fark hai?
Teeno ka faisla alag jagah hota hai: loan defaulter ko bank ya NBFC ka system RBI ke niyam se tag karta hai, wilful defaulter ko lender ki committee RBI Directions 2025 ke tahat, aur udhaar defaulter ko sirf aap, apne khate mein. 2026 ke niyam ek table mein:
| Loan defaulter | Udhaar defaulter | Wilful defaulter | |
|---|---|---|---|
| Kaun | Bank ya NBFC se loan lene wala | Dukaan se udhaar lene wala customer | Borrower ya guarantor jo chuka sakta tha par nahi chukaya, ya paisa kahin aur laga diya |
| Kaun tay karta hai | Lender ka system, RBI IRACP norms se | Sirf dukandaar | Lender ki committee, RBI Directions 2025 |
| Threshold (2026) | 90 din se zyada overdue = NPA. Usse pehle SMA-0 (30 din tak), SMA-1 (31 se 60 din), SMA-2 (61 se 90 din) | Koi kanooni number nahi, aapki tay tareekh | Bakaya Rs 25 lakh ya zyada |
| Kahan darj hota hai | Lender ka record aur charon CIC (CIBIL, Experian, Equifax, CRIF) | Sirf aapka khata | CIC ki public wilful defaulter list |
| Nateeja | Score girta hai, naya loan mushkil | Aap naya udhaar rok dete hain | Kisi bhi lender se naya loan band, criminal action bhi ho sakta hai |
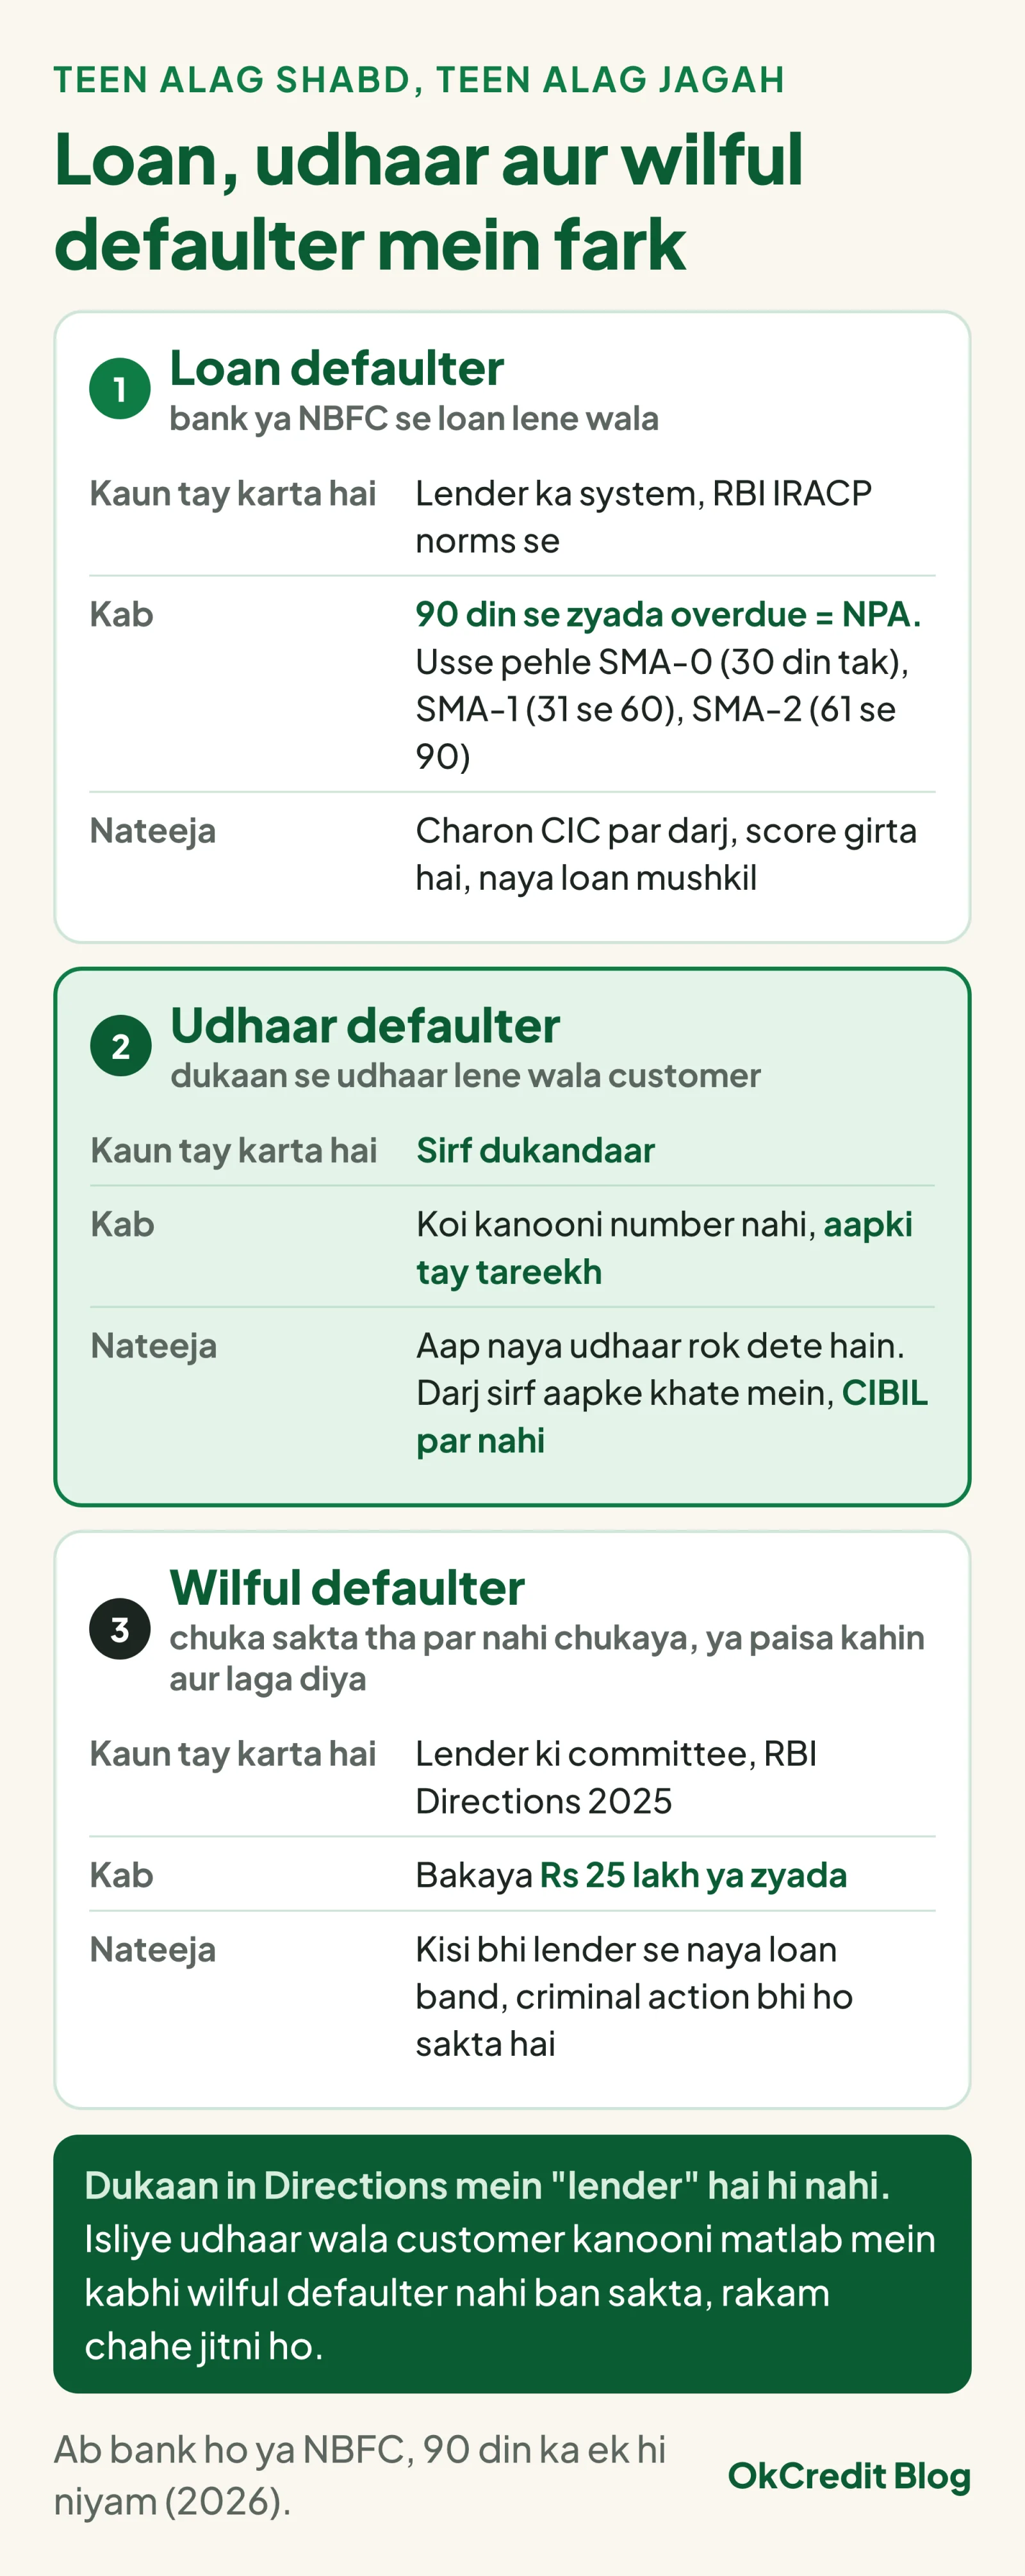 Ek hi shabd, teen alag jagah par tay hota hai. Beech wala card dukaan ka hai: na koi kanooni number, na koi bureau, sirf aapka khata.
2026 mein do baatein badli hain jo purane articles ab bhi galat batate hain. Pehle NBFC mein NPA 120 ya 180 din par hota tha; March 2026 mein woh glide path khatam ho gaya, ab bank ho ya koi bhi NBFC, 90 din se zyada overdue matlab NPA (RBI Scale Based Regulation). Aur wilful defaulter ki list ab RBI nahi, CICs publish karti hain; November 2025 ke Directions ke baad usme non-suit-filed accounts bhi aate hain.
Dukaan in Directions mein "lender" hai hi nahi. Isliye udhaar wala customer kanooni matlab mein kabhi wilful defaulter nahi ban sakta, rakam chahe jitni ho.
Kya udhaar na dene wala customer CIBIL defaulter ban jata hai?
Nahi. CICRA 2005 ke tahat sirf credit institutions, yaani bank, co-operative bank, NBFC, HFC, credit card company jaise sansthan, CIC ke member bante hain aur data bhejte hain. Kirana dukaan na member hai na RBI ka "specified user". Aap customer ko CIBIL, Experian, Equifax ya CRIF par report nahi kar sakte, aur uska report nikaal bhi nahi sakte. Bina adhikar data lena ya dena CICRA ki dhara 22 mein apraadh hai: 2026 mein Rs 1 lakh tak jurmana, aur galti jaari rahe to Rs 10,000 roz alag se.
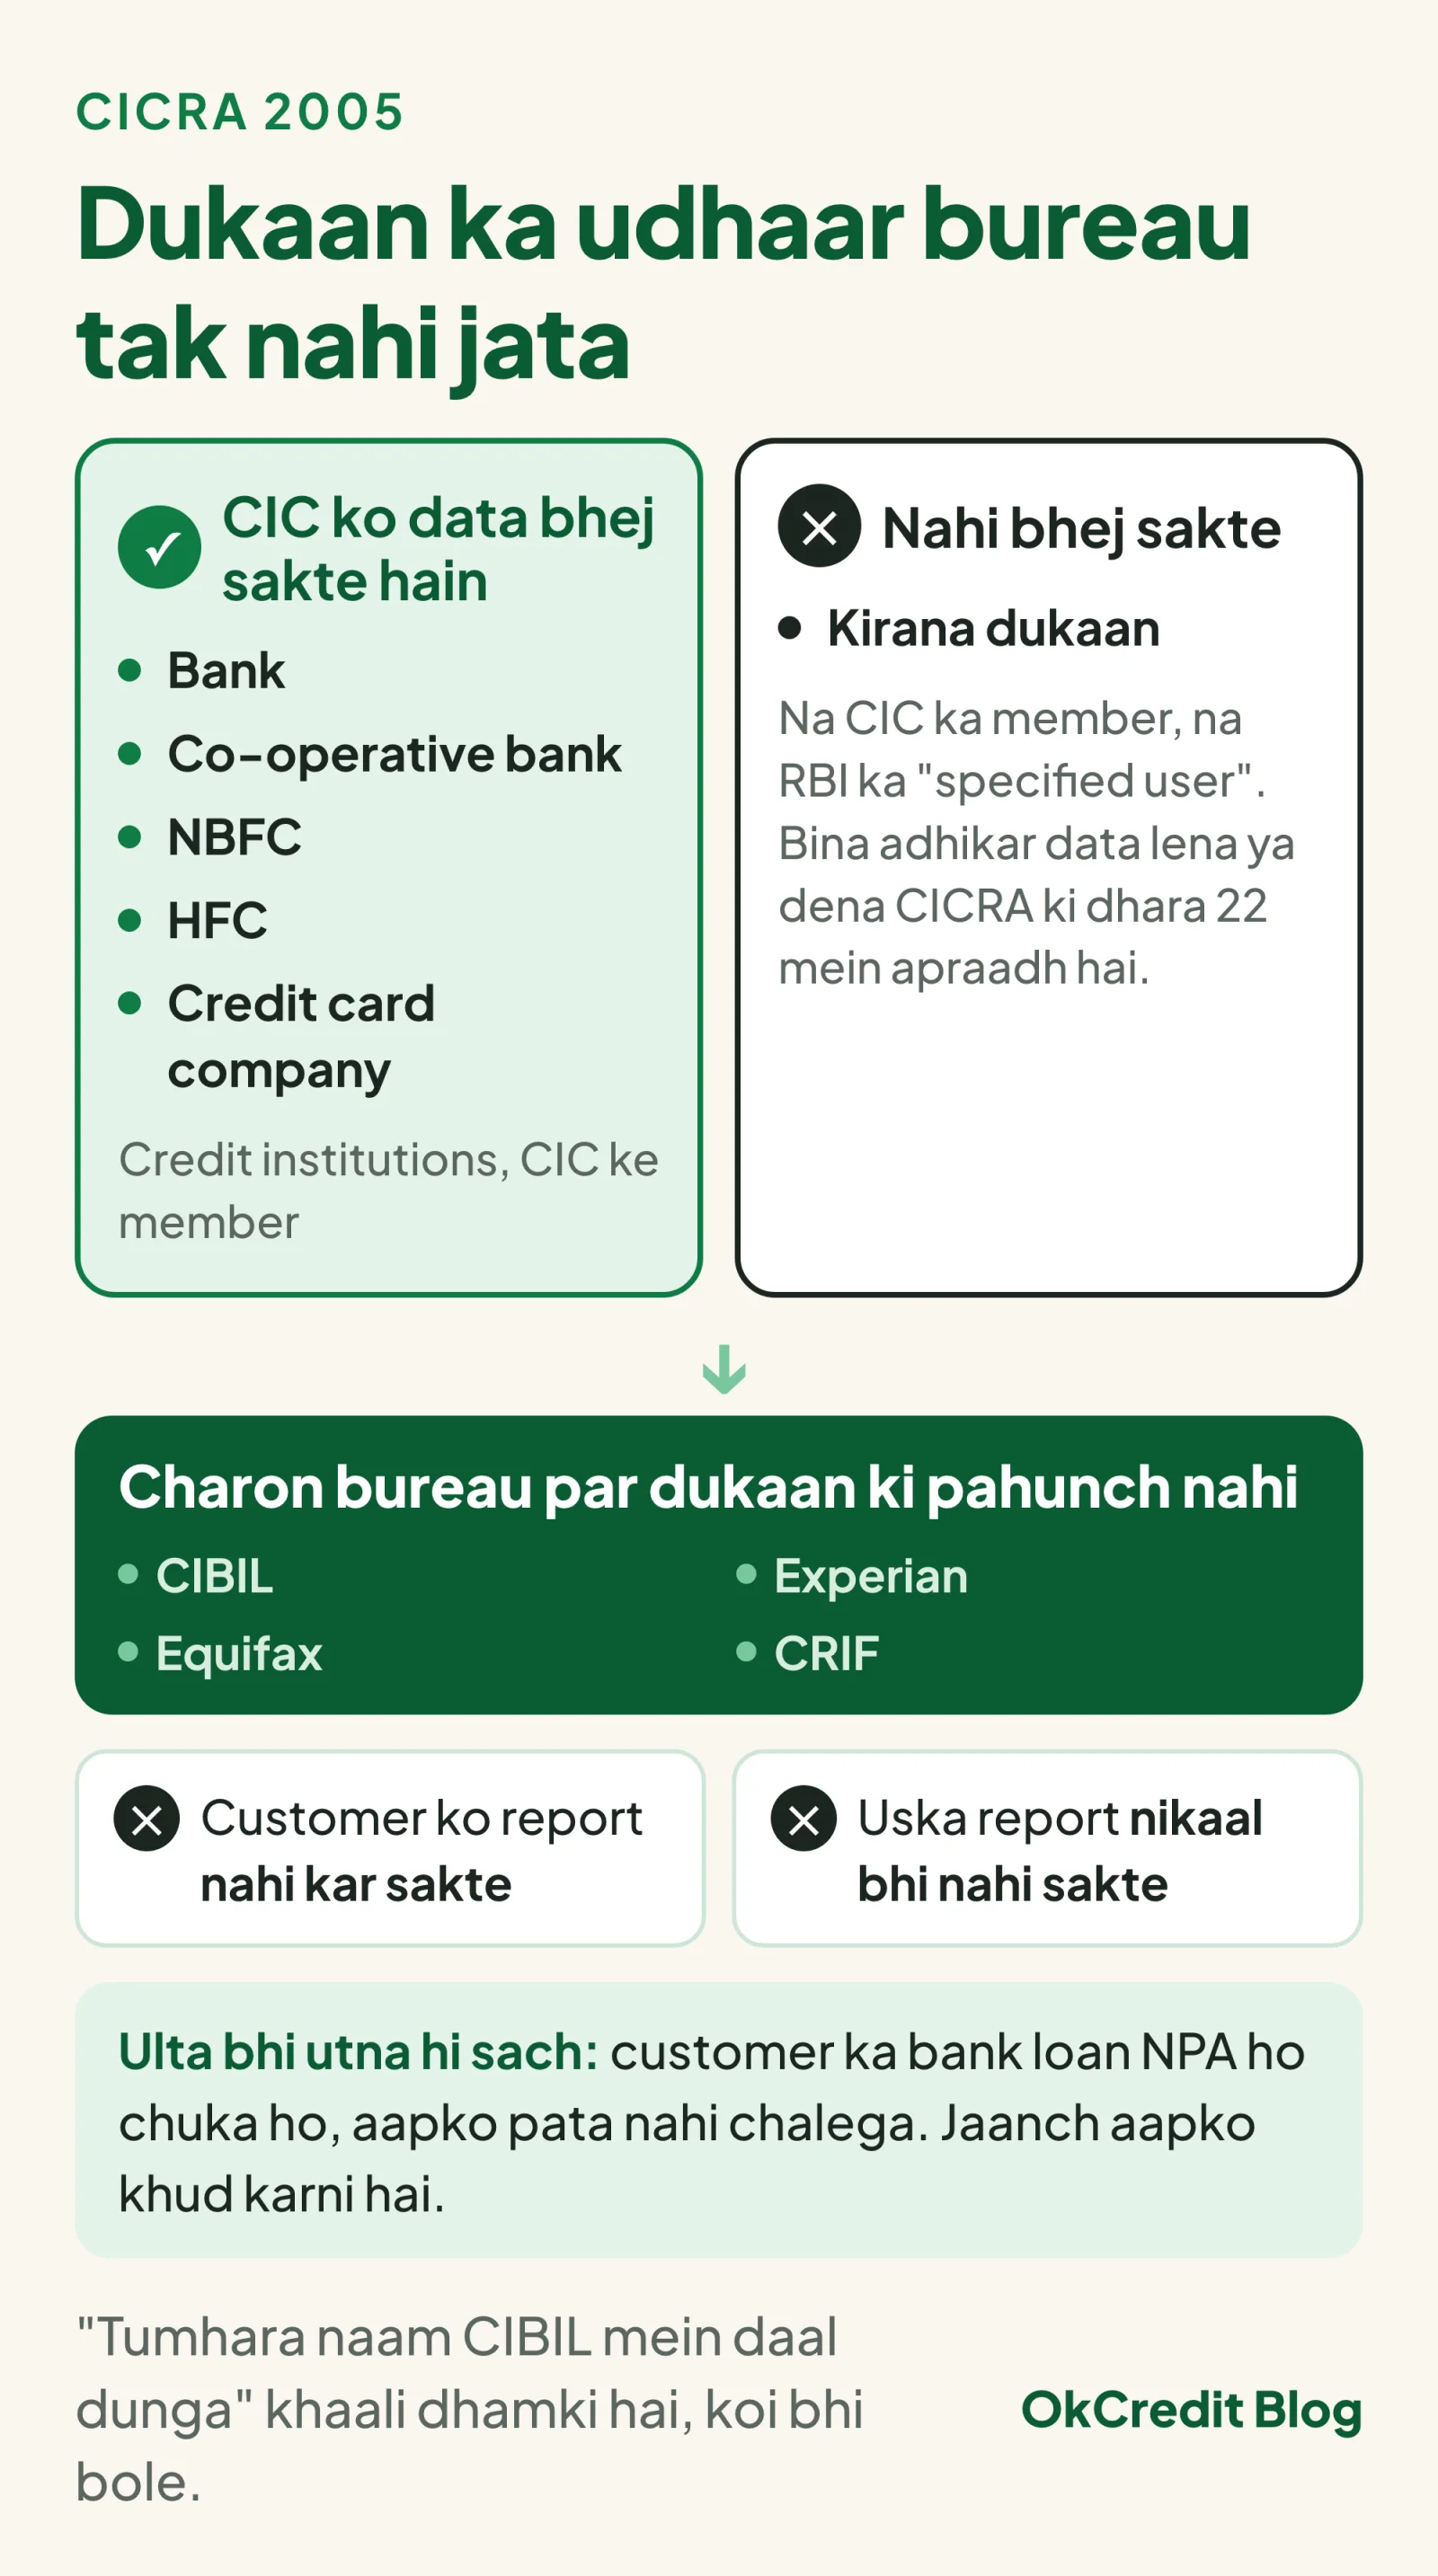 Bureau ka darwaza credit institutions ke liye hai. Dukaan na andar data bhej sakti hai, na bahar report nikaal sakti hai.
"Tumhara naam CIBIL mein daal dunga" isliye khaali dhamki hai, koi bhi bole. Poori baat CIBIL defaulter list ka sach mein hai.
Ulta bhi utna hi sach hai: customer ka bank loan NPA ho chuka ho, aapko pata nahi chalega. Jaanch aapko khud karni hai, udhaar dene se pehle ki checklist usi ke liye hai.
Dukandaar ke liye 'defaulter' ka practical matlab kya hai?
Dukaan ke liye defaulter ki kaam ki definition yeh hai: tay tareekh nikal gayi, aur uske baad customer se sampark nahi ya diya hua wada toot gaya. 90 din bank ka number hai, dukaan ka nahi. Kirana mein hafte ya pagaar ke din ka hisaab chalta hai, isliye tareekh apne dhandhe se tay karein aur udhaar dete waqt hi customer ko bata dein.
Tareekh ke baad customer teen rang mein baat jata hai. Green: paisa tareekh par ya ek-do din aage-peeche aa gaya. Yellow: tareekh nikli, par phone uthata hai aur nayi tareekh deta hai. Red: phone band, wada toota, ya aas-paas ki doosri dukaano par bhi bakaya. Poore signs defaulter ke warning signs mein hain. Rule seedha hai: red par naya udhaar band, purana wasool karne ki baat alag chalti rahegi. Kab kya karna hai, customer paise nahi de raha wala flowchart dekhein.
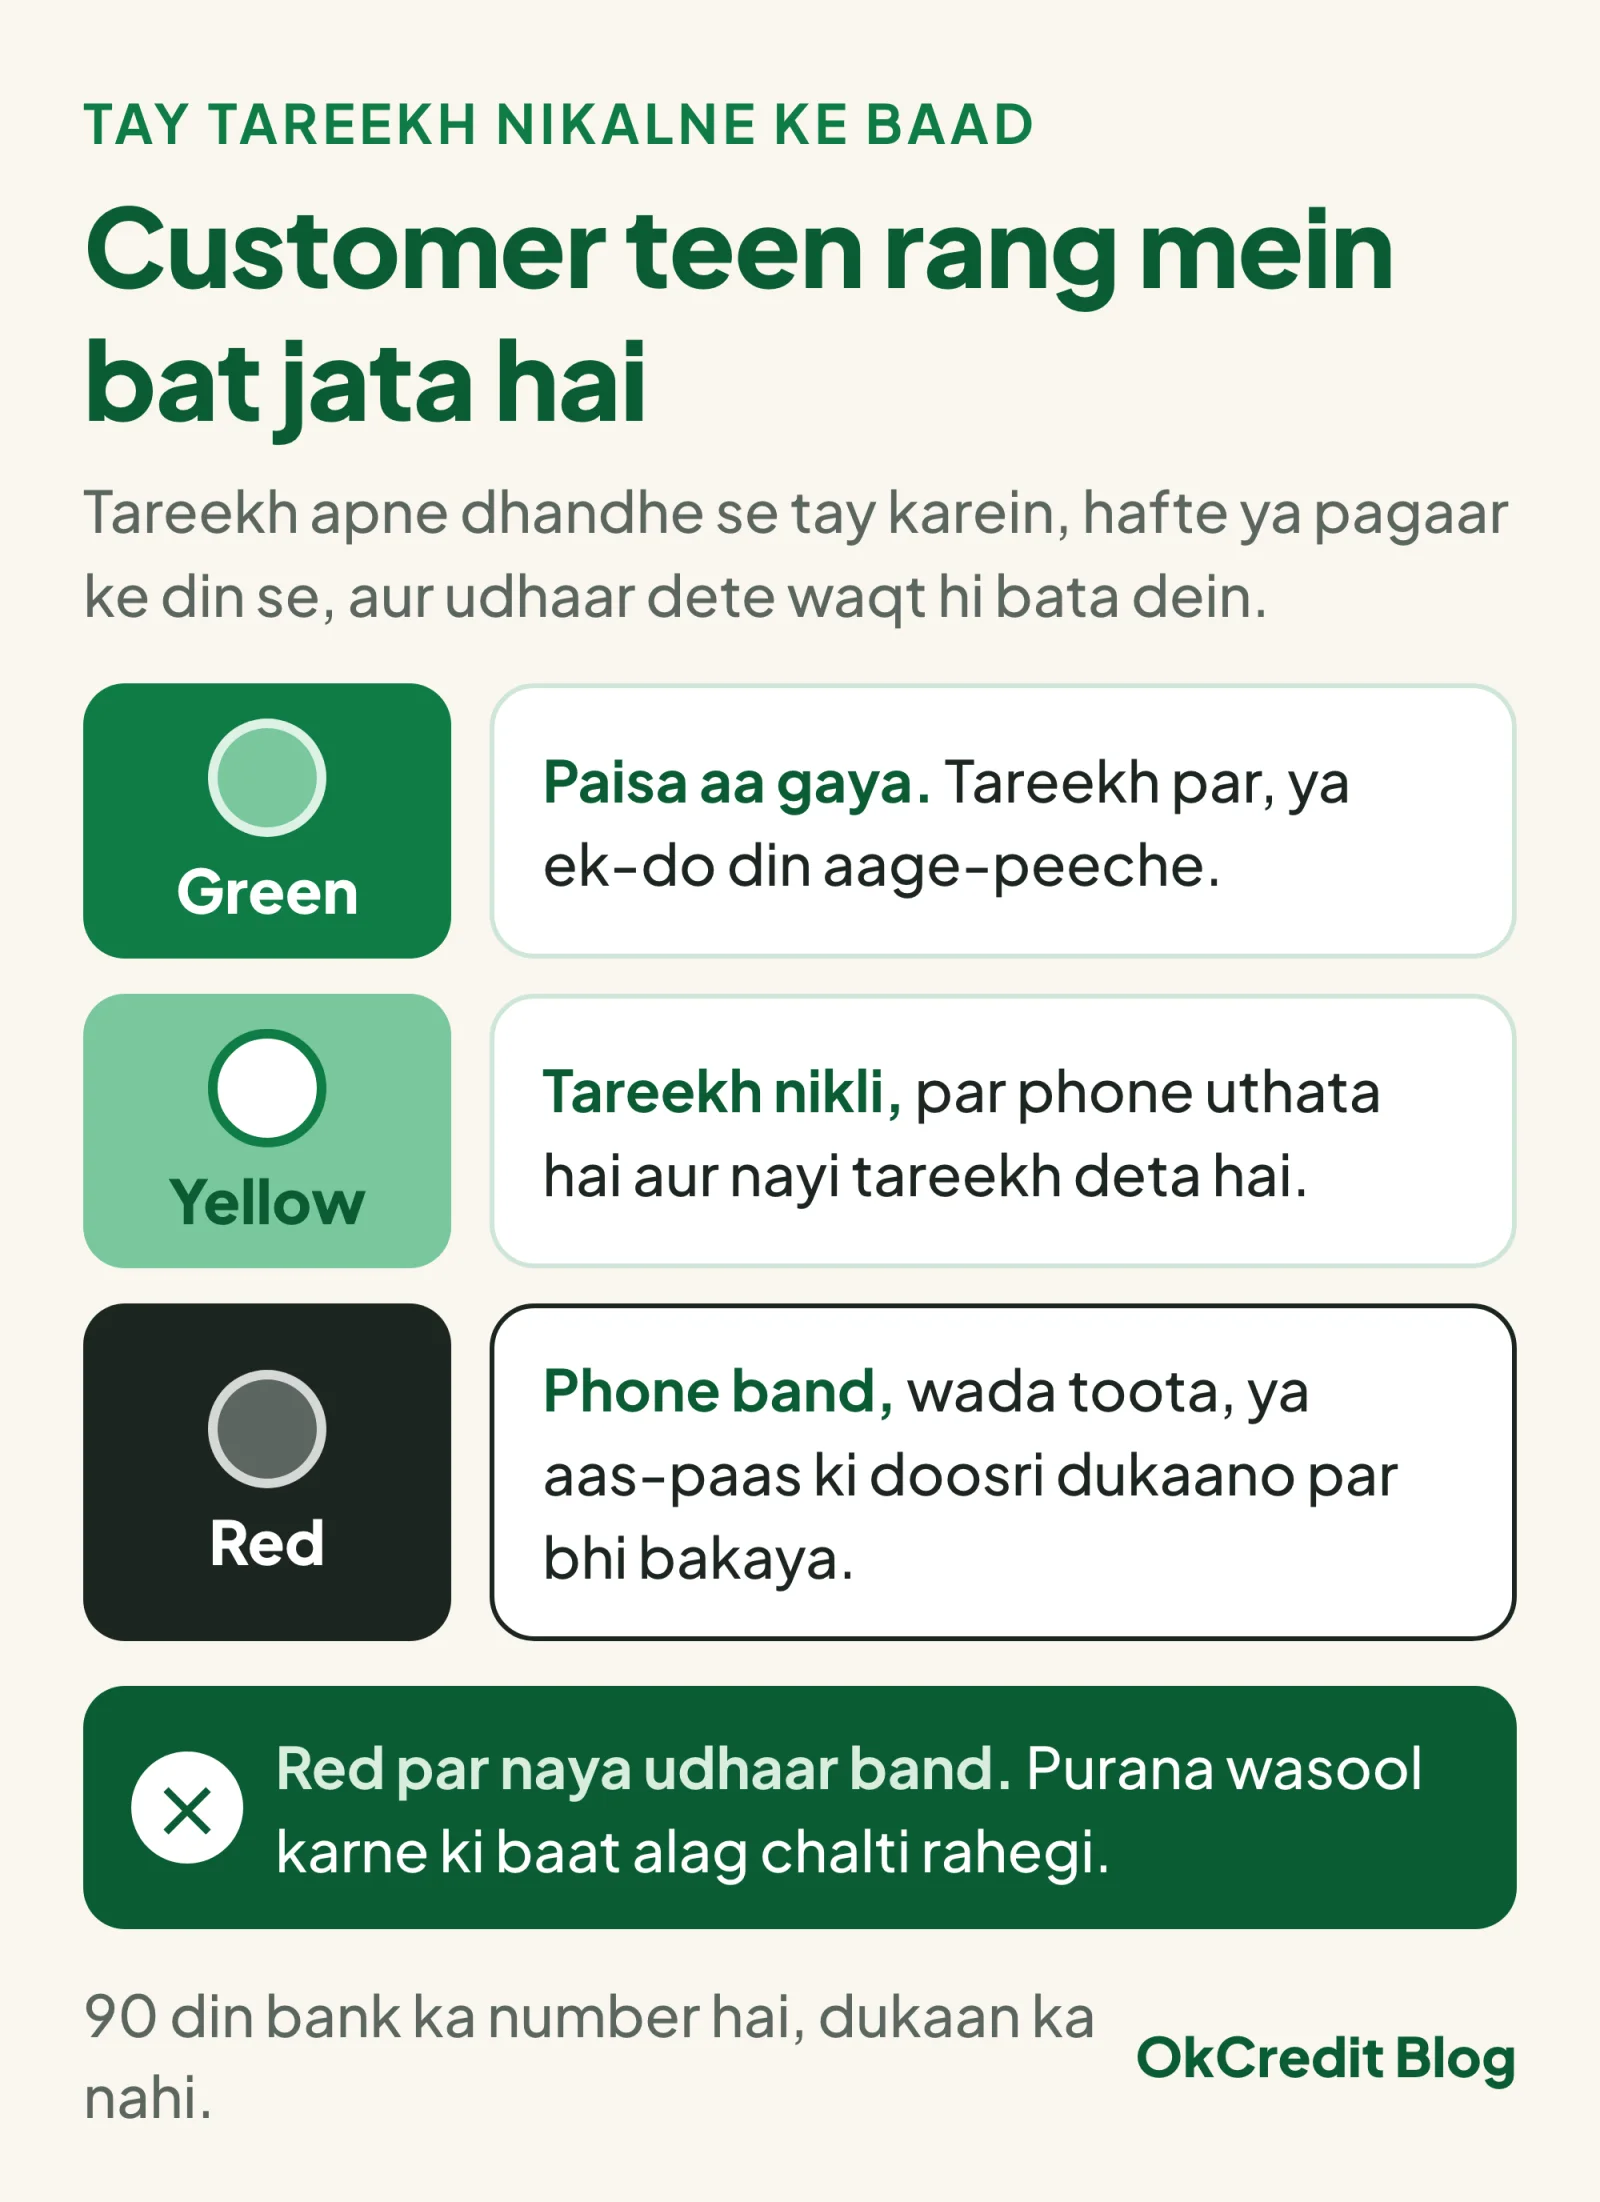 Rang dekhiye, din mat giniye. Red par naya udhaar band hota hai; purane ki wasooli alag chalti rahegi.
Ek cheez kabhi mat karein: defaulter ka board, WhatsApp group mein naam, ya "isko udhaar mat dena" wali list. Isse paisa wapas nahi aata, ulta aap phans sakte hain. Kisi ka naam sarvajanik karke badnaam karna Bharatiya Nyaya Sanhita 2023 ki dhara 356 mein aa sakta hai, dhamki dena dhara 351 mein. Dukandaar ka hathiyaar record hai, shor nahi.
Defaulter ka tag kaise hatta hai?
Bank ke borrower ka NPA tag tab hatta hai jab interest aur principal ka poora bakaya chuk jaye; aadha dene se account "standard" nahi hota (RBI IRACP norms, 2026). Uske baad lender 1 July 2026 se CIC ko hafte mein ek baar report bhejta hai, mahine mein chaar tareekhon par (9, 16, 23 aur aakhri din), isliye bureau par sudhaar ek-do hafte mein dikh jata hai. Loan band karte waqt NOC ya closure letter zaroor lein; aage ke kadam CIBIL score kaise badhaye mein hain. Wilful defaulter ka naam list se 30 din ke andar hatta hai jab bakaya Rs 25 lakh (2026) se neeche aa jaye, compromise settlement ki sharton ke saath (RBI Directions 2025).
Dukaan ke customer ka koi bureau nahi, isliye ek hi rasta: hisaab settle, aapka khata clear. Yahan ek kanooni baat kaam ki hai. Limitation Act 1963 ke tahat udhaar ki wasooli ka case 3 saal ke andar dayar karna hota hai: saaman ki delivery ki tareekh se, ya credit period tay ho to uske khatam hone se. Do cheezein yeh 3 saal dobara shuru karti hain. Dhara 18: customer 3 saal poore hone se pehle likhit mein, apne sign ke saath, bakaya maan le, to naye 3 saal us tareekh se. Dhara 19: customer 3 saal poore hone se pehle part-payment kare, aur us payment ki pawti uski apni handwriting mein ya uske sign wale kagaz par ho, to naye 3 saal payment ki tareekh se. Sirf aapke khate ki entry is kaam ke liye kamzor hai; customer ka sign ya uska khud ka bheja message zyada mazboot. WhatsApp reply "signed" mana jayega ya nahi, yeh sabut ka sawaal hai, isliye badi rakam ho to vakil se salah lein.
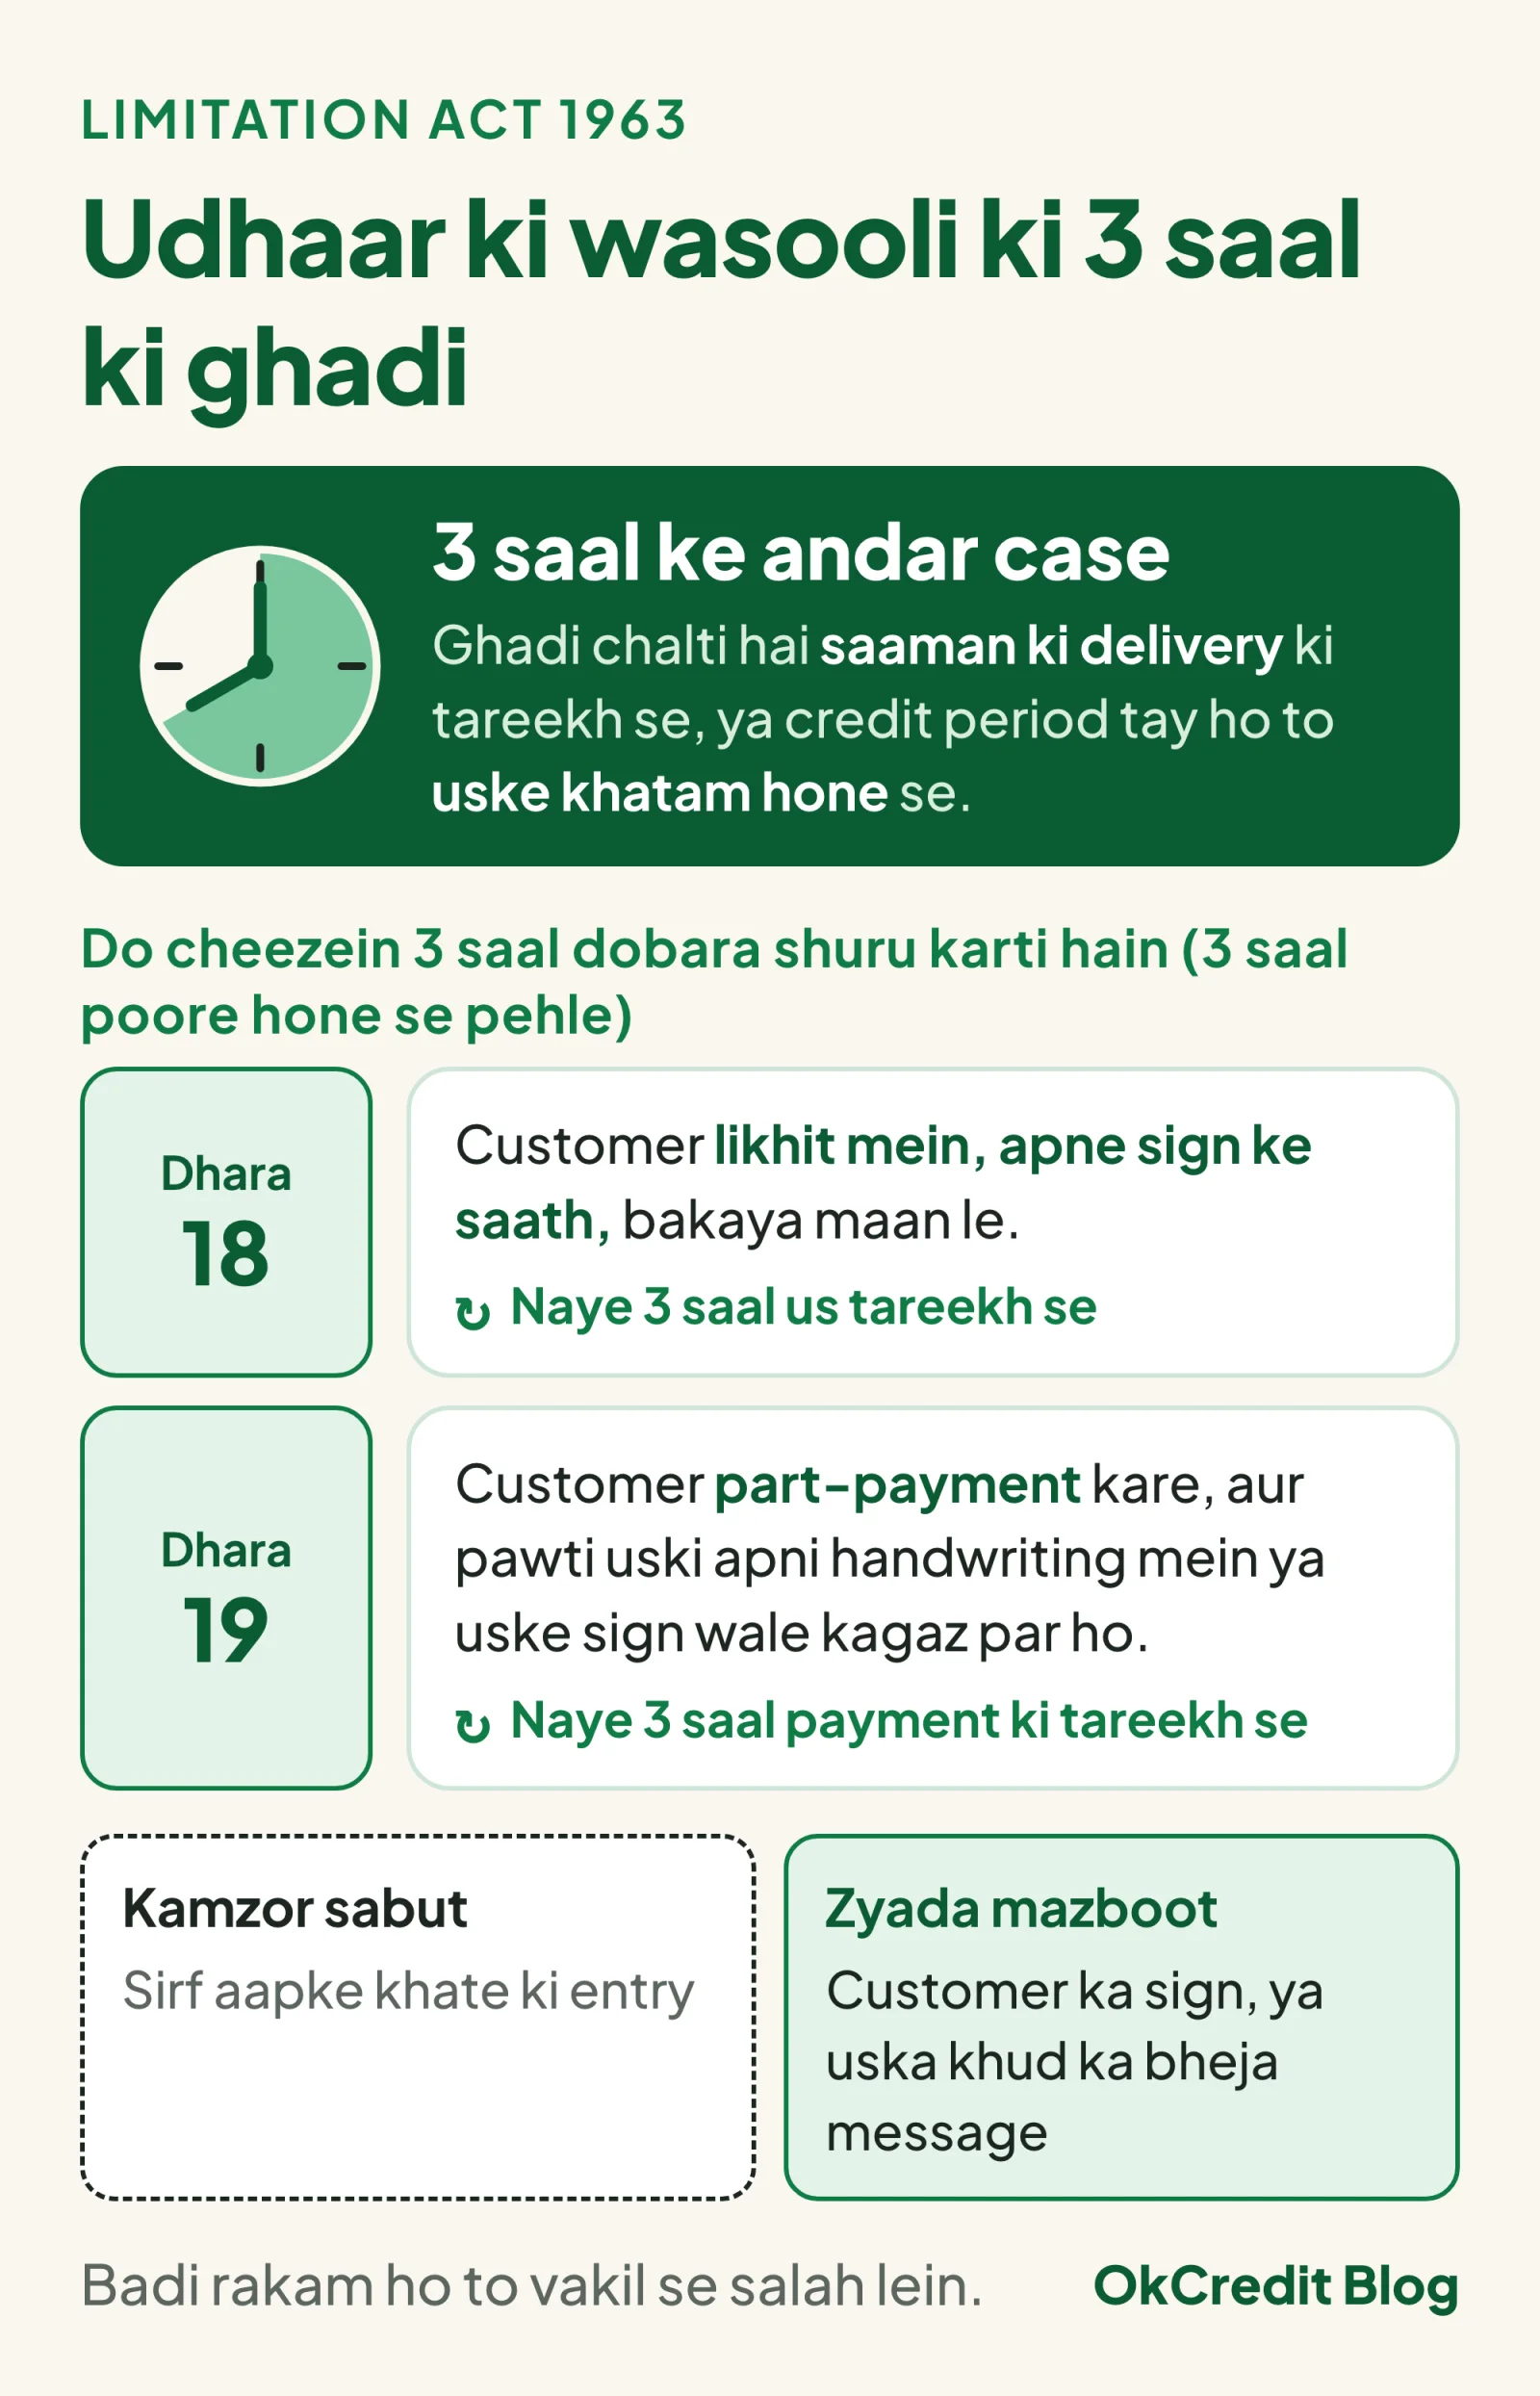 3 saal ki ghadi, aur use dobara shuru karne ke do tareeke. Dono mein customer ka apna sign ya likhawat chahiye, sirf aapki entry nahi.
Udhaar ka hisaab rakhne ke liye OkCredit jaisa free digital khata app use kar sakte hain: har entry ka SMS customer ko bhi bheja ja sakta hai, jo dono taraf ka sabut hai, aur Auto Reminder chalu ho to bakaya par SMS reminder apne aap jaate hain (aapke apne phone se).
Aksar puche jaane wale sawaal
Defaulter kise kehte hain, ek line mein?
Jisne tay tareekh tak paisa nahi lautaya. Bank mein account 90 din se zyada overdue hone par NPA ban jata hai (RBI, 2026); dukaan mein tareekh aap tay karte hain.
Loan defaulter aur wilful defaulter mein kya fark hai?
Loan defaulter woh borrower hai jiska account overdue hai, chahe paisa na hone ki wajah se. Wilful defaulter woh hai jo chuka sakta tha phir bhi nahi chukaya, ya paisa kahin aur laga diya, aur bakaya Rs 25 lakh ya zyada hai (RBI Directions 2025). Uska naam CIC ki public list mein aata hai.
Kya dukandaar customer ko CIBIL defaulter bana sakta hai?
Nahi. CICRA 2005 ke tahat sirf bank, NBFC jaise credit institutions CIC ko data bhej sakte hain. Dukaan na report kar sakti hai, na customer ka report dekh sakti hai. Dukaan ka udhaar kisi bureau file par nahi hota.
Dukaan ka udhaar kitne saal tak wasool kiya ja sakta hai?
Limitation Act 1963 ke tahat case 3 saal ke andar karna hota hai. Yeh 3 saal dobara shuru hote hain agar customer expiry se pehle likhit mein sign karke bakaya maane (dhara 18), ya expiry se pehle part-payment kare aur us payment ki pawti uski apni handwriting ya sign wale kagaz par ho (dhara 19). Badi rakam par vakil se salah lein.