Defaulter customer ki pehchan पैसे डूबने से महीनों पहले खाते में दिख जाती है। सात संकेत सबसे आम हैं: घटती part-payment, सिर्फ़ नया उधार लेने के लिए भुगतान, बिना तारीख के वादे, दुकान से बचना, पुरानी entry पर बहस, अचानक बड़ी खरीद, और आस-पास की दुकानों पर भी उधार। तीन या ज़्यादा संकेत मिलें तो नया उधार रोकिए।
Defaulter customer ki pehchan कैसे होती है?
डिफॉल्टर ग्राहक की पहचान उसके व्यवहार से होती है, कपड़ों या बातों से नहीं, और व्यवहार का बदलाव सबसे पहले खाते की entries में दिखता है।
ज़्यादातर दुकानदार ग्राहक को याद से आँकते हैं। याद में आख़िरी मुलाक़ात रहती है, पूरा pattern नहीं। जिसने पिछले हफ़्ते हँसकर थोड़े पैसे दिए, वह भला लगता है, भले ही उसका बकाया छह महीने से लगातार चढ़ रहा हो। लिखा हुआ खाता यह चढ़ाव पकड़ लेता है, क्योंकि उसमें तारीख, रकम और वादा तीनों एक जगह रहते हैं।
ये सात संकेत कोई आँकड़ा नहीं, दुकानदारों के अनुभव से निकले rule of thumb हैं। एक संकेत अकेला कुछ साबित नहीं करता। दो साथ दिखें तो ध्यान दीजिए। तीन दिखें तो नया उधार रोकने का वक़्त है।
उधार डूबने से पहले के 7 warning signs कौन से हैं?
सातों संकेत एक ही बात कहते हैं: ग्राहक की नीयत या हैसियत बदल रही है, और यह बदलाव पहले व्यवहार में आता है, पैसे में बाद में।
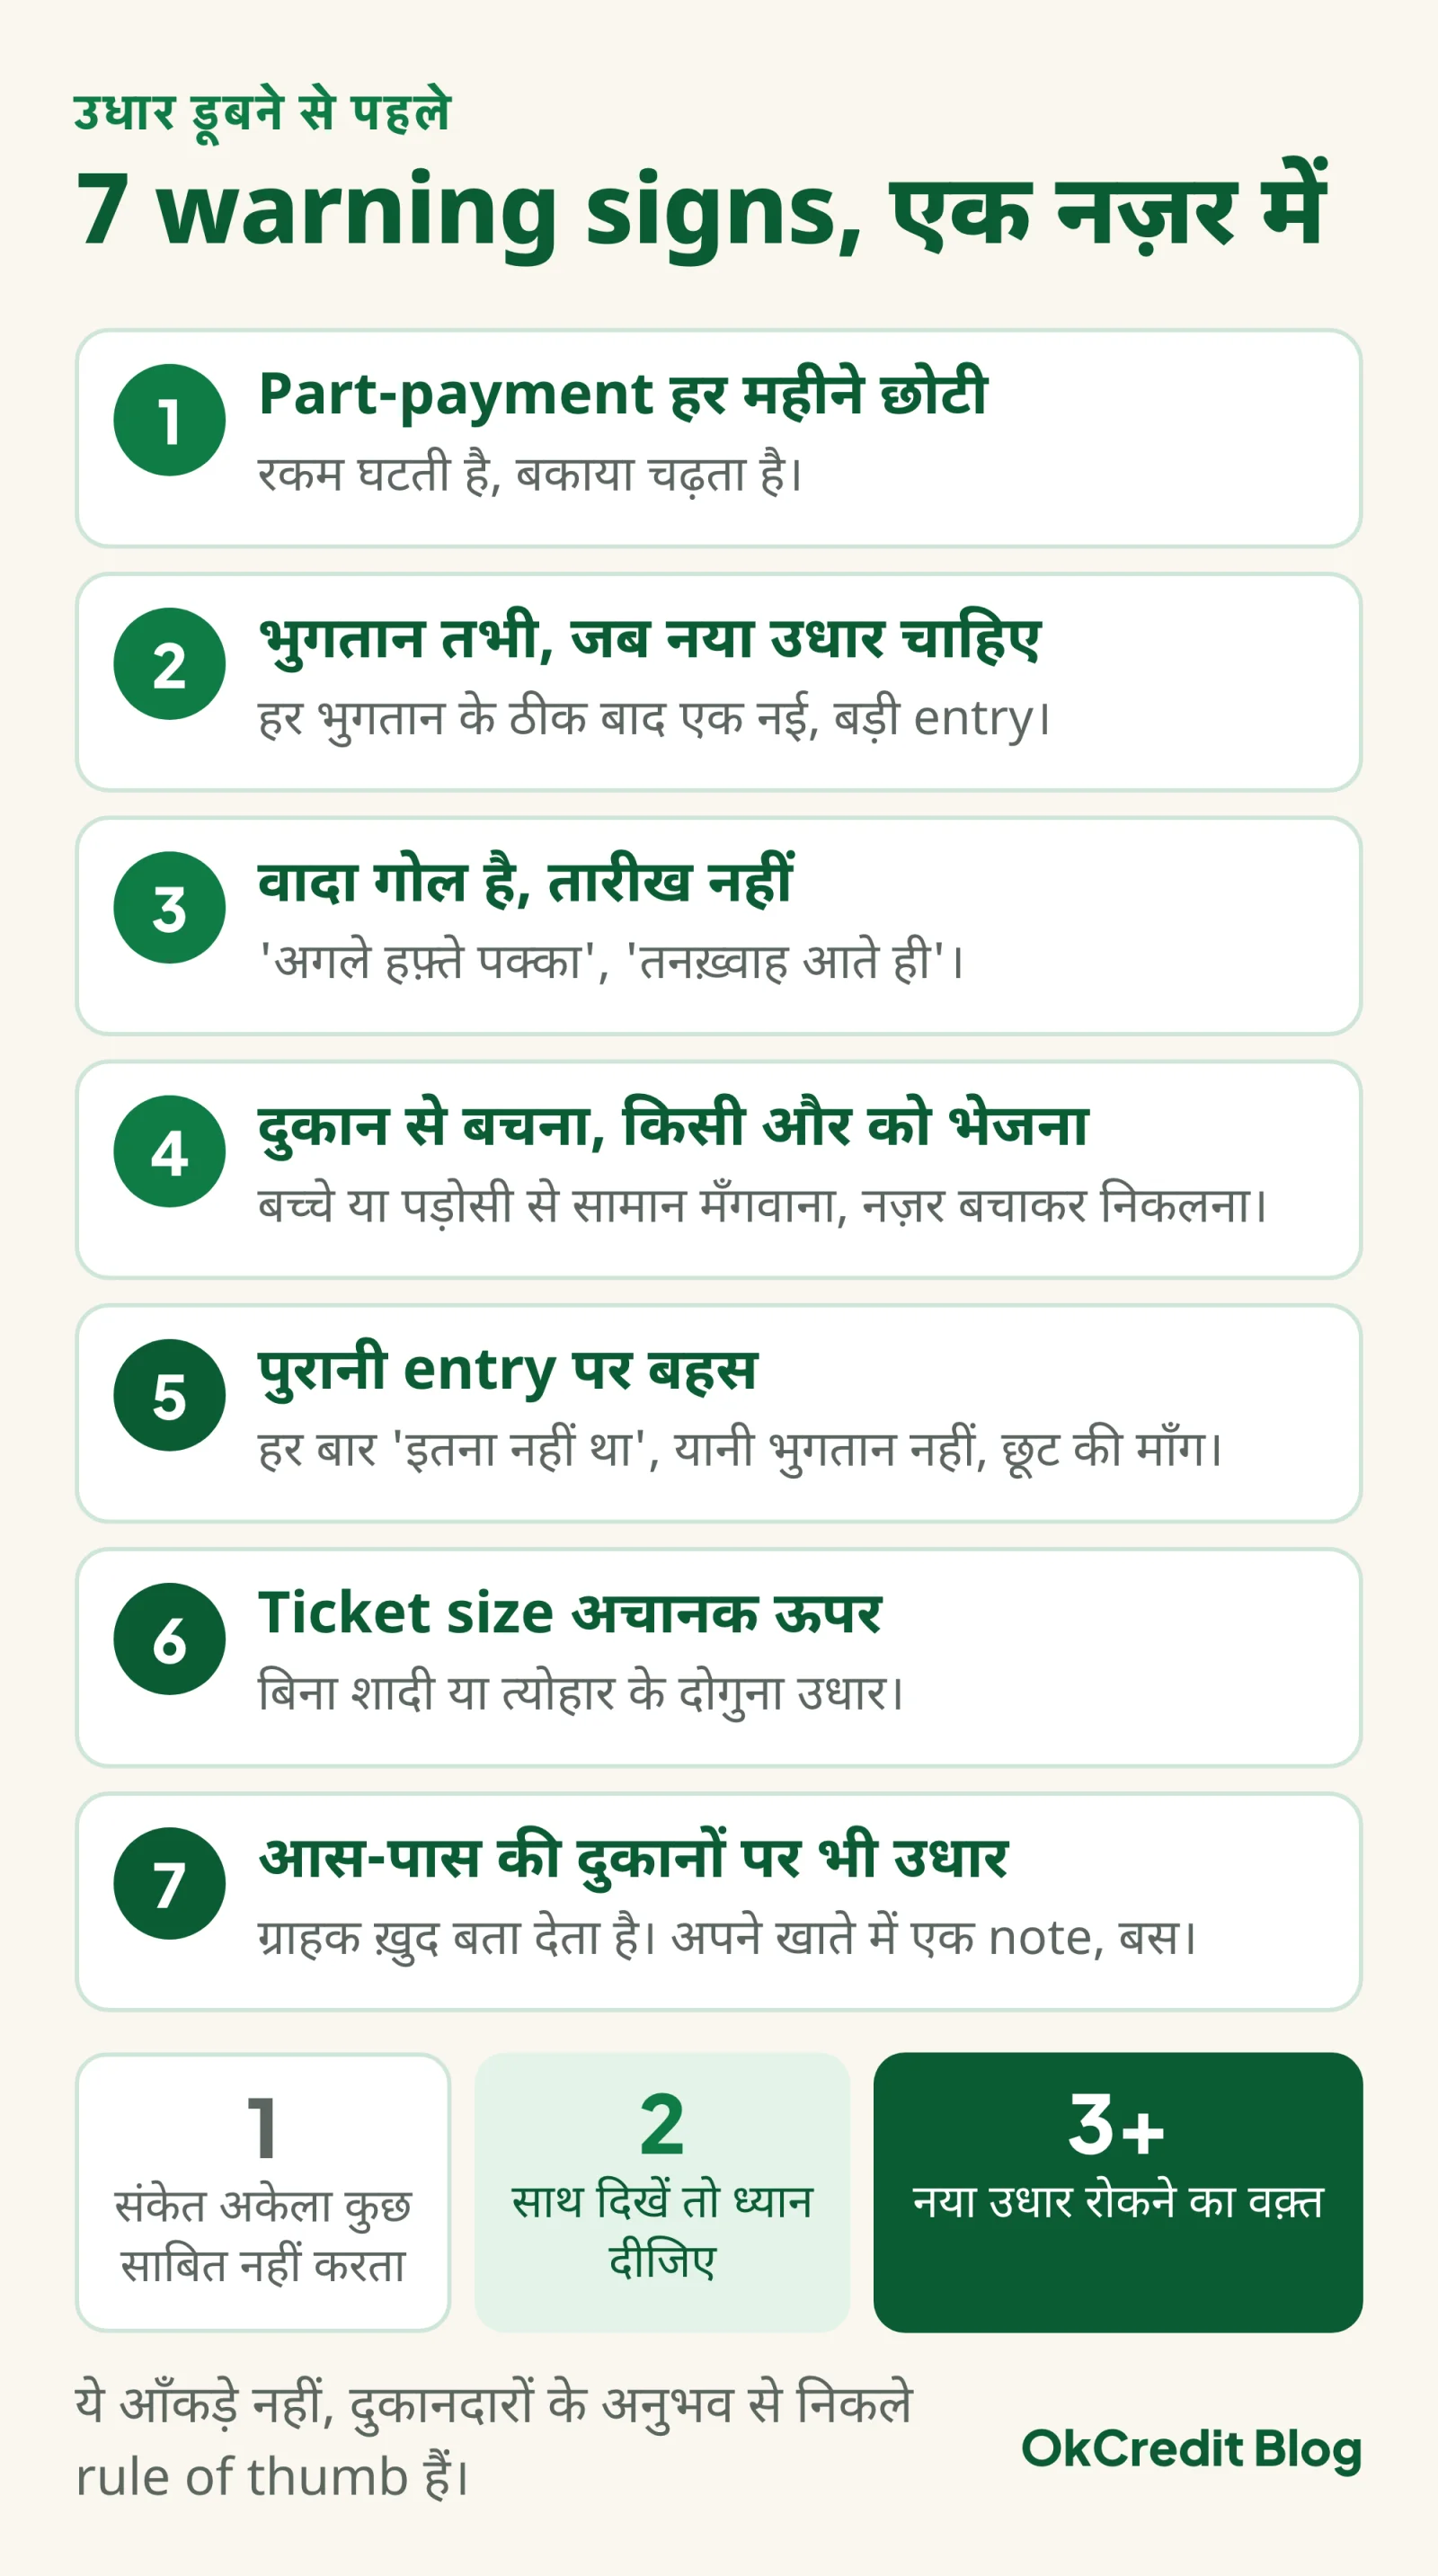 सातों संकेत एक जगह। गिनती याद रखिए: एक पर कुछ नहीं, दो पर ध्यान, तीन पर नया उधार बंद।
1. Part-payment हर महीने छोटी होती जा रही है
जो ग्राहक पहले पूरा बकाया चुकाता था, फिर आधा देने लगा, फिर उससे भी कम, वह सबसे साफ़ संकेत है। रकम घटती है, बकाया चढ़ता है। इसी मोड़ पर एक सावधानी: भुगतान की entry सिर्फ़ आपकी लिखावट में है तो वह कमज़ोर सबूत है। पर्ची पर ग्राहक के दस्तख़त या उसका अपना भेजा message ज़्यादा काम आता है।
2. भुगतान तभी आता है जब नया उधार चाहिए
ऐसा ग्राहक महीनों चुप रहता है। जिस दिन नया सामान चाहिए, उस दिन पुराने का थोड़ा हिस्सा चुका देता है। पैसा खाता साफ़ करने नहीं, खाता खुला रखने आ रहा है। खाते में यह ऐसे दिखता है: हर भुगतान की तारीख के ठीक बाद एक नई, बड़ी उधार entry।
3. वादा गोल है, तारीख नहीं
'अगले हफ़्ते पक्का', 'तनख़्वाह आते ही', 'दो-चार दिन में'। ये वादे नहीं, टालने के तरीके हैं। जो सच में देने वाला है, वह तारीख बोलता है, अक्सर रकम भी। बिना तारीख का वादा सुनें तो तारीख पूछकर खाते में लिखिए, और अगली बार वही तारीख सामने रखिए।
4. दुकान से बचना या किसी और को भेजना
जो पहले ख़ुद आता था, अब बच्चे या पड़ोसी को सामान लेने भेजता है, या दुकान के सामने से नज़र बचाकर निकल जाता है। सामना टालना बकाया टालने का पहला रूप है। यह संकेत अकेला हो तो शायद शर्म है; बाकी संकेतों के साथ हो तो इरादा।
5. पुरानी entry पर बहस: 'इतना नहीं था'
तीन महीने बाद कोई एक entry पर सवाल करे और बाकी सब माने, तो भूल हो सकती है। लेकिन जो हर बार बकाया बताने पर रकम पर बहस करे, वह भुगतान नहीं, छूट माँग रहा है। इसीलिए हर entry में तारीख और सामान का नाम चाहिए: बहस तब लिखे हुए पर होती है, याददाश्त पर नहीं।
6. Ticket size अचानक सामान्य से ऊपर
जिसका महीने का सामान हमेशा एक जैसा रहा, वह अचानक दोगुना उधार माँगे, वह भी बिना शादी या त्योहार की वजह के, तो रुकिए। कई बार यह आख़िरी बड़ी खरीद होती है, उसके बाद ग्राहक ग़ायब। पुराने pattern से बाहर की हर बड़ी entry पर उसी वक़्त भुगतान की तारीख तय कीजिए।
7. आस-पास की दुकानों पर भी उधार
यह संकेत आप सुनते हैं, ढूँढते नहीं। ग्राहक ख़ुद कह देता है कि 'उधर वाले को भी देना है', या सामान लेते वक़्त बात निकल आती है। मतलब आपकी दुकान उसकी अकेली देनदारी नहीं है, और पैसे कम पड़ेंगे तो कोई एक दुकान छूटेगी। इससे आगे मत जाइए: न दूसरी दुकानों से नाम पूछिए, न कोई list बनाइए। जो सुना, वह आपके अपने खाते में एक note है, बस।
Red, yellow, green: किस customer को कौन सा रंग दें?
तीन रंग का नियम सीधा है: green यानी तय तारीख पर पैसा, yellow यानी 1-2 संकेत, red यानी 3 या ज़्यादा संकेत, या लिखी हुई entry पर बहस।
बैंक भी यही करते हैं। RBI के 7 जून 2019 के stressed assets framework के मुताबिक, जो 2026 में भी लागू है, बैंक हर देरी को अलग नाम देते हैं: 1 से 30 दिन SMA-0, 31 से 60 दिन SMA-1, 61 से 90 दिन SMA-2। यह बैंकों का नियम है, दुकान पर लागू नहीं होता। सोच लेने लायक है: देरी को शुरू में नाम दो, आख़िर में नहीं।
| रंग | पहचान | क्या करें |
|---|---|---|
| Green | तय तारीख पर पूरा भुगतान, कोई संकेत नहीं | सामान्य limit चालू रखें, महीने में एक बार खाता मिला लें |
| Yellow | 1-2 संकेत, ख़ासकर घटती part-payment या बिना तारीख का वादा | limit घटाएँ, अगली भुगतान तारीख उसी दिन तय करें और खाते में लिखें |
| Red | 3 या ज़्यादा संकेत, या लिखी हुई entry पर बहस | नया उधार बंद, पुराना बकाया किश्तों की सीढ़ी से निपटाएँ |
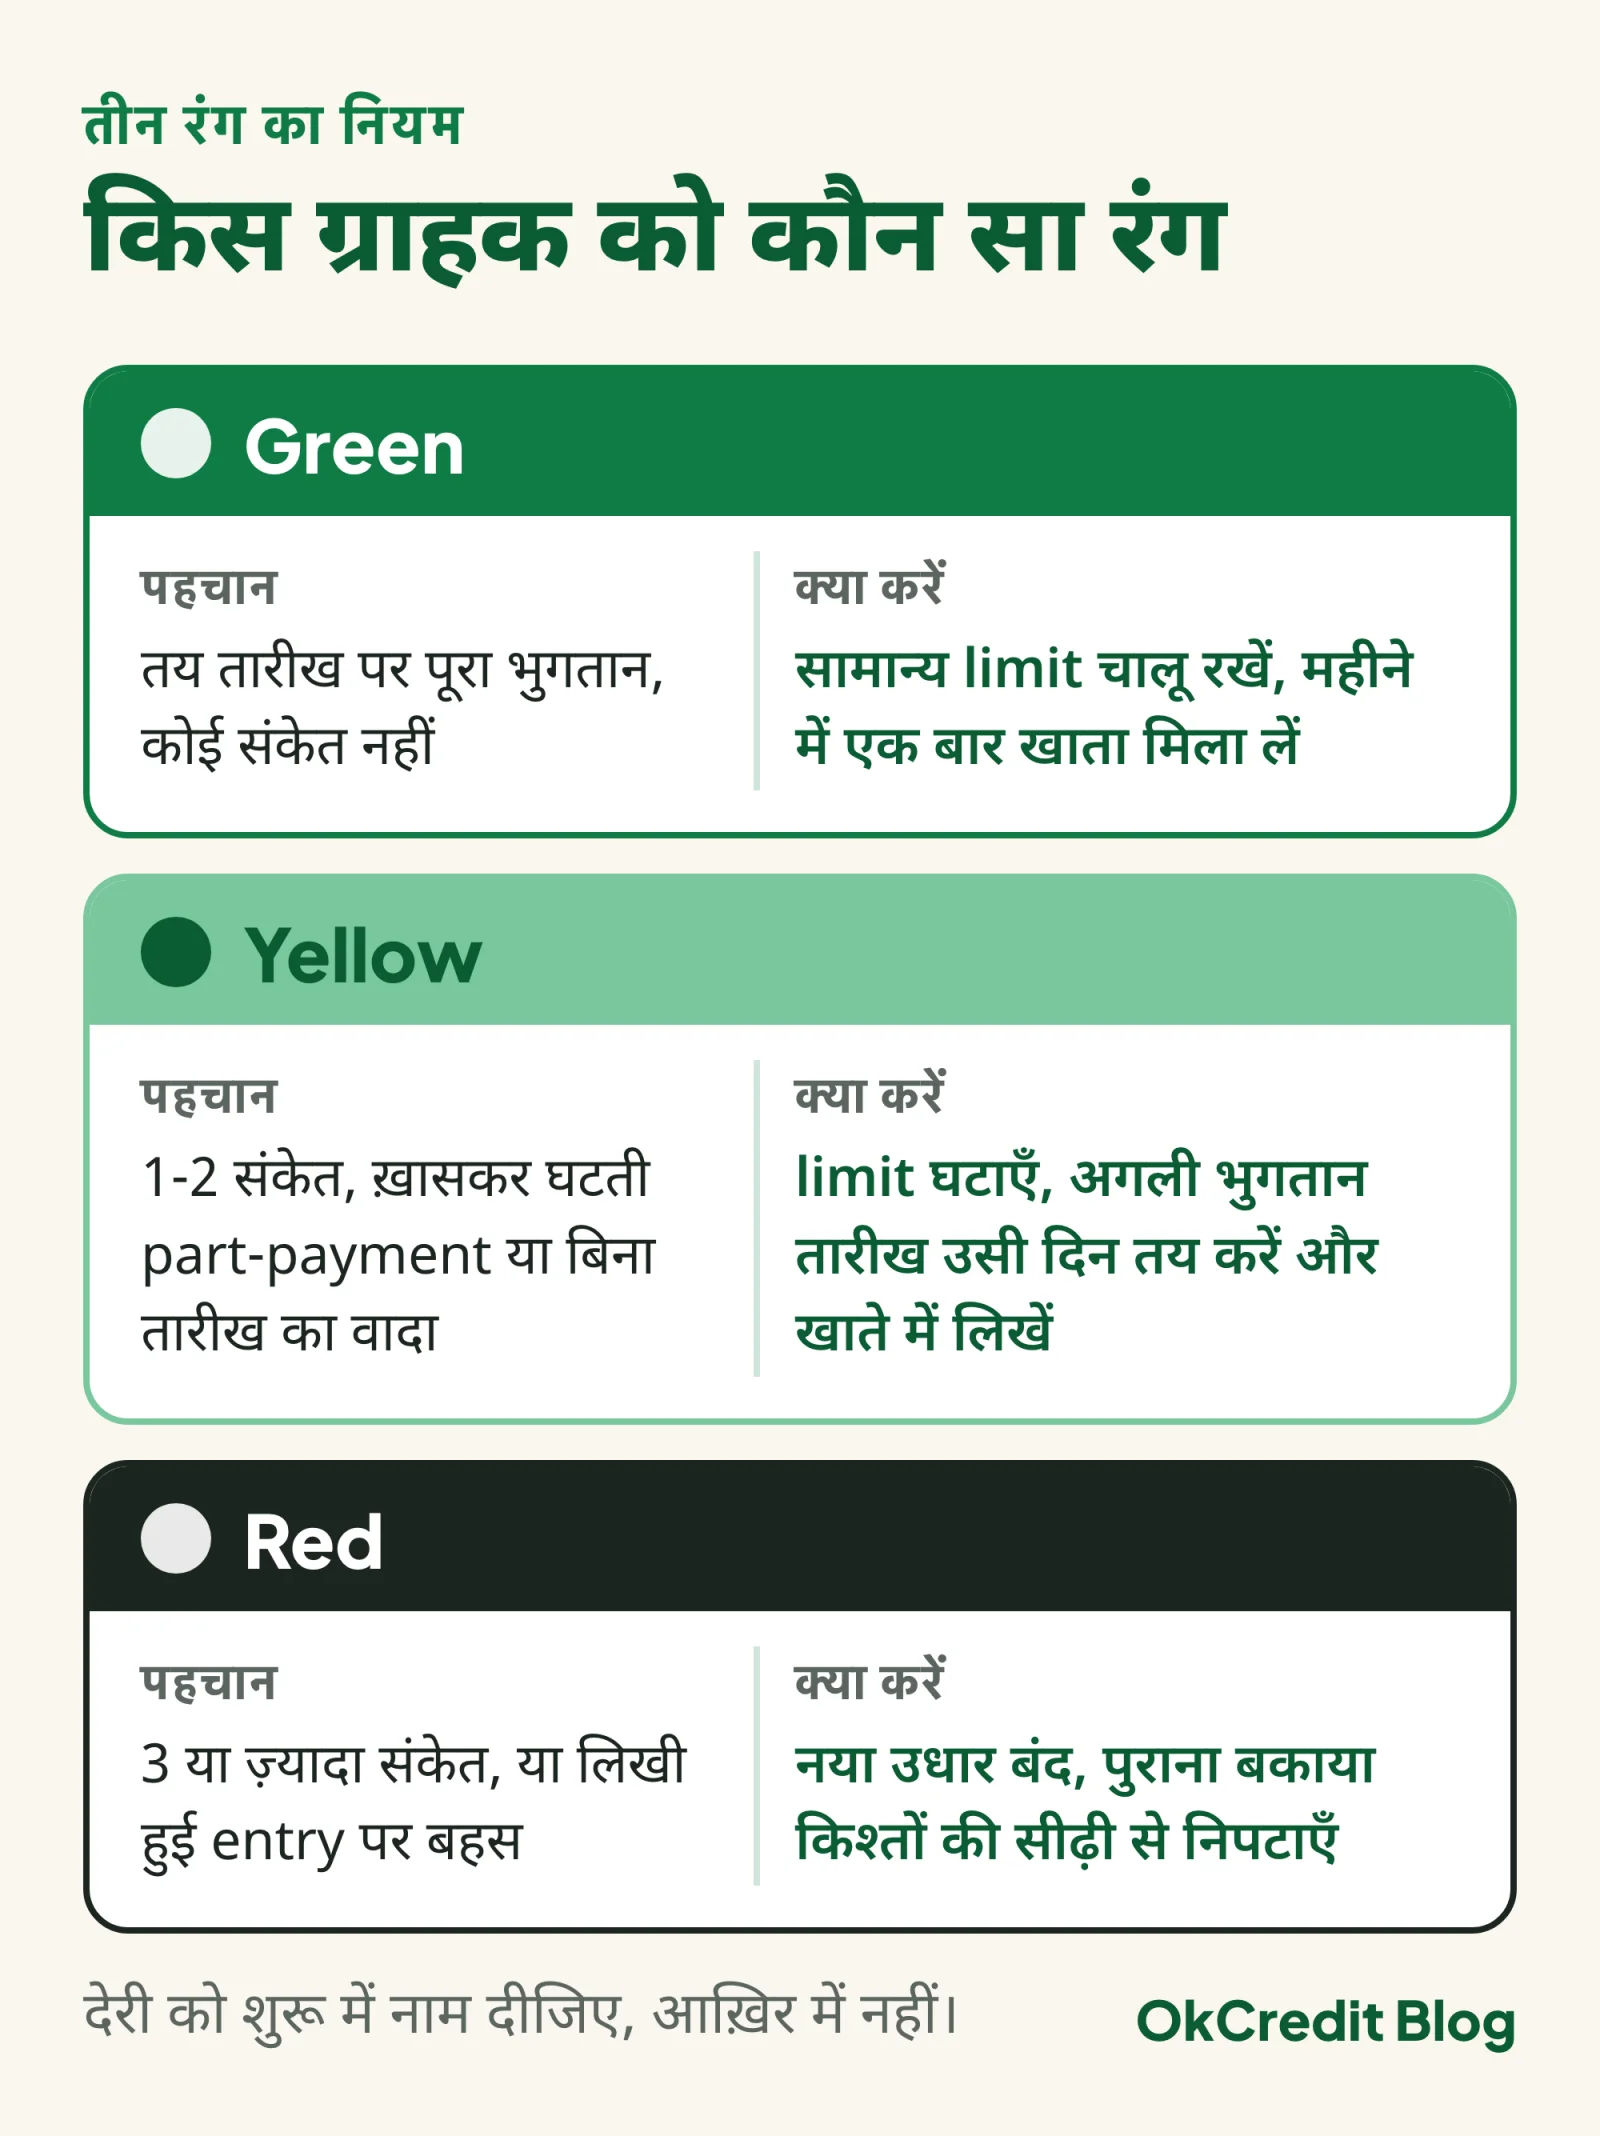 हर ग्राहक को एक रंग दीजिए, और रंग के साथ उसका अगला क़दम भी तय रहे।
Red ग्राहक से पूरी रकम एक बार में माँगना अक्सर शून्य पर ख़त्म होता है। किश्तों की सीढ़ी बेहतर चलती है: बकाया चार-पाँच बराबर हिस्सों में, हर हिस्से की तारीख लिखी हुई, हर किश्त की पर्ची पर ग्राहक के दस्तख़त। नया सामान तभी, जब सीढ़ी पूरी चढ़ चुकी हो। limit पहली बार तय करने का तरीका किस ग्राहक को कितना उधार में अलग से है।
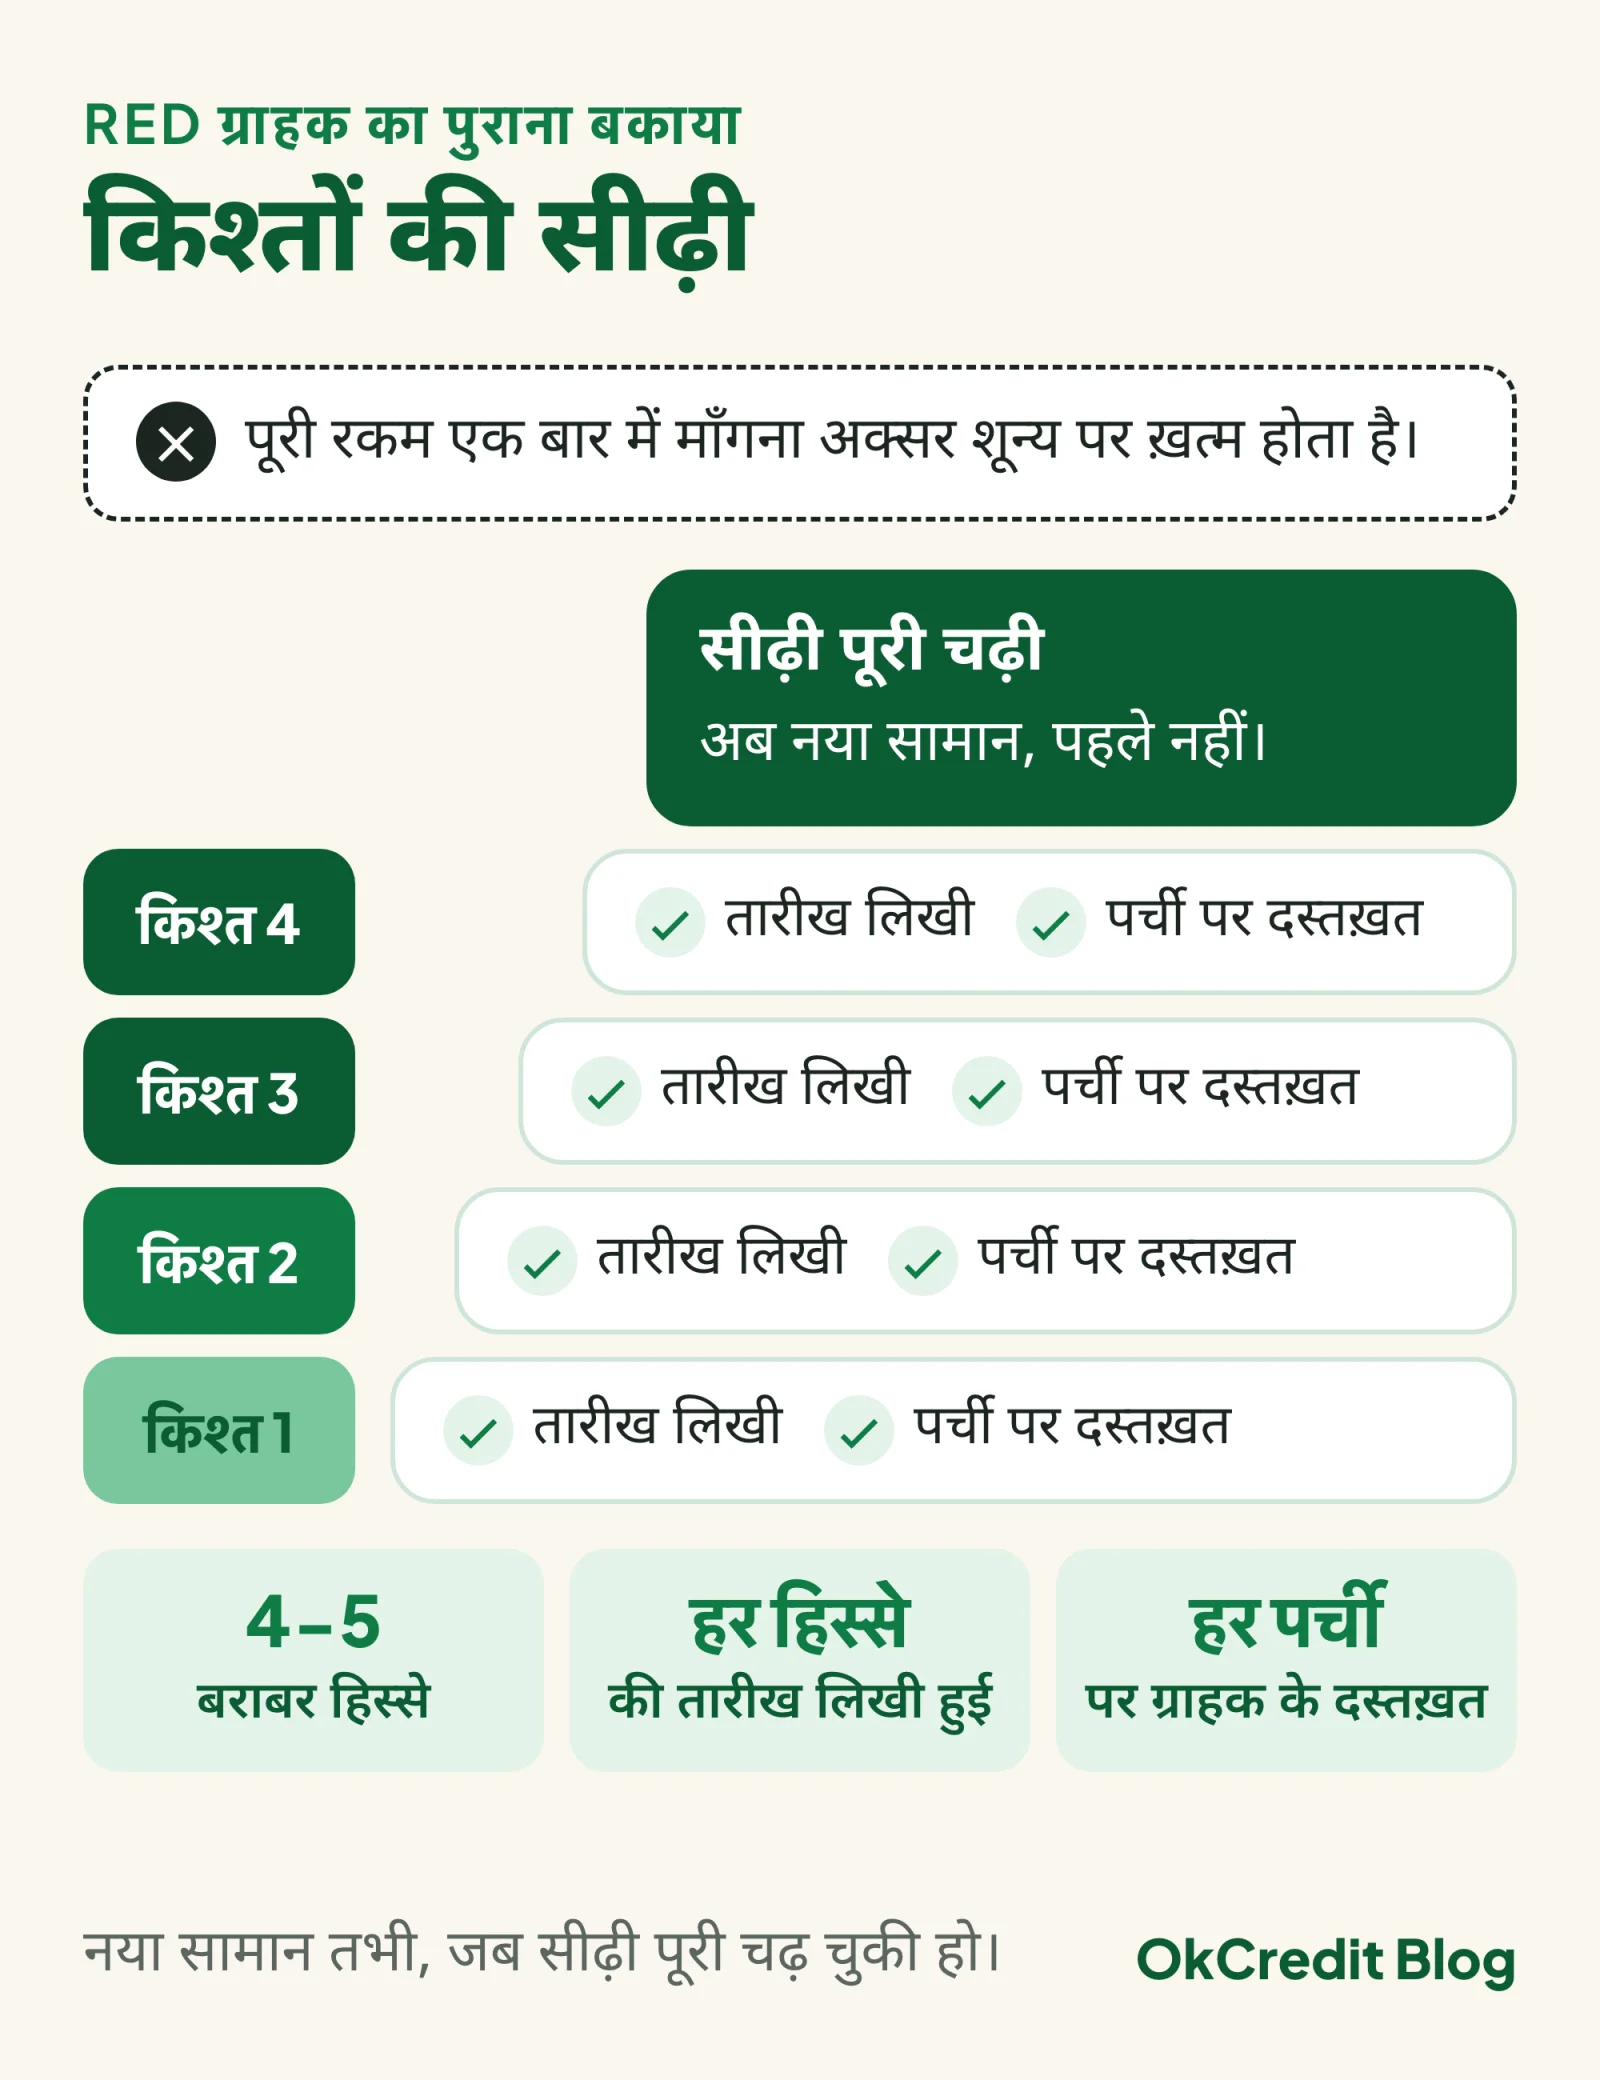 एक बार में पूरी रकम नहीं, चार-पाँच किश्तों की सीढ़ी। हर पायदान पर तारीख और दस्तख़त।
Yellow और red customer से बात कैसे करें?
बात का मक़सद पैसा वापस लाना है, ग्राहक को नीचा दिखाना नहीं, इसलिए लाइन छोटी, शांत और तारीख वाली रखिए।
limit घटाने के लिए: 'भाई साहब, इस महीने से खाता थोड़ा हल्का रखते हैं, पुराना पहले निपट जाए।' तारीख तय करने के लिए: 'कौन सी तारीख लिख लूँ? उसी दिन याद दिला दूँगा।' उधार रोकने के लिए: 'जब तक पुराना clear नहीं होता, नया नकद में चलेगा।' तीनों में इल्ज़ाम नहीं, सिर्फ़ शर्त है। दुकान पर भीड़ हो तो यह बात अलग से, धीमी आवाज़ में।
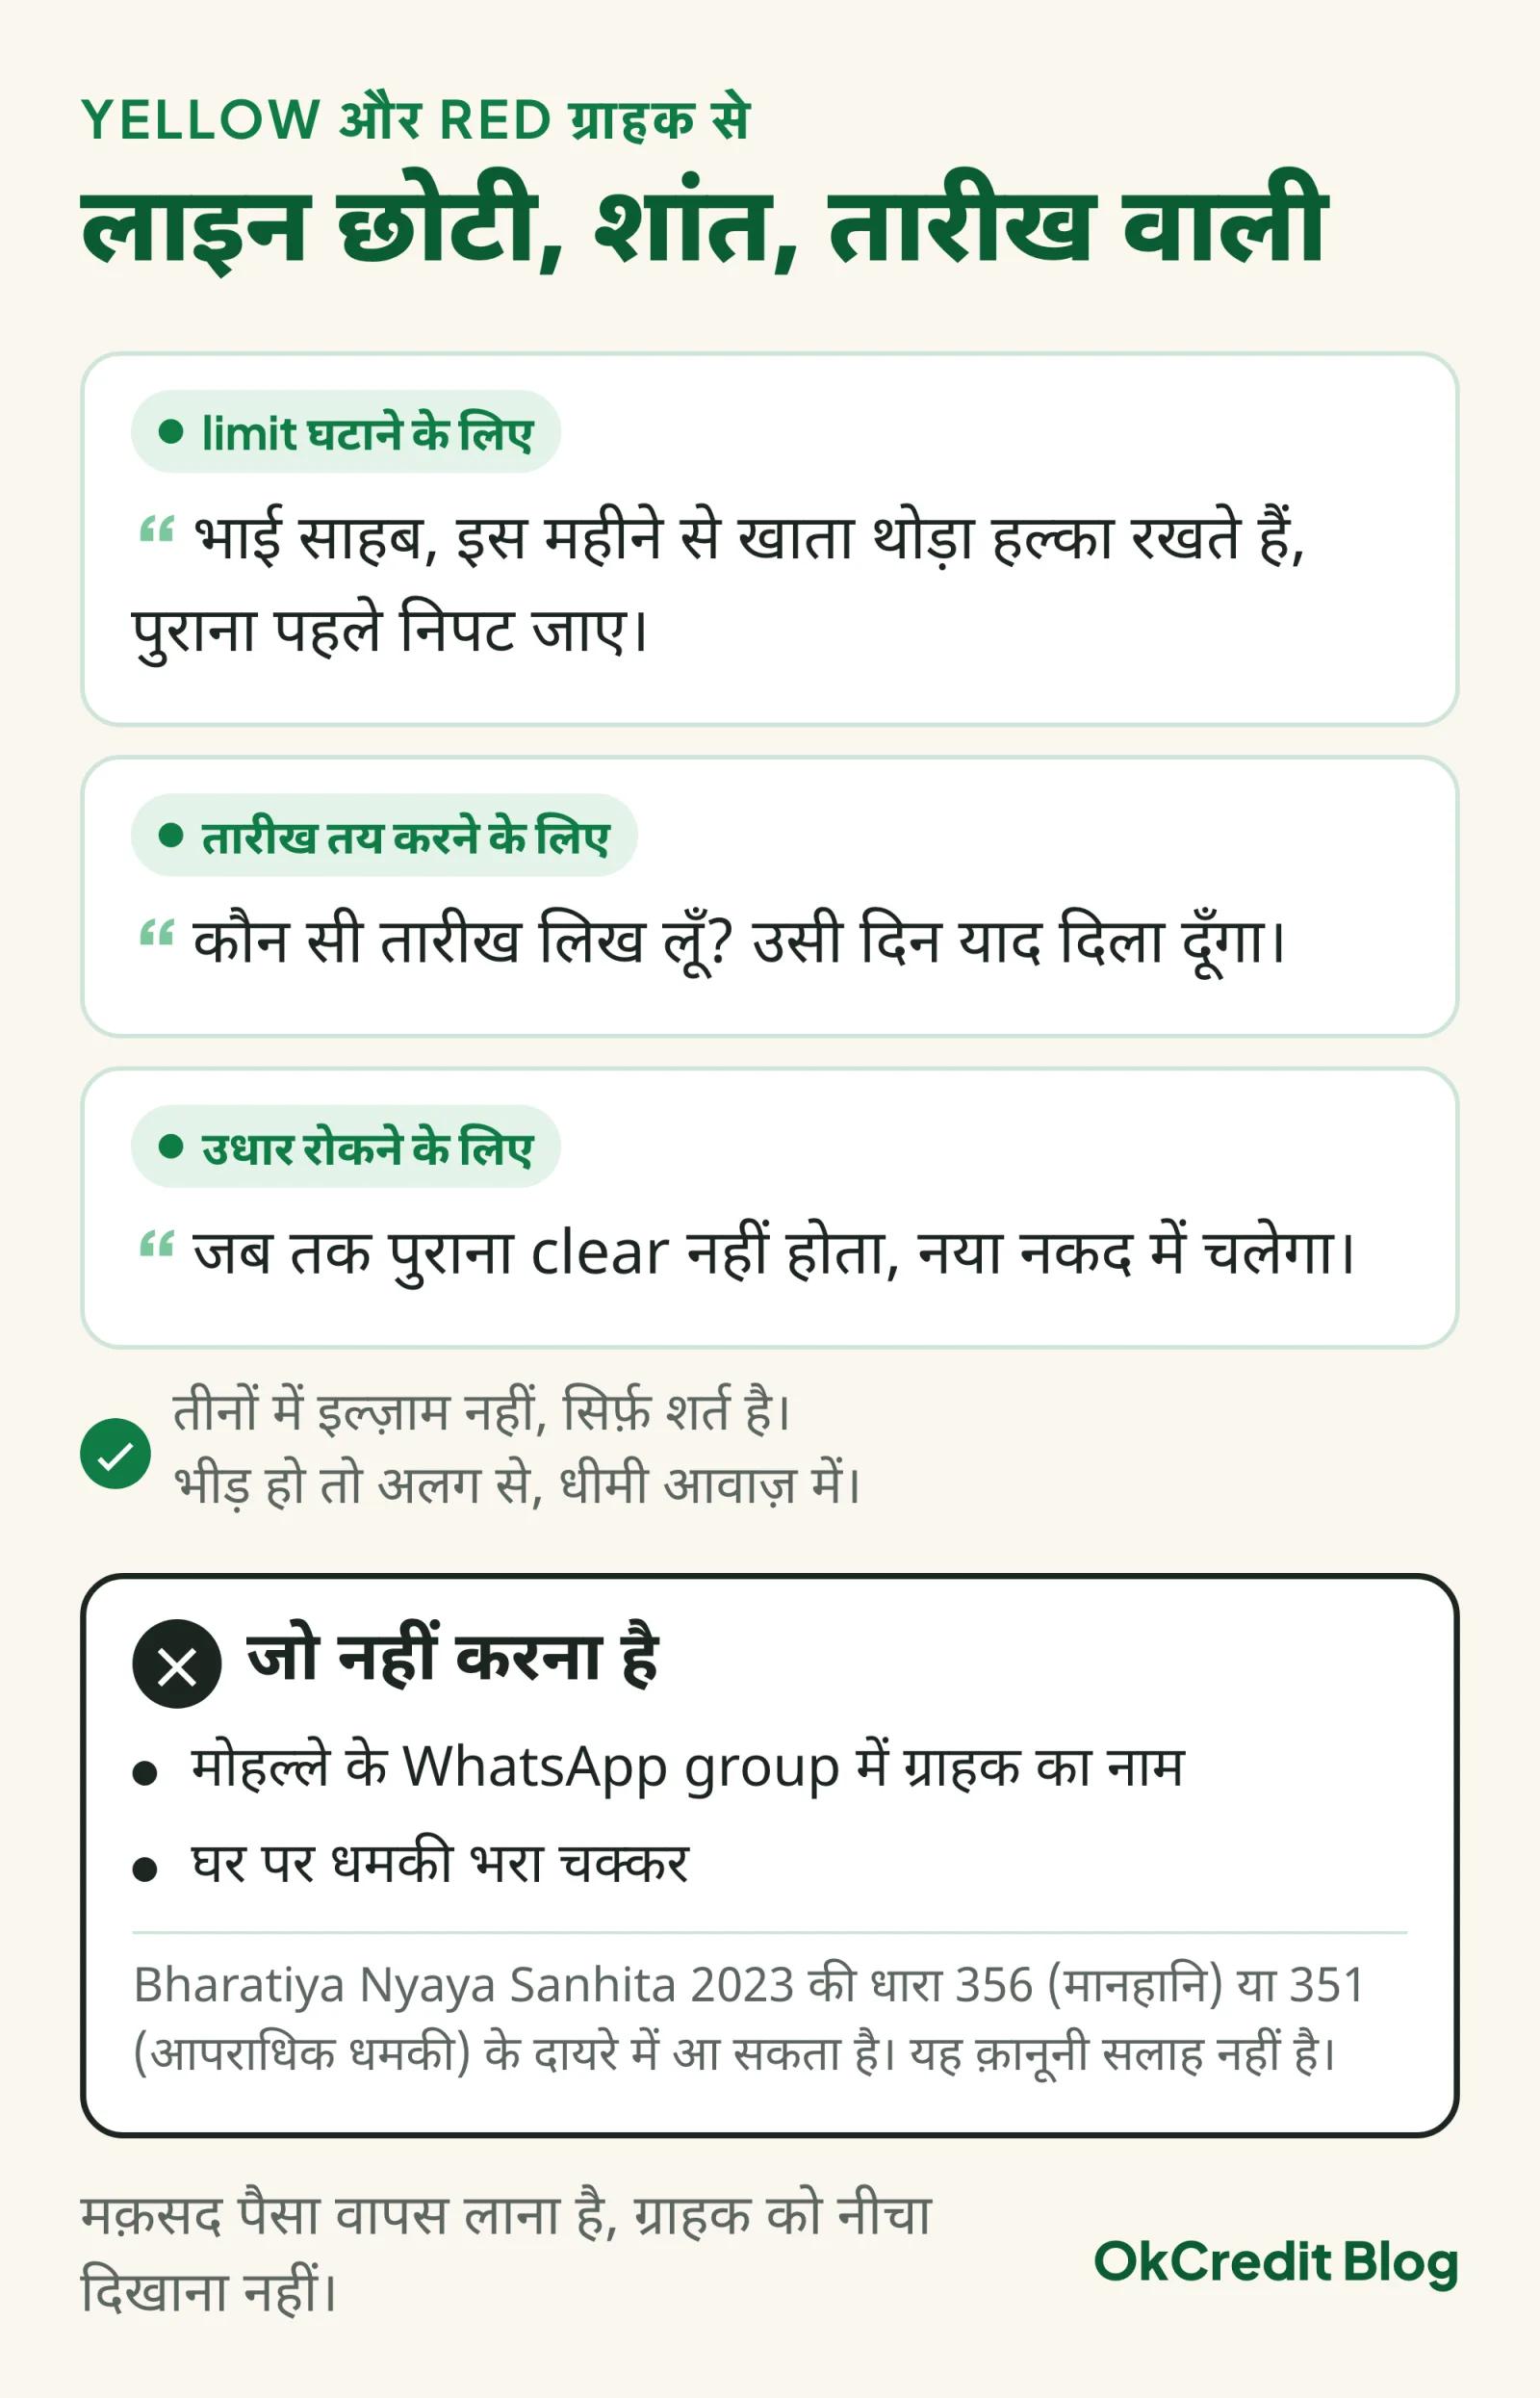 तीन लाइनें, तीनों में सिर्फ़ शर्त। नीचे वाली दो बातें पैसा नहीं लातीं, मुक़दमा ला सकती हैं।
जो नहीं करना है, वह ज़्यादा ज़रूरी है। दीवार पर 'defaulter list', मोहल्ले के WhatsApp group में नाम, घर पर धमकी भरा चक्कर: इनमें से हर एक Bharatiya Nyaya Sanhita 2023 की धारा 356 (मानहानि) या धारा 351 (आपराधिक धमकी) के दायरे में आ सकता है। BNS 1 जुलाई 2024 से लागू है, पुराने IPC 499/500 और 503/506 अब नहीं चलते। यह क़ानूनी सलाह नहीं है; बड़ी रकम पर कोई क़दम उठाने से पहले वकील से बात कर लें।
एक समय सीमा भी याद रखिए, 2026 में भी वही: Limitation Act 1963 के तहत उधार वसूली का दावा 3 साल के अंदर करना होता है। बीच में ग्राहक part-payment करे तो यह घड़ी नई शुरू हो सकती है, लेकिन धारा 19 के हिसाब से तभी, जब उस भुगतान की पावती ग्राहक की अपनी लिखावट में या उसके दस्तख़त वाले काग़ज़ पर हो। सिर्फ़ आपके खाते की entry इसके लिए काफ़ी नहीं मानी जा सकती।
बात करने के बाद भी पैसा न आए तो अगला क़दम ग्राहक पैसे नहीं दे रहा: escalation flowchart में तय है।
Warning signs पकड़ने के लिए record कैसे रखें?
तीन आदतें काफ़ी हैं: हर entry तारीख के साथ, हर वादा तारीख के साथ, और महीने में एक बार हर ग्राहक का खाता अलग से पढ़ना।
तारीख के बिना entry सिर्फ़ रकम है; तारीख के साथ वह pattern बन जाती है। वादे की तारीख entry के बगल में लिखिए, ताकि अगली बार 'आपने 15 तारीख बोली थी' कहा जा सके। महीने के आख़िर में दस मिनट निकालिए: हर ग्राहक का बकाया पिछले महीने से मिलाइए, और जिसका दो महीने लगातार बढ़ा हो, उसे yellow कर दीजिए।
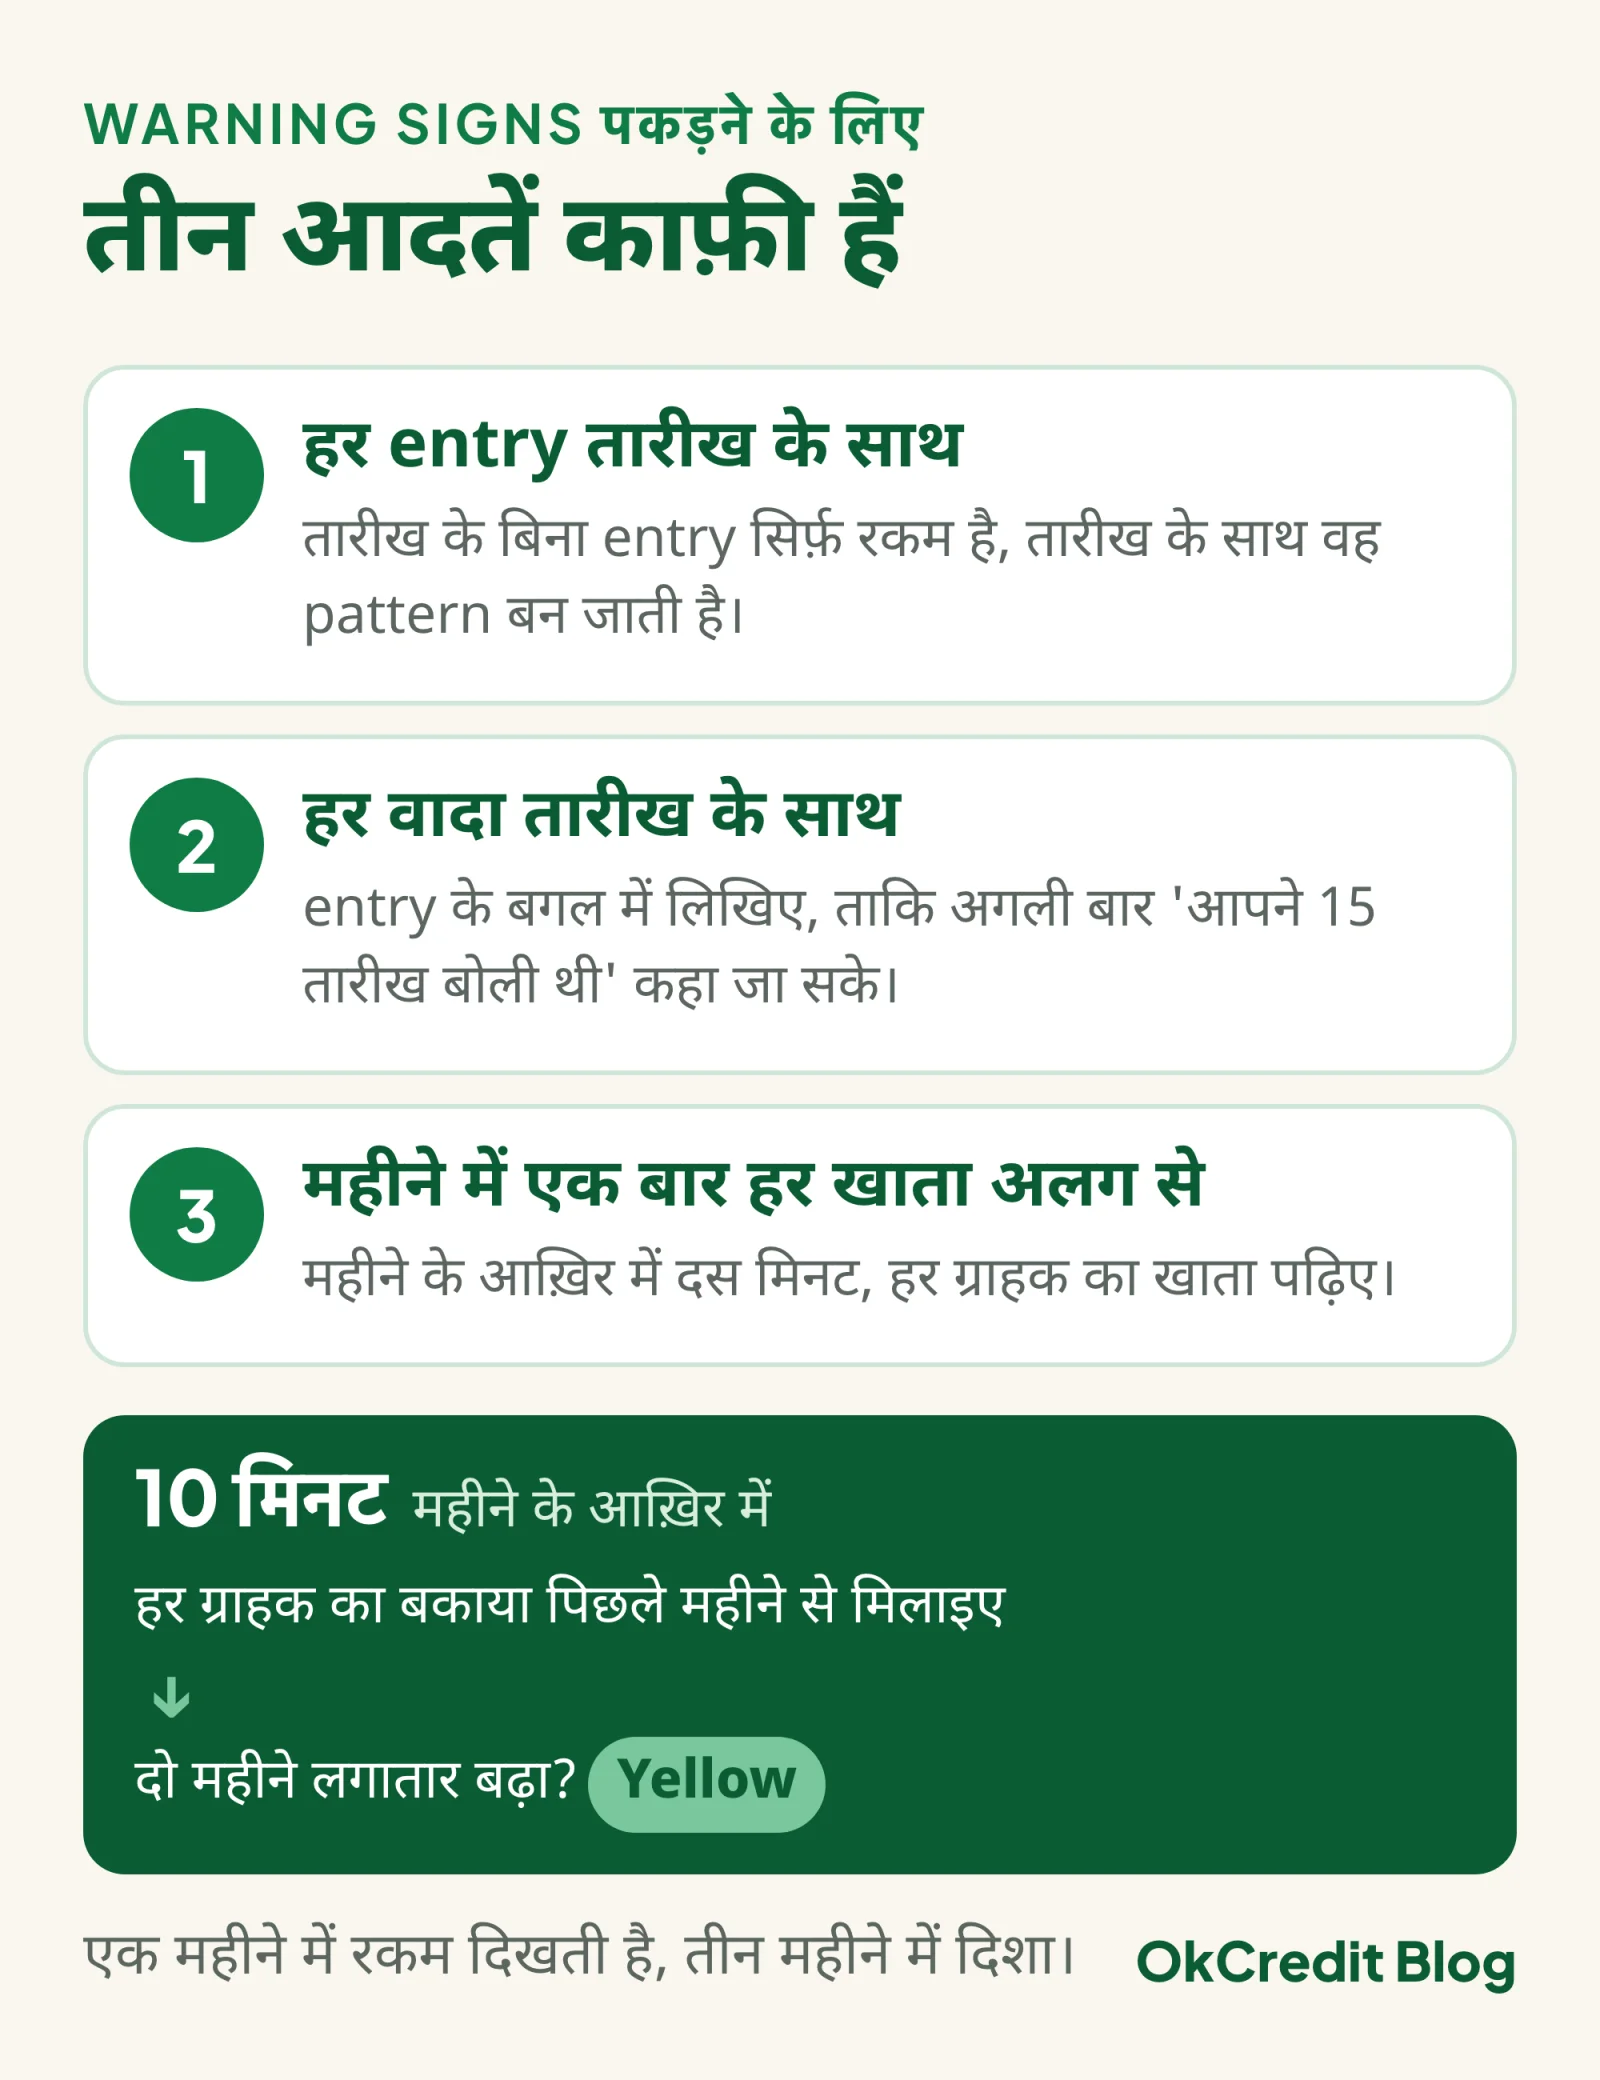 तीन आदतें और महीने के आख़िर के दस मिनट। इतने से pattern ख़ुद दिखने लगता है।
उधार का हिसाब रखने के लिए OkCredit जैसा free digital khata app use कर सकते हैं, हर entry का SMS ग्राहक को भी भेजा जा सकता है, तो entry दोनों तरफ़ का सबूत बन जाती है।
नया ग्राहक खाते में जोड़ने से पहले की जाँच उधार देने से पहले checklist में है।
अक्सर पूछे जाने वाले सवाल
Defaulter customer ki pehchan के लिए कितने महीने का खाता देखना चाहिए?
कम से कम तीन महीने। एक महीने में सिर्फ़ रकम दिखती है, तीन महीने में दिशा दिखती है: बकाया चढ़ रहा है या उतर रहा है, part-payment छोटी हो रही है या नहीं।
कितने warning signs दिखने पर उधार बंद कर दें?
तीन या ज़्यादा। लिखी हुई entry पर बहस अकेली भी red है, क्योंकि वहाँ भुगतान नहीं, छूट माँगी जा रही है। एक या दो संकेत पर उधार बंद नहीं, limit घटाइए और तारीख तय कीजिए।
क्या defaulter ग्राहक का नाम दूसरी दुकानों को बताना ठीक है?
नहीं। किसी भी तरह से नाम सार्वजनिक करना BNS 2023 की धारा 356 (मानहानि) में आ सकता है, और पैसा इससे वापस नहीं आता। संकेत आपके अपने खाते के लिए हैं, किसी list के लिए नहीं।
क्या फँसा हुआ पुराना उधार वापस आ सकता है?
अक्सर हाँ, किश्तों में, अगर बात शांत रहे और हर किश्त की तारीख लिखी हो। पूरा तरीका क्या मेरा फँसा उधार वापस आएगा में है। दावा करना हो तो 3 साल की सीमा याद रखें।