Digital khata ke fayde सीधे शब्दों में: हर उधार entry पर अपने-आप time और date, ग्राहक के phone पर उसी entry का SMS, बकाया पर reminder की सुविधा, और phone खोने पर भी online backup में सुरक्षित खाता। 2026 का कानून (BSA 2023, s.28) electronic खाता मानता है, पर अकेला खाता काफ़ी सबूत नहीं: ग्राहक की acknowledgement ज़रूरी है।
Digital khata ke fayde: असल में क्या बदलता है?
सबसे बड़ा फ़र्क यह है कि digital khata app में हर entry पर उसी पल का time और date लगता है और वही entry ग्राहक के phone तक पहुँचती है, यानी हिसाब एक तरफ़ा नहीं रहता।
कागज़ पर आप नाम और रकम लिखते हैं, बस। वह entry सिर्फ़ आपकी किताब में रहती है। App में वही entry डालते ही उस पर तारीख़ और समय चढ़ जाता है और ग्राहक के phone पर SMS या WhatsApp से पहुँच जाती है। रकम गलत लगे तो वह उसी शाम बोलेगा, छह महीने बाद counter पर नहीं।
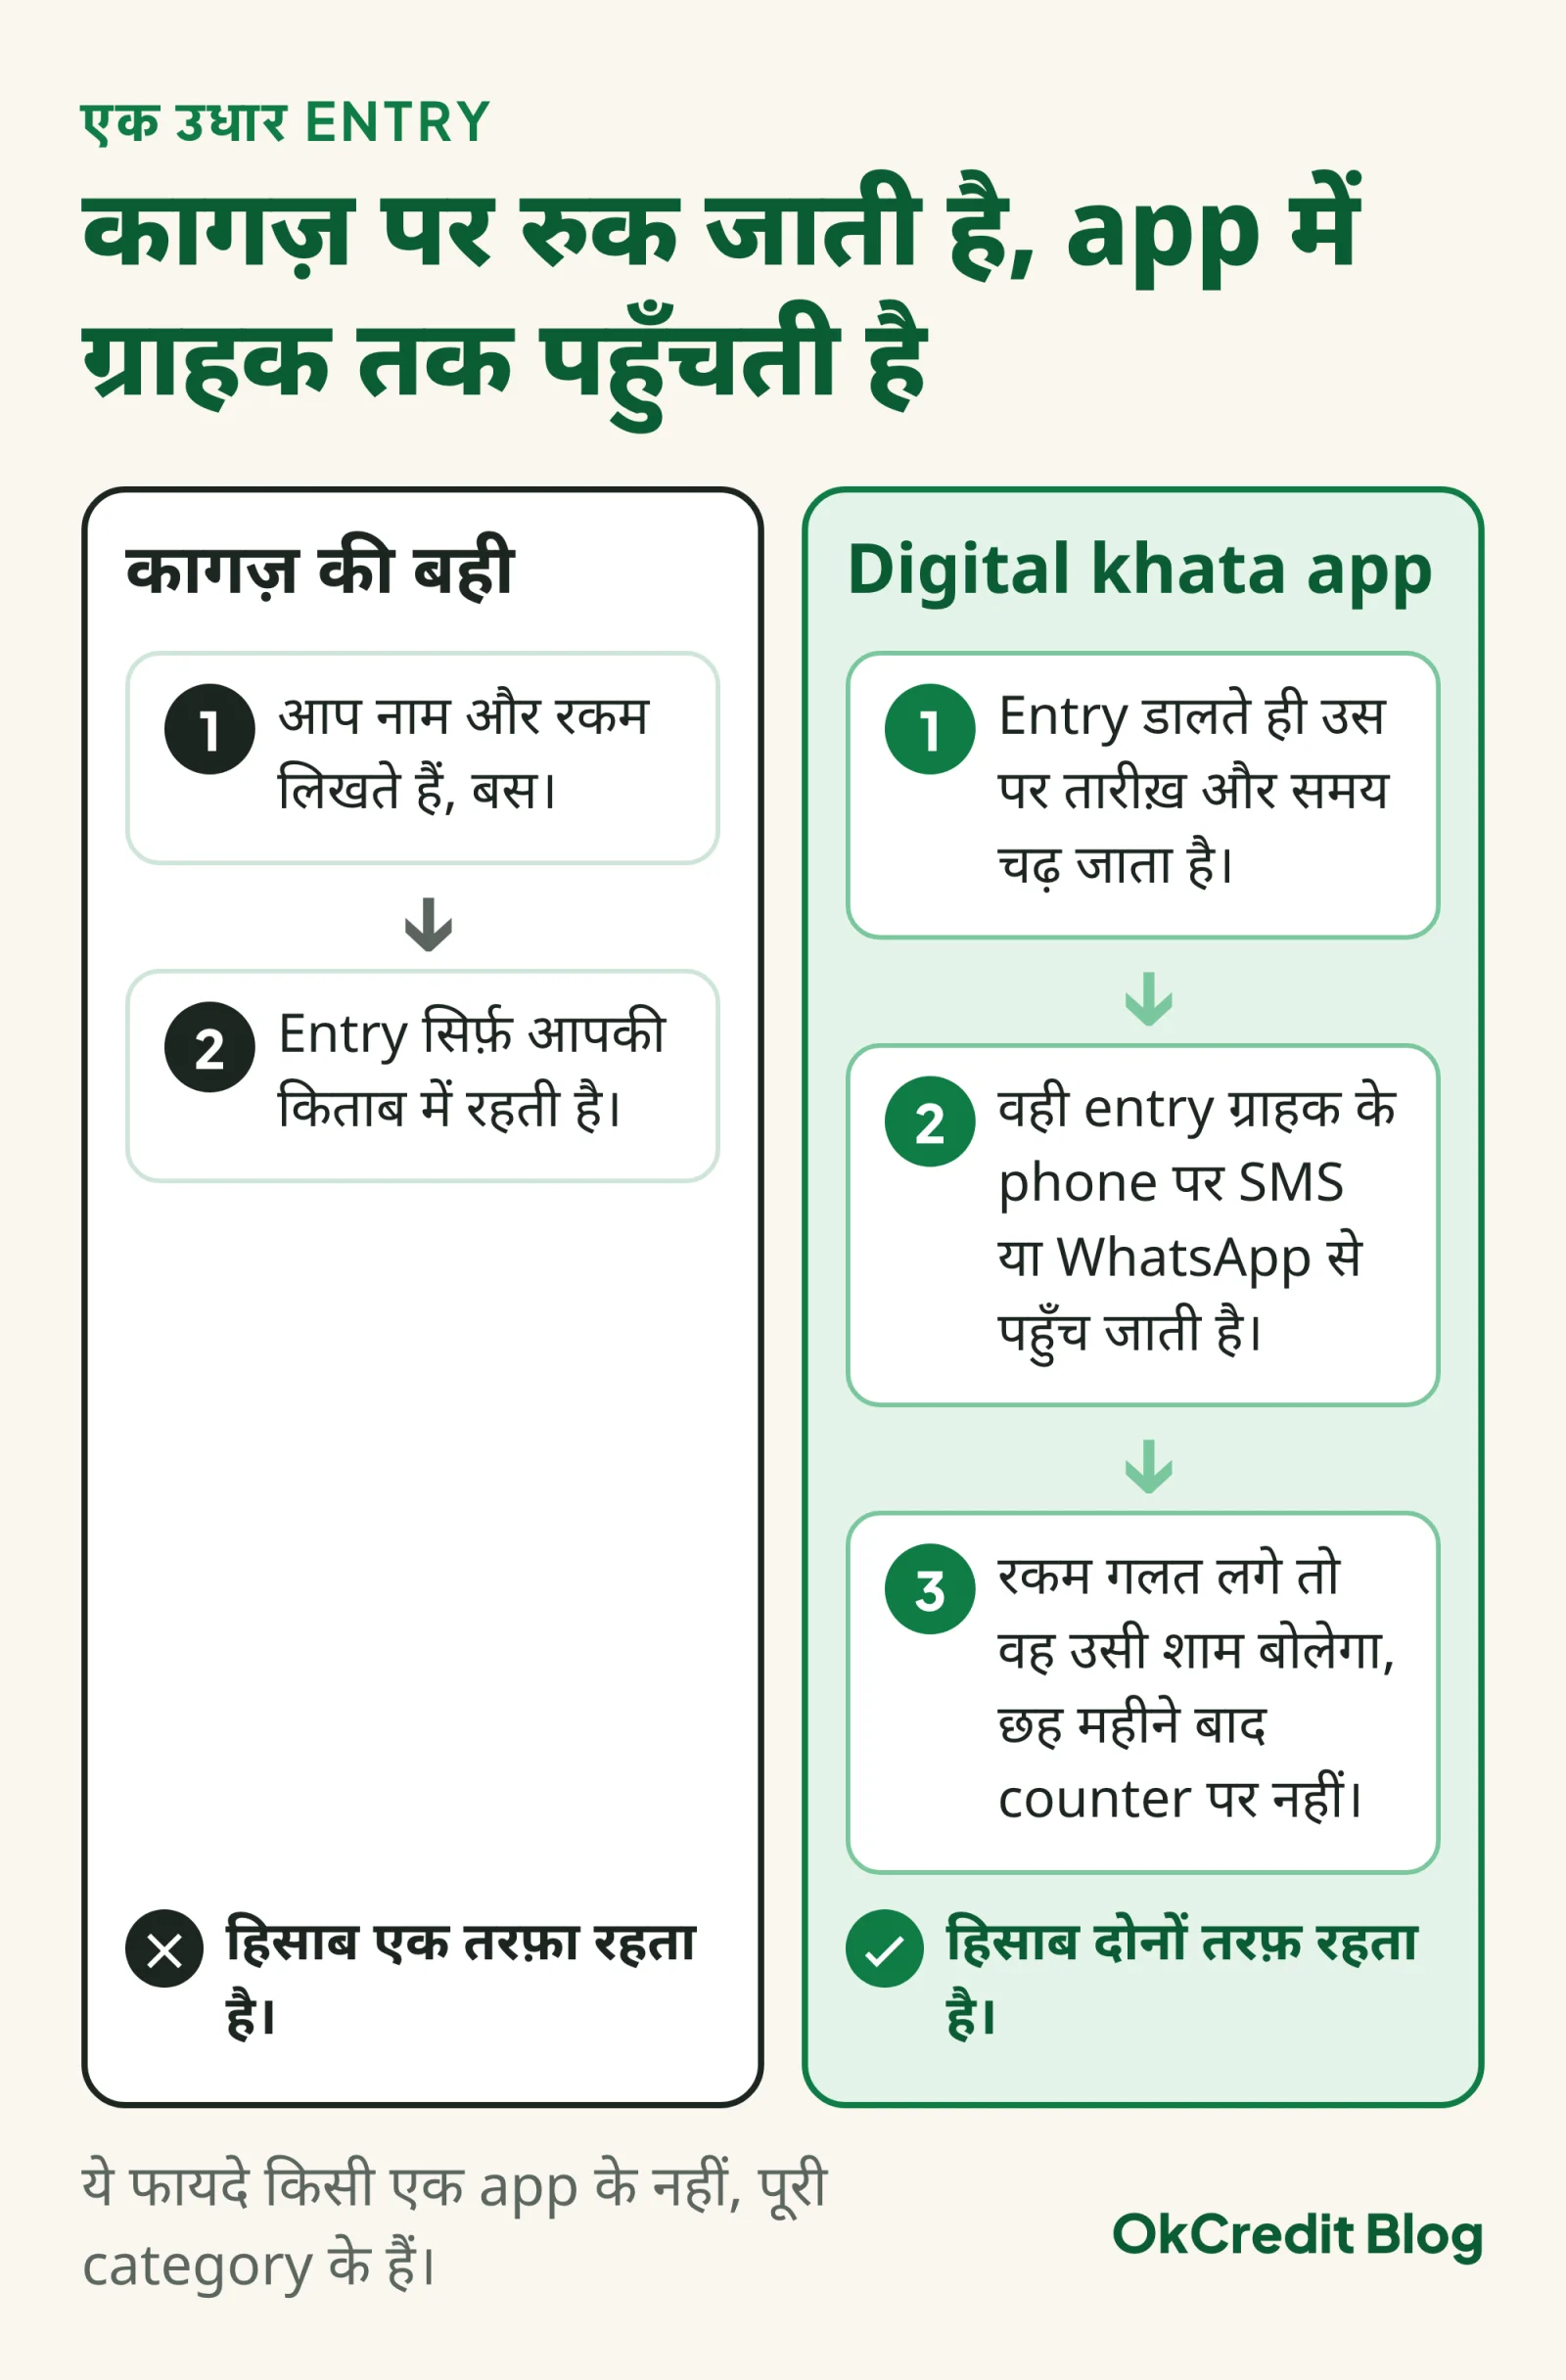 एक ही entry, दो रास्ते। कागज़ पर हिसाब एक तरफ़ा रहता है, app में वही entry उसी शाम ग्राहक के phone पर होती है।
बाकी फायदे इसी से निकलते हैं। बकाया पुराना होने लगे तो app अपने-आप reminder भेजता है। किस ग्राहक पर कुल कितना बाकी है, वह हर वक़्त सामने रहता है, महीने के आख़िर में पन्ने पलटकर जोड़ना नहीं पड़ता। और खाता online backup में रहता है: phone खो जाए या बदल लें, खाता नए phone पर वापस आ जाता है।
ये फायदे किसी एक app के नहीं, पूरी category के हैं। असली परीक्षा तब होती है जब ग्राहक entry मानने से मना कर दे।
कागज़ का खाता किस मौके पर फेल होता है?
कागज़ का खाता उस दिन फेल होता है जिस दिन ग्राहक entry मानने से इनकार करता है, क्योंकि उस वक़्त आपके पास अपनी लिखावट के अलावा कुछ नहीं होता।
पैटर्न हर दुकान में एक जैसा है। ग्राहक पुराना हिसाब चुकाने आता है। आप बही खोलकर तीन महीने पुरानी entry दिखाते हैं। वह कहता है, “मैंने तो दे दिए थे, आपने काटा नहीं होगा।” Entry पर तारीख़ नहीं, स्याही फैली हुई, ऊपर एक रकम काटकर दूसरी लिखी है। ग्राहक के पास कोई message नहीं, आपके पास कोई गवाह नहीं। अब दो ही रास्ते: बहस करके ग्राहक खो दो, या रकम छोड़कर ग्राहक बचा लो। ज़्यादातर दुकानदार दूसरा चुनते हैं और उसी बही में एक और लकीर खींच देते हैं।
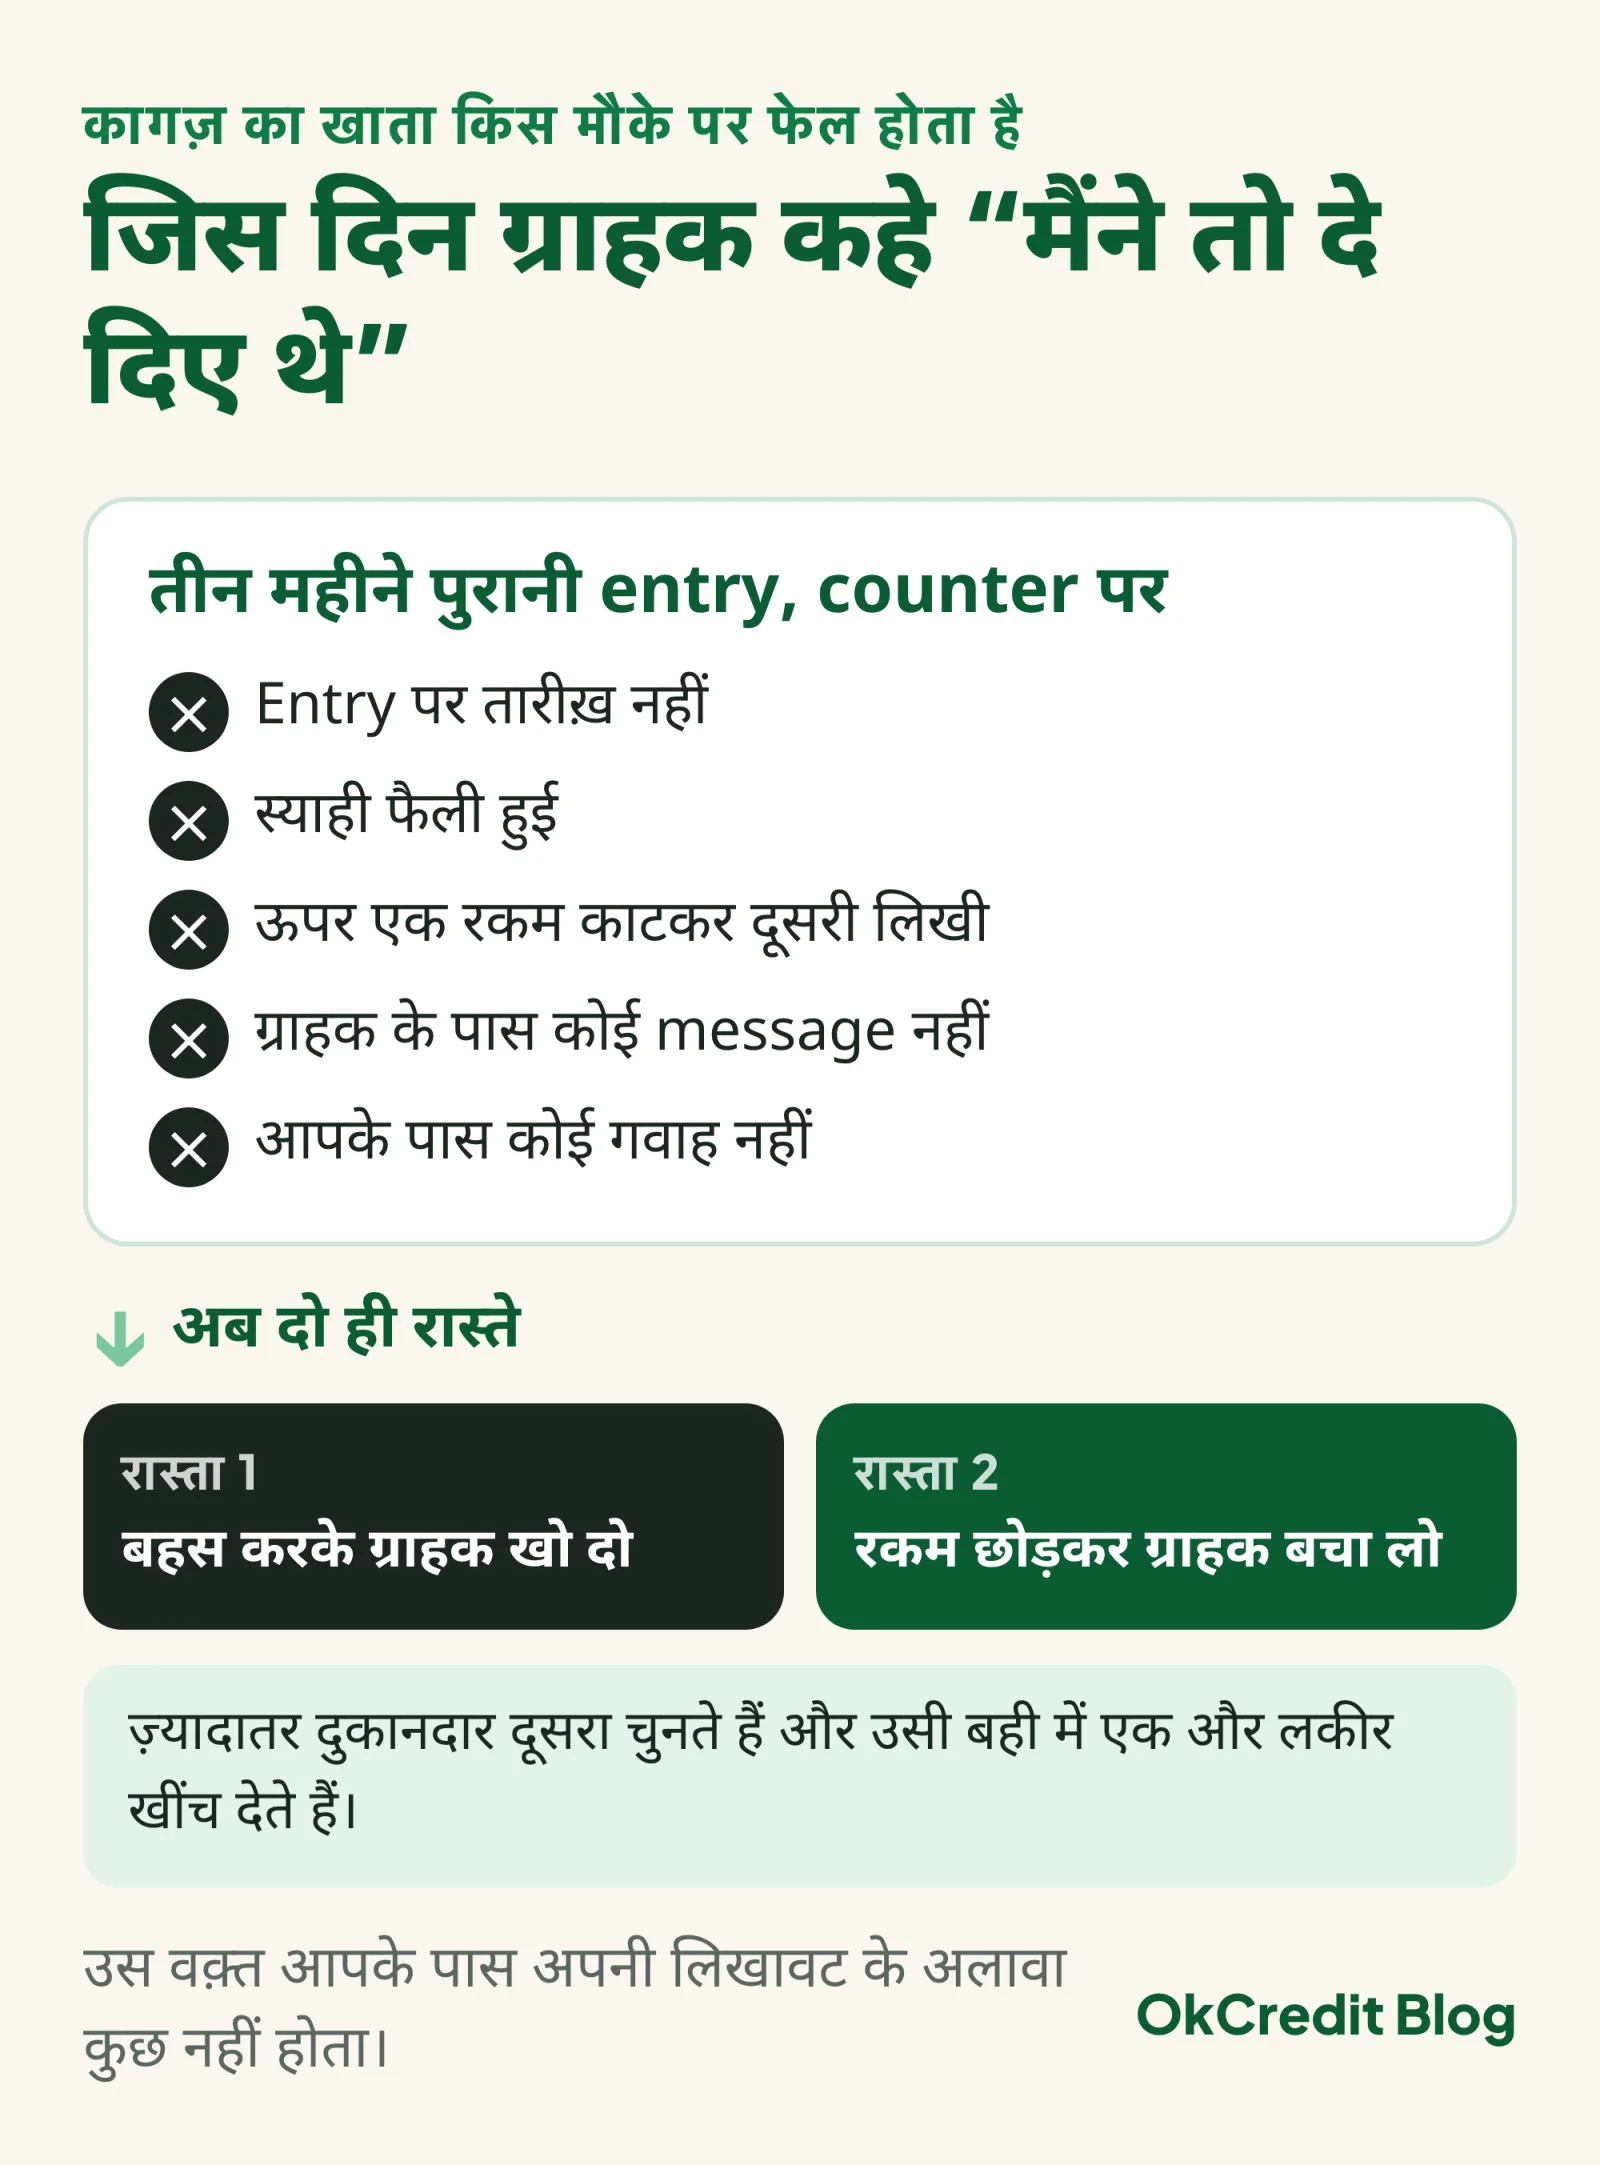 विवाद के दिन कागज़ की बही के पास सिर्फ़ आपकी लिखावट होती है, और दोनों रास्ते महँगे हैं।
छोटी बातें भी उतनी ही चुभती हैं। छोटा सामान “बाद में लिख लूँगा” कहकर शाम तक भूल जाता है। बही एक ही आदमी की होती है, उसके न होने पर staff को पता नहीं किसका कितना है। और किताब बारिश में भीग सकती है, चूहे कुतर सकते हैं, दुकान बदलने में गुम हो सकती है। जो उधार ऐसे अटकता है, वह लौटेगा या नहीं, इस पर अलग post है: क्या मेरा फँसा उधार वापस आएगा।
Paper vs digital khata: असली फर्क क्या है?
असली फ़र्क entry लिखने में नहीं, entry साबित करने में है।
| पहलू | कागज़ की बही | Digital khata app |
|---|---|---|
| Entry का time और date | जो आप लिखें; अक्सर छूट जाता है | अपने-आप, हर entry पर |
| ग्राहक की acknowledgement | नहीं; entry सिर्फ़ आपके पास | हर entry का message ग्राहक के phone पर |
| विवाद में सबूत | सिर्फ़ आपकी लिखावट | Time-stamped entry और ग्राहक की तरफ़ का message या reply |
| Reminder | खुद फ़ोन करना या दुकान पर टोकना | बकाया पर अपने-आप SMS |
| Backup | कोई नहीं; किताब गई तो हिसाब गया | Online backup; phone बदलने पर भी खाता साथ |
| महीने का total | पन्ने पलटकर जोड़ना | हर ग्राहक का running total हमेशा सामने |
| खर्च | बही और पेन, हर साल नई | कई app का basic khata मुफ़्त; smartphone और data आपका |
अब ईमानदारी से दूसरी तरफ़। Digital khata पूरी तरह phone पर टिका है: battery ख़त्म या phone repair में, तो उस दिन entry कहाँ लिखेंगे, यह पहले सोच लें। जिस ग्राहक के पास smartphone नहीं या जो SMS पढ़ता नहीं, उसके लिए message वाला फायदा आधा रह जाता है। आदत बदलने में समय लगता है, आपको भी, counter पर बैठने वाले लड़के को भी। और digital khata बुरे ग्राहक को अच्छा नहीं बनाता; बस यह पक्का करता है कि वह “मुझे पता नहीं था” न कह सके। कौन से ग्राहक पहले से इशारा दे रहे हैं, यह defaulter के warning signs में पढ़ें।
कानून की नज़र में digital entry कितनी मज़बूत है?
2026 में लागू सबूत कानून Bharatiya Sakshya Adhiniyam 2023 (1 July 2024 से लागू) s.28 में electronic रूप में रखे हिसाब-किताब को नाम लेकर relevant मानता है, पर उसी section में लिखा है कि सिर्फ़ खाते की entry किसी पर देनदारी थोपने के लिए अकेले काफ़ी नहीं।
यह नियम कागज़ और digital, दोनों पर एक जैसा है। Act की illustration खुद कहती है कि A की किताब में B पर बाकी दिखना relevant है, पर अकेले इतने से B की देनदारी साबित नहीं होती। इसलिए असली सवाल यह है कि ग्राहक की तरफ़ से क्या है: उसका reply, उसके दस्तख़त, या उसकी part-payment का लिखित सबूत। Digital khata app यहीं काम आता है, क्योंकि हर entry का message ग्राहक तक जाता है और उसका जवाब एक record बनाता है।
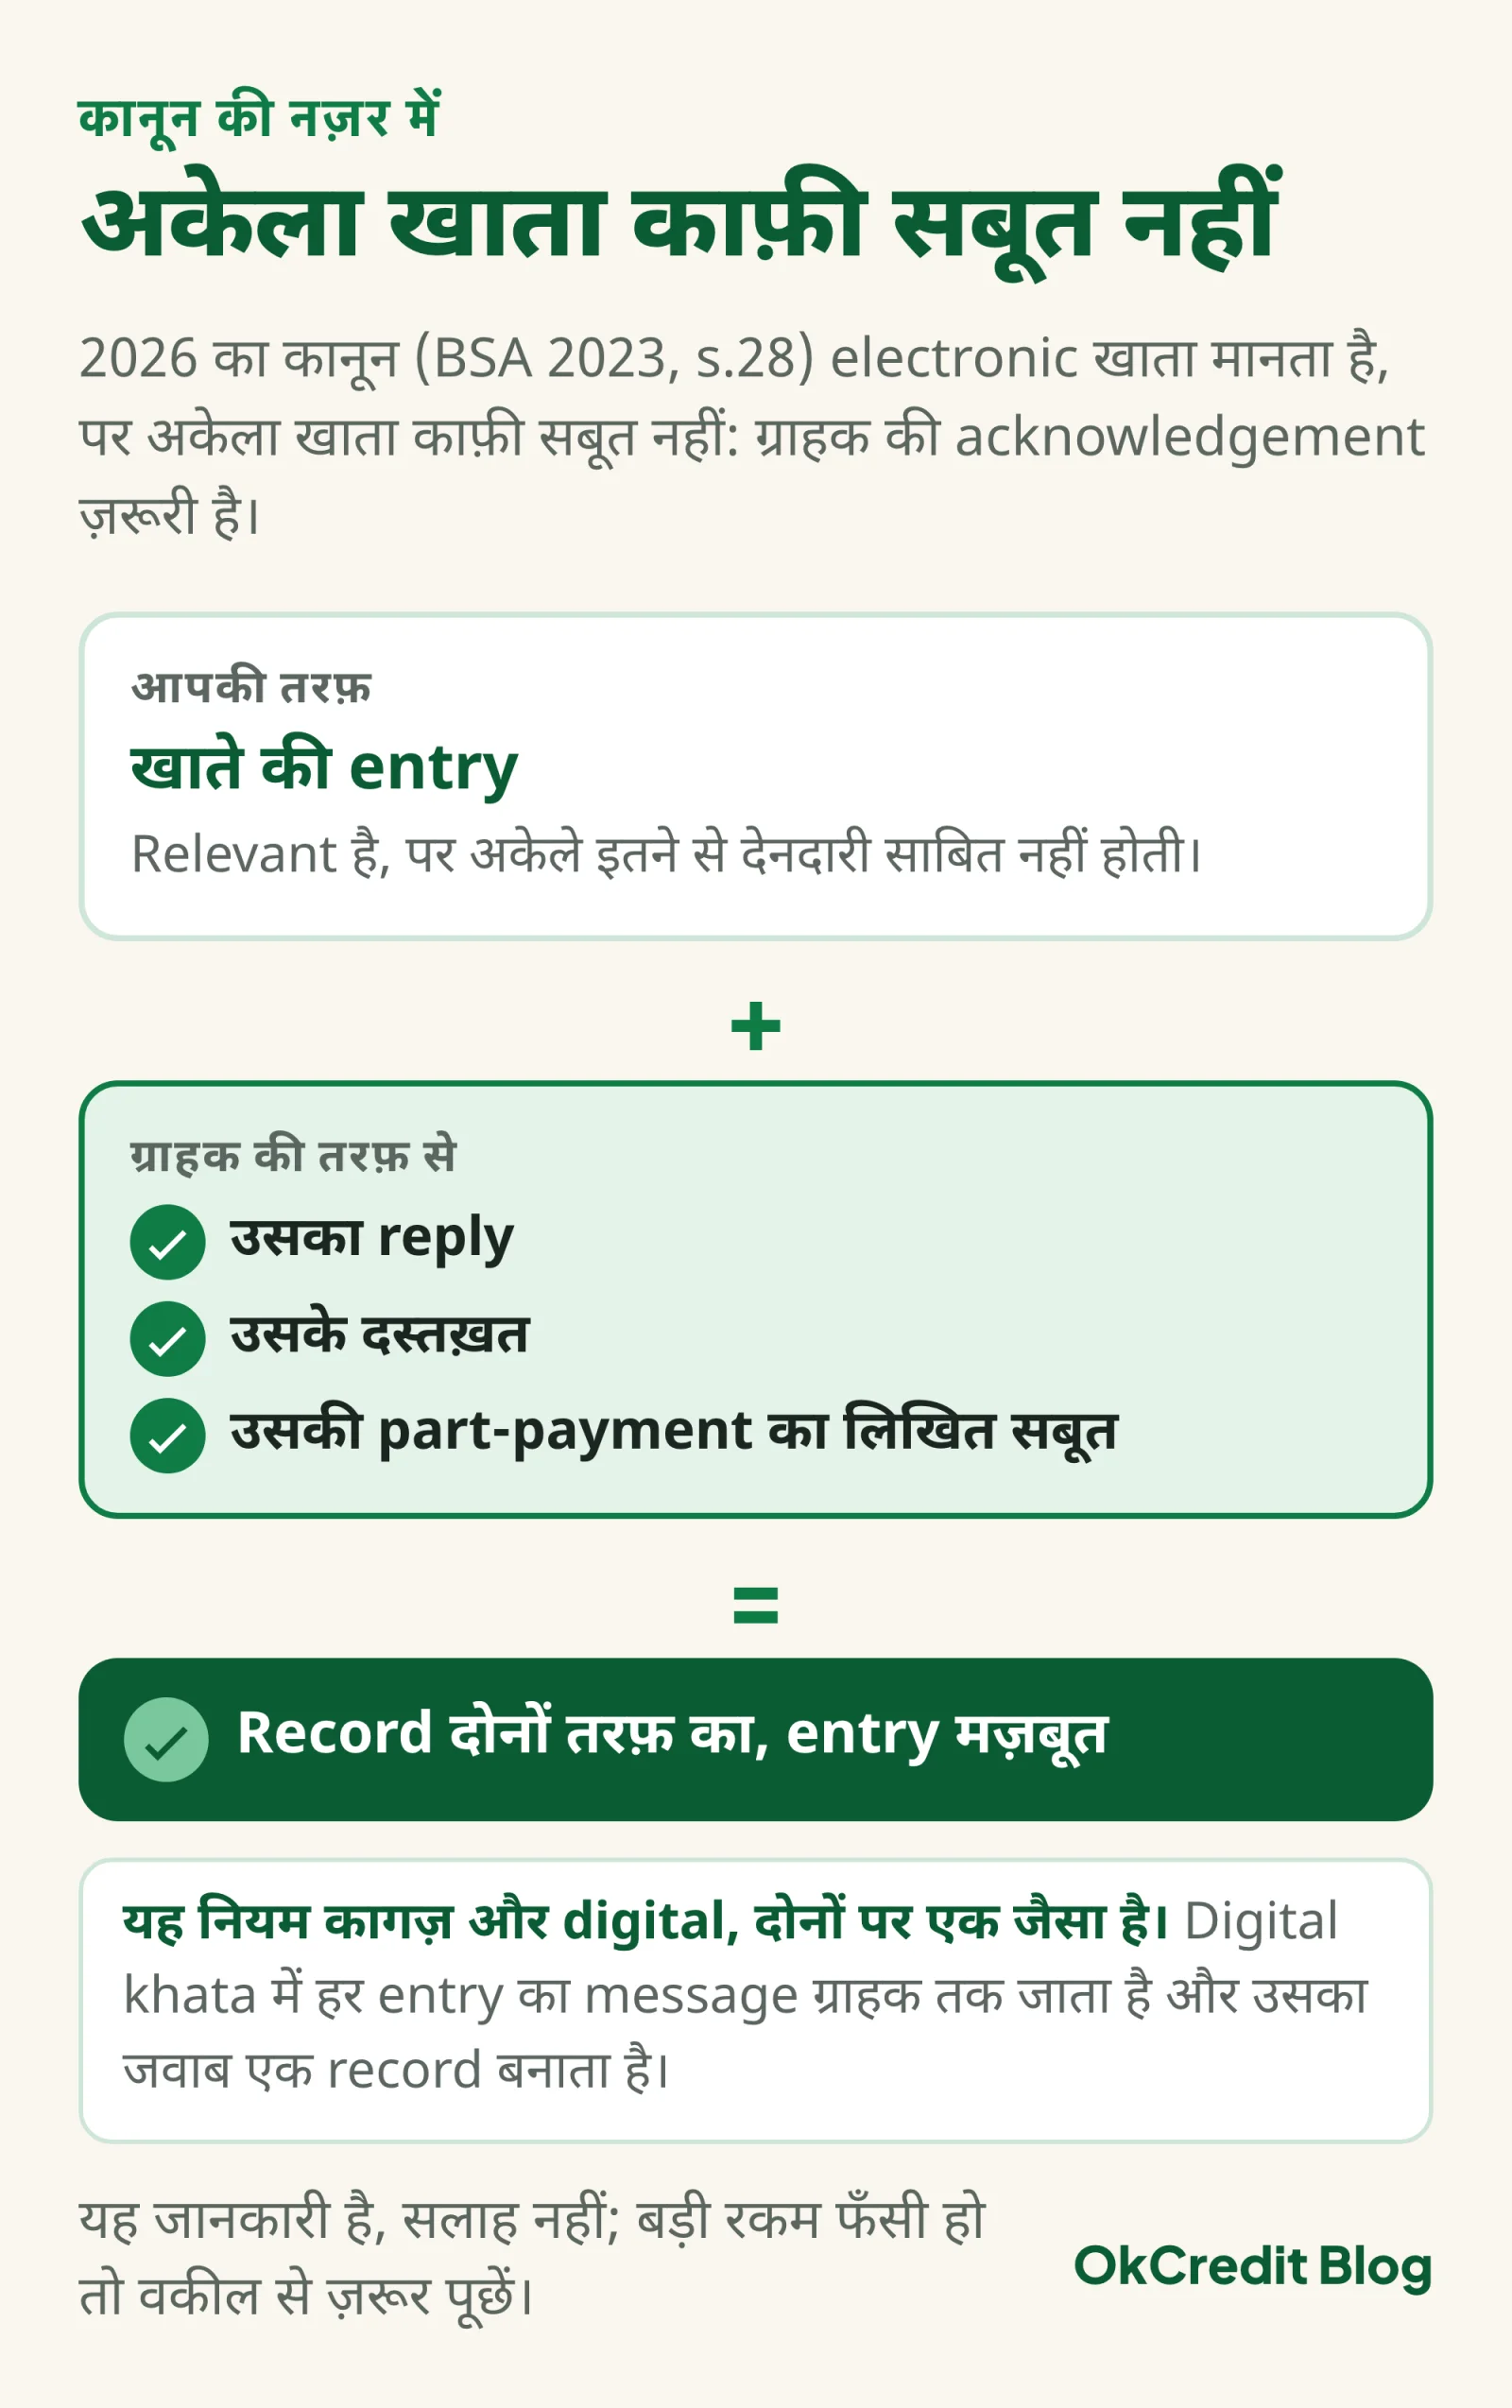 खाते की entry आपकी तरफ़ का record है। ग्राहक की तरफ़ से reply, दस्तख़त या part-payment का लिखित सबूत उसे मज़बूत बनाता है।
तीन और sections काम के हैं। s.2(1)(d) के तहत smartphone पर आए messages “document” हैं। s.61 कहता है कि electronic record सिर्फ़ electronic होने से खारिज नहीं होगा। और s.63 के तहत court में electronic record के साथ certificate लगता है, जिसमें device की जानकारी और in-charge तथा एक expert के दस्तख़त होते हैं। यानी “screenshot दिखाया, केस जीत गए” वाली बात नहीं; सबूत है, पर तरीके से पेश करना पड़ता है।
समय की सीमा भी समझ लें। Limitation Act 1963 के तहत उधार पर बेचे सामान की वसूली का दावा तीन साल में करना होता है, delivery की तारीख़ से (Art. 14) या तय credit अवधि ख़त्म होने से (Art. 15)। s.18: ग्राहक अवधि ख़त्म होने से पहले अपने दस्तख़त वाली लिखित में देनदारी मान ले, तो उस तारीख़ से तीन साल फिर गिने जाते हैं, चाहे उसने साथ में “अभी नहीं दूँगा” ही लिखा हो। s.19: part-payment से भी अवधि नए सिरे से शुरू होती है, पर शर्त यह कि उस payment की acknowledgement देने वाले की अपनी लिखावट में हो या उसके दस्तख़त वाली लिखित में; अपनी बही में “जमा” लिख लेना इस शर्त को पूरा नहीं करता। SMS या WhatsApp का reply “signed writing” है या नहीं, यह evidence law का सवाल है। यहाँ जो है वह जानकारी है, सलाह नहीं; बड़ी रकम फँसी हो तो वकील से ज़रूर पूछें।
Paper से digital पर कैसे shift करें?
Shift एक दिन में नहीं, एक महीने में करें, और शुरुआत सिर्फ़ उधार लेने वाले ग्राहकों से।
Cash वाले ग्राहक को app में डालने की ज़रूरत नहीं; उधार वाले बीस-तीस नाम ही असली काम हैं। हर ग्राहक का opening balance तब डालें जब वह सामने हो और रकम पर उसकी हाँ मिल जाए। जिस पुरानी रकम पर पहले से मतभेद है, उसे पहले निपटाएँ, वरना विवाद digital होकर भी विवाद ही रहेगा। नए उधार पर क्या पूछना है, इसके लिए उधार देने से पहले की checklist देखें।
पहला message reset की तरह भेजें: ग्राहक को बता दें कि आज से हर entry का SMS उसके phone पर आएगा, गलत लगे तो उसी दिन बताए। ज़्यादातर ग्राहक इसे शक नहीं, साफ़-सफ़ाई मानते हैं। Reminder किस लहजे में जाए, इसके नमूने payment reminder messages में हैं।
एक महीना कागज़ साथ चलाएँ और हर शाम दोनों मिलाएँ; जो entry app में छूटी, पकड़ में आएगी। महीने के अंत में total मिल जाएँ, तब बही अलमारी में रखें।
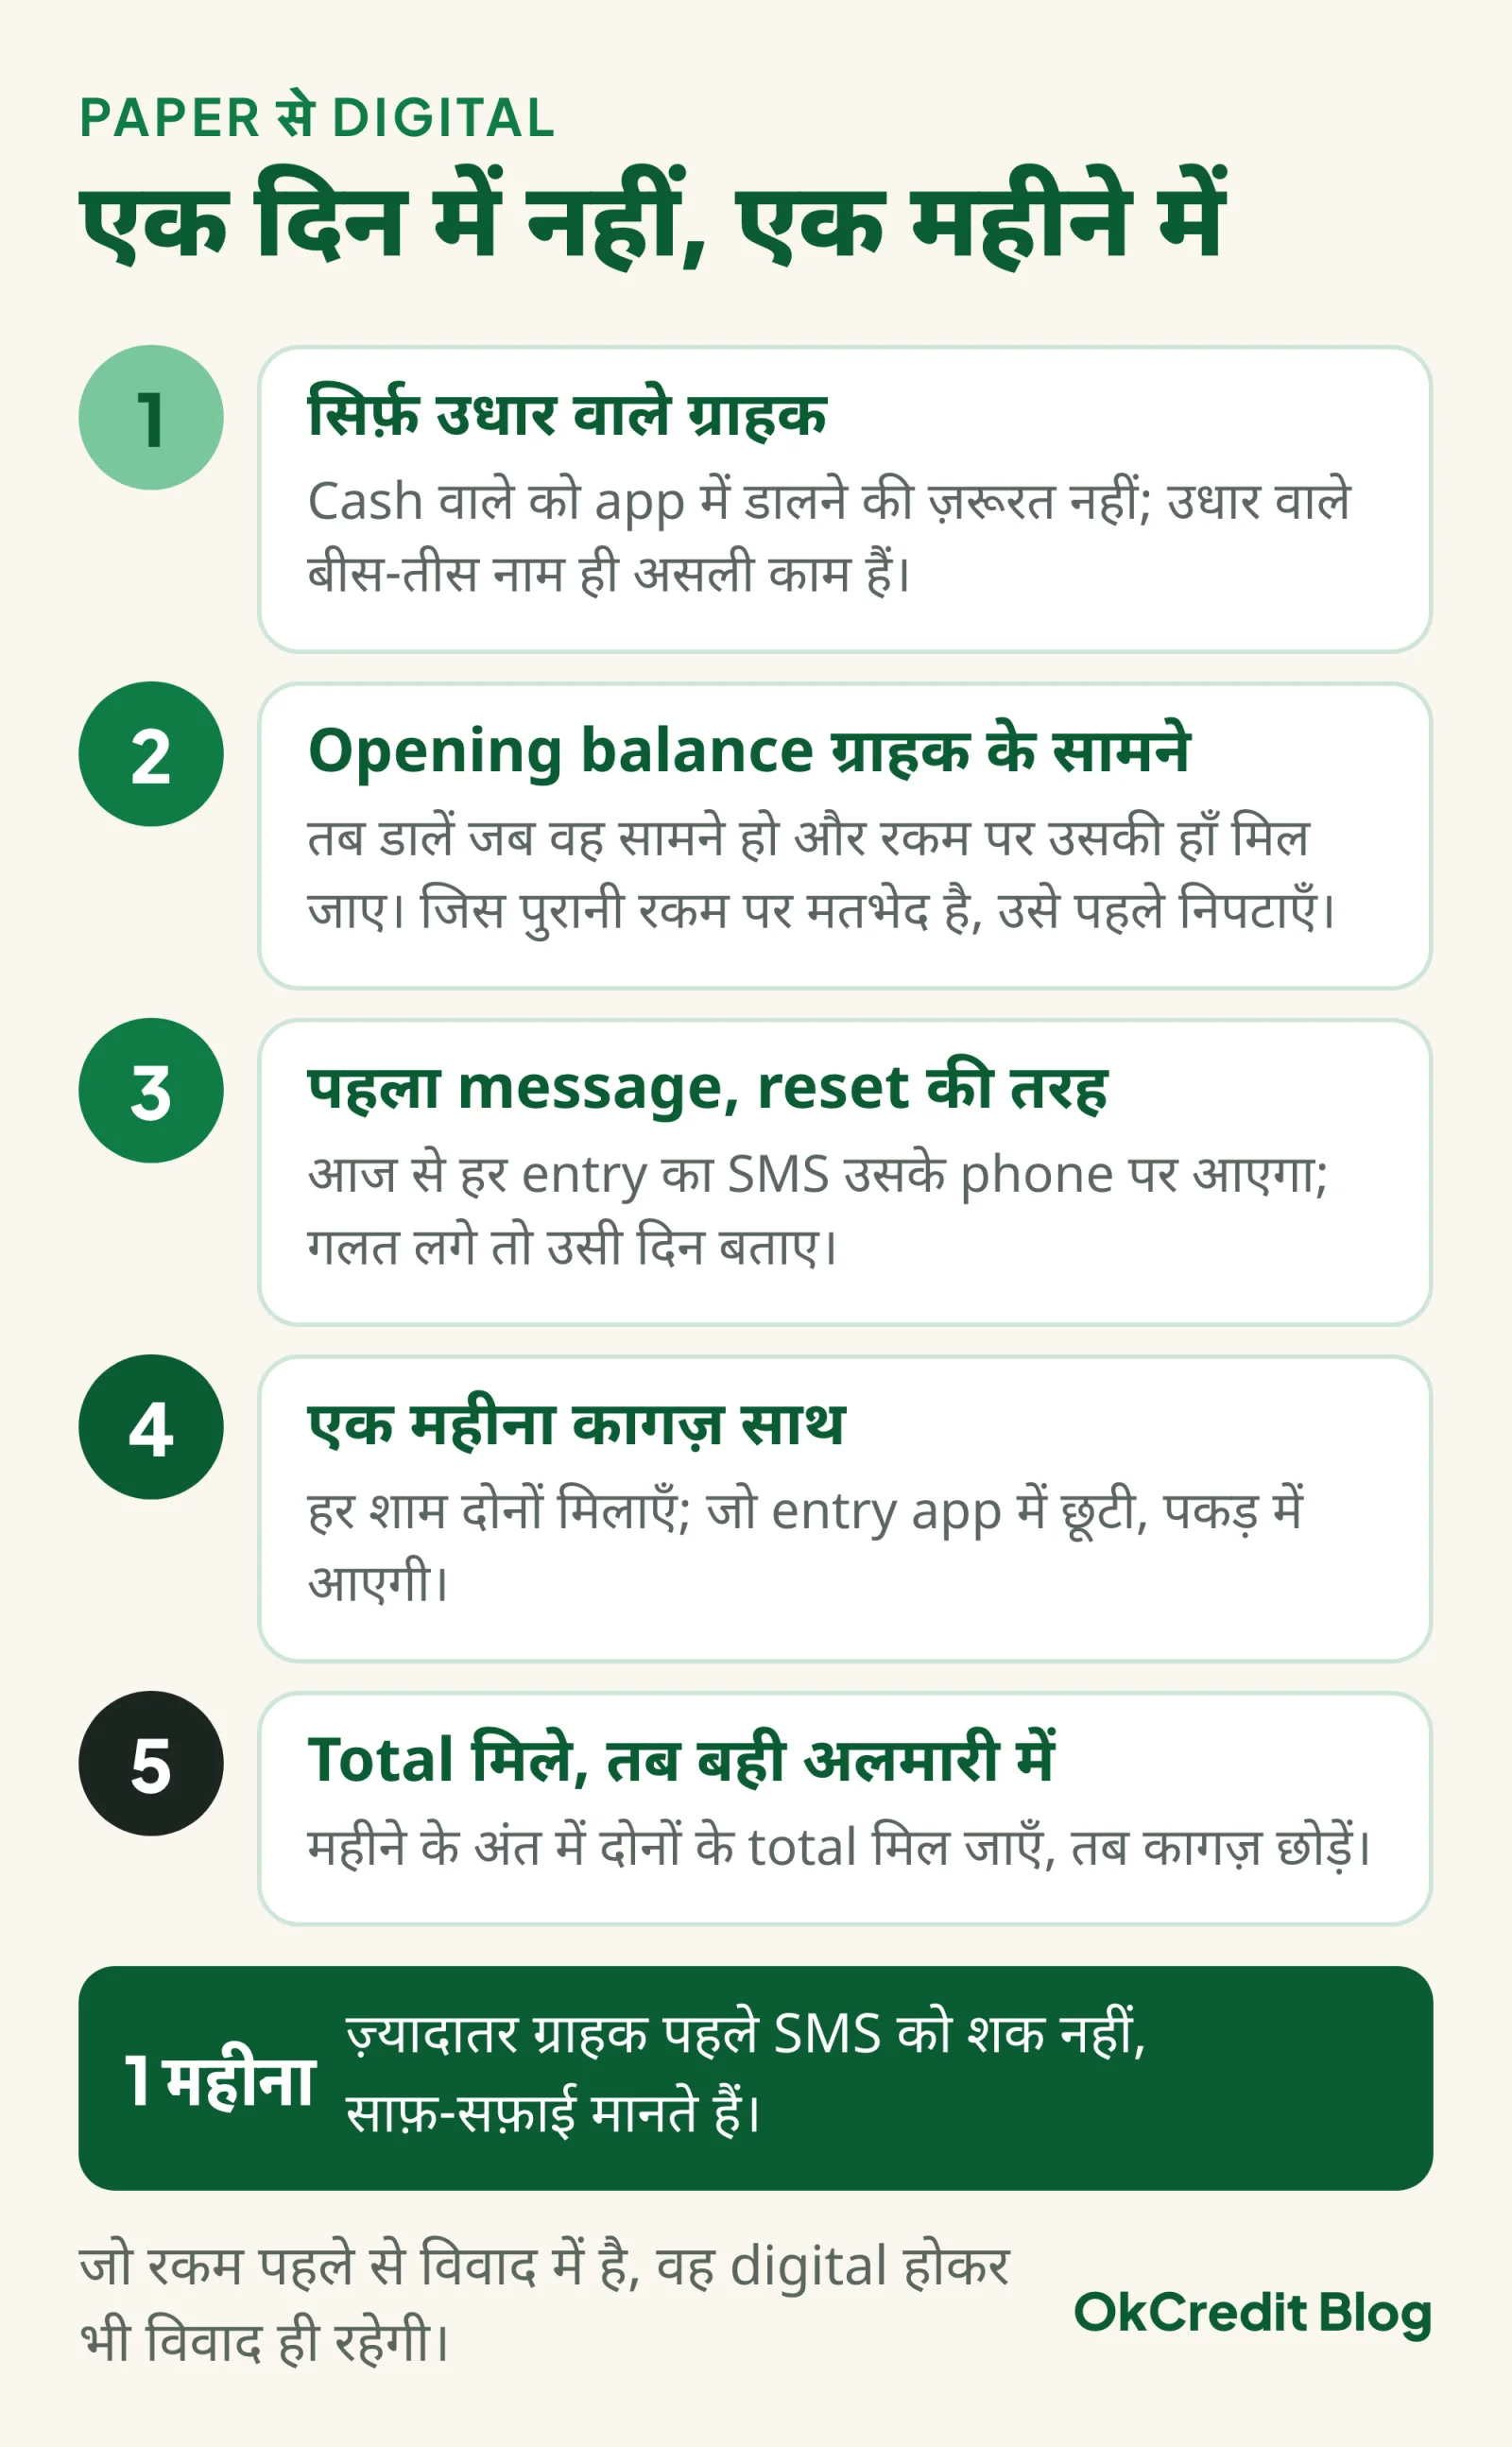 पाँच कदम, एक महीना। Opening balance ग्राहक की हाँ के साथ, और कागज़ तब छूटे जब दोनों के total मिल जाएँ।
Udhar का हिसाब रखने के लिए OkCredit जैसा free digital khata app इस्तेमाल कर सकते हैं: हर entry का SMS ग्राहक को भेजा जा सकता है, ऑटो रिमाइंडर चालू हो तो बकाया पर SMS reminder अपने आप जाते हैं (आपके अपने phone से), और online backup की वजह से phone बदलने पर भी खाता साथ रहता है। Google Play पर download करें।
अक्सर पूछे जाने वाले सवाल
Digital khata app के सबसे बड़े फायदे क्या हैं?
हर entry पर अपने-आप time और date, ग्राहक के phone पर उसी entry का message, बकाया पर reminder की सुविधा, online backup, और हर ग्राहक का running total। विवाद के दिन सबसे कीमती ग्राहक तक पहुँचा message है, क्योंकि record सिर्फ़ आपकी तरफ़ नहीं रहता।
क्या digital khata की entry court में सबूत मानी जाती है?
Bharatiya Sakshya Adhiniyam 2023 की s.28 के तहत electronic रूप में regular रखा खाता relevant है, पर अकेले खाते की entry से देनदारी साबित नहीं होती; कागज़ की बही पर भी यही नियम है। s.61 के तहत electronic record सिर्फ़ electronic होने से खारिज नहीं होता, और s.63 के तहत court में उसके साथ certificate लगता है। ग्राहक की तरफ़ का reply या लिखित acknowledgement entry को मज़बूत बनाता है।
उधार वसूली का दावा कितने साल तक किया जा सकता है?
Limitation Act 1963 के हिसाब से उधार पर बेचे सामान का दावा तीन साल में करना होता है, delivery या तय credit अवधि ख़त्म होने से। ग्राहक की दस्तख़त वाली लिखित acknowledgement (s.18) से, या ऐसी part-payment से जिसकी acknowledgement देने वाले की अपनी लिखावट या दस्तख़त वाली लिखित में हो (s.19), अवधि नए सिरे से शुरू होती है। पक्की स्थिति के लिए वकील से पूछें।
जिस ग्राहक के पास smartphone नहीं, उसका खाता digital कैसे रखें?
Entry app में ही करें, ताकि time-stamp और backup बना रहे। SMS साधारण phone पर भी पहुँचता है; phone बिल्कुल न हो तो हर entry के वक़्त उसे रकम बोलकर बताएँ और बड़ी रकम पर उसके दस्तख़त वाली पर्ची रखें।
कागज़ की बही को digital कैसे करें?
सिर्फ़ उधार वाले ग्राहक चुनें, हर एक का opening balance उसके सामने डालें, पहला SMS जाते ही उसे बता दें कि अब हर entry का message आएगा, और एक महीना कागज़ साथ में चलाकर total मिलाएँ।