Customer payment nahi kar raha? रास्ता 6 stage का है, हर stage की अपनी समय-सीमा के साथ: दिन 1 से 7 में दो reminder, दिन 8 से 10 में call, दूसरे हफ़्ते मुलाकात, तीसरे हफ़्ते part-payment plan, चौथे हफ़्ते से नया उधार बंद, और 60 से 90 दिन बाद legal notice, वह भी तभी जब रकम उसके लायक हो।
ये समय-सीमाएँ दुकानदारों के rule of thumb हैं, कानून नहीं। कानून सिर्फ एक तारीख तय करता है: माल देने की तारीख से 3 साल के अंदर court जाना होता है (Limitation Act 1963, as of 2026)। बाकी क्रम नीचे है।
Customer payment nahi kar raha तो सबसे पहले क्या करें?
सबसे पहले khata खोलिए और तीन चीज़ें पक्की कीजिए: कुल बकाया, आख़िरी entry की तारीख, और ग्राहक ने आख़िरी बार कब और कितना दिया। इन तीन के बिना न message में दम होता है, न call में।
इसके बाद flow सीधा है: याद दिलाइए, फिर call कीजिए, फिर मिलिए, फिर किश्तें तय कीजिए, फिर नया उधार रोककर settle कीजिए, और सबसे आख़िर में, 60 से 90 दिन बाद, लिखित demand और notice। हर अगला कदम तभी उठाइए जब पिछले stage की समय-सीमा और ग्राहक की दी हुई तारीख, दोनों बीत चुकी हों। जल्दबाज़ी से रिश्ता टूटता है, देर से पैसा।
| Stage | क्या करें | कब तक (rule of thumb) | क्या record रखें |
|---|---|---|---|
| 1. Reminder | दो message, 3 से 4 दिन के अंतर से | दिन 1 से 7 | भेजा हुआ message और उसकी तारीख |
| 2. Call | एक call, एक सवाल: पैसे कब तक | दिन 8 से 10 | ग्राहक की बताई हुई तारीख |
| 3. मुलाकात | सही समय पर मिलें, khata की entry दिखाएँ | हफ़्ता 2 | नई promise date, साथ में कौन था |
| 4. Part-payment plan | किश्तें तय करें, पहली किश्त उसी दिन | हफ़्ता 3 | ग्राहक के दस्तख़त वाली slip या khata line |
| 5. नया उधार बंद | अपने khata में note लिखें, पुराना settle करें | हफ़्ता 4 से आगे | settlement की रकम और तारीख |
| 6. Written demand और legal notice | पहले अपनी लिखित demand, फिर वकील का notice | 60 से 90 दिन बाद, रकम के हिसाब से | notice की copy, courier की रसीद |
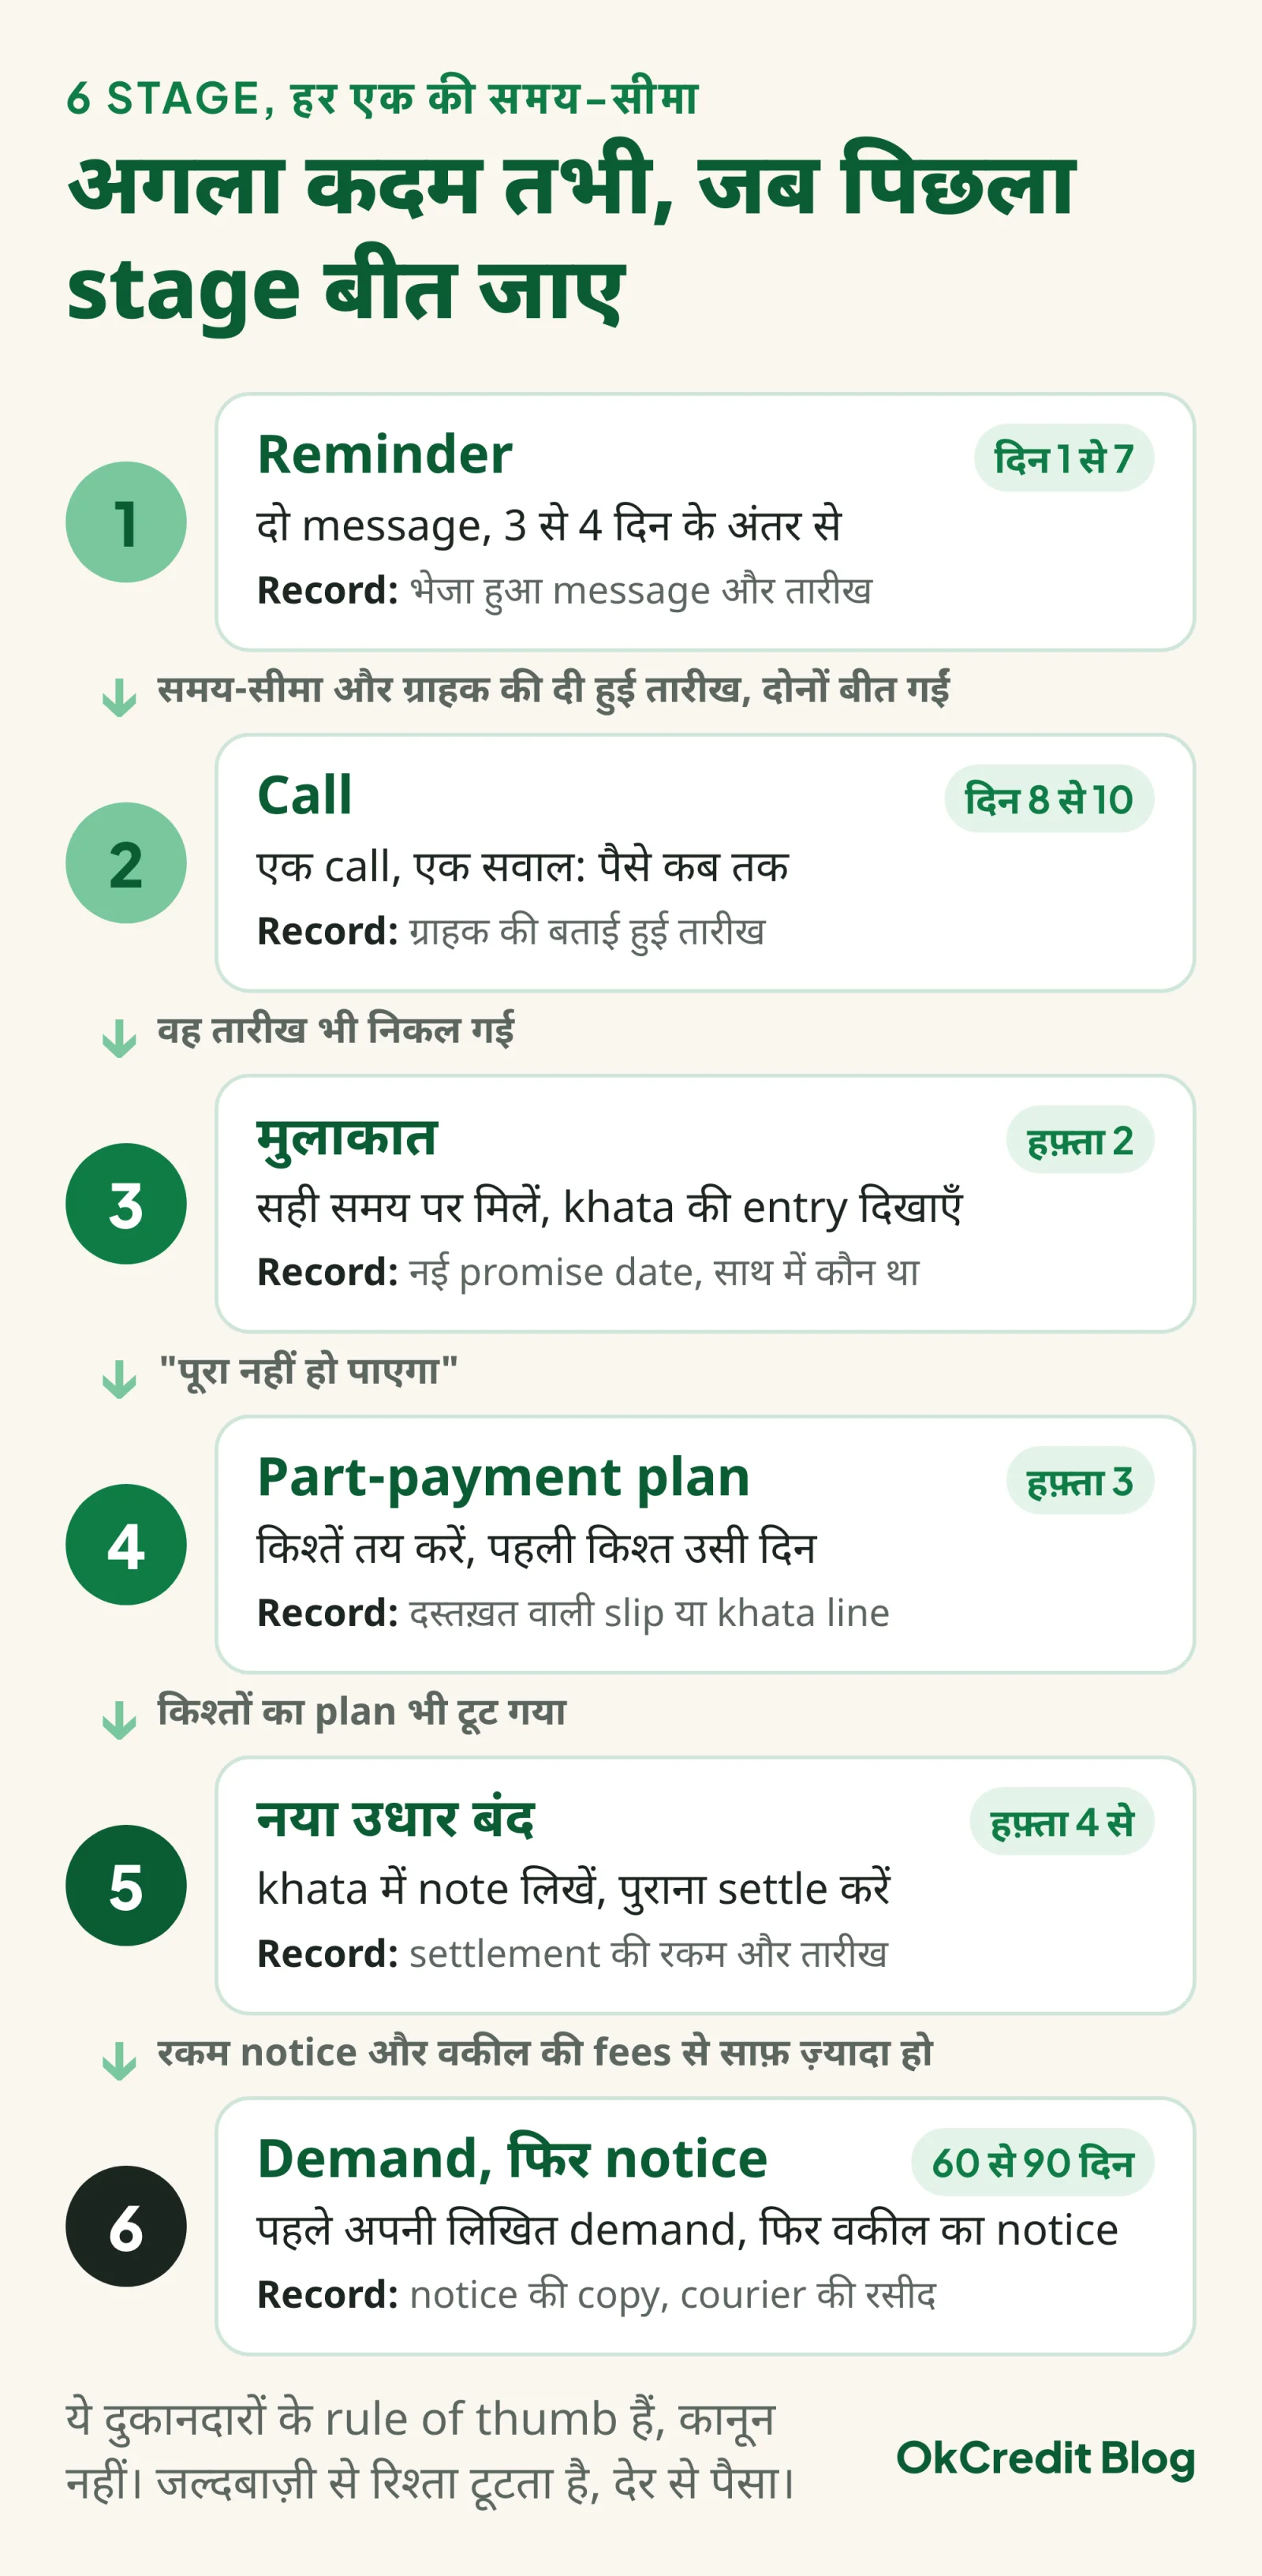 छह stage, एक के बाद एक। हर कदम का अपना record, और अगला कदम तभी जब पिछली समय-सीमा बीत चुकी हो।
Stage 1 और 2: reminder और call कैसे करें?
पहले हफ़्ते का काम सिर्फ इतना है कि ग्राहक को रकम और तारीख साफ़ दिख जाए: दो message, फिर एक call।
पहला message दोस्ताना: रकम, आख़िरी entry की तारीख, और "जब सुविधा हो"। तीन-चार दिन बाद दूसरा message, लहजा सीधा: वही रकम और एक तारीख जो आप माँग रहे हैं। तैयार templates payment reminder messages में हैं।
दिन 8 से 10 के बीच call। बहस नहीं, एक सवाल: "भैया, कब तक कर दोगे?" जो तारीख मिले, उसी वक़्त khata में लिखिए और call कटते ही message में दोहरा दीजिए। यही तारीख अगले stage की आपकी ज़मीन है। क्या बोलना है और किस क्रम में, इसके लिए tagada script देखिए।
Stage 3 और 4: मिलना और part-payment plan
आमने-सामने मिलने का मक़सद उसी दिन पैसा लेना नहीं, एक ऐसी तारीख या किश्त लेना है जिस पर ग्राहक के दस्तख़त हों।
समय समझदारी से चुनिए: सुबह की भीड़, खाने का वक़्त, त्योहार की शाम या रिश्तेदारों के सामने नहीं। सबसे आसान तब है जब ग्राहक ख़ुद दुकान आए। khata खोलकर entry दिखाइए, रकम पर हामी लीजिए, और पूछिए कि पूरा कब आएगा। "पूरा नहीं हो पाएगा" सुनते ही अगला stage उसी बातचीत में शुरू कीजिए।
Part-payment plan में कुल बकाए को तीन-चार किश्तों में बाँटिए, हर किश्त की तारीख तय कीजिए, और पहली किश्त उसी दिन लीजिए, छोटी ही सही। फिर plan एक slip पर लिखकर ग्राहक के दस्तख़त लीजिए, या khata की उसी line पर दस्तख़त करवाइए।
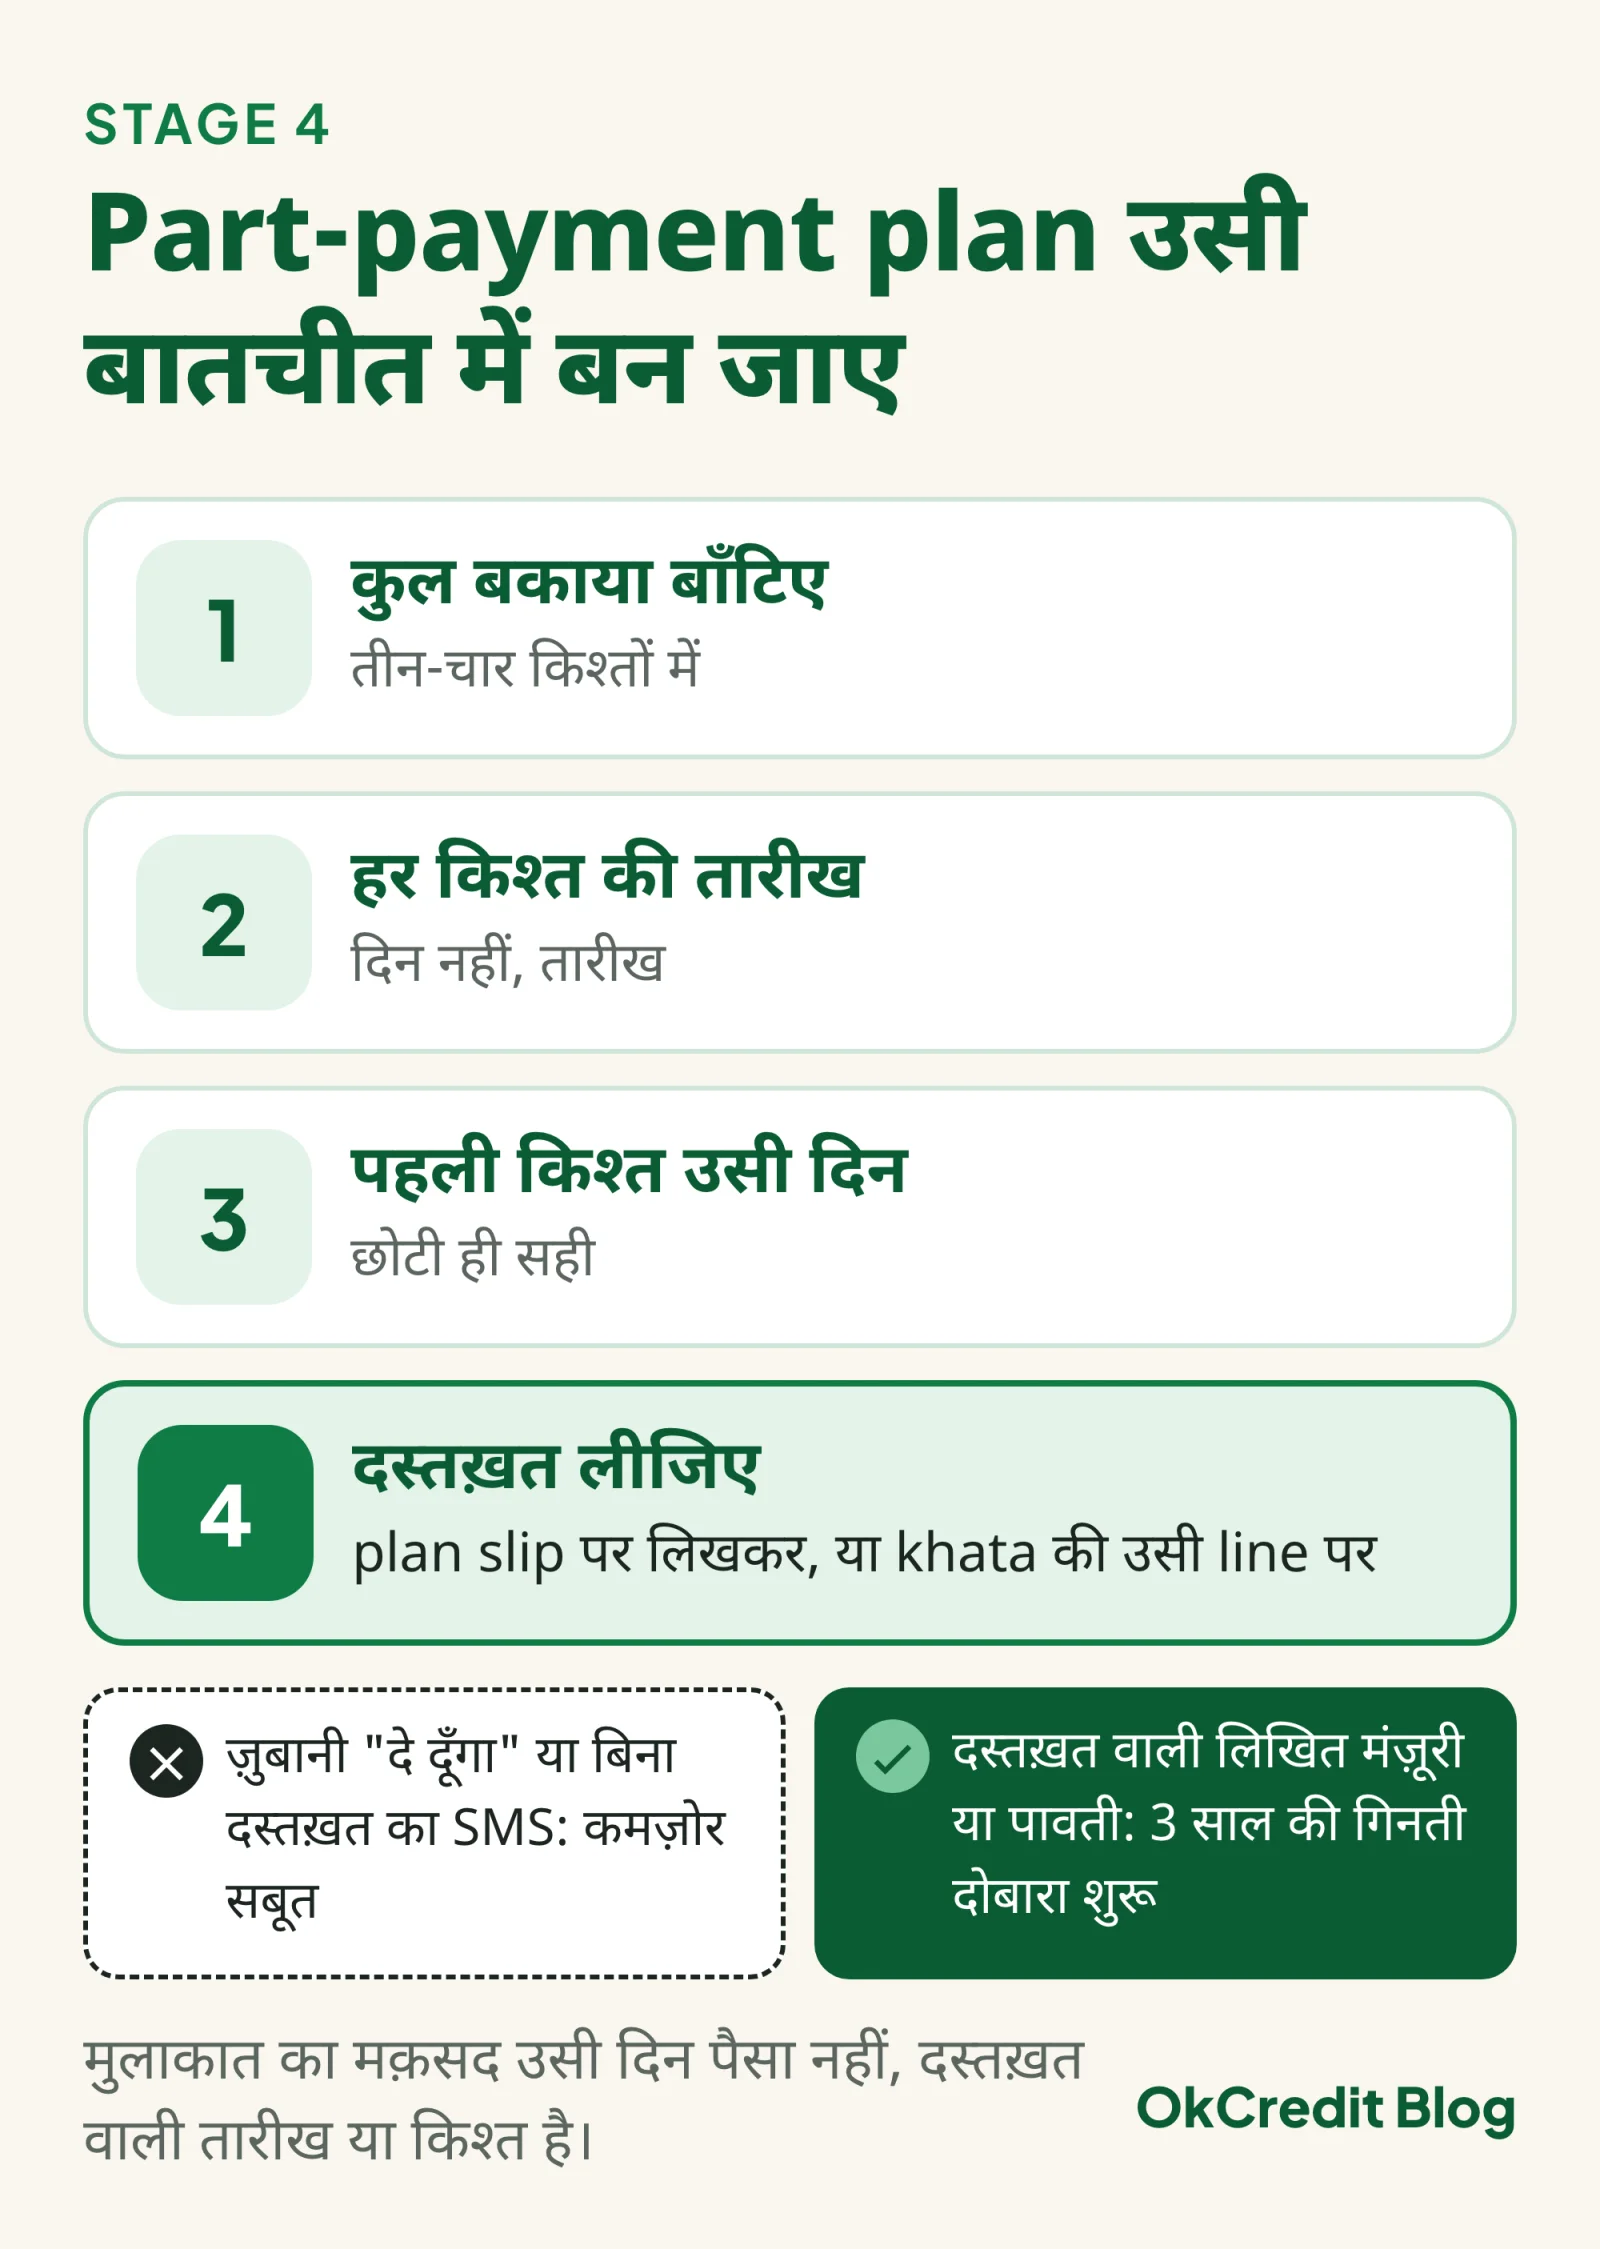 चार कदम, और चौथा सबसे ज़रूरी। दस्तख़त के बिना plan एक वादा है, दस्तख़त के साथ सबूत।
दस्तख़त की यह ज़िद यूँ ही नहीं है। Limitation Act 1963 (as of 2026) की धारा 18 के मुताबिक़ 3 साल पूरे होने से पहले ग्राहक बकाया लिखित में मानकर दस्तख़त कर दे, तो 3 साल की गिनती उस तारीख से दोबारा शुरू होती है। धारा 19 में part-payment भी गिनती दोबारा शुरू करती है, पर एक शर्त के साथ: उस payment की पावती ग्राहक की हस्तलिपि में हो या उसके दस्तख़त वाले काग़ज़ पर। ज़ुबानी "दे दूँगा" या बिना दस्तख़त का SMS कमज़ोर सबूत है।
Stage 5: नया उधार बंद, पुराना settle
नियम एक line का है: जब तक पुराना clear न हो, नया उधार नहीं। इसे अपने khata में उस ग्राहक के नाम के आगे लिख दीजिए, "पुराना clear होने तक cash only", ताकि counter पर कोई भी बैठे, नियम वही चले। यह आपके अपने खाते की note है, किसी और को बताने की चीज़ नहीं।
Settle करने का तरीका: जो बकाया तीन महीने से हिला नहीं और किश्तों का plan भी टूट गया, उसमें round-down settlement की पेशकश कीजिए, यानी कुछ हिस्सा छोड़कर बाक़ी एक बार में। हाथ में आया पैसा ठंडे खाते से बेहतर है। और जिस रकम के पीछे लगा समय उससे महँगा पड़ रहा हो, उसे बंद खाते में डालिए, नाम याद रखिए, आगे बढ़िए। कौन सा उधार लौट सकता है और कौन सा नहीं, यह इस post में है।
एक काम इस stage पर कभी नहीं: ग्राहक का नाम दूसरे दुकानदारों को, WhatsApp group में या दुकान के बाहर board पर डालना। Bharatiya Nyaya Sanhita 2023 (as of 2026) की धारा 356 में किसी की साख गिराने वाली बात "किसी भी तरह प्रकाशित" करना defamation है, जिसकी सज़ा 2 साल तक की क़ैद, जुर्माना या community service हो सकती है। वसूली करते-करते ख़ुद मुल्ज़िम बनना घाटे का सौदा है।
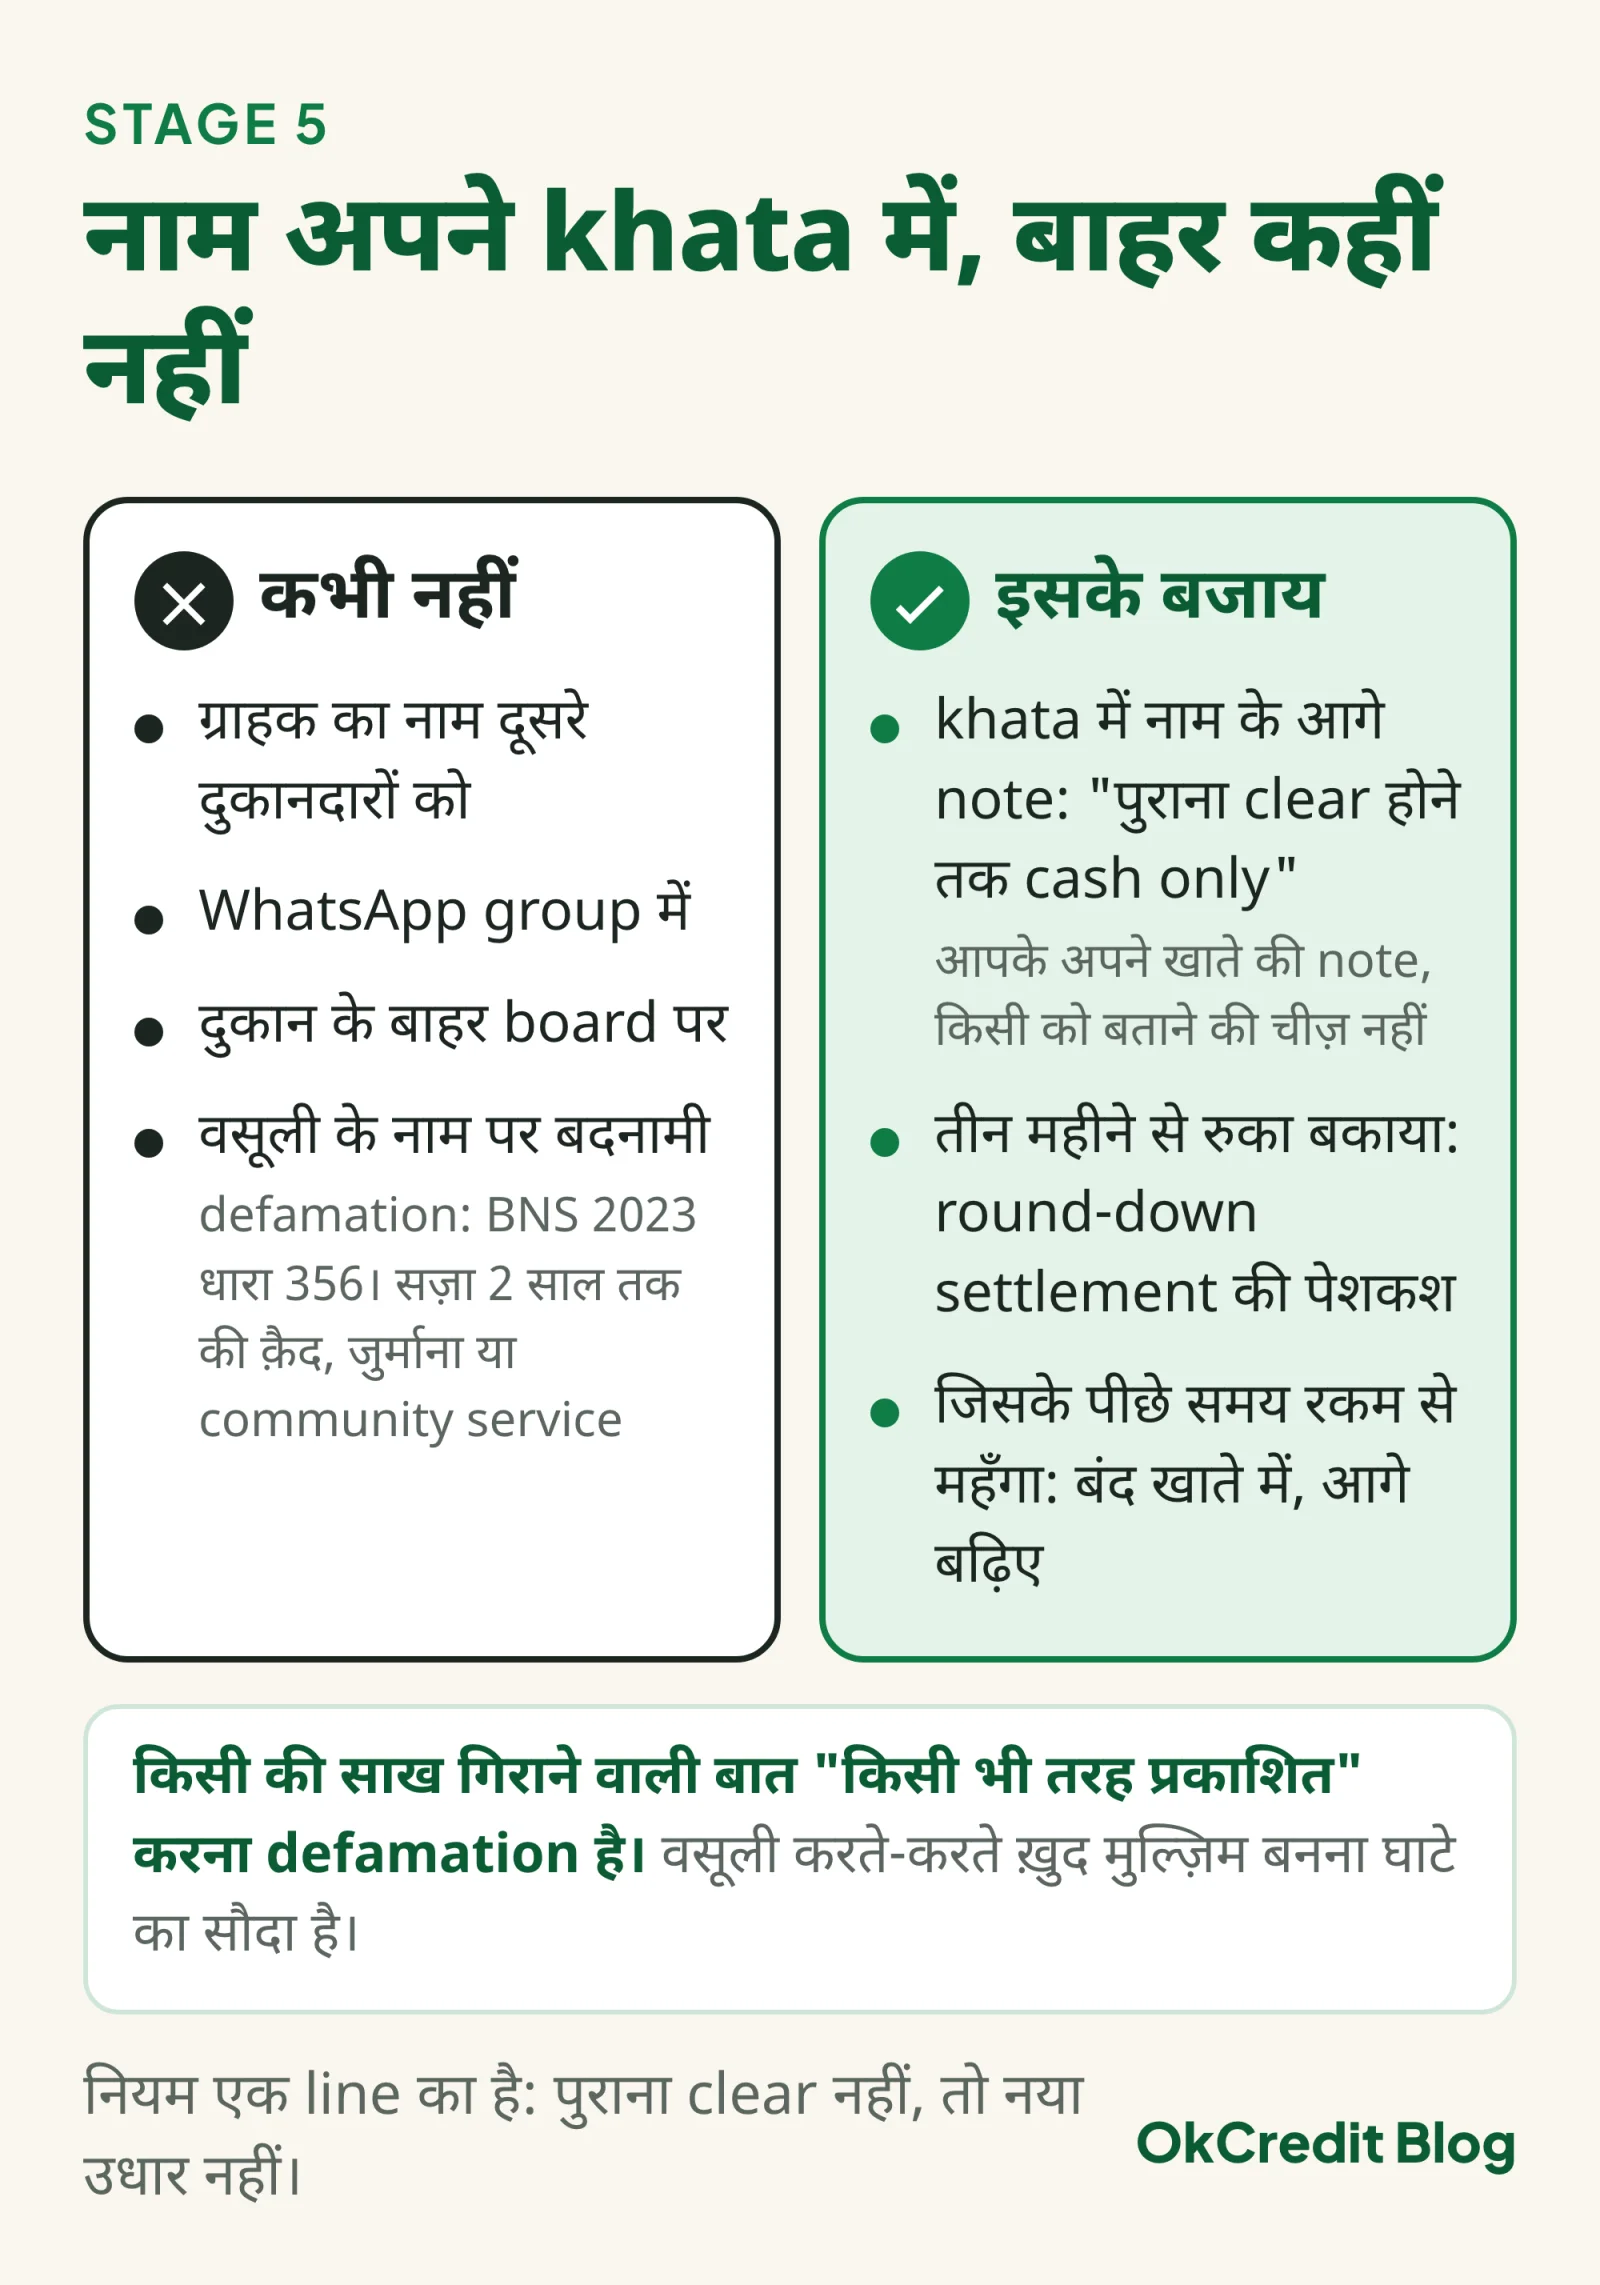 नाम सिर्फ अपने khata में। बाईं ओर की हर line वसूली को criminal मामला बना सकती है, दाईं ओर की हर line पैसा या सुकून लाती है।
Stage 6: legal notice और court कब?
Legal notice तब भेजिए जब 60 से 90 दिन निकल चुके हों, रकम notice और वकील की fees से साफ़ ज़्यादा हो, और ग्राहक के पास देने की हैसियत हो।
क्रम यह रखिए: पहले अपनी लिखी हुई demand, सादे काग़ज़ पर रकम, entries की तारीखें और एक आख़िरी तारीख, registered post या courier से, रसीद सँभालकर। जवाब न आए तो वकील का notice। फिर दो रास्ते: civil suit या Lok Adalat।
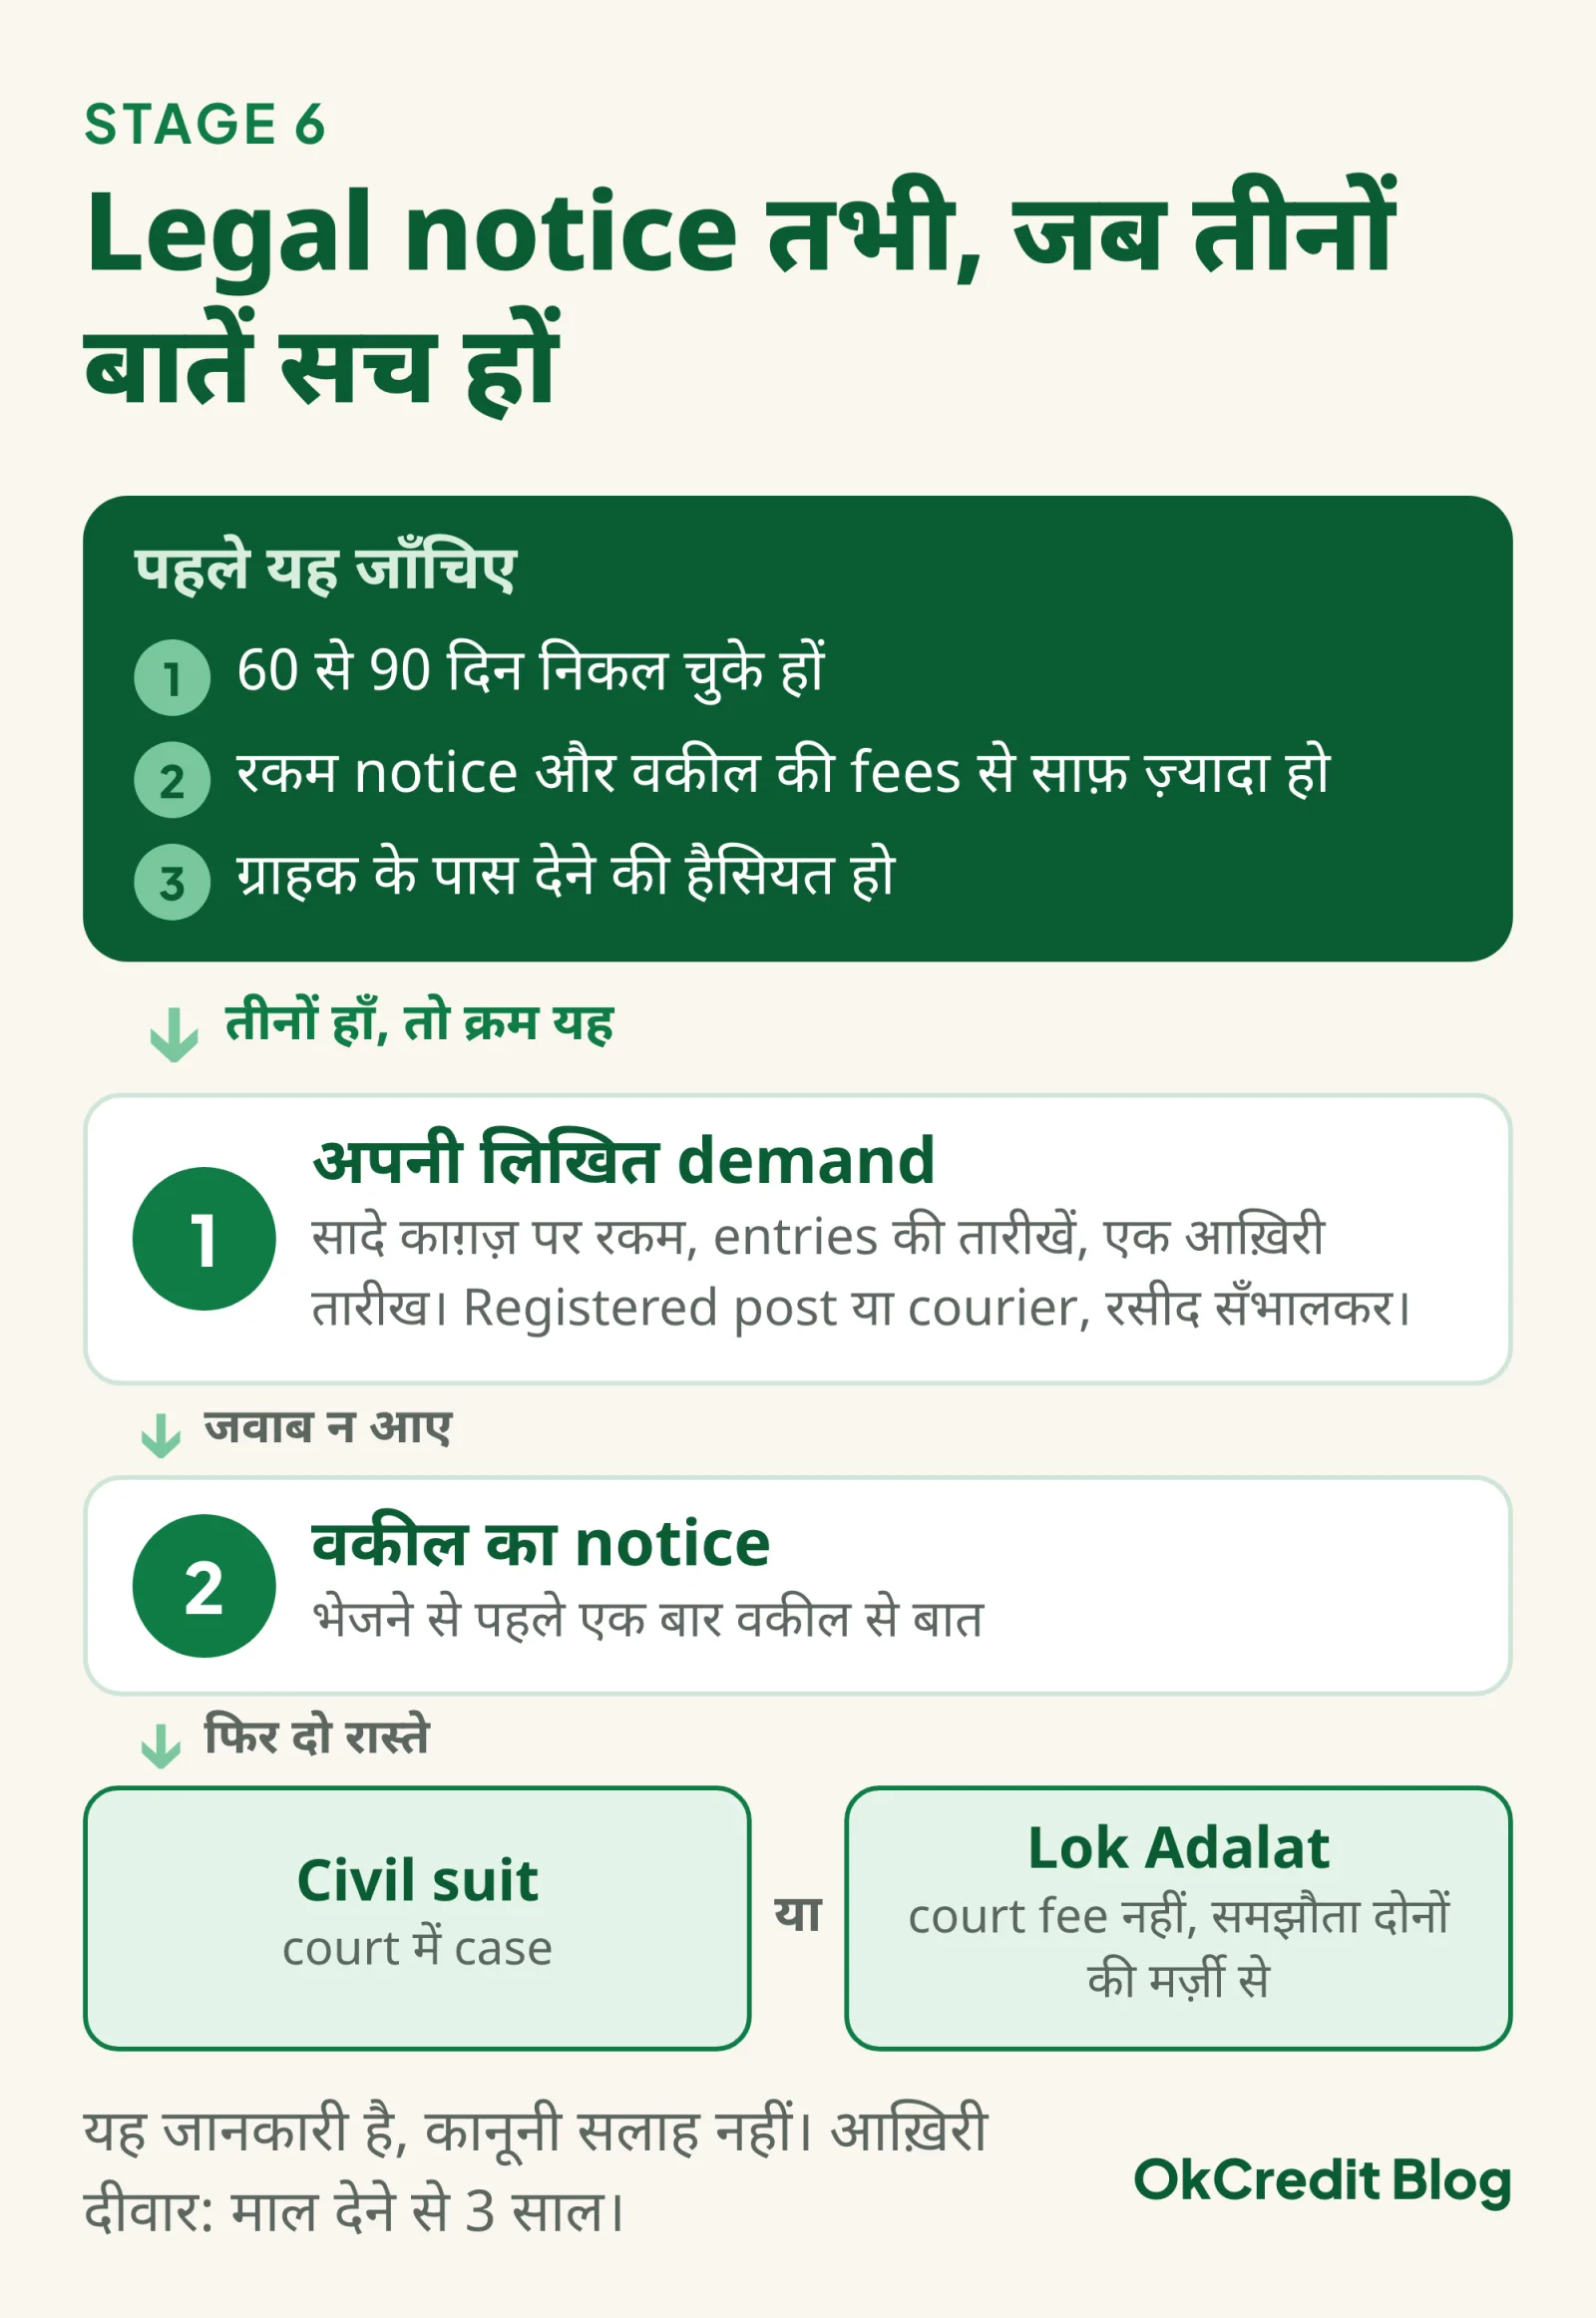 पहले तीन शर्तें, फिर क्रम। यह जानकारी है, notice भेजने से पहले वकील से बात ज़रूर कीजिए।
Lok Adalat (Legal Services Authorities Act 1987, as of 2026) में court fee नहीं लगती। पैसे का मामला बिना case दायर किए सीधे District Legal Services Authority में दिया जा सकता है, जो दूसरे पक्ष को बुलाती है। वहाँ हुआ समझौता civil court की decree माना जाता है, final और binding, जिसकी अपील नहीं होती। ज़बरदस्ती कोई नहीं कर सकता, settlement दोनों की मर्ज़ी से होता है। National Lok Adalat मार्च, मई, सितंबर और दिसंबर के दूसरे शनिवार को लगती है; जानकारी के लिए NALSA helpline 15100 है।
Cheque bounce हुआ हो तो NI Act की धारा 138 का रास्ता अलग है और उसकी घड़ी सख़्त (as of 2026): cheque उसकी validity के अंदर bank में लगे (RBI के हिसाब से 3 महीने), return memo मिलने के 30 दिन में लिखित notice, ग्राहक को देने के लिए 15 दिन, उसके बाद 1 महीने में complaint। सज़ा 2 साल तक और/या cheque की रकम के दोगुने तक जुर्माना। सितंबर 2025 में Supreme Court ने courts को निर्देश दिए कि ऐसे मामलों में summons WhatsApp और email से भी भेजे जाएँ और पहली सुनवाई में UPI से settlement का विकल्प रखा जाए। ये निर्देश courts के लिए हैं, पक्षों पर कोई नई ज़िम्मेदारी नहीं, पर settle करने का मौक़ा अब case की शुरुआत में ही मिल जाता है।
3 साल की limitation इस पूरे रास्ते की आख़िरी दीवार है: माल देने (या तय credit period ख़त्म होने) से 3 साल बीत गए और बीच में दस्तख़त वाली acknowledgement या पावती वाली part-payment नहीं हुई, तो court का दरवाज़ा बंद समझिए। यह post जानकारी के लिए है; notice भेजने से पहले एक बार वकील से ज़रूर बात कीजिए।
और किसी भी stage पर जो नहीं करना: धमकी, घर या रिश्तेदारों पर दबाव, बाज़ार में बदनामी, दुकान पर defaulter list। BNS 2023 की धारा 351 में डराकर काम करवाने की धमकी criminal intimidation है और धारा 356 defamation, दोनों में 2 साल तक की सज़ा का प्रावधान है।
अगली बार ऐसा न हो, इसके लिए क्या बदलें?
अगली बार का इलाज उधार देते वक़्त होता है, वसूलते वक़्त नहीं: हर ग्राहक की limit, हर entry पर तारीख, और हर entry का सबूत जो ग्राहक के पास भी हो।
Limit ग्राहक की महीने की औसत ख़रीद से बाँधिए, उसकी बातों से नहीं। बेचते समय ही पूछिए कि पैसा कब आएगा और वह तारीख entry के साथ लिखिए; बाद में "कब तक" पूछना आधी लड़ाई खोना है। Udhar का हिसाब रखने के लिए OkCredit जैसा free digital khata app use कर सकते हैं, हर entry का SMS ग्राहक को भी भेजा जा सकता है, और ऑटो रिमाइंडर चालू हो तो बकाए पर SMS reminder अपने आप चला जाता है (आपके अपने phone से)।
उधार देने से पहले क्या देखना है, इसकी checklist अलग post में है, और जो ग्राहक डूबने वाला है उसके शुरुआती लक्षण defaulter warning signs में।
अक्सर पूछे जाने वाले सवाल
उधार वापस नहीं मिल रहा, legal notice कितने दिन बाद भेजें?
Rule of thumb 60 से 90 दिन है, और वह भी तब जब दो reminder, call, मुलाकात और part-payment plan आज़माए जा चुके हों। कानूनी सीमा अलग है: माल देने की तारीख से 3 साल (Limitation Act 1963, as of 2026)। notice तभी भेजिए जब रकम notice और वकील के ख़र्च से साफ़ ज़्यादा हो।
ग्राहक पैसे नहीं दे रहा, क्या उसका नाम WhatsApp group या दुकान के board पर डाल सकते हैं?
नहीं। नाम सार्वजनिक करना BNS 2023 की धारा 356 (defamation) के दायरे में आ सकता है, जिसमें 2 साल तक की सज़ा, जुर्माना या community service का प्रावधान है। नाम सिर्फ अपने khata में note कीजिए, पुराना clear होने तक cash only।
क्या 3 साल पुराना उधार court से वसूल हो सकता है?
आम तौर पर नहीं। Limitation Act 1963 (as of 2026) में माल की क़ीमत की वसूली के लिए 3 साल हैं। गिनती दोबारा तभी शुरू होती है जब 3 साल पूरे होने से पहले ग्राहक ने बकाया लिखित में माना हो और दस्तख़त किए हों (धारा 18), या part-payment की हो जिसकी पावती उसकी हस्तलिपि में या उसके दस्तख़त वाले काग़ज़ पर हो (धारा 19)।
Cheque bounce हुआ तो कितने दिन में क्या करना है?
NI Act की धारा 138 (as of 2026): cheque उसकी validity (RBI के अनुसार 3 महीने) के अंदर bank में लगाइए, return memo मिलने के 30 दिन के भीतर लिखित notice भेजिए, ग्राहक के पास देने के लिए 15 दिन हैं, और उसके बाद 1 महीने के अंदर complaint दायर कीजिए। एक भी तारीख चूकी तो रास्ता कमज़ोर पड़ जाता है।
छोटी रकम के लिए court जाना worth it है?
वकील का notice और court का समय रकम से ज़्यादा पड़े तो नहीं। ऐसे बकाए के लिए round-down settlement या Lok Adalat बेहतर है, जहाँ court fee नहीं लगती और समझौता binding decree बन जाता है (Legal Services Authorities Act 1987, as of 2026)। बहुत छोटी रकम को बंद खाते में डालकर आगे बढ़ना भी एक जायज़ फ़ैसला है।