Purana udhaar kaise nikale, जवाब: छोटा पुराना उधार बेईमानी से नहीं, चुप्पी से फंसता है। ग्राहक भूल जाता है या उसे माफ़ मान लेता है, दुकानदार छोटी रकम पर बोलने से कतराता है। इलाज: अगली मुलाक़ात पर "हिसाब मिला लें", एक गोल रकम, एक तारीख़। कानूनी हद 3 साल है (Limitation Act 1963), उसके बाद खाते में माफ़ लिख दें।
पुराना छोटा उधार वापस क्यों नहीं आता?
छोटा उधार इसलिए नहीं लौटता क्योंकि ₹200 मांगना और ₹200 देना, दोनों को "छोटा काम" लगता है, और छोटे काम टलते रहते हैं। 2026 में भी दुकान का फंसा पैसा अक्सर किसी एक बड़े defaulter में नहीं, ₹100 से ₹800 की उन बीस-तीस entries में होता है जिन पर महीनों से बात नहीं हुई।
ग्राहक की तरफ़ से देखिए। दो महीने पहले ₹180 का सामान लिया, खुले पैसे नहीं थे, "अगली बार" बोला और सच में भूल गया। अगली बार आया तो आपने कुछ कहा नहीं। तीसरी visit तक वह मान चुका है कि भैया ने छोड़ दिया।
दुकानदार की तरफ़ से भी यही होता है: ₹180 के लिए regular ग्राहक को टोकना कंजूसी लगती है। 2022 की एक behavioural research में यही मिला कि छोटी रकम देने वाला अक्सर वापस आने की उम्मीद ही छोड़ देता है, जबकि लेने वाला लौटाना चाहता है। यानी पैसा बेईमानी में नहीं, दो लोगों की चुप्पी में खोता है। चुप्पी तोड़ने का एक ठीक तरीका ही पूरा इलाज है।
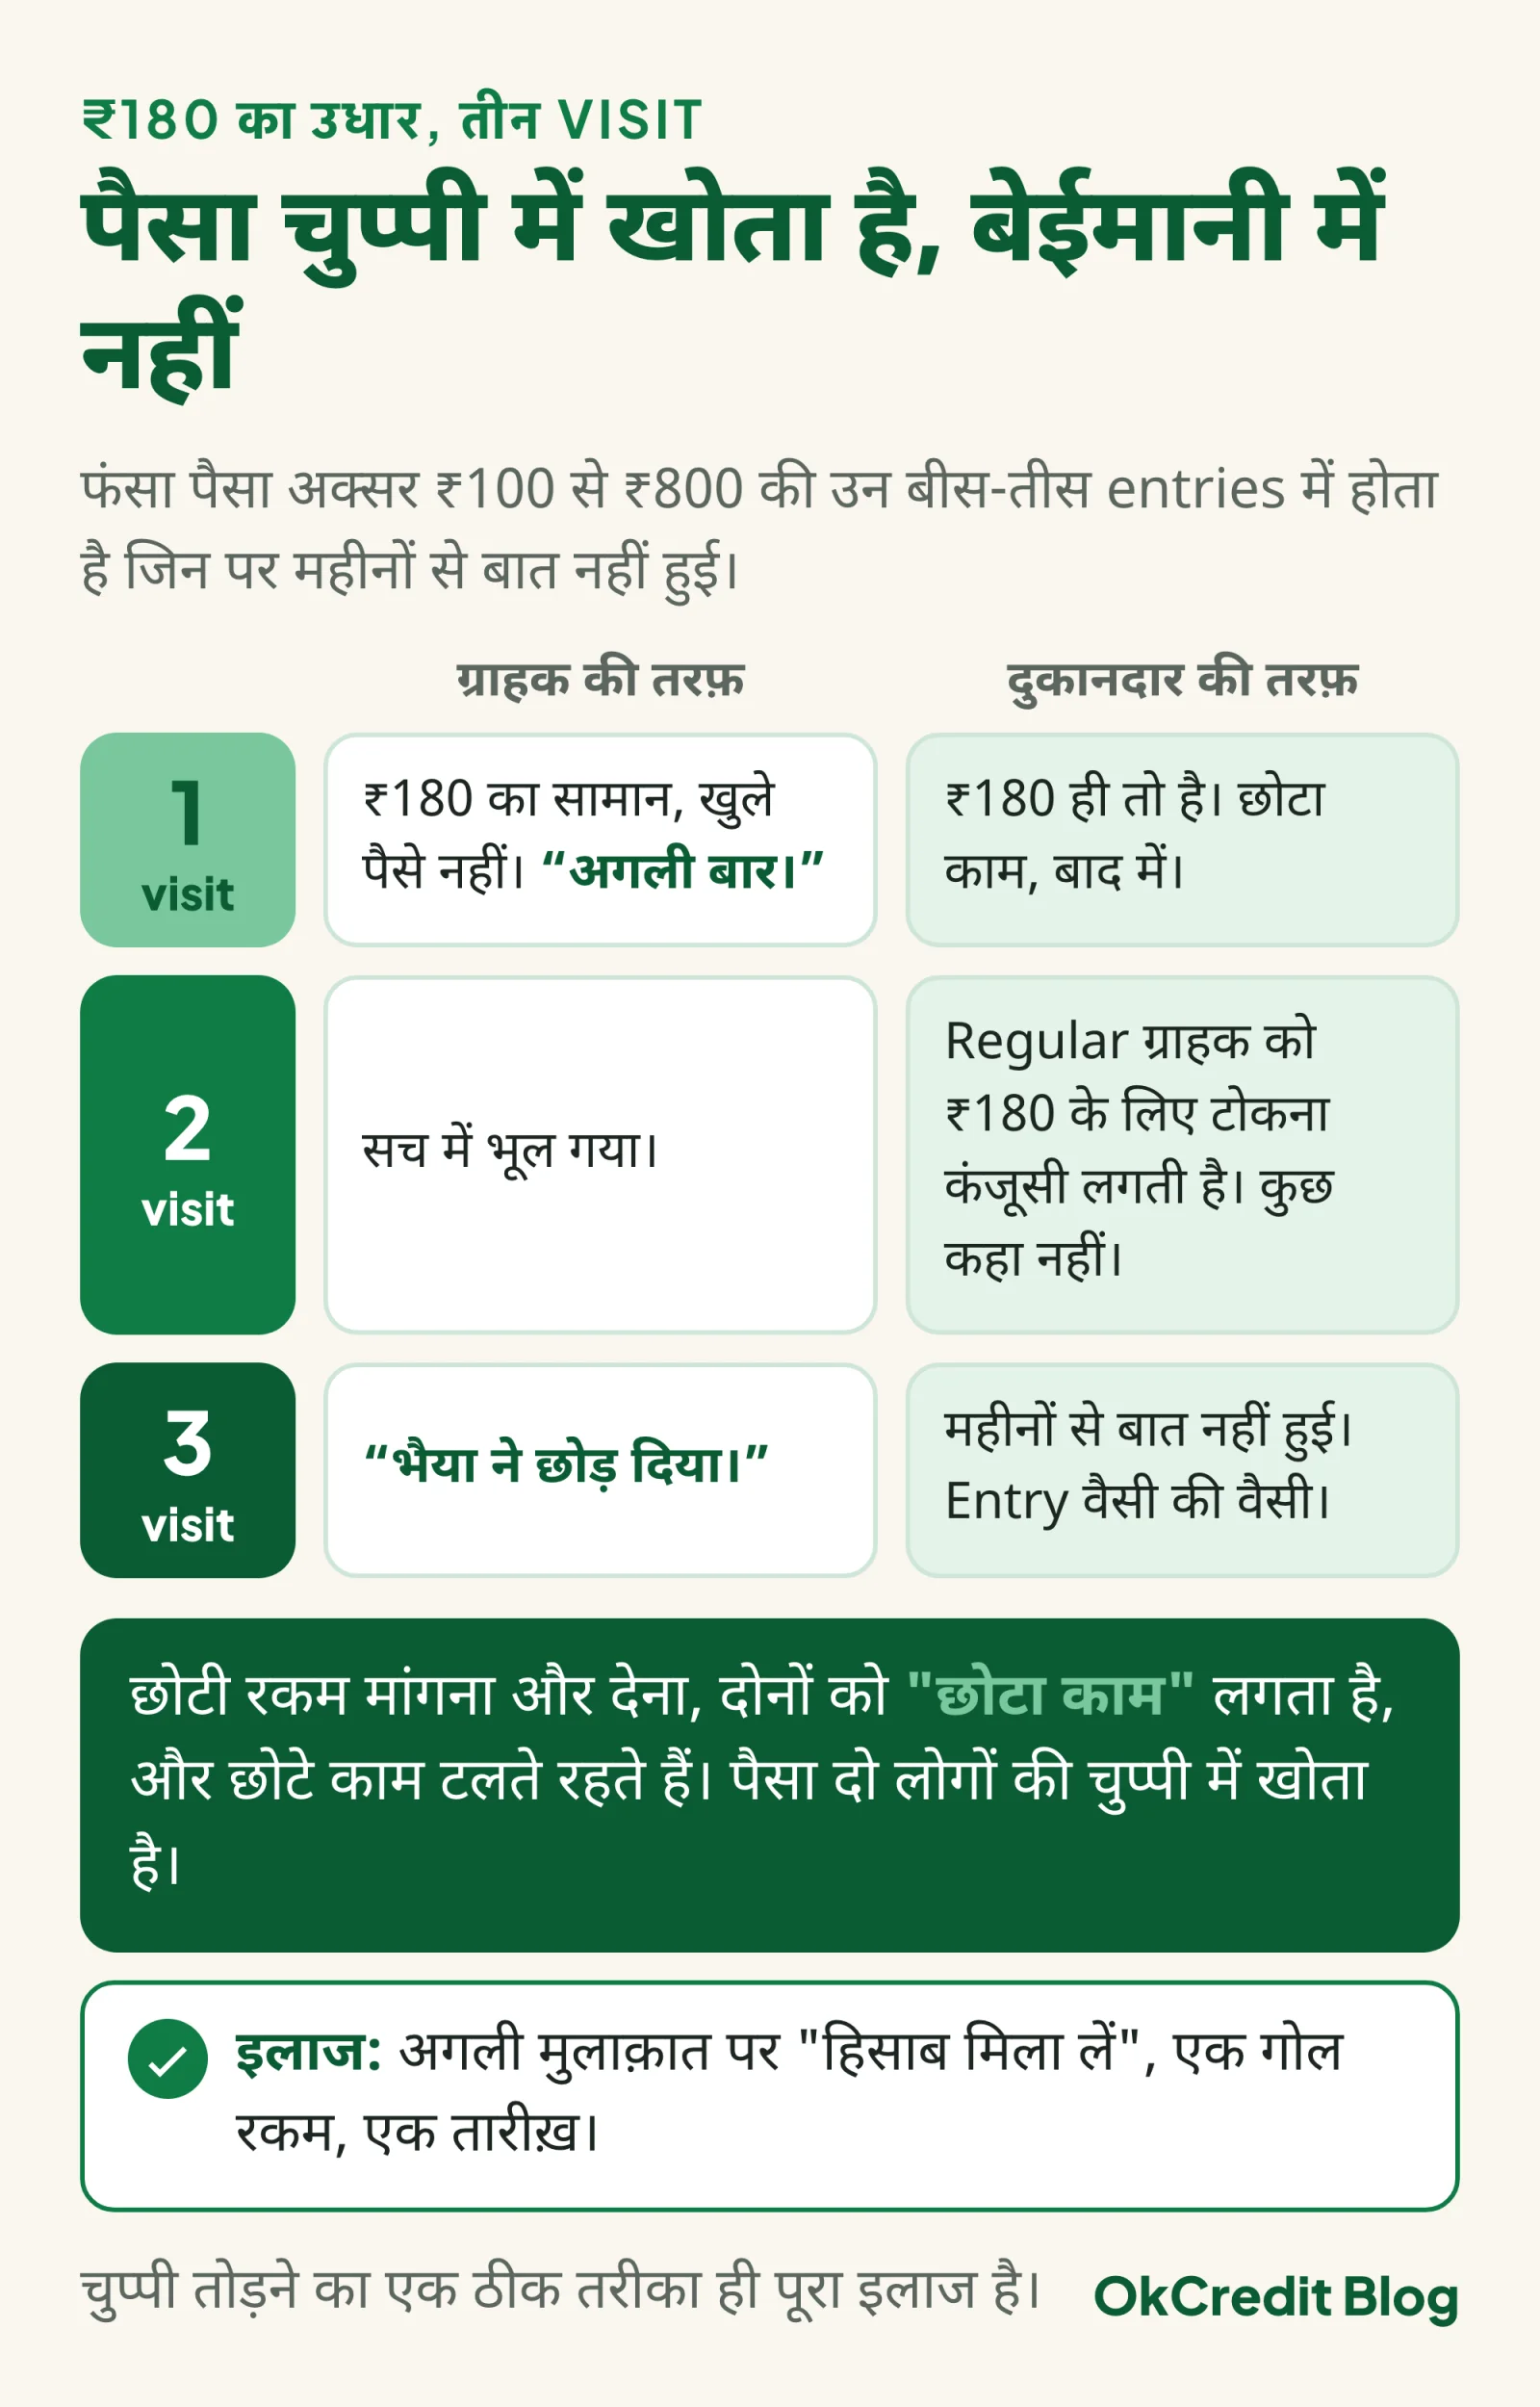 तीन visit में ₹180 कैसे चुपचाप खो जाते हैं। दोनों तरफ़ कोई बेईमान नहीं, बस कोई बोला नहीं।
Purana udhaar kaise nikale? काम करने वाली 5 techniques
पुराना उधार निकालने का सबसे भरोसेमंद तरीका फ़ोन पर तगादा नहीं, ग्राहक की अगली visit पर आमने-सामने हिसाब मिलाना है। पांचों techniques इसी एक बात के अलग रूप हैं: बात को "मांगना" नहीं, "हिसाब" बनाइए।
1. "हिसाब मिला लें" reset। ग्राहक counter पर हो, भीड़ न हो, तब खाता खोलकर कहिए: "भैया, आपका थोड़ा पुराना हिसाब चल रहा है, कुल ₹340 बना है, आज मिला लें?" लहजा ऐसा जैसे आप खुद confirm कर रहे हों कि entry सही है।
2. सबसे छोटा हिस्सा आज। पूरा ₹340 न हो तो "आज ₹100 दे दीजिए, बाकी अगली बार।" जिस दिन ग्राहक ने कुछ भी दिया, वह खाता मरा हुआ नहीं रहा, और बाकी अब उसे खुद याद रहेगा।
3. कई छोटी entries, एक गोल रकम, एक तारीख़। ₹120, ₹85, ₹210 और ₹230 चार अलग बहसें हैं; "कुल ₹650, 10 तारीख़ तक" एक साफ़ बात है। गोल रकम याद रहती है और देने में हल्की लगती है।
4. सही मौके पर मांगिए। महीने की 1 से 7 तारीख़, त्योहार से पहले, या जब ग्राहक ₹800 का बड़ा सामान ले रहा हो: "आज का ₹800 है, पुराना ₹240 भी इसी में जोड़ दूं?" नई खरीद के साथ पुराना जोड़ना सबसे कम awkward तरीका है।
5. बहुत पुराने के लिए round-down settlement। एक साल से ऊपर का ₹560 हो तो "₹500 दे दीजिए, हिसाब बंद।" यह offer एक ही बार दें, और खाते में settled लिखकर बंद करें।
| Technique | कब fit बैठती है | क्या बोलें |
|---|---|---|
| हिसाब मिलाना | regular ग्राहक, 1 से 6 महीने पुराना बकाया | "आपका पुराना हिसाब ₹340 बना है, आज मिला लें?" |
| छोटा हिस्सा आज | ग्राहक के पास पूरे पैसे नहीं | "आज ₹100 दे दीजिए, बाकी अगली बार" |
| एक गोल रकम, एक तारीख़ | 3 से ज़्यादा छोटी entries जमा हैं | "कुल ₹650 हुआ, 10 तारीख़ तक कर दीजिए" |
| सही मौका | salary week, त्योहार, बड़ी खरीद | "आज के बिल में पुराना ₹240 जोड़ दूं?" |
| Round-down settlement | 1 साल से पुराना, ग्राहक टालता है | "₹500 दे दीजिए, हिसाब बंद" |
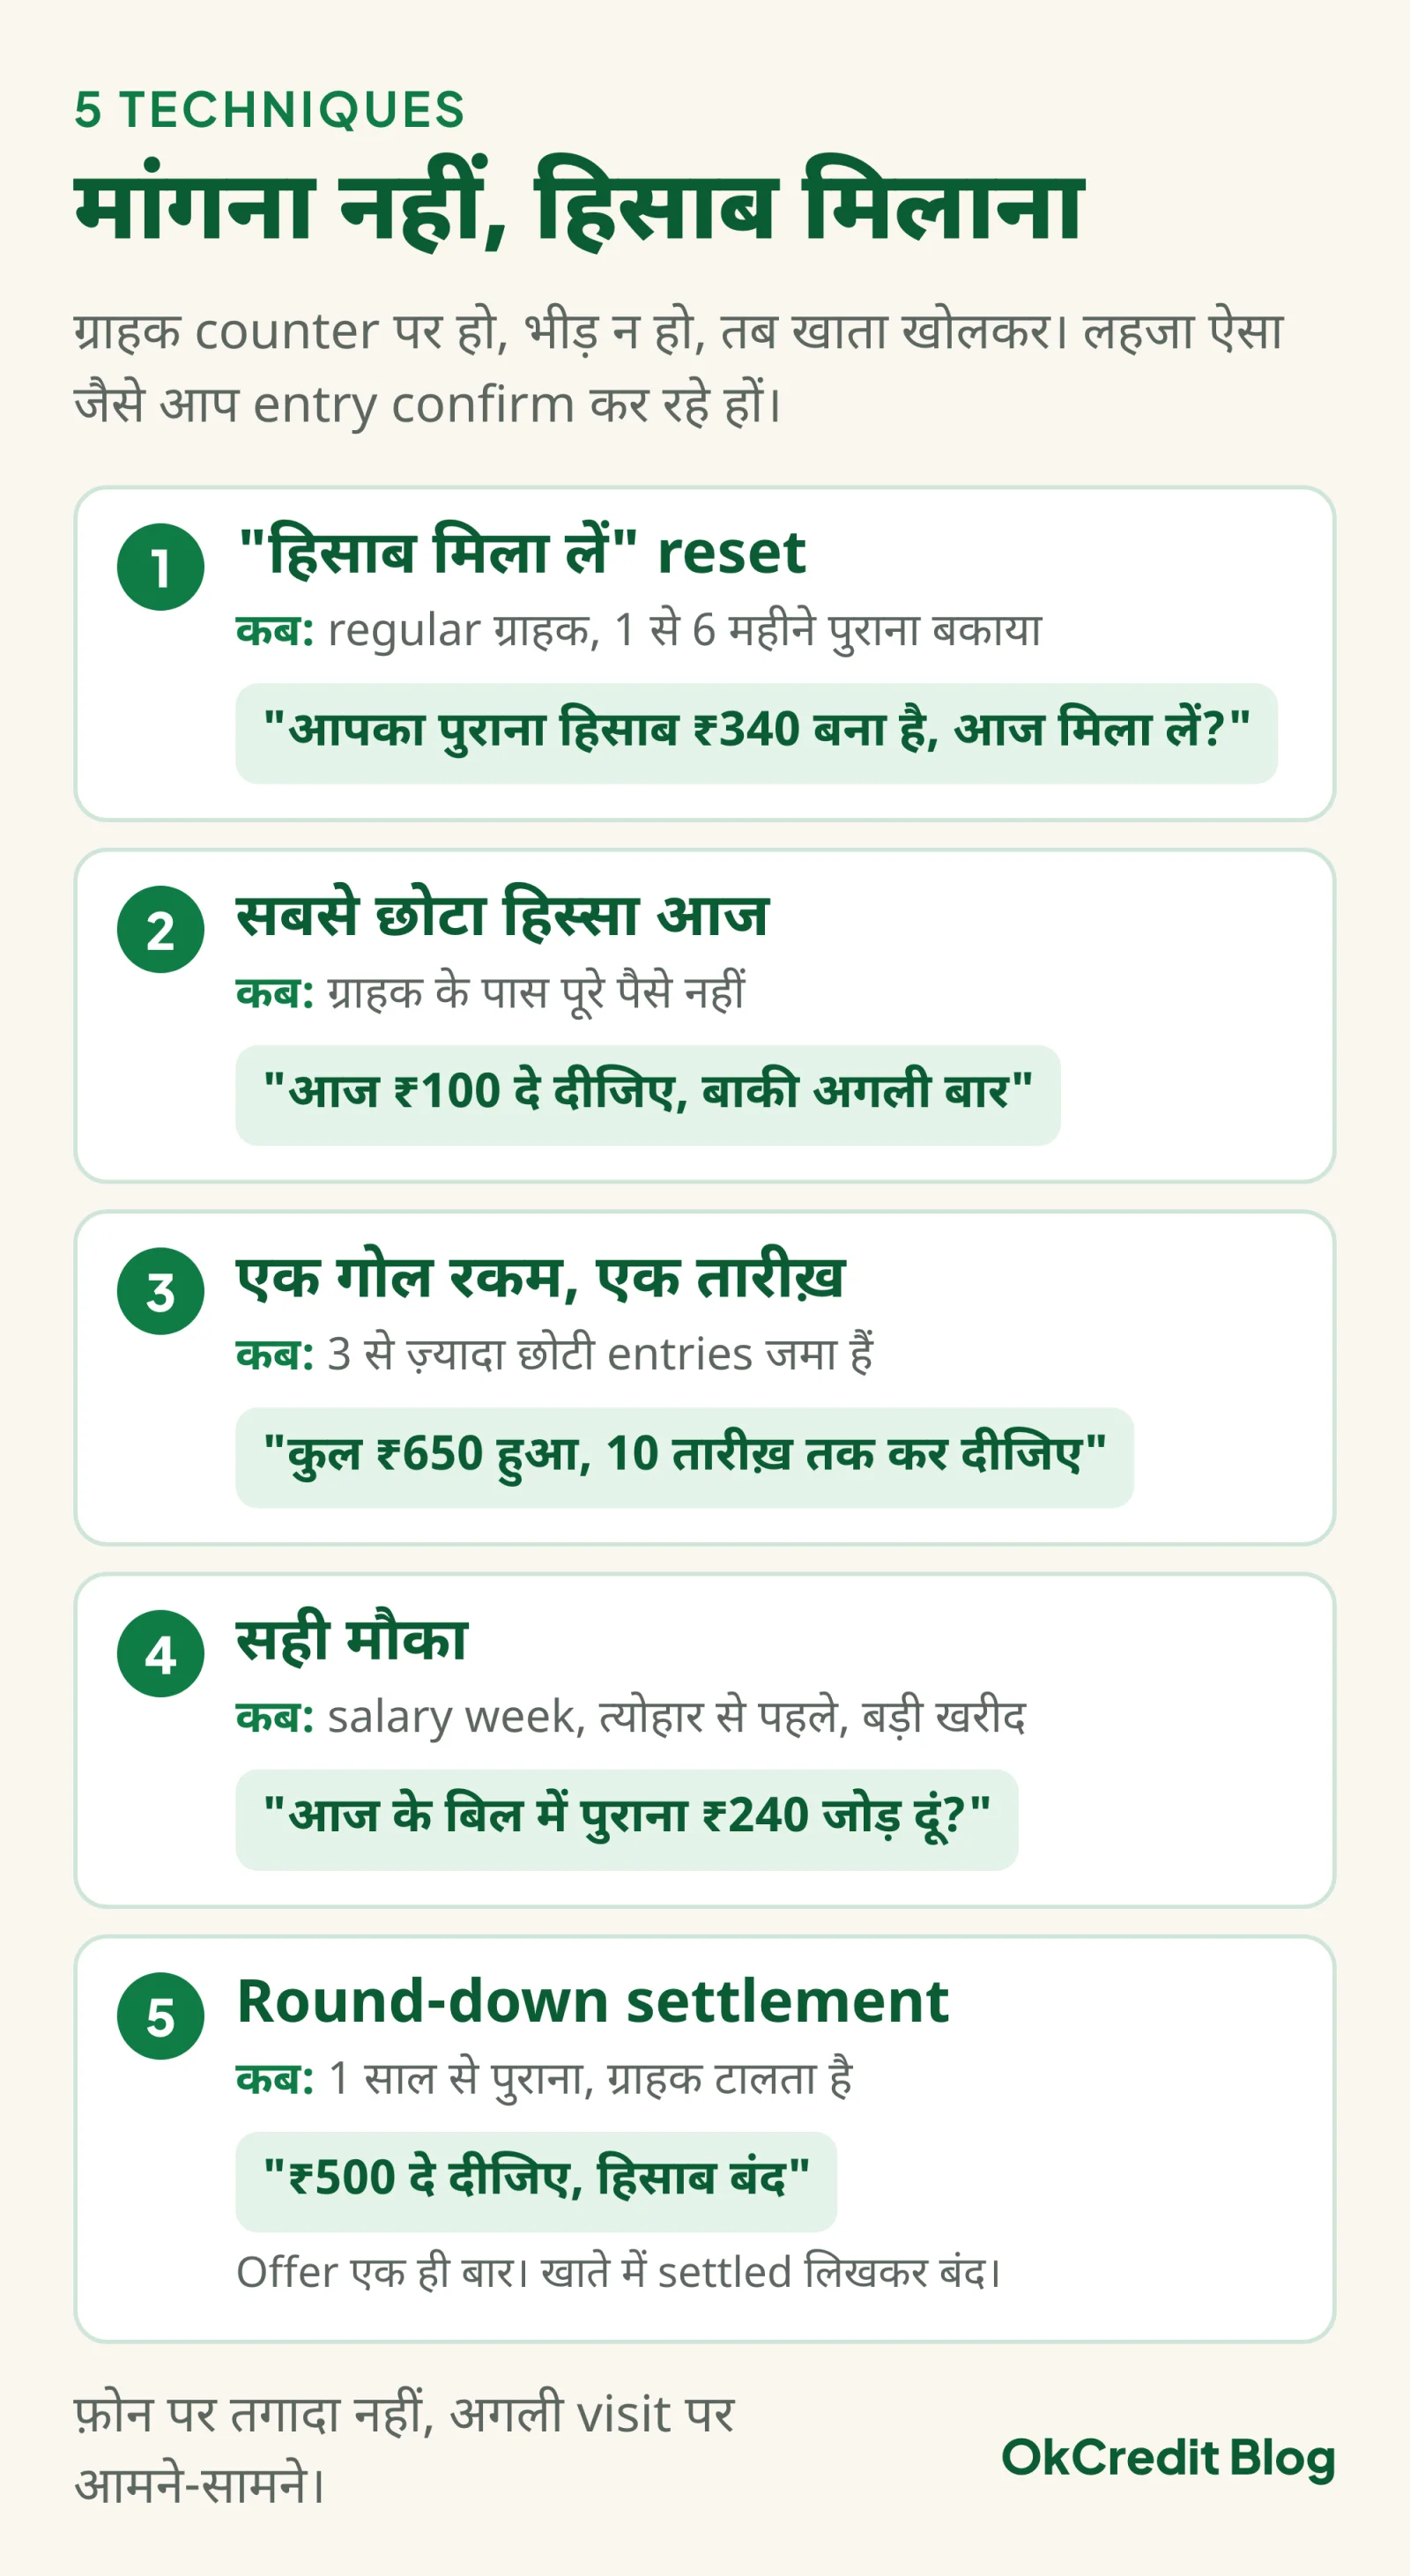 पांचों techniques एक नज़र में: कब कौन सी fit बैठती है और उस वक़्त ठीक क्या बोलना है।
बोलने की और lines तगादा script में हैं, और WhatsApp पर भेजने लायक messages payment reminder messages में।
कितना पुराना उधार माफ़ कर देना चाहिए?
जब उधार वसूलने में लगने वाला वक़्त और ग्राहक का रिश्ता, रकम से ज़्यादा कीमती हो जाए, तब वह उधार माफ़ करने लायक है। मोटा हिसाब: ₹300 के लिए पांच बार बोलना पड़े और ग्राहक हर हफ़्ते ₹500 का सामान भी लेता हो, तो ₹300 छोड़ना घाटा नहीं, समझदारी है। वही ग्राहक अब आता ही न हो, तो एक settlement offer, फिर माफ़ी।
कानूनी हद भी जान लें। Limitation Act 1963 के मुताबिक, 2026 में भी, बिना तय credit period के बेचे गए सामान की कीमत का दावा delivery की तारीख़ से 3 साल के अंदर ही हो सकता है (Schedule, Article 14)। यह 3 साल दोबारा सिर्फ़ दो सूरतों में शुरू होते हैं, और दोनों 3 साल पूरे होने से पहले होनी चाहिए: ग्राहक लिखित में, अपने दस्तख़त से, बकाया मान ले (धारा 18); या कुछ रकम दे और उस भुगतान की पावती उसकी अपनी हैंडराइटिंग या उसके दस्तख़त वाले काग़ज़ पर हो (धारा 19)। आपके अपने खाते की entry इसका कमज़ोर सबूत है। इतनी छोटी रकम के लिए कोई court नहीं जाता, पर 3 साल के बाद वसूली की उम्मीद छोड़ दें।
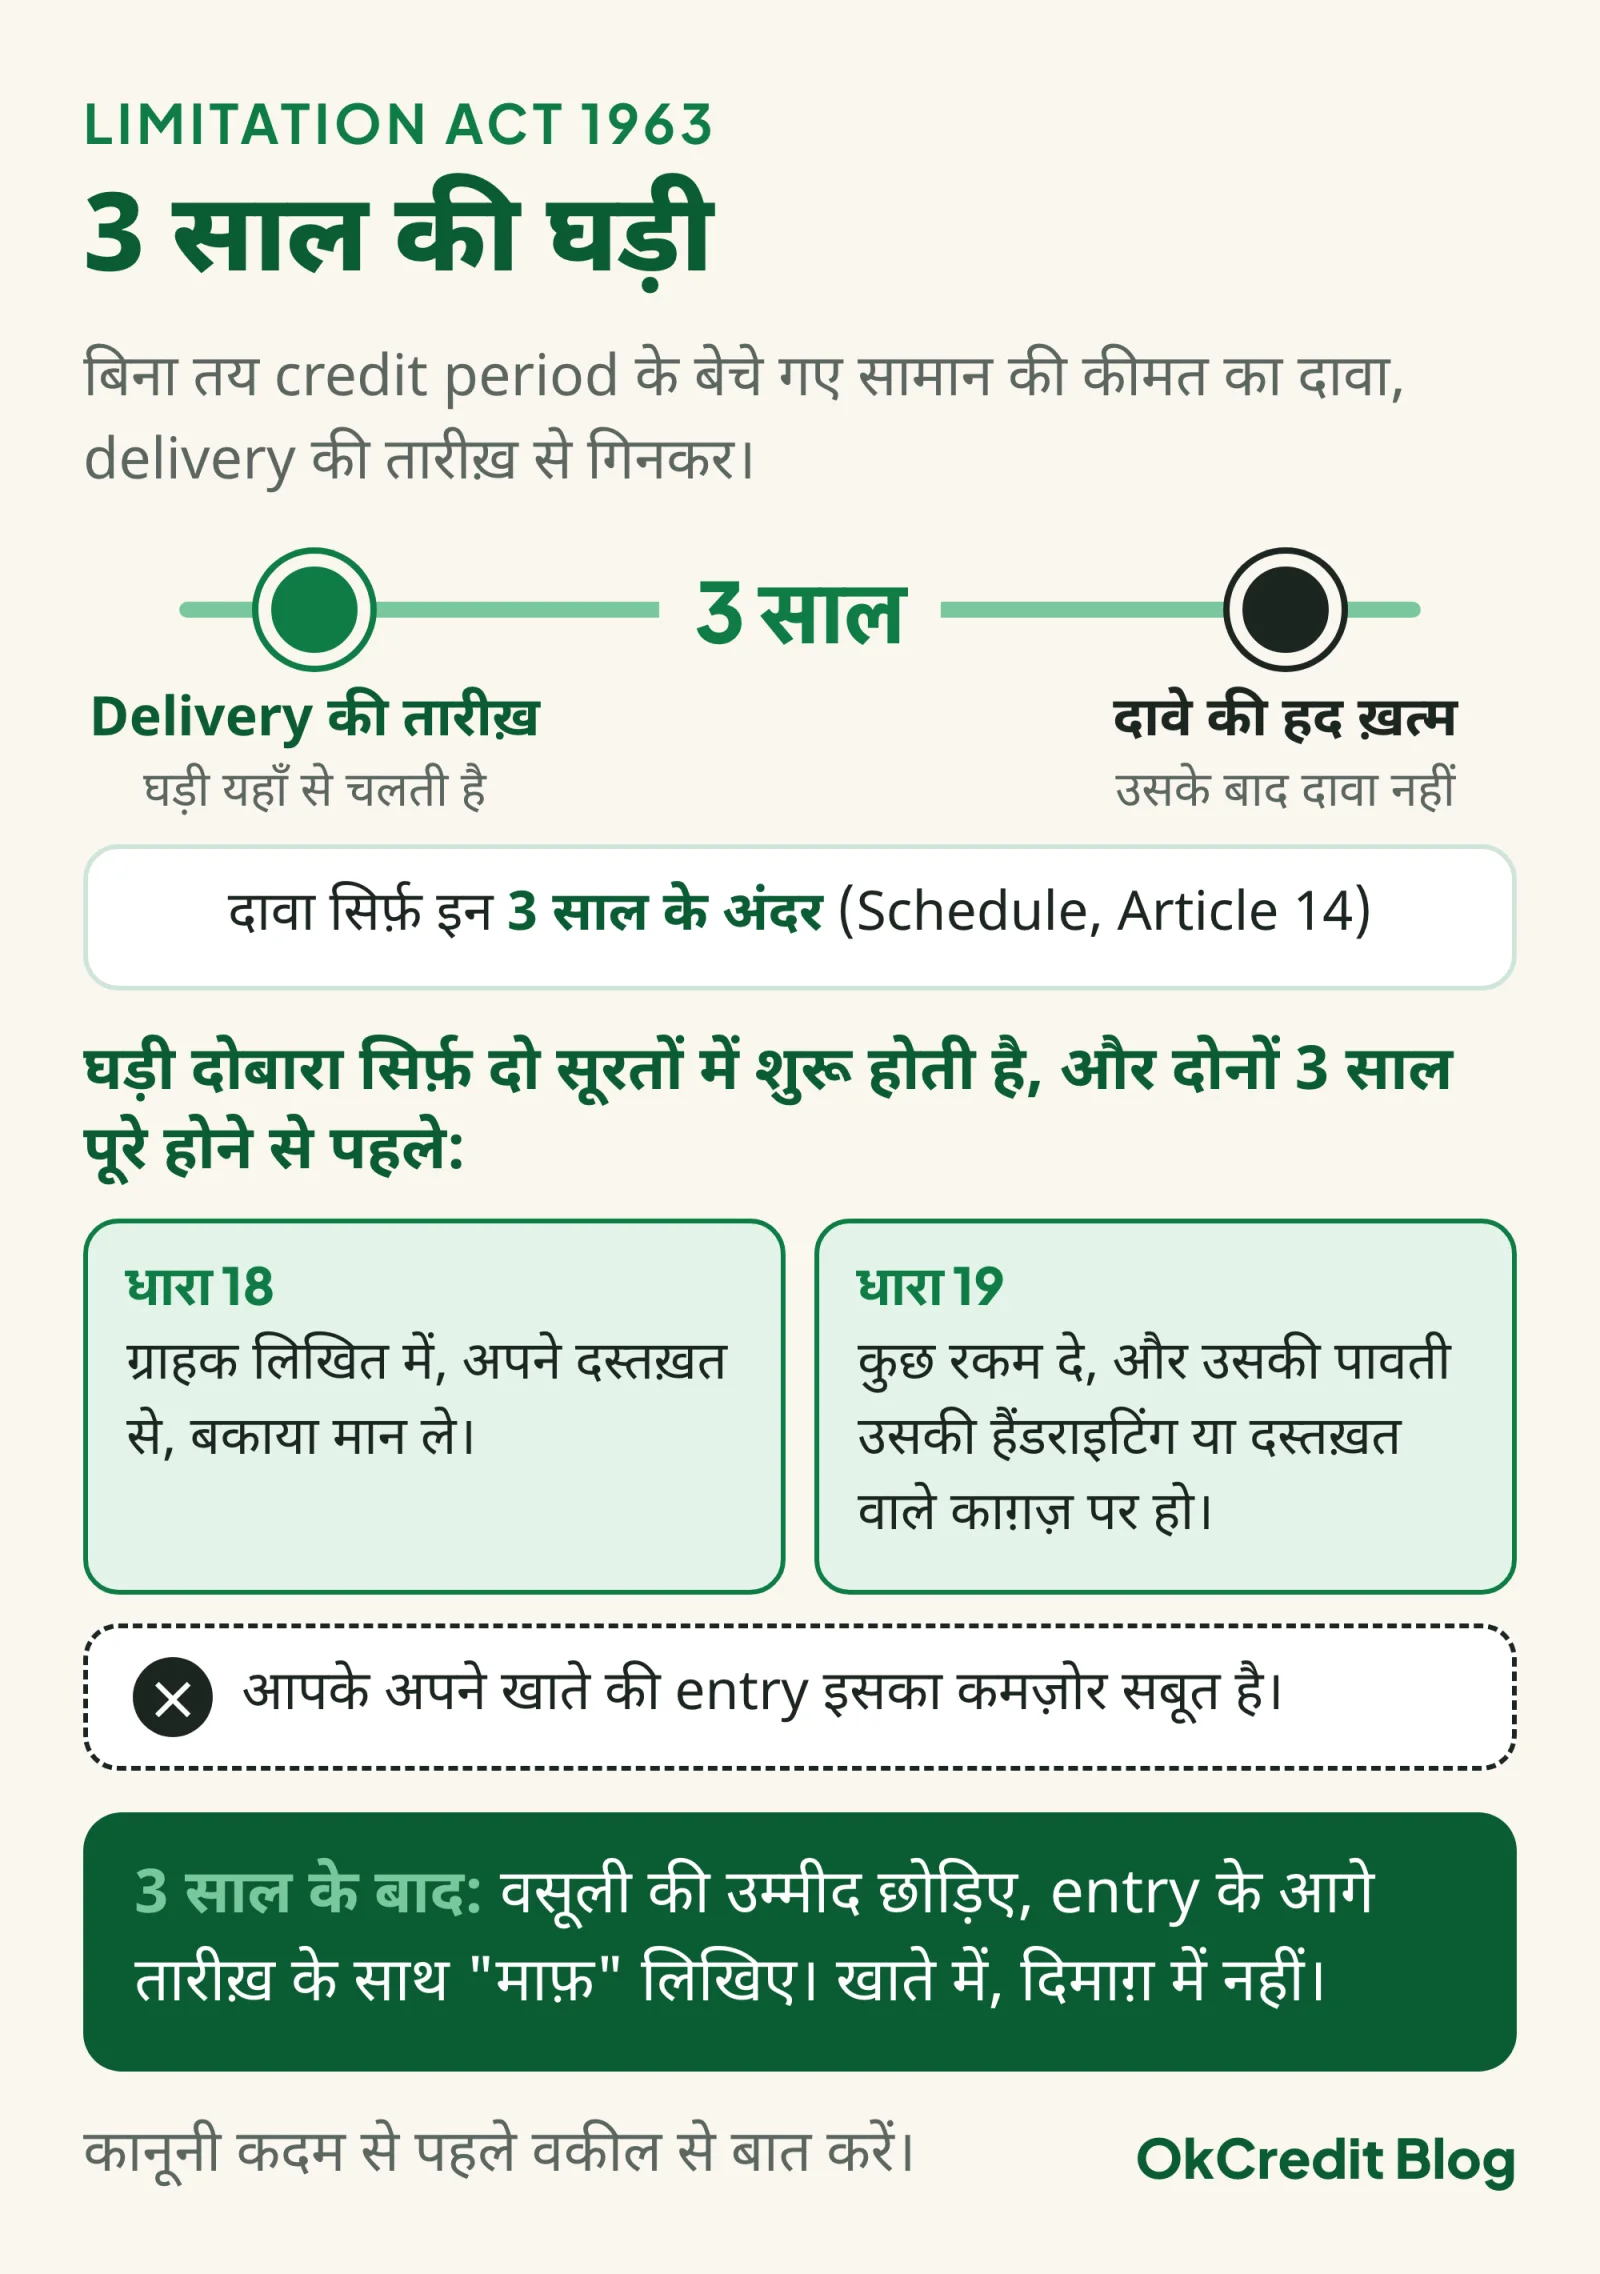 3 साल की घड़ी delivery से चलती है और सिर्फ़ ग्राहक के अपने दस्तख़त या हैंडराइटिंग से दोबारा शुरू होती है। किसी कानूनी कदम से पहले वकील से बात करें।
माफ़ करें तो खाते में करें, दिमाग़ में नहीं। उस entry के आगे तारीख़ के साथ "माफ़" लिखिए, ताकि वही ग्राहक अगली बार आए तो आप उलझन में न पड़ें। और अगर उसी ग्राहक के साथ यह दूसरी बार हो रहा है, तो नया उधार बंद, सामान नक़द पर। फंसे उधार की पूरी तस्वीर क्या मेरा फंसा उधार वापस आएगा में है।
छोटे बकाये मांगते समय क्या न करें?
छोटे बकाये में असली नुकसान वसूली की कोशिश से नहीं, वसूली के तरीके से होता है: ₹200 के पीछे एक regular ग्राहक और मोहल्ले में नाम, दोनों जा सकते हैं।
दूसरे ग्राहकों के सामने "आपका तो पुराना बाक़ी है" मत कहिए; वही बात अकेले में पूछी जाए तो हिसाब है, भीड़ में पूछी जाए तो बेइज़्ज़ती। Counter पर बकायेदारों की list या board नहीं, मोहल्ले के WhatsApp group में नाम नहीं, ग्राहक के घरवालों को फ़ोन नहीं। ताने भी नहीं: "आप तो भूल ही जाते हैं" जैसी एक line महीनों का रिश्ता ख़त्म कर देती है।
कानून की तरफ़ से भी यह लाइन साफ़ है। 1 जुलाई 2024 से IPC की जगह Bharatiya Nyaya Sanhita 2023 लागू है: किसी को सार्वजनिक रूप से बदनाम करना BNS धारा 356 (मानहानि) में और धमकी देना धारा 351 (criminal intimidation) में आ सकता है। छोटी रकम की वसूली में ऐसी नौबत आनी ही नहीं चाहिए। Limitation का सवाल हो या शिकायत का, किसी भी कानूनी कदम से पहले वकील से बात करें।
ग्राहक साफ़ मना कर दे या बार-बार टाले, तो अगला कदम customer पैसे नहीं दे रहा: flowchart से तय करें।
छोटे उधार दोबारा जमा न हों, इसके लिए क्या करें?
छोटे बकाये रोकने का सबसे सस्ता तरीका है बिक्री के वक़्त ही entry करना और ग्राहक को उसी वक़्त वह entry दिखा देना। जो उधार ग्राहक के सामने लिखा गया और उसके phone पर SMS या WhatsApp से पहुंच गया, वह "भूल गया" या "मुझे लगा छोड़ दिया" वाली category में जाता ही नहीं।
तीन आदतें काफ़ी हैं। पहली, entry उसी वक़्त, ग्राहक के सामने, और उसकी पावती उसके phone पर। दूसरी, हफ़्ते में एक बार, मान लीजिए रविवार शाम, ₹500 से नीचे और 30 दिन से पुरानी सारी entries निकालकर हर एक पर एक friendly message; छोटे बकाये हर हफ़्ते देखे जाएं तो पुराने हो ही नहीं पाते। तीसरी, हर ग्राहक की एक limit, जैसे ₹500 या एक हफ़्ते की खरीद जितनी, जिसके ऊपर नया उधार तभी जब पुराना साफ़ हो।
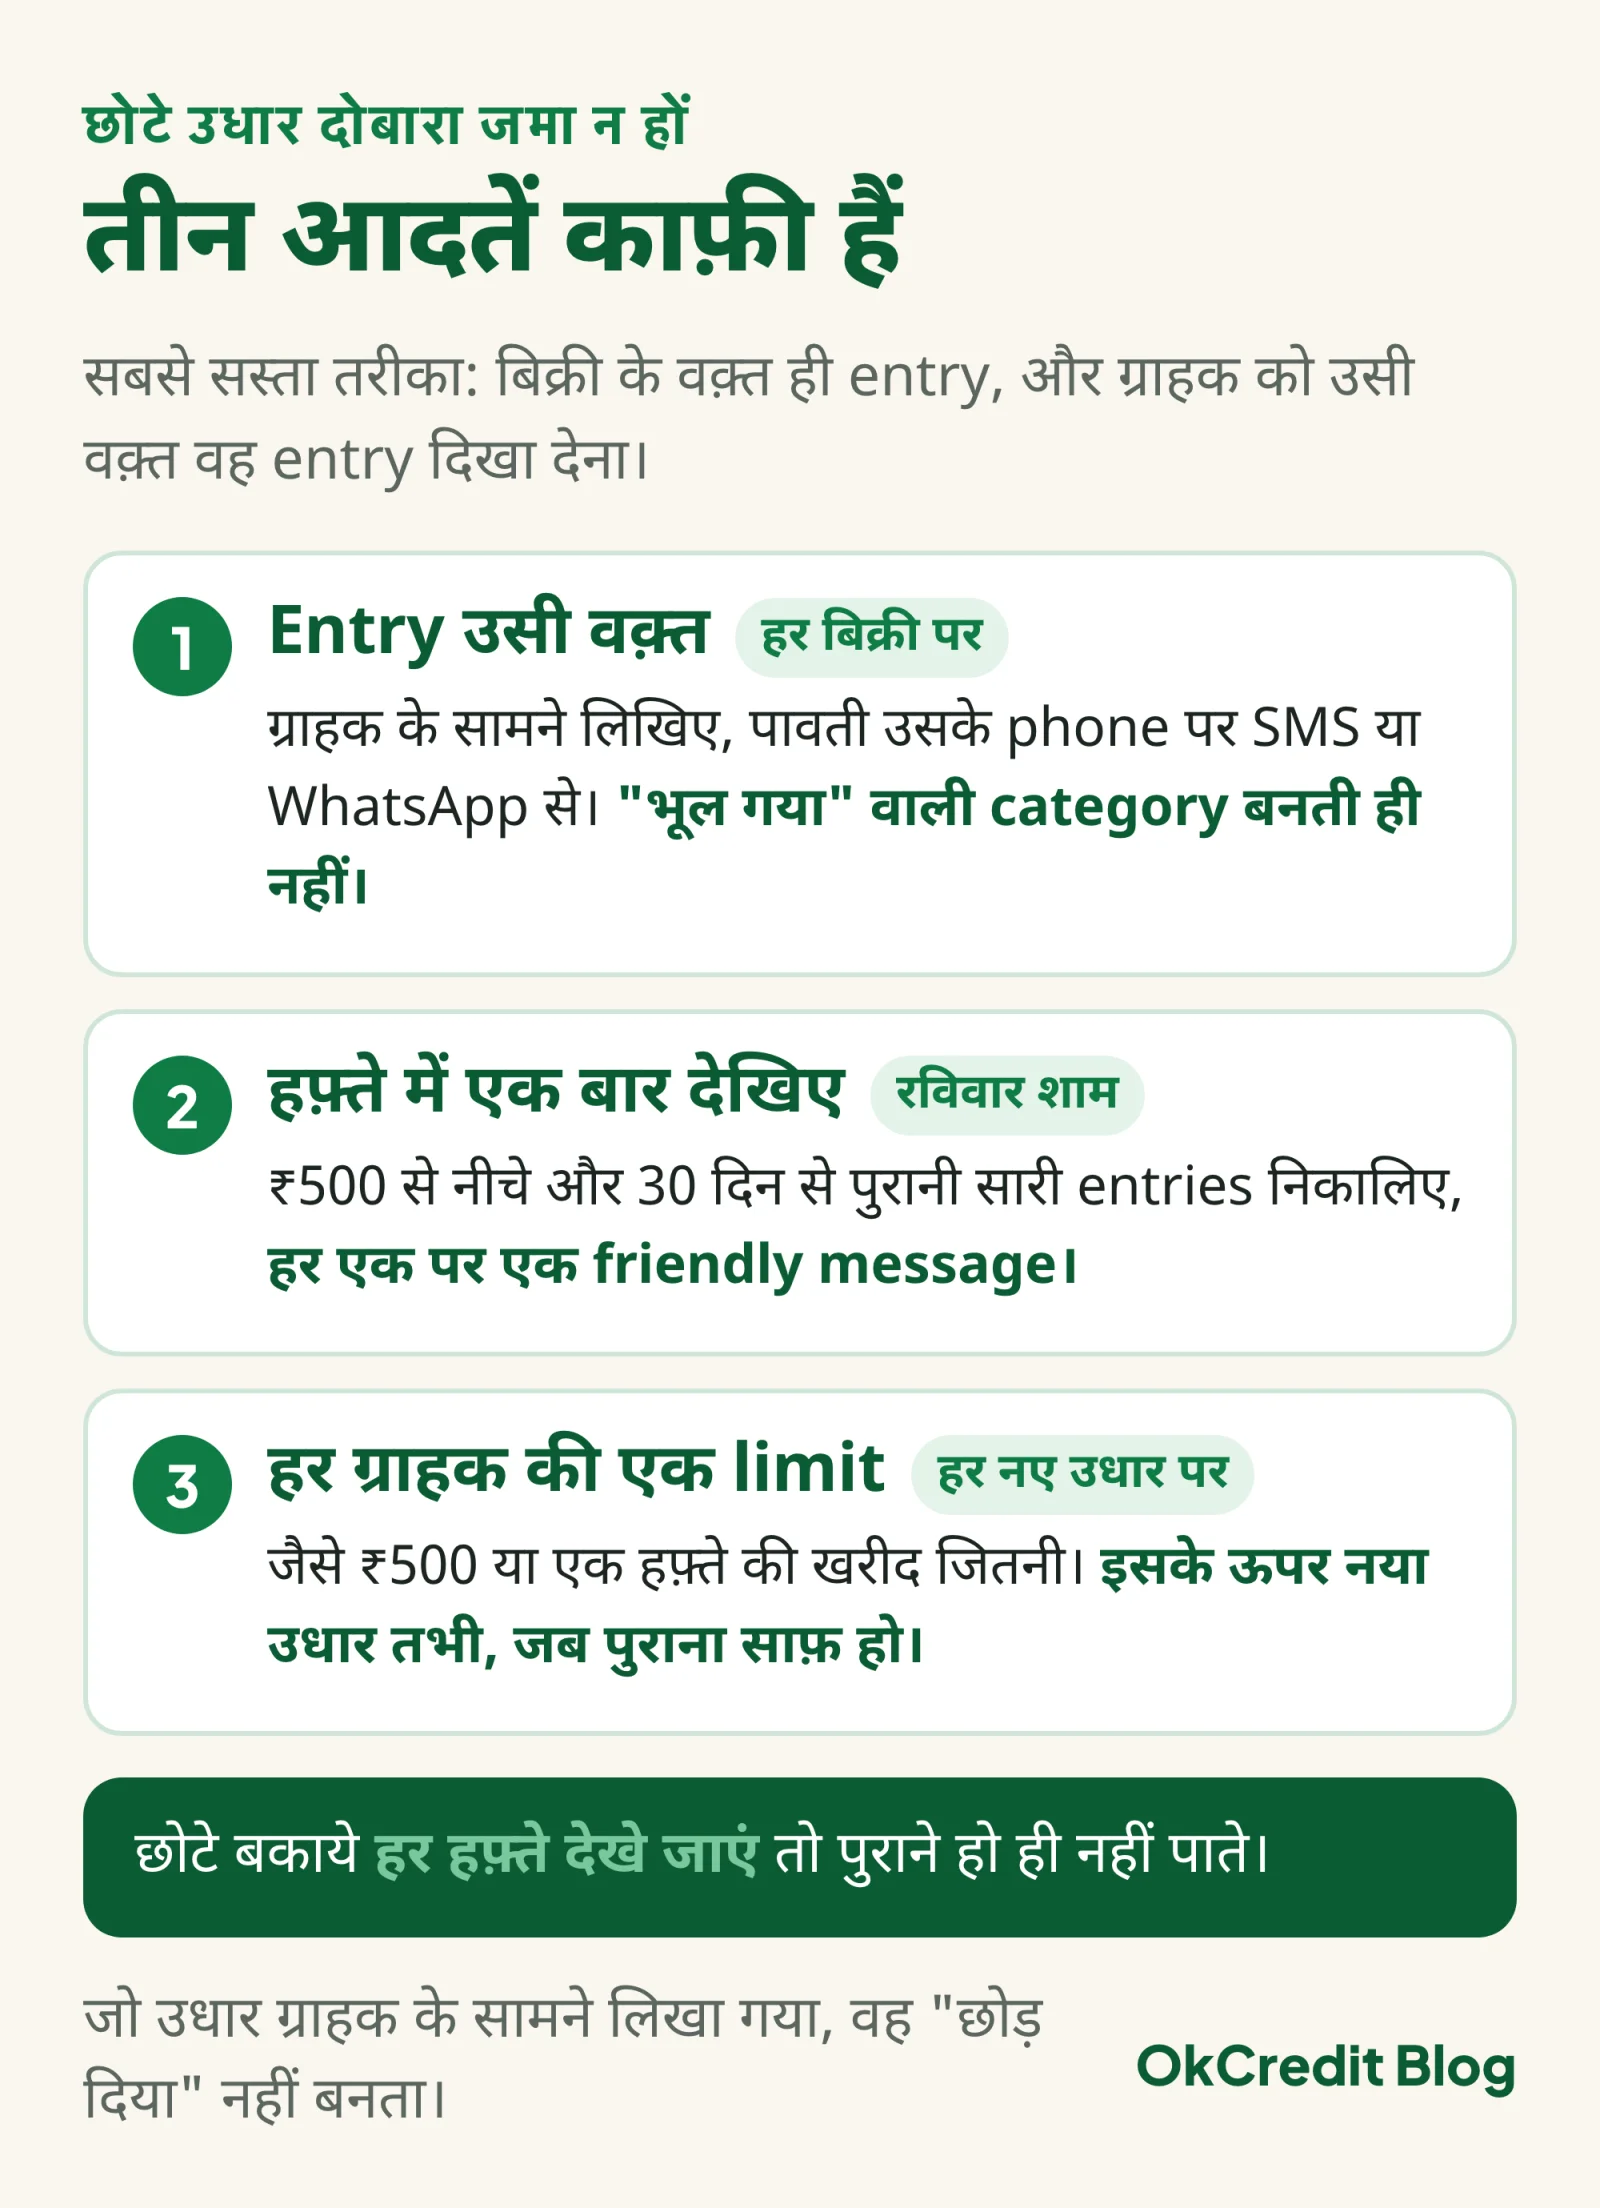 तीन आदतें, और छोटे बकाये पुराने होने से पहले ही निपट जाते हैं।
OkCredit जैसे free digital khata app में हर entry का SMS ग्राहक को भी भेजा जा सकता है, और ऑटो रिमाइंडर चालू हो तो बाकी बकाये पर SMS reminder अपने आप जाते रहते हैं (आपके अपने phone से), तो चुप्पी वाली समस्या शुरू ही नहीं होती (Android app)। वसूली के बाकी तरीके उधार वसूली के 10 तरीके में हैं।
अक्सर पूछे जाने वाले सवाल
बहुत पुराना उधार, 2 या 3 साल का, वापस कैसे लें?
पहले एक बार आमने-सामने round-down settlement offer करें, जैसे ₹560 की जगह ₹500 और हिसाब बंद। कानूनी तौर पर, Limitation Act 1963 (2026 में भी लागू) के तहत दावा delivery से 3 साल के अंदर ही हो सकता है; यह अवधि तभी दोबारा शुरू होती है जब ग्राहक 3 साल पूरे होने से पहले लिखित में दस्तख़त के साथ बकाया माने, या कुछ रकम दे और उस भुगतान की पावती उसकी अपनी हैंडराइटिंग या दस्तख़त वाले काग़ज़ पर हो। इसके बाद माफ़ करके खाते में लिख दें।
उधार लिख कर भूल गए थे, अब कैसे मांगें?
सीधे "आपने दिया नहीं" मत कहिए। अगली visit पर खाता खोलकर कहिए: "आपकी एक पुरानी entry रह गई थी, ₹180 की, मेरी ही ग़लती कि पहले नहीं बताया, आज मिला लें?" ग़लती अपनी बताने से ग्राहक defensive नहीं होता और अक्सर उसी दिन दे देता है।
₹100 से ₹200 का उधार मांगने में शर्म आती है, क्या करें?
शर्म इसलिए आती है कि आप इसे "मांगना" समझ रहे हैं। इसे "हिसाब मिलाना" बनाइए: खाता सामने रखकर पूछिए कि entry सही है न, और रकम बोल दीजिए। कई छोटी entries हों तो एक गोल रकम और एक तारीख़ दे दीजिए।
कितना पुराना छोटा उधार माफ़ कर देना चाहिए?
जब मांगने में लगने वाला वक़्त और रिश्ता, रकम से ज़्यादा कीमती हो जाए। एक साल से पुराना छोटा बकाया एक settlement offer के बाद माफ़ कर दें, खाते में तारीख़ के साथ "माफ़" लिखें, और अगर उसी ग्राहक के साथ यह दोबारा हो तो आगे उधार बंद।
क्या न देने वाले ग्राहक का नाम दुकान पर लगा सकते हैं?
नहीं। सार्वजनिक बदनामी Bharatiya Nyaya Sanhita 2023 की धारा 356 (मानहानि) में और धमकी धारा 351 में आ सकती है, और ₹200 के लिए एक regular ग्राहक और मोहल्ले का भरोसा दोनों चले जाते हैं। अकेले में, खाता सामने रखकर, हिसाब मिलाइए।