सही udhar khata वह है जिसमें हर ग्राहक का अलग पन्ना हो, छह column के साथ: तारीख, सामान, दिया, मिला, बाकी और सबूत। हर entry के बाद बाकी रकम उसी लाइन में लिखी जाए, entry ग्राहक के सामने उसी दिन हो, और महीने में एक बार उसे statement मिले। 2026 में कागज़ हो या app, यही ढाँचा झगड़े रोकता है।
उधार खाता क्या होता है और सही खाता कैसा दिखता है?
उधार खाता हर ग्राहक का अलग हिसाब है: उसने कब क्या लिया, कब कितना चुकाया, और आज कितना बाकी है। अच्छे खाते की परख आसान है। पन्ना खोलते ही पाँच सेकंड में दो सवालों का जवाब मिल जाए: कितना बाकी है, और कब से। जवाब के लिए जोड़-घटाव करना पड़े, तो खाता अधूरा है।
इसलिए हर ग्राहक का अपना पन्ना, और हर पन्ने पर छह column: तारीख, सामान या विवरण, दिया, मिला, बाकी, सबूत। "बाकी" का मतलब है इस लाइन के बाद कुल बकाया, पूरे पन्ने का जोड़ नहीं। "सबूत" में ग्राहक के दस्तख़त या initials आते हैं, या यह नोट कि entry का SMS उसके phone पर गया।
सबूत वाला column सबसे ज़्यादा छूटता है और सबसे ज़्यादा काम आता है। आपकी लिखावट आपका दावा है; ग्राहक के दस्तख़त, या उसके phone पर पहुँचा message, उस दावे को वज़न देता है।
नए ग्राहक का उधार खाता कैसे खोलें?
नया खाता खोलते समय चार चीज़ें पहले दिन तय करें: पूरा नाम, मोबाइल नंबर, पता, और उधार की सीमा। फिर पहली entry, तारीख के साथ। सीमा वाली बात अक्सर बाद के लिए टल जाती है, और वहीं से फँसा उधार शुरू होता है। किस ग्राहक को कितना देना है, यह तय करने का तरीका अलग post में है; तय रकम पन्ने के ऊपर लिख दें ताकि आप और ग्राहक, दोनों को याद रहे।
मोबाइल नंबर सिर्फ़ फोन के लिए नहीं है। हर entry का SMS उसी नंबर पर जा सकता है, और वही SMS ग्राहक के पास हर लेन-देन का record बन जाता है; महीने के आख़िर में याद दिलाने के लिए भी यही काम आता है। पता इसलिए कि एक ही नाम के दो ग्राहक आपस में न उलझें।
ग्राहक नंबर देने से मना करे तो दो ही रास्ते हैं: या तो उधार नहीं, या बहुत छोटी सीमा और हर entry पर उसके initials। बिना नंबर, बिना दस्तख़त वाला खाता सिर्फ़ आपकी याददाश्त है। उधार देने से पहले क्या-क्या देख लेना चाहिए, वह checklist यहाँ है।
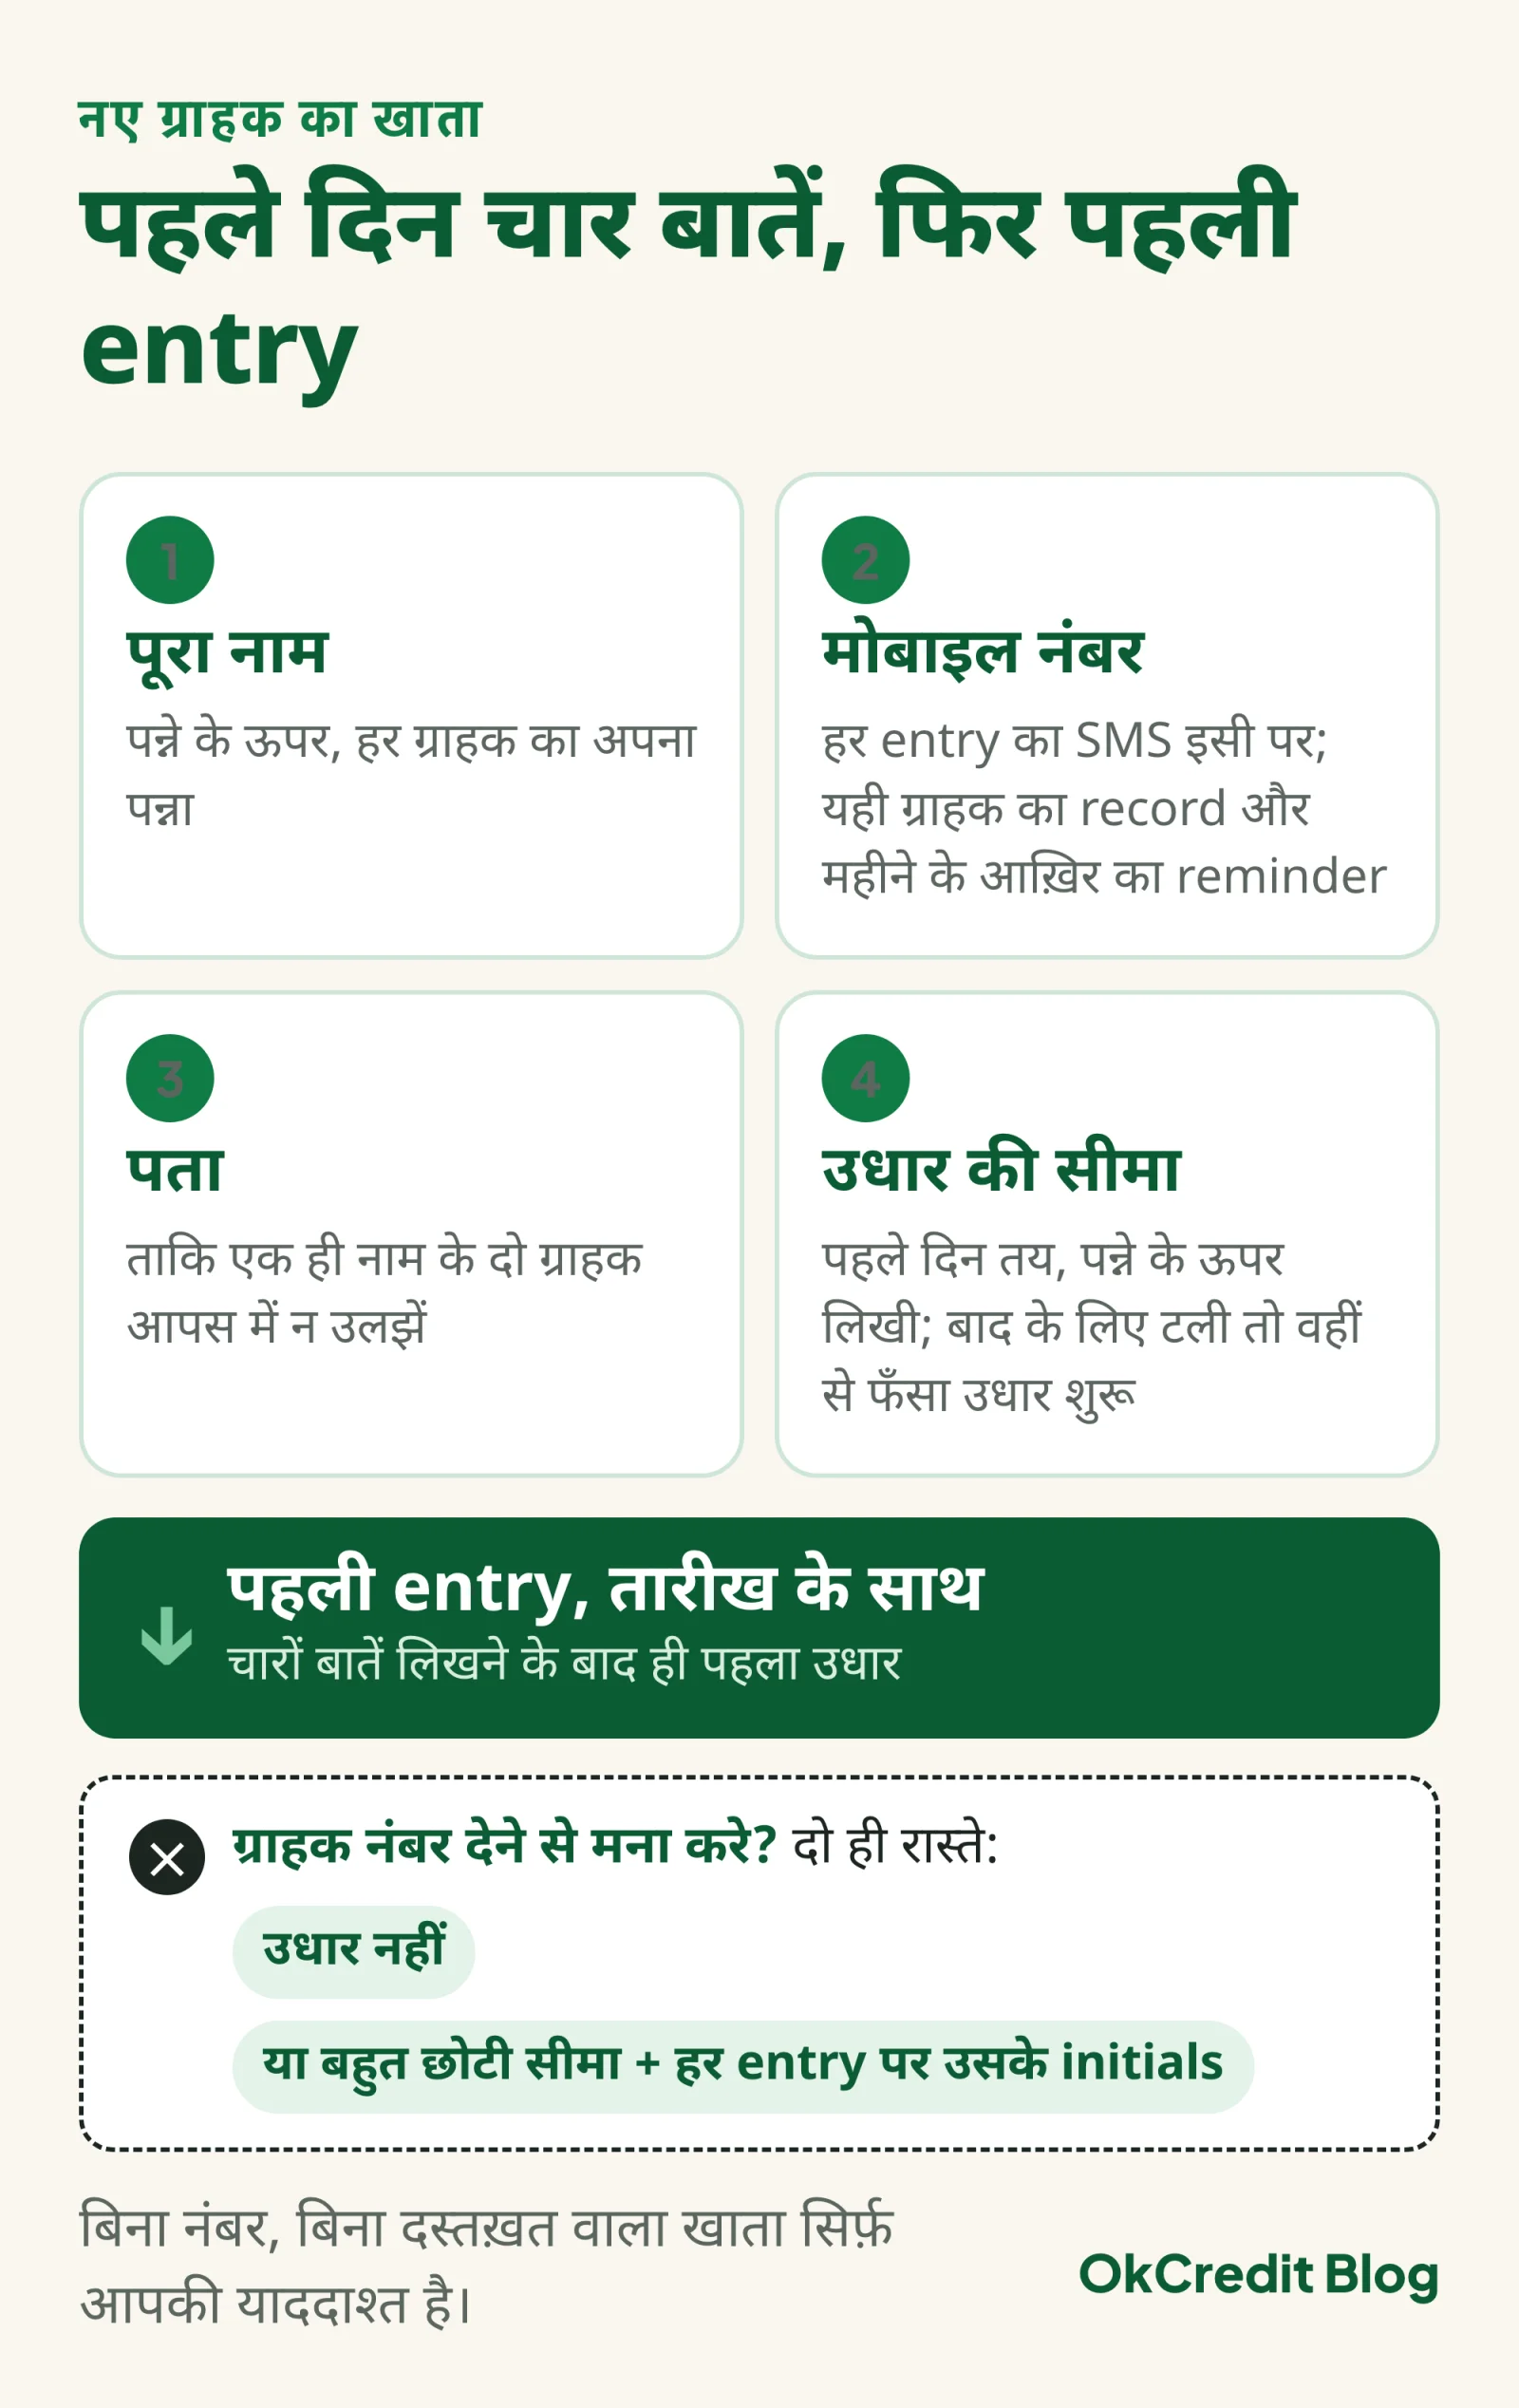 पहले दिन चार बातें, फिर पहली entry। सीमा वाली बात बाद के लिए टली तो वहीं से फँसा उधार शुरू होता है।
रोज़ की entry और payment कैसे लिखें कि बाद में झगड़ा न हो?
Entry का नियम एक लाइन का है: ग्राहक के सामने, उसी दिन, और हर लाइन के बाद बाकी रकम। शाम को याद से लिखी entry में सामान छूटता है, और छूटा हुआ सामान वापस नहीं आता।
Part-payment को भी पूरी लाइन दें। ग्राहक ₹1,000 के बकाये में से ₹500 दे तो "मिला" में 500, "बाकी" में 500, और उसी लाइन पर उसके initials। हाशिये पर "थोड़े दे गया था" लिखने की आदत ही आगे झगड़े की जड़ बनती है।
पूरा पन्ना ऐसा दिखता है (रकमें सिर्फ़ उदाहरण के लिए, 2026):
ग्राहक: [ग्राहक का नाम] · मोबाइल: [नंबर] · पता: [पता] · सीमा: ₹2,000
| तारीख | विवरण | दिया (₹) | मिला (₹) | बाकी (₹) | सबूत |
|---|---|---|---|---|---|
| 01/10/2026 | खाता खोला | 0 | [ग्राहक का नाम] के दस्तख़त | ||
| 03/10/2026 | आटा, तेल | 600 | 600 | SMS गया | |
| 07/10/2026 | चीनी, चायपत्ती | 400 | 1,000 | SMS गया | |
| 10/10/2026 | नकद, part-payment | 500 | 500 | ग्राहक के initials | |
| 15/10/2026 | दूध, biscuit | 300 | 800 | SMS गया | |
| 31/10/2026 | महीने का statement दिया | 800 | [ग्राहक का नाम] के दस्तख़त |
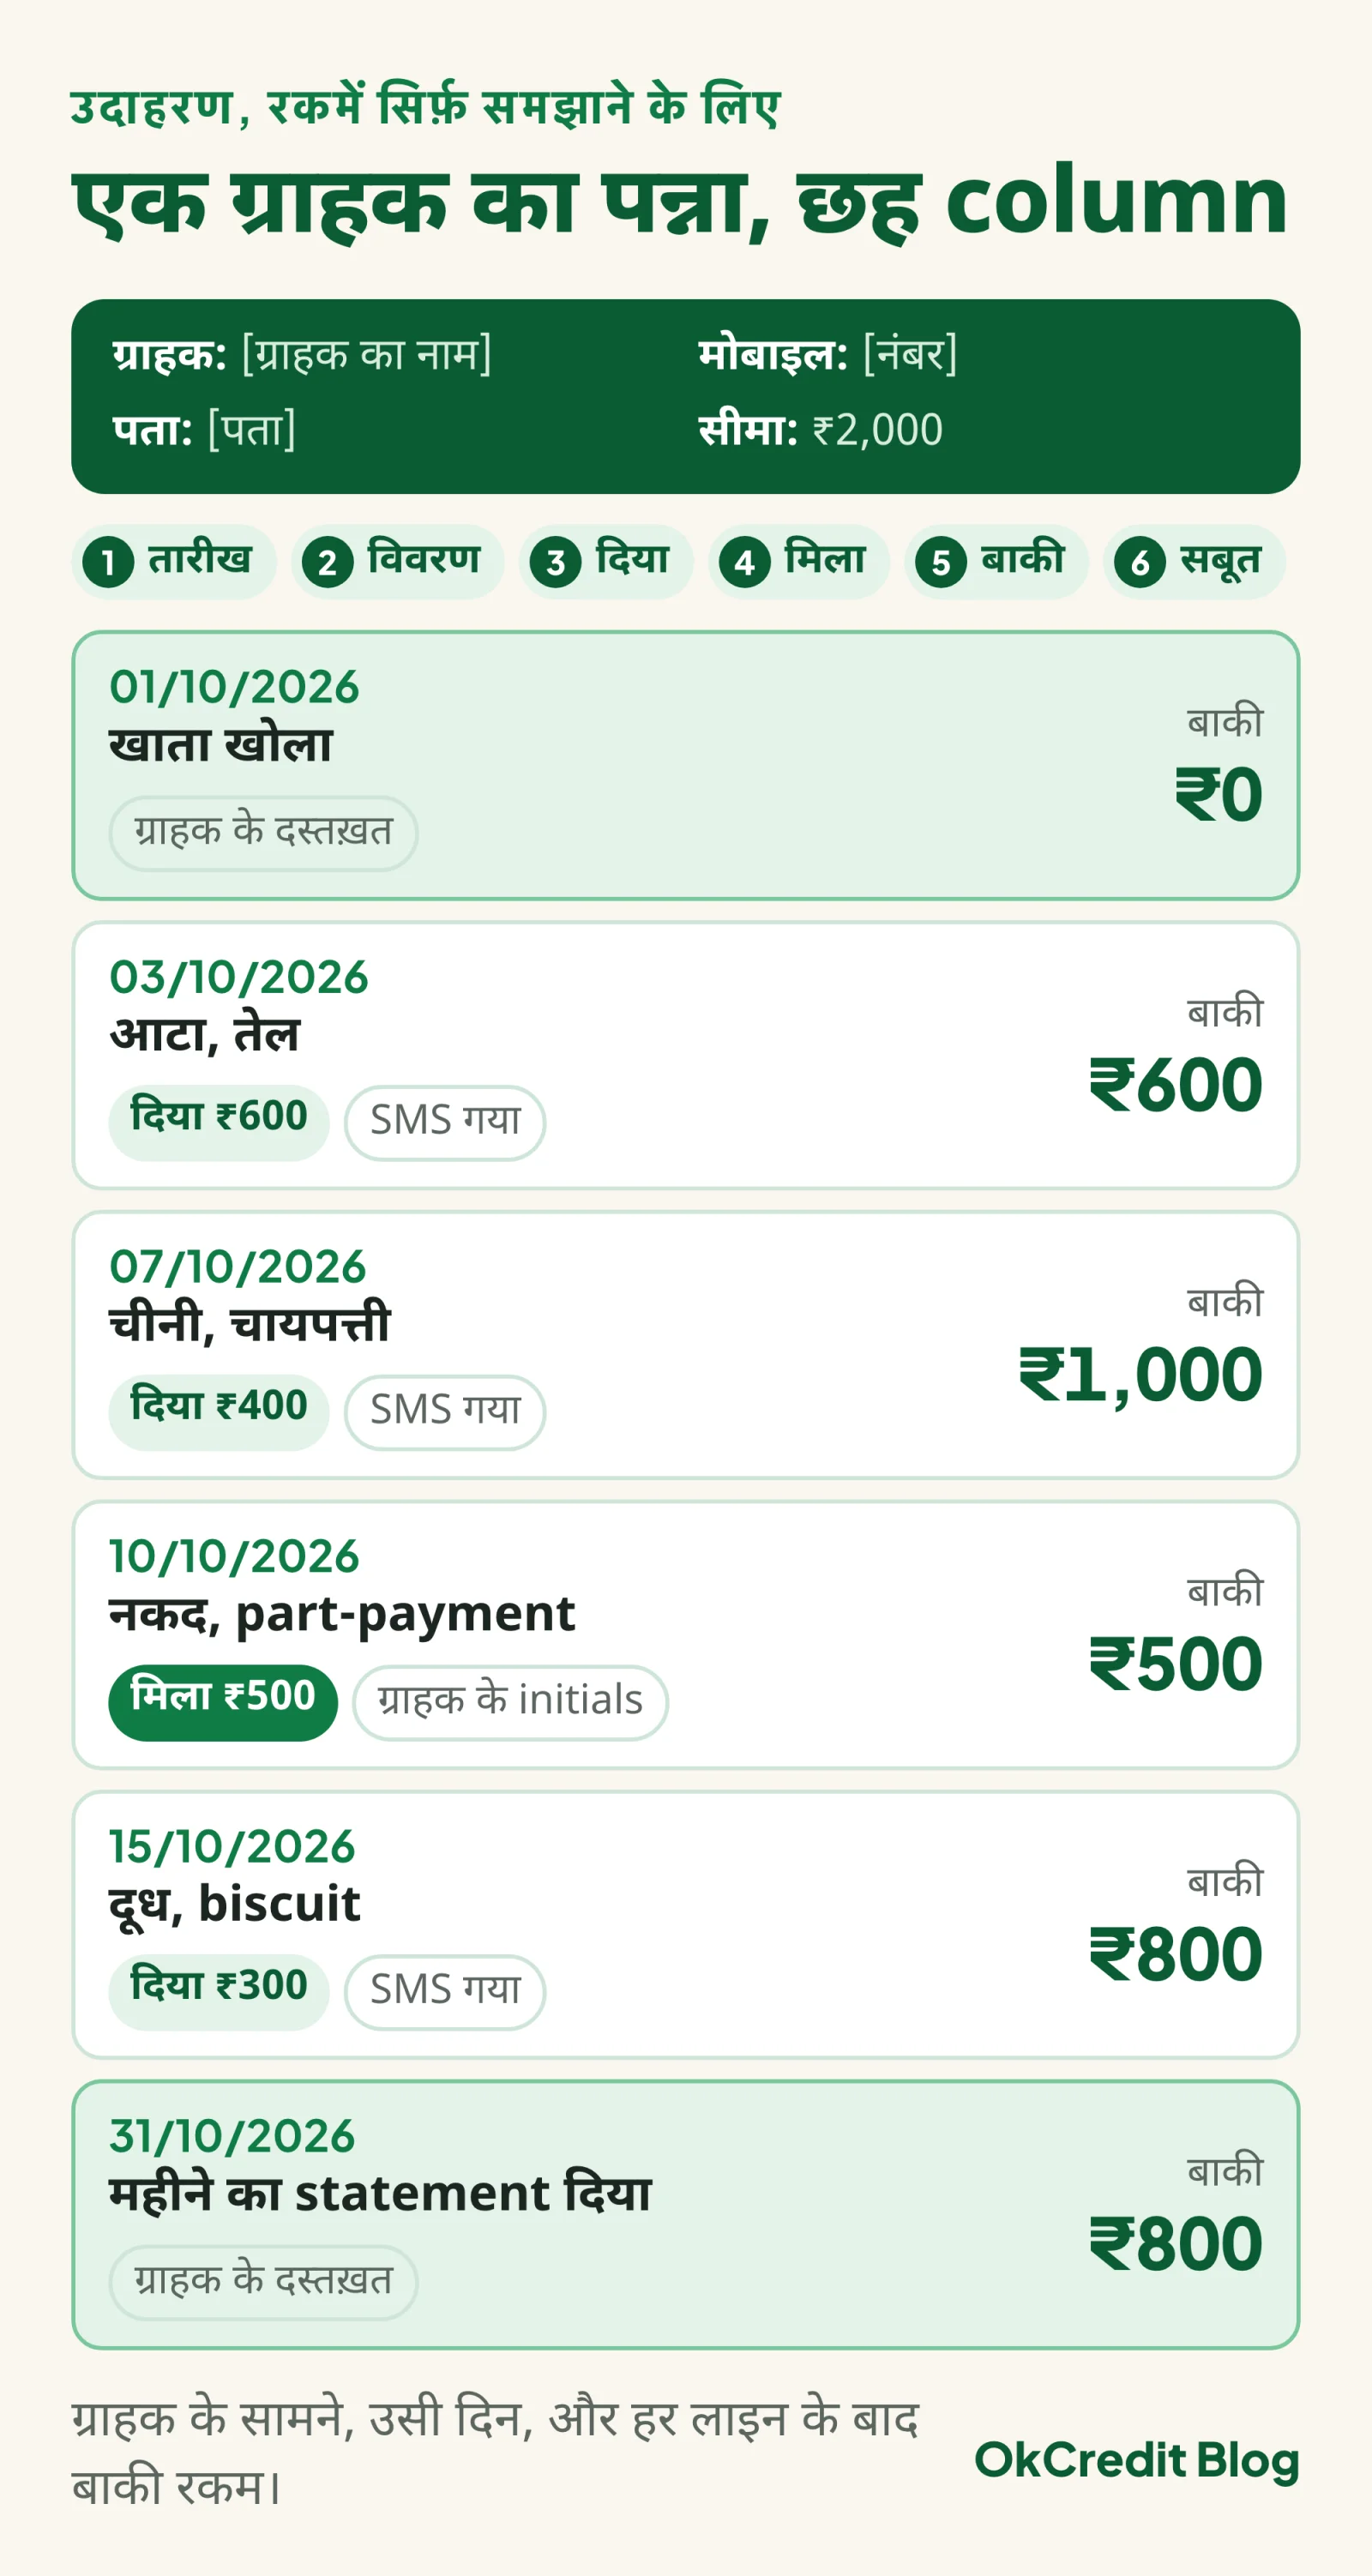 वही पन्ना, लाइन दर लाइन। हर लाइन में बाकी रकम और सबूत भरा है, इसलिए पन्ना खोलते ही बकाया दिखता है।
अब वह झगड़ा जो हर दुकानदार ने देखा है: "मैंने तो दे दिए थे।" यहाँ 2026 का कानून काम आता है। सबूत का कानून अब Bharatiya Sakshya Adhiniyam 2023 है, 1 जुलाई 2024 से लागू। इसकी धारा 28 कहती है कि कारोबार में नियमित रखे गए खाते की entries, electronic form वाली भी, अदालत में relevant हैं, लेकिन अकेले किसी पर देनदारी साबित करने के लिए काफ़ी नहीं। यानी आपका पन्ना, कागज़ का हो या app का, शुरुआत है, फ़ैसला नहीं। फ़ैसला ग्राहक की तरफ़ से आए सबूत से होता है: पन्ने पर उसके दस्तख़त, वह SMS जो उसके phone पर गया या जिसका उसने जवाब दिया, UPI का record, या वह part-payment जिस पर उसने initials किए। इसीलिए सबूत वाला column खाली नहीं छोड़ना है।
पुराना उधार खाता कैसे settle और बंद करें?
Settlement की शुरुआत महीने के statement से होती है: हर ग्राहक को महीने में एक बार उसका पन्ना दिखाएँ या copy भेजें, और "बाकी" की रकम पर उसके दस्तख़त लें। जो ग्राहक हर महीने अपना बकाया देखता और मानता है, वह साल भर बाद रकम पर बहस नहीं करता।
पूरा पैसा आ जाए तो आख़िरी लाइन में "पूरा हिसाब चुकता, बाकी 0" लिखें, तारीख डालें, दोनों के दस्तख़त लें। पन्ना फाड़ें नहीं। पुरानी entries पर एक तिरछी लाइन खींच दें ताकि वे पढ़ी जा सकें; फटा पन्ना बाद में यह साबित नहीं कर सकता कि हिसाब हुआ था।
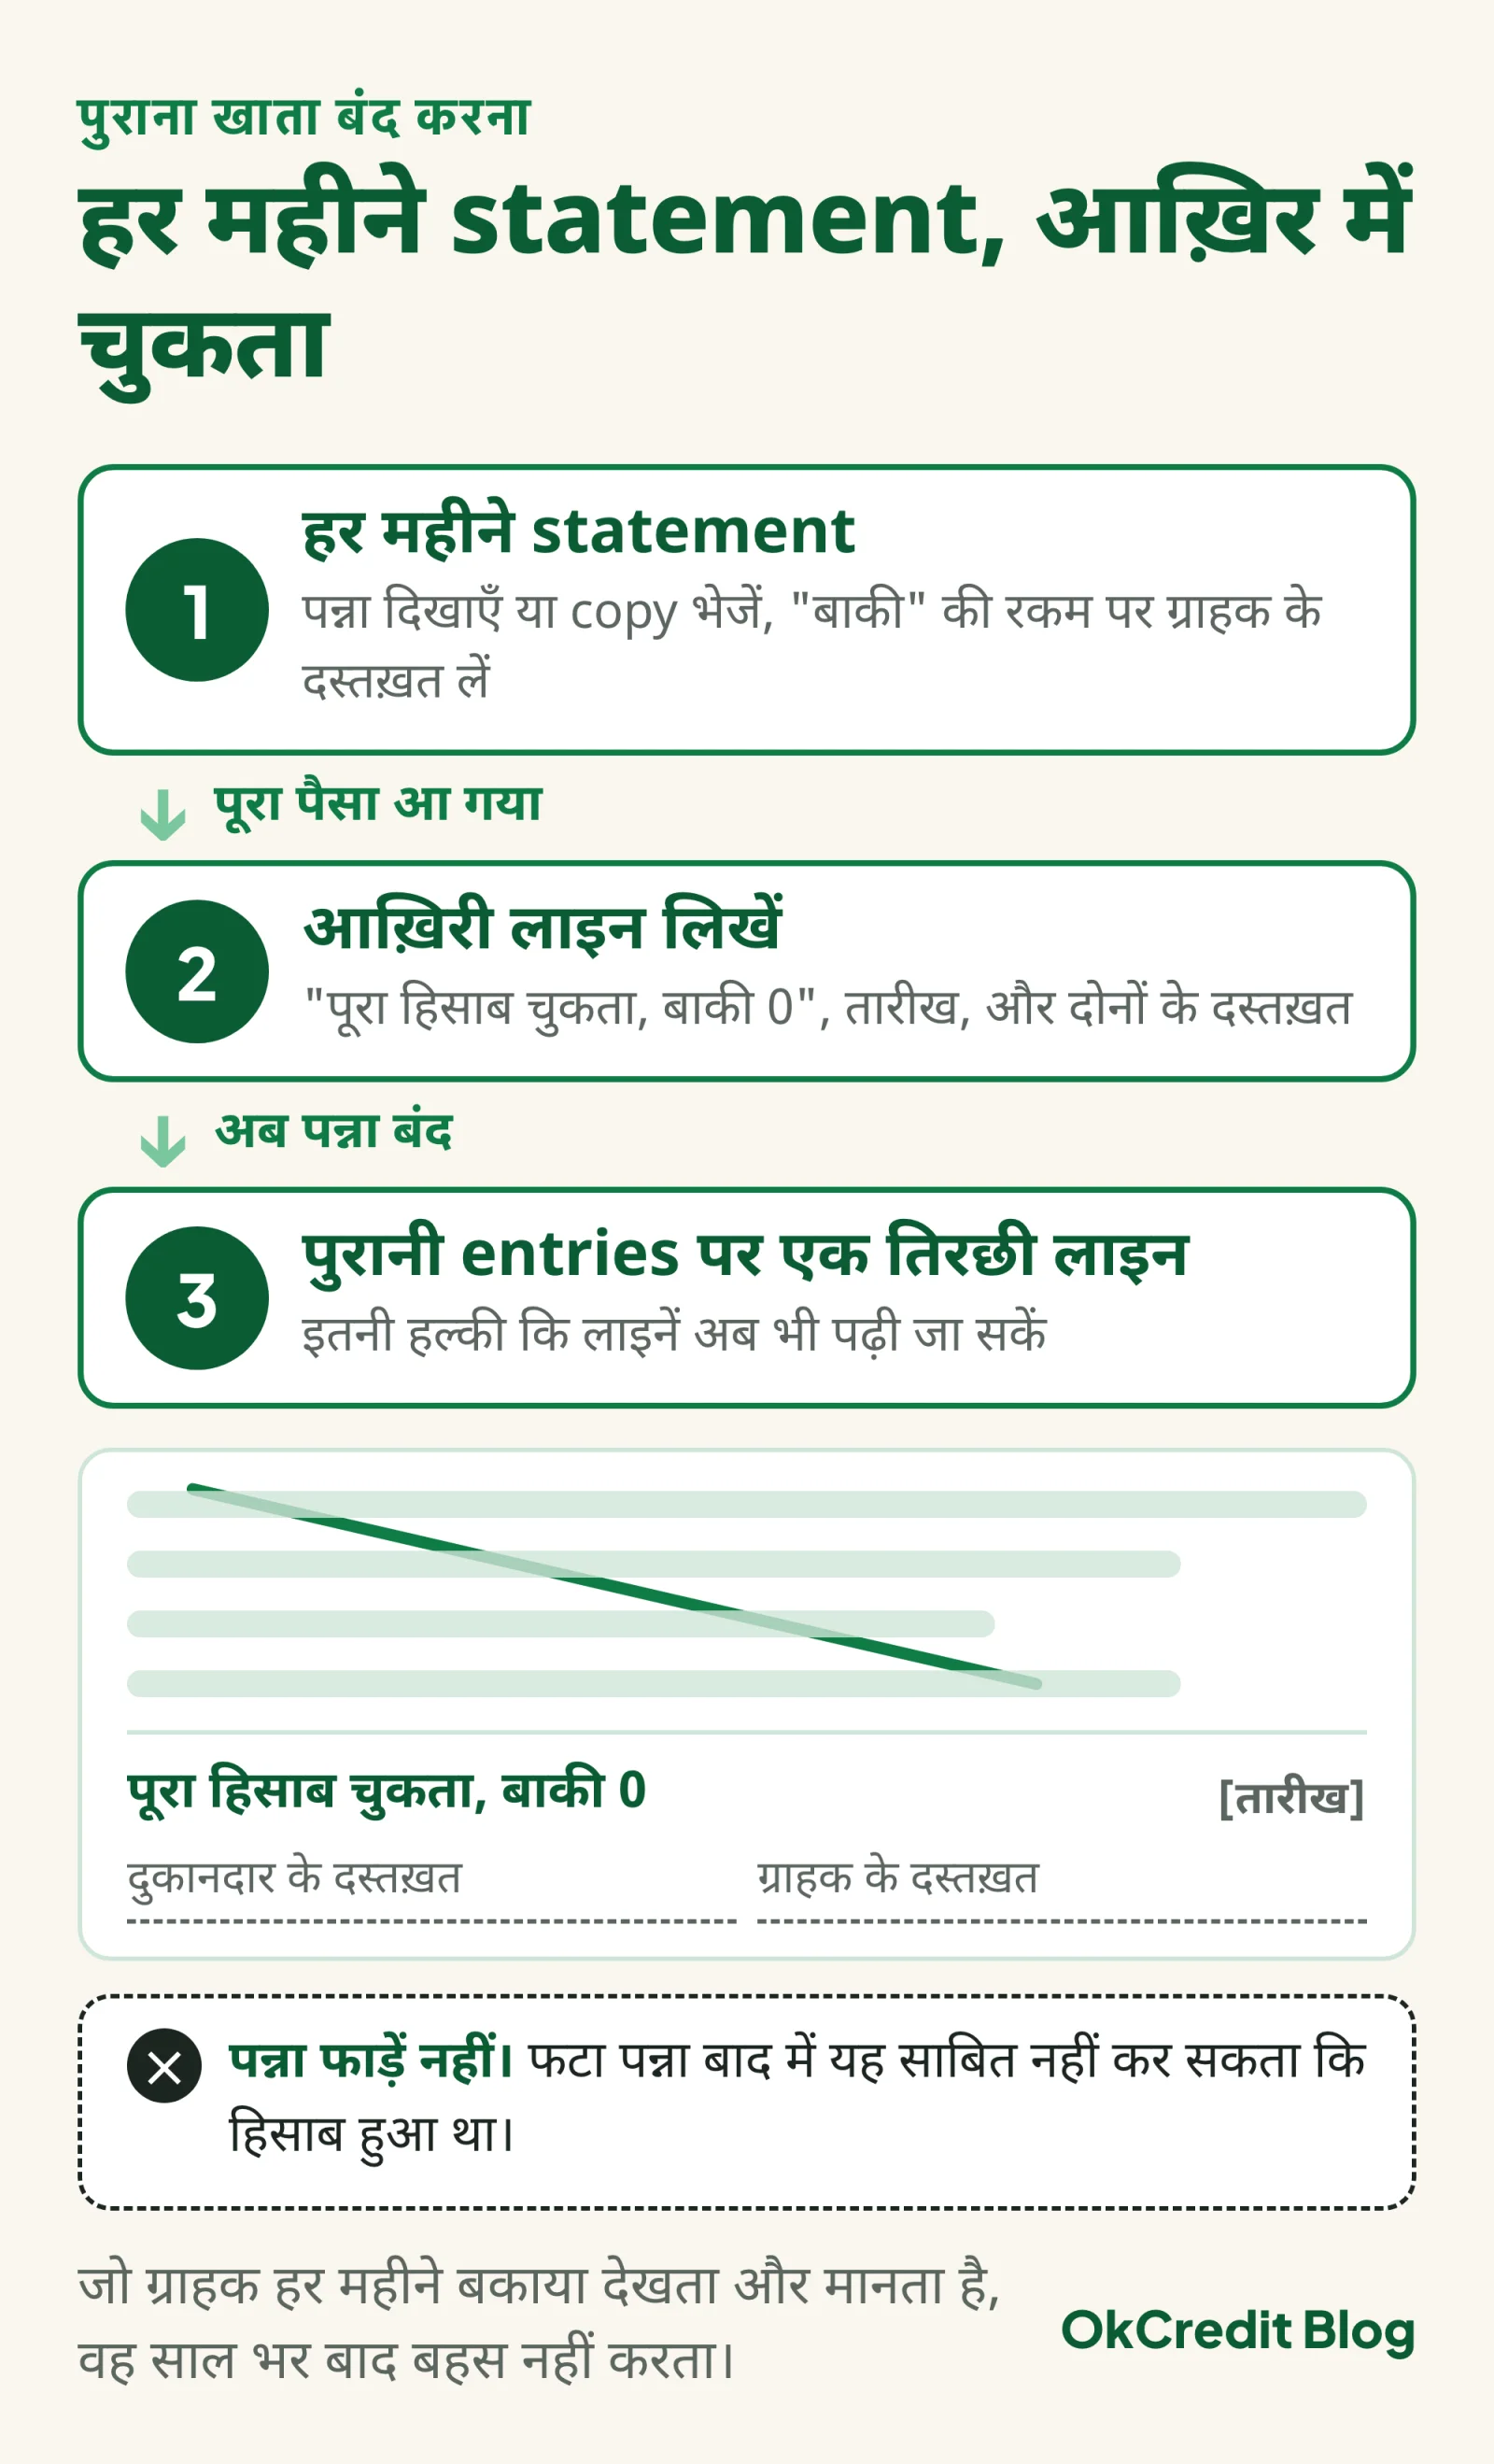 हर महीने statement, आख़िर में चुकता वाली लाइन, और पुरानी entries पर तिरछी लाइन। पन्ना फाड़ा नहीं जाता।
लंबे समय से पड़े उधार के लिए 2026 में एक गिनती याद रखें। Limitation Act 1963 के तहत बेचे गए माल की कीमत या दिए गए पैसे की वसूली का दावा 3 साल के अंदर करना होता है, और यह 3 साल माल देने या उधार देने की तारीख से गिने जाते हैं, आपके आख़िरी reminder से नहीं। इन 3 साल के भीतर अगर ग्राहक खाते या statement पर अपने दस्तख़त से बकाया मानता है (धारा 18), या part-payment करता है और उस payment की पावती उसकी अपनी लिखावट या दस्तख़त वाली लिखत में है (धारा 19), तो नई 3 साल की अवधि शुरू होती है। आपने अकेले जो "नकद मिला" लिखा, वह इसके लिए काफ़ी नहीं। ग्राहक का SMS, WhatsApp या UPI note "दस्तख़त वाली लिखत" माना जाएगा या नहीं, यह वकील का सवाल है: लिखित सबूत मदद करता है, बड़ी रकम फँसी हो तो वकील से पूछ लें। फँसे उधार के बाकी रास्ते इस post में हैं।
कागज़ का उधार खाता vs उधार खाता ऐप: 2026 में क्या चुनें?
2026 में सही जवाब ग्राहकों की गिनती और counter पर smartphone की मौजूदगी से तय होता है, किसी नारे से नहीं। दोनों की ईमानदार तुलना:
| पहलू | कागज़ का उधार खाता | उधार खाता app |
|---|---|---|
| खर्च | register और pen | smartphone और data; basic ledger और paid plan हर app में अलग-अलग |
| सबूत | ग्राहक के दस्तख़त, बाकी आपकी लिखावट | हर entry पर समय-तारीख अपने-आप; entry का SMS ग्राहक के phone पर। 2026 में BSA 2023 की धारा 2(1)(d) phone के messages को "document" मानती है, पर धारा 28 के तहत अकेला खाता फिर भी काफ़ी नहीं, और अदालत में electronic record के साथ धारा 63 का certificate लगता है |
| याद दिलाना | आपको ख़ुद फोन करना या जाना है | बकाये का SMS reminder app से |
| Backup | एक ही copy; गुम, भीगी या फटी तो गई | online backup; phone बदलने पर खाता वापस |
| सीखने में समय | कुछ नहीं | एक-दो दिन, और staff को भी सिखाना पड़ता है |
| कब जीतता है | गिने-चुने ग्राहक, counter पर smartphone नहीं, या staff phone नहीं छूता | ग्राहक ज़्यादा, एक से ज़्यादा लोग entry करते हैं, या ग्राहक दूर रहते हैं |
App चुनना हो तो पहले अपनी ज़रूरत लिखें, फिर app देखें; चुनने का तरीका यहाँ है, और digital खाता फँसे उधार से कैसे बचाता है, वह यहाँ। उधार का हिसाब रखने के लिए OkCredit जैसा digital khata app इस्तेमाल किया जा सकता है: हर entry का SMS ग्राहक को भी भेजा जा सकता है ("एसएमएस पर तत्काल अलर्ट" हर ग्राहक के लिए अलग से चालू होता है), "ऑटो रिमाइंडर" चालू हो तो बकाये का SMS आपके अपने phone से जाता है, और खाते का real-time backup रहता है (Android app)।
उधार खाता रखते समय कौन सी गलतियाँ सबसे महँगी पड़ती हैं?
सबसे महँगी गलतियाँ वे हैं जो entry के वक़्त छोटी लगती हैं और वसूली के वक़्त पूरी रकम पर सवाल खड़ा कर देती हैं।
| गलती | क्यों महँगी पड़ती है, और इलाज |
|---|---|
| तारीख नहीं लिखी | न पता चलता है कि उधार कब से है, न यह साबित होता है कि 3 साल की गिनती कब शुरू हुई। हर लाइन तारीख से शुरू हो |
| बाकी रकम नहीं लिखी | हर बार जोड़ना पड़ता है और हर जोड़ में बहस की गुंजाइश। हर लाइन के बाद बाकी लिखें |
| बाद में याद से लिखा | दो-चार चीज़ें छूटती हैं, और ग्राहक छूटी चीज़ें मानता नहीं। Entry उसी वक़्त, ग्राहक के सामने |
| एक पन्ना पूरे परिवार का | बेटा सामान ले गया, पिता मानते नहीं। हर व्यक्ति का अलग पन्ना, या पन्ने पर लिखा हो कि घर से कौन-कौन ले सकता है |
| कभी statement नहीं भेजा | साल भर बाद रकम ग्राहक को झटका लगती है और वह पूरी रकम पर सवाल उठाता है। महीने में एक बार पन्ना दिखाएँ, दस्तख़त लें |
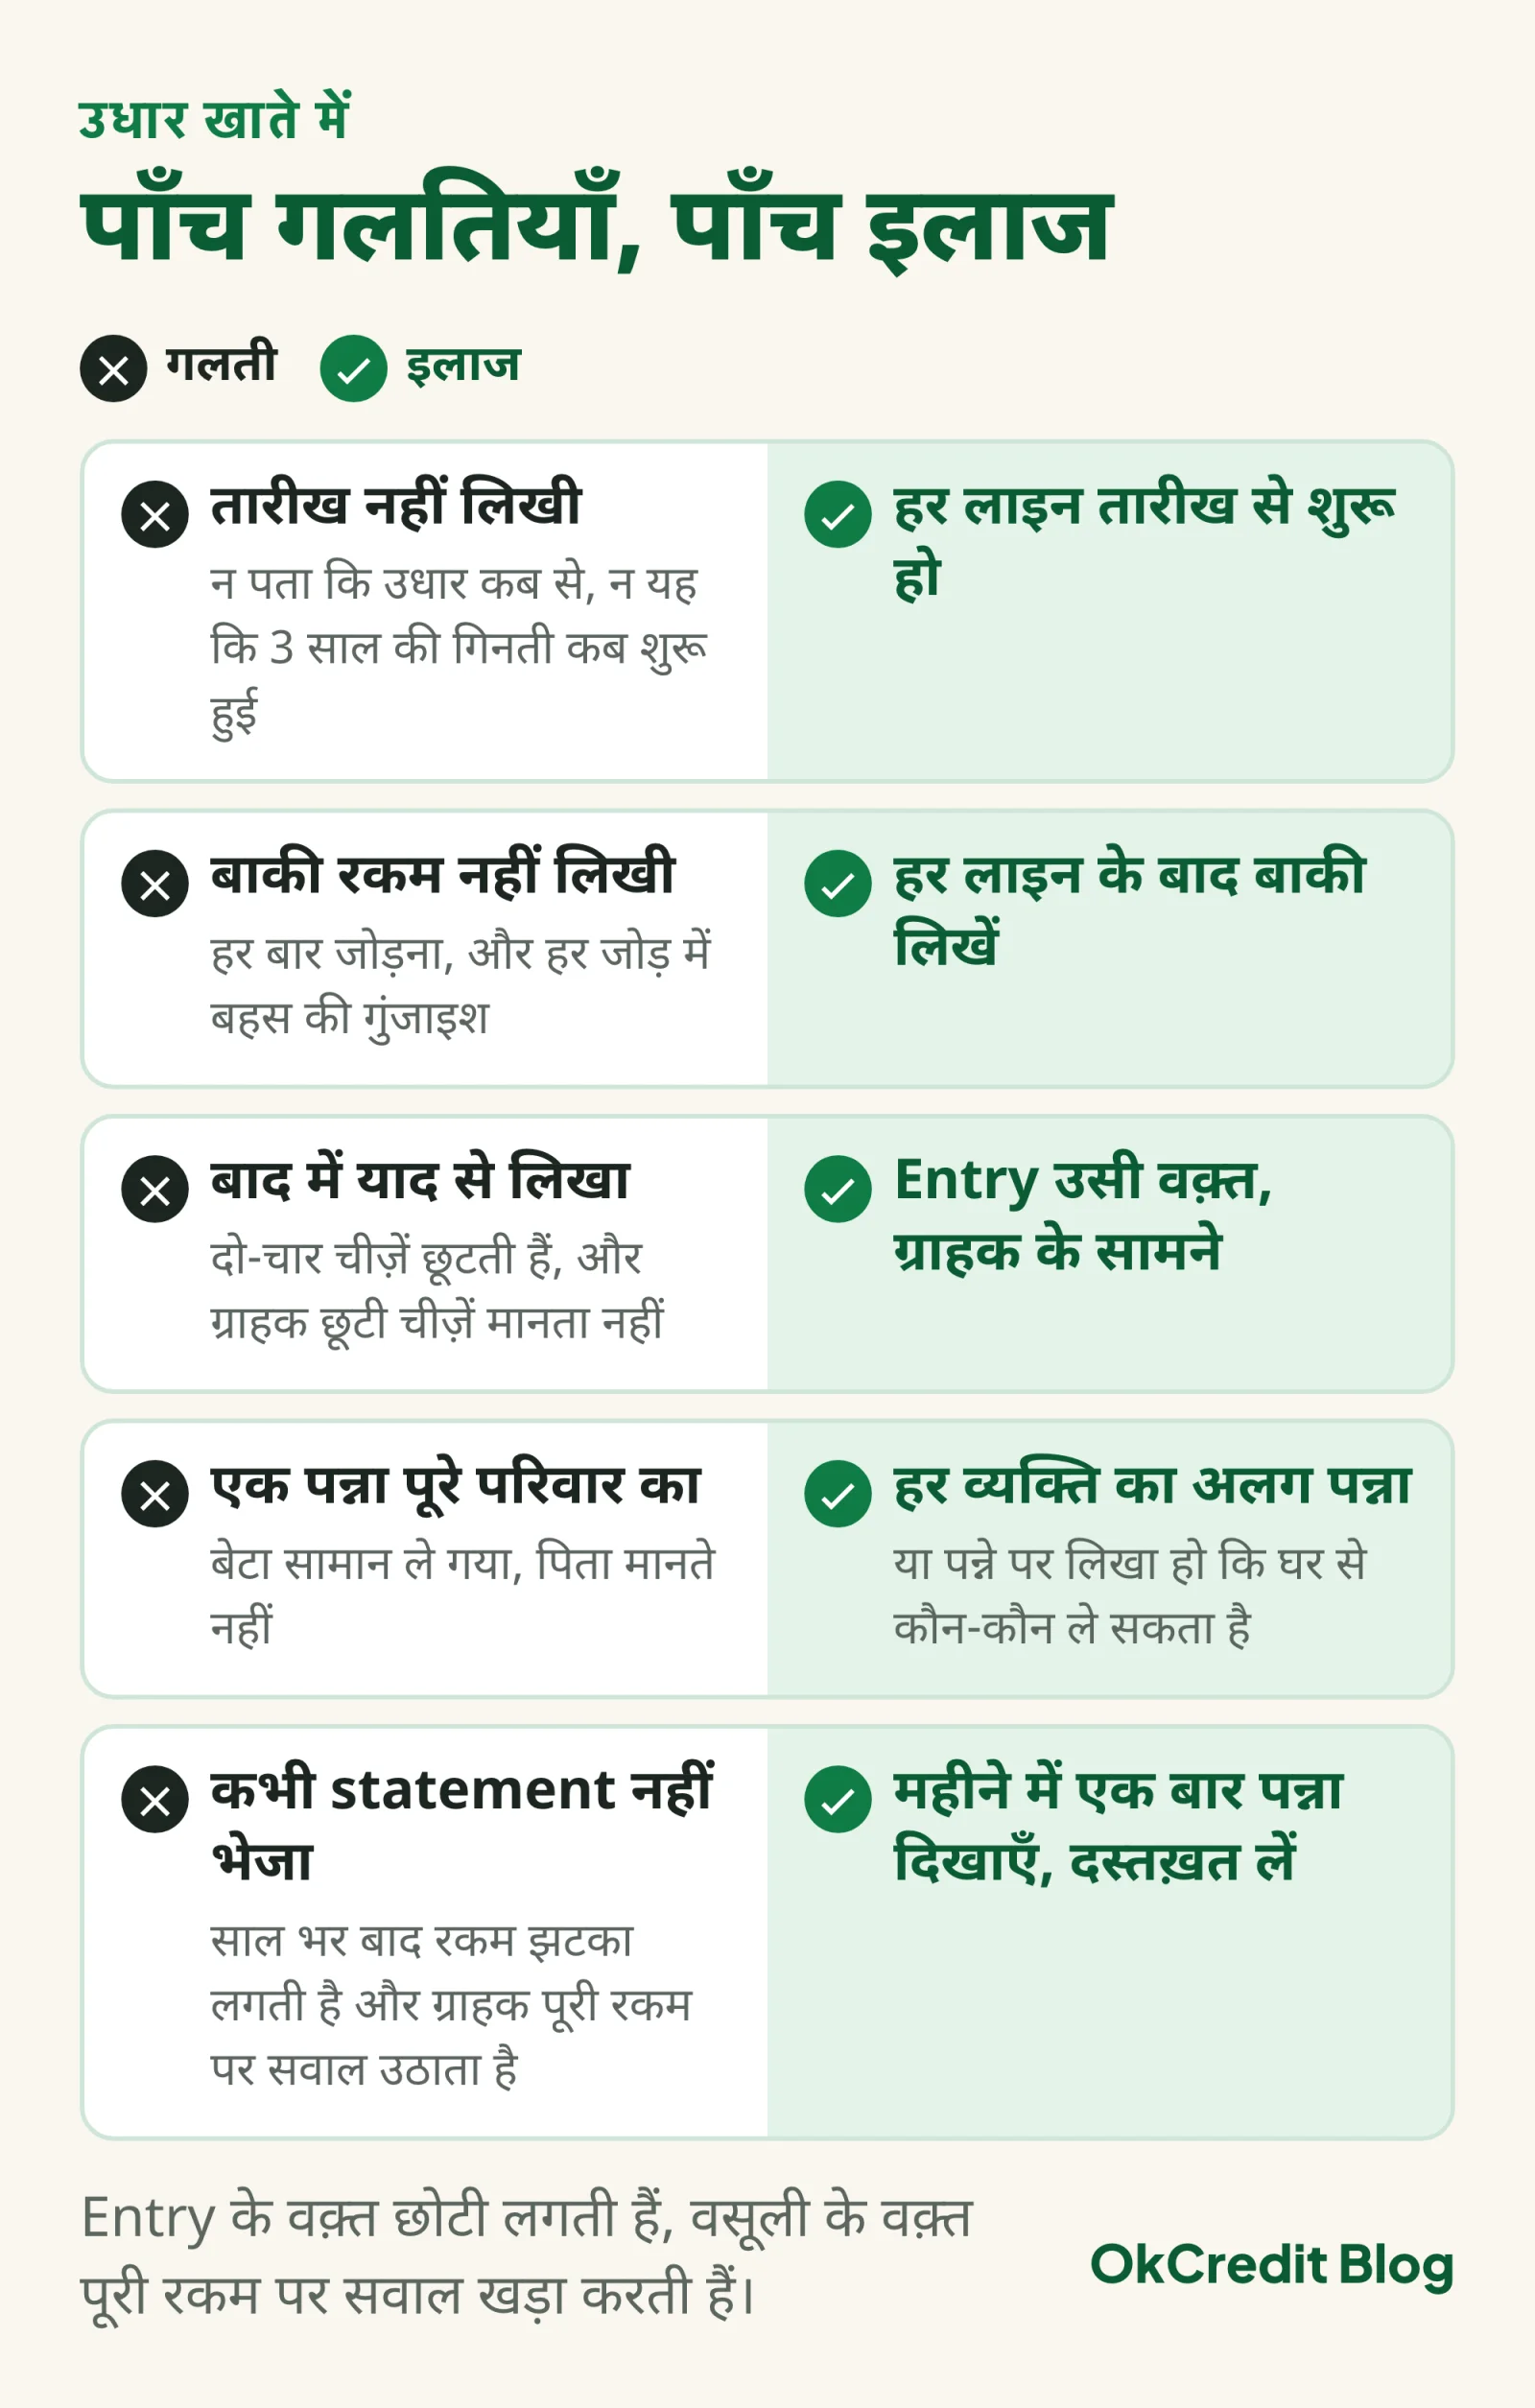 पाँच गलतियाँ, पाँच इलाज। हर गलती entry के वक़्त छोटी लगती है और वसूली के वक़्त पूरी रकम पर सवाल खड़ा करती है।
अक्सर पूछे जाने वाले सवाल
उधार खाता बुक में कौन से column होने चाहिए?
छह: तारीख, सामान या विवरण, दिया, मिला, बाकी, और सबूत। हर ग्राहक का अलग पन्ना, ऊपर नाम, मोबाइल, पता और उधार की सीमा। हर लाइन के बाद बाकी रकम लिखी हो, ताकि पन्ना खोलते ही बकाया दिखे।
क्या उधार खाता ऐप कागज़ की बही से बेहतर है?
ग्राहक ज़्यादा हों या एक से ज़्यादा लोग entry करते हों, तो हाँ: समय-तारीख अपने-आप लगती है, SMS ग्राहक के phone पर जाता है, backup रहता है। गिने-चुने ग्राहक हों और counter पर smartphone न हो, तो 2026 में भी सही रखी गई कागज़ की बही काफ़ी है।
दुकान का उधार कितने साल तक वसूला जा सकता है?
2026 में Limitation Act 1963 के तहत माल की कीमत या दिए पैसे की वसूली का दावा 3 साल में करना होता है, माल देने या उधार देने की तारीख से। इस अवधि में ग्राहक के दस्तख़त वाली लिखित स्वीकृति (धारा 18), या ऐसा part-payment जिसकी पावती ग्राहक की अपनी लिखावट या दस्तख़त वाली लिखत में हो (धारा 19), नई 3 साल की अवधि शुरू करता है। आपकी अकेली "नकद मिला" entry इसके लिए काफ़ी नहीं।
ग्राहक कहे "मैंने तो दे दिए थे" तो क्या करें?
पहले पन्ना साथ बैठकर तारीख-वार पढ़ें। 2026 में Bharatiya Sakshya Adhiniyam 2023 की धारा 28 के मुताबिक आपके खाते की entry relevant तो है, पर अकेले देनदारी साबित करने के लिए काफ़ी नहीं। काम आता है ग्राहक की तरफ़ का सबूत: उसके दस्तख़त, उसके phone पर गया SMS, UPI record। इसलिए payment की हर entry पर उसी वक़्त initials लेने की आदत डालें।